金融におけるアナリティクス:予測とリスク管理の仕組み
財務における分析が、生データを予測とリスク管理にどう変えるのかを解説します。ELECTEでの活用方法もご紹介します。

資金繰り表では、次の採用ラウンドに十分な余力があるように見えます。ところが銀行残高を見ると、それほど安心できません。そのうえ、主要顧客の入金が遅れており、取締役会は今月の経理照合が終わらないうちに、来四半期の見通しを求めています。
必要なのは、必ずしもより複雑なモデルではありません。どの数字を信頼できるのか、何が変わり得るのか、そして実行前に誰が提案を確認すべきなのかを把握することです。これが財務における分析の現実的な出発点です。
中小企業にとっての好機は、レポートを増やすことではありません。会計記録、支払履歴、業務活動のデータを、より早い警告とより確かな意思決定につなげることです。しかも、終わりのないスプレッドシートの保守作業を増やす必要はありません。
重要なのは、興味深い予測と、信頼できる意思決定プロセスとの違いです。予測には前提条件と精度の検証が必要です。リスクアラートには裏付けとなる根拠と確認者が必要です。こうした土台を理解すれば、有効な予測手法を選び、財務シグナルを読み解き、管理権を手放さずに自動化を導入しやすくなります。
財務における分析とは何か、なぜ重要なのか
財務における分析とは、データ、統計、モデルを用いて、過去の業績を説明し、現金や売上を予測し、リスクを測定し、意思決定を支援することです。
財務責任者は、わずか1週間でもプレッシャーを感じます。月曜日には、入金で給与支払いを賄えるかが問題になります。水曜日には、支払いが遅れる顧客のせいで、その計算が変わります。金曜日には、来四半期の売上見通しが拡大を後押しするかどうか、取締役会が知りたがります。
それぞれ別の問いに見えますが、どれも同じものに依存しています。その土台となる数字です。銀行データ、請求書、給与、勘定科目コードが食い違っていれば、慎重に作ったモデルでも、もっともらしい混乱を生むだけです。財務分析は、これらの問いを再現可能なプロセスに変えます。入力データが検証され、前提が可視化され、結果が意思決定になる前に検証できるようになります。
レポーティングから早期警告へ
ダッシュボードは、車の計器盤のようなものです。エンジンを修理するわけではありませんが、エンジンが焼き付く前にオイル不足を知らせてくれます。資金のダッシュボードも同じであるべきです。見通しの悪化を早い段階で示し、誰かが原因を調べて対応できるようにします。
これにより、分析の目的が変わります。有用なアウトプットとは、ビジネス上の問いへの答えと、その答えを信頼できるか判断するための根拠です。予測には前提を添えるべきです。リスクアラートには、何が引き金になったのかを示すべきです。提案には、重要な判断の際に誰が確認すべきかを明記すべきです。
この分野は、現在のソフトウェアよりも歴史があります。国際決済銀行(BIS)の沿革には、1964年から公表された国際銀行データと、最低自己資本規制を信用リスクの測定に結び付けた1988年のバーゼル合意が記録されています。
この教訓は今も変わりません。モデルの出力が資本、与信、採用、コンプライアンスに影響を与える場合、ガバナンスは分析の一部です。
分析を組織に合わせる
財務構造は組織ごとに異なりますが、基盤となる考え方は共通しています。小売業者であれば、需要や在庫のキャッシュサイクルを最も重視するでしょう。貸し手であれば、延滞、集中度、財務制限条項に対する余裕度をより重視するかもしれません。教会拡張基金にも予測と裏付けとなる根拠は必要ですが、その事情は特殊なため、一般的な中小企業向けチェックリストよりも教会拡張基金向けのCEFCoreの方が参考になります。
実践のルール: まず、誰かが下すべき意思決定から始め、次にそれを裏付けるために必要な根拠を特定します。
中核となる機能は、データ準備、記述的レポート、要因分析、予測、シナリオ比較、リスク監視にわたります。その価値は、信頼できる入力データと、説明に耐えるチェックにかかっています。アルゴリズムは通常、最も購入しやすい部分ですが、最も説明が難しいのは、データ、モデルの選択、承認プロセスが適切だったかどうかです。
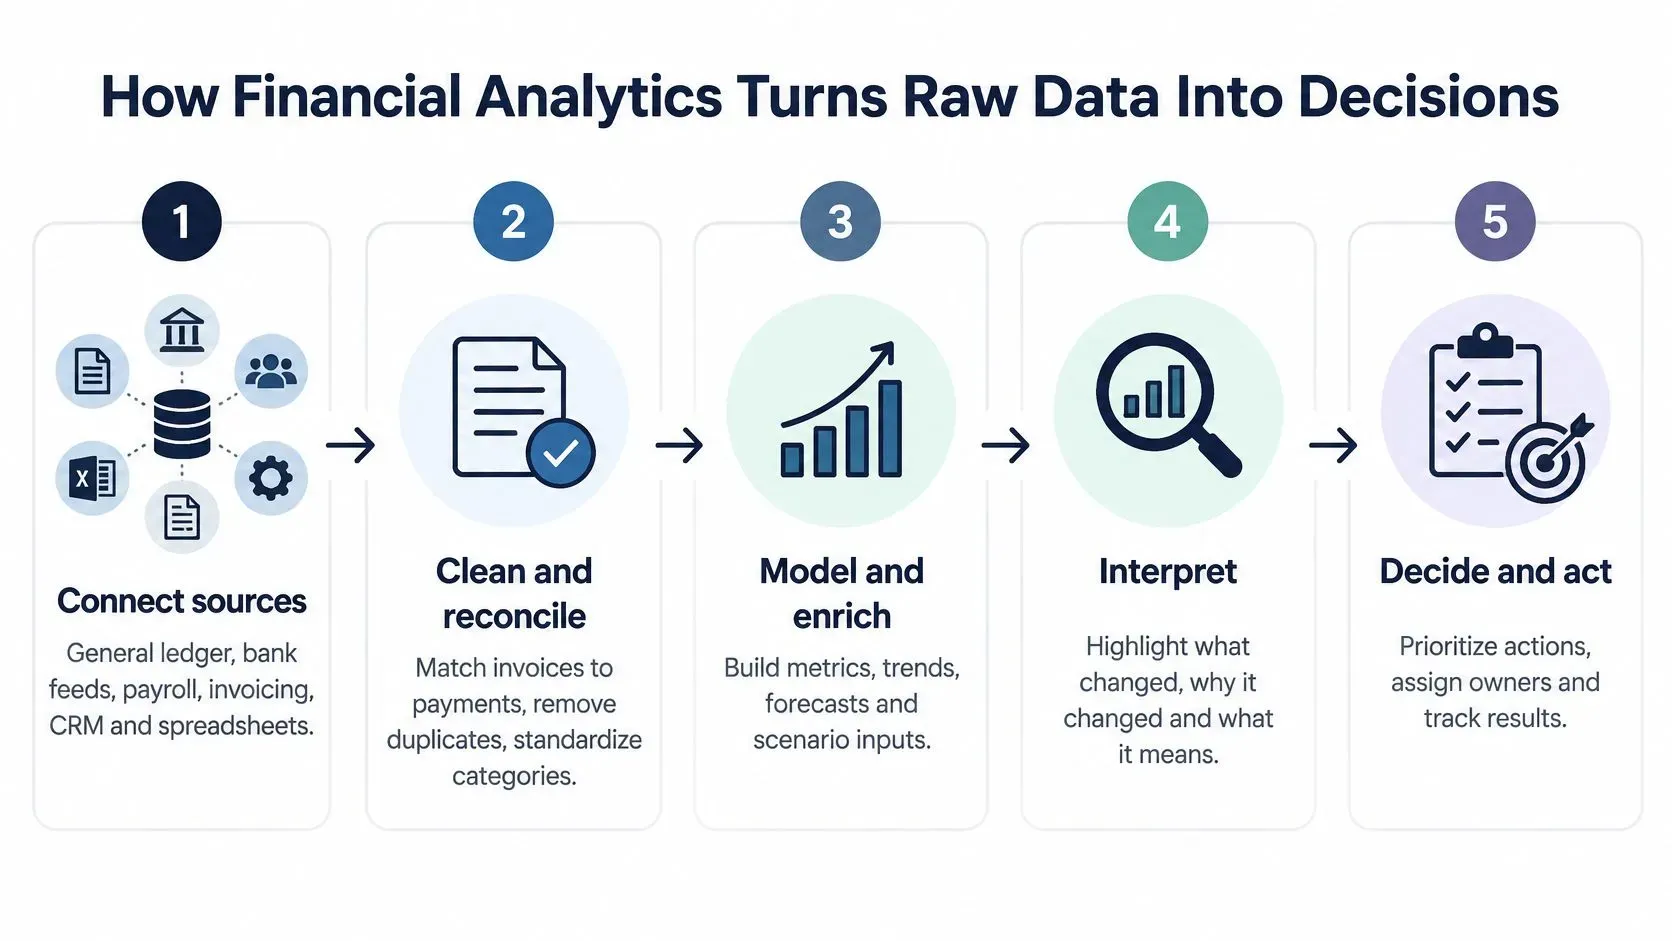
財務分析は生データをどのように意思決定へ変えるか
信頼できる結果は、モデルを当てはめる前から始まっています。まず、各レコードがどこから来たのか、そして異なるシステムが同じ活動を一貫して記述しているかを確認します。
再現可能なワークフローを構築する
- データソースを接続する。総勘定元帳、銀行フィード、給与、請求書発行、顧客関係管理システム、および関連するスプレッドシートを統合します。成果物は、担当者と更新スケジュールを記載したデータソース一覧です。よくある失敗は、違いを特定しないまま報告期間や通貨を混在させてしまうことです。
- クレンジングと照合を行う。請求書と入金を突き合わせ、重複を削除し、勘定科目コードを一貫したカテゴリーにマッピングします。成果物は照合済みのデータセットです。勘定科目コードが一致していないと、見かけ上のコスト増加が単なる分類の変更にすぎない場合があります。
- モデル化する。クレンジング済みの履歴データに、トレンド分析、回帰、分類を適用します。回帰は変数間の関係を推定し、分類はカテゴリーや確率(たとえば請求書の支払いが遅れるかどうか)を割り当てます。成果物は予測またはスコアであり、承認済みの意思決定ではありません。
- 検証する。学習に使っていない過去の期間でモデルをテストし、シンプルなベースラインと比較します。成果物は評価記録です。意味のある代替手法に勝てない高度なモデルは、有用性を証明したことになりません。
- 報告し、実行する。ダッシュボードやアラートを公開し、担当者を割り当て、承認要件を定めます。成果物は追跡可能なアクションです。担当者がいなければ、正確な警告でも読まれないままになることがあります。
モデルの複雑さより先に、準備状況を測定する
KPMGのAI in financeレポートによると、20カ国の財務責任者1,013人を対象とした世界調査で、財務分野でAIからより多くの価値を引き出すうえで最大の機会として、36%がデータ品質、統合、システム間の相互運用性を挙げました。
準備状況を測定可能にしましょう。
- 識別子の完全性:顧客、請求書、勘定、日付の各フィールドが利用可能な状態で揃っている取引の割合を追跡します。
- 照合の不一致:未解決の差異は、全体の合計に埋もれさせず、ソースごとに記録します。
- データセット準備時間:財務部門が信頼できる情報を作成するのにかかる時間を測定します。
会計ロジックと分析的な検証の両方を理解している担当者を割り当てましょう。その役割を検討している場合は、HireAccountantsのHire Financial Analystsのリソースが、人材確保の議論の出発点になります。
ワークフロー全体を通じて、個人情報と財務情報を保護してください。機密性の高いデータソースを接続する前に、アクセスを制限し、コピーするレコードを最小限に抑え、保持と削除のルールを定めておきます。
照合できない入力に基づく高度なモデルより、信頼できる入力に基づく透明性の高いモデルを選びましょう。
4種類の財務分析の比較
4種類の分析は、過去の活動を説明するものから、取るべき行動を提案するものへと段階的に積み上がる梯子のような関係にあります。互いに関連していますが、同じ問いに答えるものではありません。
財務分析の4つのタイプと、それぞれが答える問い
種類 | 答える問い | 財務での例 | 代表的なアウトプット |
|---|---|---|---|
記述的分析 | 何が起きたか? | 月次売上の予算対比と現金残高の推移 | ダッシュボードと標準の差異レポート |
診断的分析 | なぜ起きたか? | 売上総利益率の低下を、特定の製品ラインや地域にさかのぼって特定する | ドリルダウン分析と根本原因のサマリー |
予測的分析 | 何が起こりそうか? | 来四半期の資金残高、または顧客ごとの支払遅延の確率 | 信頼区間とリスクスコアを伴う予測 |
処方的分析 | 何をすべきか? | 現金を下限額以上に保つため、支払条件の変更と与信限度額の引き下げを比較する | 推奨アクションとそのトレードオフを示すシナリオ比較 |
手法を選ぶ前に、問いを明確にする
多くのチームは記述的レポートから始めます。差異が見つかったら、診断的な調査を加えます。予測的な分析では次に起こりうることを見積もり、処方的な分析では考えられる対応策を比較します。
たとえば、利益率のレポートで低下が示されたとします。これは記述的な分析です。値引き、仕入先のコスト、製品構成の影響を切り分けるのは診断的な分析です。その条件のもとで将来の利益率を見積もるのは予測的な分析です。値上げと仕入先の変更を比較するのは処方的な分析です。
次の簡単な判別テストを使ってください。
- 過去の結果:記録された活動から導かれる答えは、記述的です。
- 説明:要因を調べる調査は、診断的です。
- 将来の見積もり:不確実性を伴う予測値は、予測的です。
- 施策の比較:選択肢と制約条件にもとづく提案は、処方的です。
原因という言葉の扱いには注意してください。マーケティング費用と売上に関係があっても、その費用が売上の変化を引き起こしたことの証明にはなりません。販促、季節性、顧客構成の変化が、両方を説明している可能性があります。
処方的な提案は、予測的な入力の弱点も引き継ぎます。延滞予測モデルの較正が不十分でも、システムは与信限度額の細かな引き下げ額を提示できてしまいます。提示が自信ありげに見えても、信頼性の証拠にはなりません。
資金繰りから月次決算までの日常的な活用例
役立つ活用例は、日々の業務上の意思決定を、測定可能な財務成果に結びつけています。まず意思決定を選び、そのうえでどのダッシュボード、予測、例外レポートが役立つかを決めましょう。
実務で役立つ場面
- キャッシュフロー予測: 入金と支払いの見込みをローリング方式で確認し、支出を先送りするタイミングや資金調達の時期を判断します。例として、13週間の予測期間を設定すれば、残高が経営陣の定めた最低水準を下回る見通しを早期に把握できます。
- 予算と実績の差異分析: 事前に合意した割合または金額を超えた項目にフラグを立てます。レビュー担当者は、すべての勘定科目を同じ注意度で確認するのではなく、重要な例外に絞って調査できます。
- 売掛金と回収: 請求書を経過日数で分類し、支払いが遅れそうな顧客を優先します。例としての区分は0〜30日、31〜60日、61〜90日で、係争中の請求書は別に識別します。
- 人件費と需要の予測: 採用、シフト体制、在庫の仕入れを、見込まれる業務量に合わせます。財務への影響は、人件費、在庫の購入コミットメント、利用可能な資金で追跡します。
- 月次決算: ルールが明確な箇所は照合を自動化し、未解決の差異は例外キューに回します。進捗は、自動照合の件数だけでなく、決算期限までの完了度で測定します。
- 取締役会向けレポート: 承認済みのKPI、予測、コメントを、統一された形式の資料にまとめます。AIを活用した財務レポートについては、ELECTE guide to financial reportingで詳しく解説しています。
回収判断の例
従業員40名のサービス会社で、請求書の18%が60日以上延滞していることが判明したとします。これは仮の数値であり、ベンチマークでも実際の顧客の成果でもありません。
チームは当初、全顧客により強い督促を送ることを検討します。しかし分析すると、延滞残高は2社に集中していました。1社は発注書の問題が未解決で、もう1社は契約上の期限を過ぎて支払うのが常態化しています。
適切な対応はそれぞれ異なります。1社目には書類上の問題を解決し、2社目には回収に向けた話し合いの担当者を割り当てます。売上債権回転日数は、延滞請求書の件数とあわせて毎月追跡します。
自動化した作業の量ではなく、ビジネス上の成果を測定しましょう。
検証する価値のある効果として、決算期限の超過の減少、延滞請求書の減少、資金不足の早期警告、取締役会向け資料の作成時間の短縮が挙げられます。変更を行う前にベースラインを設定してください。結果は、事業の内容、業務プロセス、記録の品質によって異なります。
予測手法と選び方
有用な予測は、単一の数値だけでなく不確実性も伝えます。将来のキャッシュや売上については、予測区間が起こりうる結果の範囲を示します。推定された平均値まわりの信頼区間が答えるのは、より限定された統計上の問いです。
どちらの範囲でも、あらゆる混乱から身を守れるわけではありません。顧客の喪失、予期しない納税、供給の中断などは、別のシナリオとして検討が必要になる場合があります。
利用できる履歴に合わせて手法を選ぶ
以下の履歴期間は、あくまで計画を始めるための目安であり、普遍的な最低条件ではありません。データの頻度、欠損期間、季節性、構造変化によって、十分な履歴の長さは変わります。
財務計画で一般的な予測手法
手法 | 適した用途 | 必要なデータ | 主な制約 |
|---|---|---|---|
移動平均 | 安定した短期の売上や経費 | 直近6期間以上を開始時の目安とするウィンドウ(例示) | 転換点に遅れて反応し、季節性を考慮しない |
指数平滑法(ホルト・ウィンターズ法) | 季節性のある売上や需要 | 月次データで2〜3年分の履歴を開始時の目安とする(例示) | 突発的なショックでパターンが変わると精度が落ちる |
ARIMA | 明確な自己相関を持つ安定した時系列 | 一貫したデータで3年以上の履歴を開始時の目安とする(例示) | 定常性の確認と専門家による調整が必要 |
ドライバーを用いた回帰分析 | 売上を価格、マーケティング費用、人員数と結びつける場合 | ドライバー変数と目的変数の履歴 | ドライバーとの関係が今後も成り立つことが前提 |
勾配ブースティング(機械学習) | 多数の変数や非線形パターン | 大規模で整備され、ラベル付けが適切なデータセット | 説明が難しく、バックテストとモニタリングが必要 |
自己相関とは、現在の観測値が過去の観測値と関連していることを指します。定常性とは、時系列の統計的性質が、採用するモデリング手法にとって十分に安定しているかどうかに関わる概念です。
まず、利用できるクリーンな履歴データの量を確認します。次に、活動に季節パターンがあるかどうか、外部要因が結果に大きく影響するかどうかを検討します。
モデル設定についてさらに詳しく知りたい場合は、予測のためのARIMAパラメータの選び方のガイドをご覧ください。
モデルが知り得なかった情報でテストする
月次データでの例として、直近3か月を検証用に除外し、それ以前の記録のみで学習させて、除外した期間を予測します。平均絶対誤差は、予測値と実績値の差の絶対値を平均して、金額ベースで算出します。
その結果を、前期の値をそのまま繰り返す単純な予測と比較します。両方の手法で、予測期間と評価日を同じにしてください。
データリークも確認してください。月末前に行う予測で、その後に記録された請求書、調整、顧客情報を使うことは適切ではありません。
デロイトの2025年EMEAモデルリスク管理調査では、調査対象の銀行の67%が自社のモデルにAIまたは機械学習の手法を使用しており、2023年の56%から増加しました。この普及の動向は、慎重なモデル選定とガバナンスが、技術の専門家だけでなく実務上の課題でもあることを示しています。
リスクモニタリングと金融犯罪の検知
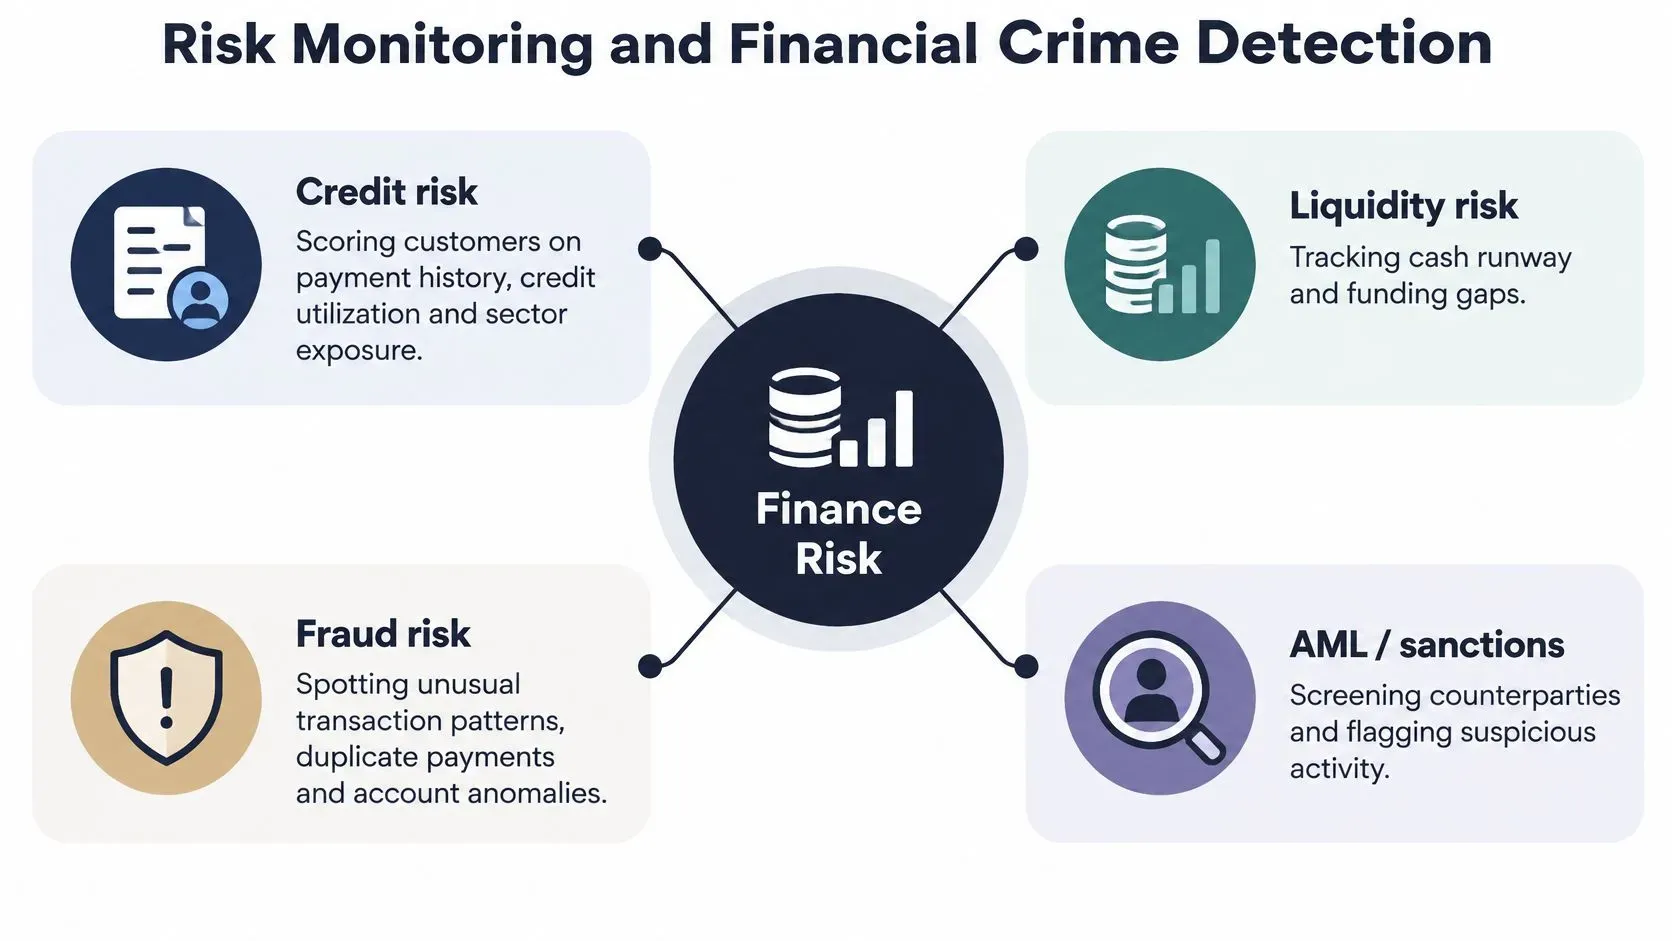
リスクモニタリングは、財務上のエクスポージャーを、シグナルおよびあらかじめ合意した対応に結び付けます。アラートは、何が変化したのか、どの記録がそれを裏付けているのか、そしてその変化がなぜ重要なのかを、確認担当者に伝えるものでなければなりません。
リスク領域、シグナル、トリガーの例
リスク領域 | 監視すべきシグナル | トリガーの例 |
|---|---|---|
信用リスク | 支払履歴、与信利用率、セクター別エクスポージャー | 顧客スコアが合意済みの基準値を下回る |
流動性リスク | 資金繰りの余力(キャッシュランウェイ)とコベナンツ余裕度 | ランウェイが経営陣の設定したトリガーを下回る |
市場・為替リスク | 金利・為替レートの変動に対する感応度 | エクスポージャーが承認済みの限度を超える |
金融犯罪 | 関連取引および制裁スクリーニングのヒット | 関連する支払いが適用される デューデリジェンスの基準額に達する、または調査を要する動きがある |
信用リスクでは、支払パターンの悪化と事務上の係争を区別します。流動性では、利用可能な現金に加え、コベナンツ余裕度(融資条件に抵触するまでの余裕幅)も監視します。市場・為替エクスポージャーでは、現在の状況が続くと想定せず、関連する金利にストレスをかけて検証します。
ガイド「assess your company's financial exposure」では、企業の財務エクスポージャーを評価するための補足的な背景情報を紹介しています。
関連する取引をまとめて評価する
FATF勧告は、勧告10における随時取引の指定しきい値を15,000米ドル/ユーロと定めています。これには、1回の取引で行われるもの、または関連しているとみられる複数の取引に分けて行われるものが含まれます。また、現金引き出しを除く一部の国際送金や価値移転については、上限を1,000米ドル/ユーロとする、より低い最低限(デミニミス)のしきい値を設定することも認めています。
これらは状況に応じたデューデリジェンス上の要件であり、疑わしい取引の普遍的な定義ではありません。対象の法域と取引の種類に合わせてルールを設定し、関連する支払いは個別に評価せず、まとめて集計してください。
スクリーニングでは、送金元と送金先の国、金額、取引の性質、顧客および受取人の名称を、関連する制裁リストと照合する必要があります。金融包摂とAML/CFT措置に関するFATFガイダンスも、通常のしきい値や例外の適用にかかわらず、真に疑わしい場合には引き続き対応が必要であることを明確にしています。
個々の支払いだけでなく、ネットワークを調査する
Project AuroraについてのBISの議論では、複雑なマネー・ロンダリングの構造を検出するために、グラフニューラルネットワークとプライバシー強化手法を用いることが説明されています。共通の受取人や取引経路といった関係性から、個別の支払いルールでは見逃してしまう組織的な行動が明らかになることがあります。
こうしたモデルは、取引を自動的に拒否するためではなく、人による調査の優先順位づけに使ってください。関連する口座間のつながりと、エスカレーションの理由は保存しておきましょう。
異常について、記録や証拠をより深く調べる必要がある場合は、Snypのフォレンジック会計ガイドが、通常のモニタリングと調査業務を区別するうえで役立ちます。
結果を説明可能な状態に保つためのモデルガバナンス
精度が高いことは、安全であることを意味しません。モデルは全体としては良好に機能していても、特定の顧客グループ、経済環境、判断の種類に対しては、信頼できない結果を出すことがあります。
連邦準備制度(FRB)のモデルリスクに関する資料では、バックテスト、ベンチマーキング、概念的健全性のレビュー、結果に基づくテストが主要な評価手法として挙げられています。説明用のチャートだけでは、これらの検証の代わりにはなりません。
入力から判断までの証跡を保存する
開発用、検証用、継続モニタリング用のデータを分離します。特徴量リネージ、つまり各モデル入力の出所と変換の経緯も文書化してください。
キャリブレーション、安定性、誤差を時系列で追跡します。キャリブレーションとは、予測確率が実際の結果と一致しているかを見るもの、安定性とは、入力やモデルの挙動が変化していないかを確認するものです。
簡潔な統制記録を維持します。
- モデルの目的: モデルが支援する意思決定と、禁止する用途を明記します。
- 検証エビデンス: 解釈可能なベースラインおよび関連するセグメントと比較した性能を記録します。
- しきい値の履歴: すべてのカットオフを、根拠、責任者、レビュー日とともにバージョン管理します。
- 意思決定の証跡: 入力のスナップショット、出力、レビュー担当者、実施したアクションを保存します。
金融セクターにおけるAIに関する欧州議会の報告書は、データ品質の低さ、代表性のない学習データ、不透明なモデル、プライバシーリスク、差別的な結果、言語モデルのハルシネーションを重大なリスクとして挙げています。引用されている保証(アシュアランス)のエビデンスでは、誤り削減の改善を報告した割合は同業他社の6%に対し33%、AIを拡大することへの確信を持つ割合は14%に対し42%でした。
これらの知見はアシュアランスへの投資を裏付けるものであり、御社での改善を保証するものではありません。
自律性の限界を定義する
融資、不正検知、債権回収で重大な影響を及ぼす自動化アクションを実行する前に、運用ポリシーに基づき人による承認を必須にしてください。また、データが不完全な場合、モデルが未知の状況に遭遇した場合、推奨内容が承認済みの権限上限を超える場合にも、レビューを求めます。
管理された自律性とは、定型業務を委任しつつ、明確な境界とエビデンスを維持することです。
根強い3つの誤解を正しておきましょう。データは多ければ多いほど良いとは限りません。ノイズやバイアスが加わる場合は特にそうです。予測は真実を述べるものではありません。自動化によって説明責任がなくなるわけではありません。出力に基づいて行動してよいかを判断する責任者が、必ず必要です。
今四半期は1つのユースケースから始める
対象を絞ったパイロットなら、財務部門全体を再設計することなく、有用性を検証できます。
- 繰り返し行う意思決定を1つ選びます。回収の優先順位や月次のキャッシュフロー予測から始めましょう。結果を使う担当者を明確にします。
- 準備状況を確認します。識別子の網羅性、ソースごとの突合エラー、信頼できるデータセットの作成に必要な時間を記録します。
- ベースラインを設定します。シンプルな予測を作成し、複雑な手法を導入する前に、除外しておいた過去データで評価します。
- 運用上の境界を定めます。検証ルール、承認のしきい値、そして各アラートの責任者を決めます。
- 四半期後に振り返ります。予測誤差、有用だったアラート、準備にかかった時間を開始時点と比較します。その結果をもとに、パイロットを継続・修正・中止のいずれかにします。
中小企業向けのAI搭載データ分析プラットフォームELECTEは、予測分析、自動レポート、AIエージェントでこの流れを支援します。当社のAIエージェントは、スケジュールに沿って、または必要に応じて、データの読み取り、レポート作成、市場調査を24時間365日行います。
ほとんどのユーザーは5分以内に利用を開始でき、会計ソフトを接続するかファイルをアップロードすると、最初の分析と予測が始まります。ただし、この導入の速さは検証の代わりにはなりません。ROI計算ツール、発注点計算ツール、投下資本計算ツール、割引率計算ツール、組替貸借対照表、企業プロフィールなどの無料ツールもご用意しています。
主なポイント
- 小さく始める:パイロットは、繰り返し発生する財務上の意思決定に結び付けます。
- 信頼性を検証する:入力データを突合し、予測をベースラインと比較します。
- 責任を明確に保つ:レビュー担当者を割り当て、根拠を残します。
- 成果を測定する:拡大する前に、意思決定への有用性と削減できた時間を評価します。
インサイトを、頼れる日常業務に変える
財務で分析を始めるうえで最も確かな出発点は、最先端のアルゴリズムではありません。明確に定義された意思決定と、突合できる記録、そして検証できるアウトプットです。予測は、その不確実性を理解して初めて役に立ちます。リスクモニタリングは、レビュー担当者がアラートの根拠を確認できて初めて、行動につながります。
扱いやすい規模のパイロットから始め、明確な責任者を置きましょう。評価できる程度にシンプルな手法を保ち、介入が必要な条件を文書化し、その結果が業務を改善したかどうかを測定します。見栄えのよいダッシュボードだけに頼るより、自動化を拡大するための確かな土台になります。パーソナライズされたデモでは、このワークフローが貴社の財務チームにどう合うかを確認できます。
本ガイドは一般的な情報の提供を目的としており、財務、法務、コンプライアンスに関する助言ではありません。実施前に、各地域の規制を確認し、資格を持つ専門家にご相談ください。
ELECTEは、予測、レポートの自動化、AIエージェントを備え、財務記録を確認可能なインサイトに変えるお手伝いをします。ELECTEでは、仕組みをご覧いただけるほか、キャッシュフロー予測、債権回収ワークフロー、レポート作成のパイロット導入に焦点を当てた個別デモもお申し込みいただけます。
コメント
まだコメントはありません — 会話を始めましょう。