數據質素監察:維度、KPI 與警報
了解涵蓋完整性、準確性與時效性的資料品質監控 KPI,以及能在不良資料進入報表前就發出警示的告警機制。
報表看起來可能整齊專業,但背後的數字卻可能延遲、重複或缺漏。數據質素監察正是為解決這個問題而設。它會在預測、董事會簡報或補貨訂單使用數據之前,先檢查您所依賴的數據。您將了解應追蹤哪些指標、如何按風險決策設定合適的閾值,以及如何建立小團隊也能跟進的警報。
劣質數據如何悄悄蠶食預算
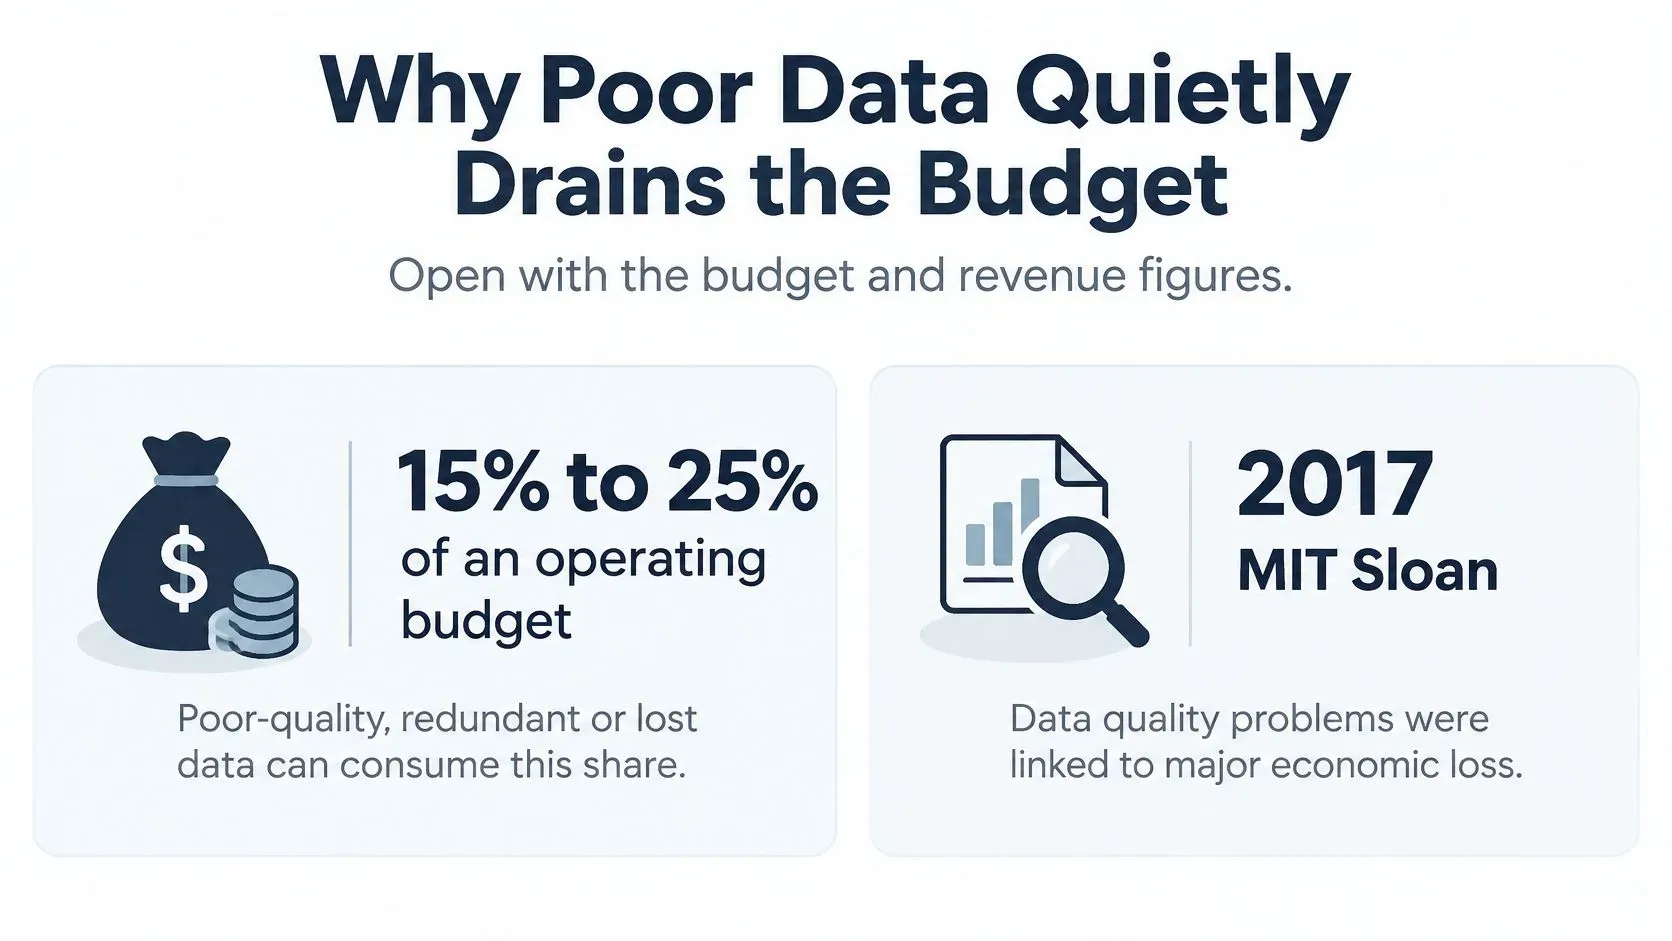
當發票系統與 CRM 中的客戶名稱不一致時,就要有人找出差異並加以更正。這些工作會佔用分析的時間。若銷售、庫存和供應商檔案都出現同樣情況,對賬所花的時數便會清楚反映在工時表上。
金錢流向何處
- 顯而易見的成本:員工用於返工、人手對賬、交易失敗及報表延遲的時間。
- 較難追溯的成本:基於錯誤資料作出的決策、錯失的機會、合規風險及聲譽受損。
數據質素監察是指定期執行檢查,在無效、不完整、重複、不一致或過時的數據進入營運或分析環節之前將其攔截。一次性清理或許有助準備月度報表,但即時數據源可能在無人察覺之前,就把同一筆錯誤記錄帶進多份輸出。這正是可靠的預測始於乾淨數據的原因。在結賬期間保持客戶記錄一致的流程,也有助減少人手更正。
對於 ELECTE 這類由 AI 驅動的分析,過時或不完整的輸入可能影響所生成的洞察。檢查數據的新鮮度、完整性和一致性,有助確保這些輸出以現有數據為依據。
六大維度與需留意的指標
世上沒有單一的質素評分值得完全信賴。數據源可能完全準時,卻充斥重複記錄。請分別追蹤六個維度,並為每個維度設定各自的比率,這樣便能清楚看出哪方面出了問題。
維度 | 衡量內容 | 指標 | 觸發警示的時機 |
|---|---|---|---|
完整性 | 必填值或預期記錄實際到位的比例 | 已填寫的必填欄位數或已接收記錄數 / 預期總數 | 空值率或缺漏記錄上升,或預期的資料來源為空 |
有效性 | 是否符合語法、類型與允許範圍 | 有效記錄數 / 記錄總數 | 無效率超出約定的容許值 |
準確性 | 與真實世界數值的接近程度 | 比對相符的樣本數或已對帳金額 / 已檢查記錄數 | 樣本錯誤或對帳差異超出容許值 |
時效性 | 從事件發生到資料可供使用的延遲 | 從事件時間到匯入或查詢所經過的分鐘數或小時數;回報 p95 與 p99 | p95 資料新鮮度未達 SLA,或延遲相較基準值驟增 |
唯一性 | 每個真實實體或交易僅對應一筆記錄 | 重複鍵值數 / 鍵值總數 | 重複率相較歷史基準值暴增 |
一致性 | 同一事實在各系統間是否相符 | 不一致記錄數 / 已比對記錄數 | 跨系統不一致超出容許值 |
第一天就能衡量的三項指標
NIST QDAR 對資料品質的定義如下:有效性是指符合預期的語法、類型與範圍,完整性是指實際擷取的資訊占所有可取得資訊的比例,時效性是指真實事件發生到被記錄或可供使用之間的延遲。這些定義可以直接轉換成表中的公式。
衡量完整性需要一個外部分母。如果沒有預期的交易筆數、資產清單或來源端的控制總數,空白的資料饋送看起來反而很正常,因為 0 筆記錄中有 0 個欄位缺漏,結果會顯示為完美。如果您經營產品目錄,同樣的邏輯也有助於提升目錄的準確性與完整性:將收到的 SKU 與預期清單進行比對。
實用原則:如果說不出預期的總數,就無法衡量完整性。您衡量的只是已收到資料中的空白部分。
為什麼平均值會掩蓋問題
時效性是平均值最容易誤導人的地方。平均延遲二十分鐘,可能掩蓋了一小批晚了六小時才到的記錄,而這些遲到的記錄往往正是會改變庫存或資金決策的關鍵。請改為追蹤 p95 與 p99 的新鮮度。p95 代表 95% 的記錄都能達到的延遲上限,因此一旦長尾變差,立刻就能看出來。
準確性與有效性並不相同,兩者經常被混為一談。一筆銷售金額可以通過所有格式檢查,卻仍然歸屬於錯誤的門市。要發現這類問題,只能將記錄與可信來源進行抽樣比對,或核對總額,這也是為什麼資料驗證的實用範例會把格式檢查與跨來源比對結合使用。
唯一性與一致性同樣屬於比率檢查。重複鍵數除以總鍵數,可以告訴您同一筆交易是否被寫入兩次。不一致的記錄數除以比對的記錄數,則可以告訴您兩個系統對同一位客戶、價格或餘額是否一致。
先建立基準,再設定警示
在設定警示之前,先讓每項指標運行幾個正常週期。然後依兩種情況觸發警示:超出雙方約定上限的絕對違規,以及相較於基準,資料量、空值率或類別組成出現的突然變化。緩慢的漂移反而不如週二的資料饋送突然只剩平常一半的資料列來得重要。
依風險所在的決策設定門檻
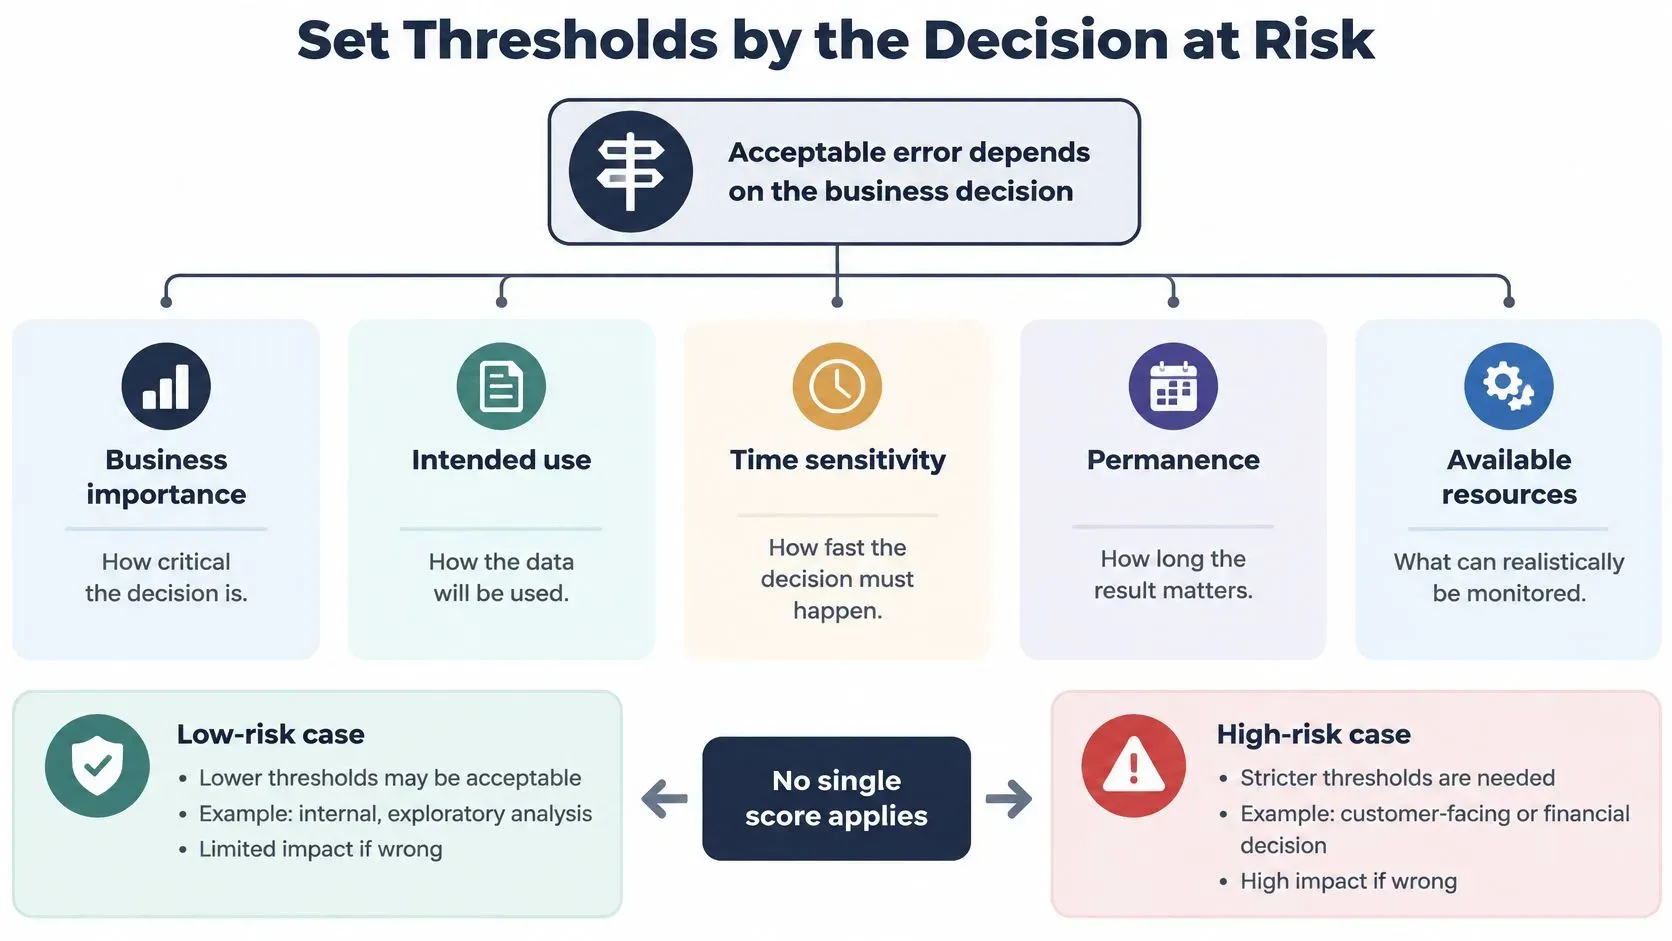
每日的高階主管營收報表可以容忍短暫的擷取延遲,詐欺訊號則不行。如果對兩者套用同一個新鮮度目標,不是報表被過度設計,就是風險檢查保護不足。門檻應該依決策而定,而不是籠統地依資料集而定。
NIST 資訊品質標準建議依據業務重要性、預期用途、時效性、持久性及可用資源,來設定可接受的錯誤程度。NIST 也從效用、完整性與客觀性三個面向定義資訊品質,這提醒我們:資料只需足以支撐其所服務的工作,不必更差,也不必過度追求完美。
決策 | 資料時效需求 | 負責人 | 何時需聯絡負責人 |
|---|---|---|---|
每日管理層營收報告 | 可接受數小時的短暫延遲 | 財務分析師 | 預測或董事會資料包將因此改變 |
庫存補貨 | 近乎即時 | 營運經理 | 有缺貨風險,或促銷活動將出錯 |
現金部位 | 當日或日內 | 財務主管 | 付款或發薪時間有風險 |
反洗錢或詐欺訊號 | 近乎即時 | 法遵負責人 | 風險評分出現任何重大變化 |
監管或法遵報告 | 須在申報截止時間前備妥 | 法遵負責人 | 申報前有控制措施失效 |
格式檢查不等於證明
語法、類型與範圍測試能攔下不可能正確的數值,但無法證明一個看似合理的數值確實正確。格式無誤的金額,可能掛在錯誤的門市、錯誤的客戶,或是重複的交易上。對於涉及資金的決策,請加入業務規則檢查(這筆訂單是否超出該客戶的信用模式)與對帳檢查(總額是否與來源系統一致)。
依業務影響程度分派警示,而非依失敗次數。五十個空白的選填欄位,重要性不及一條遺失的銀行資料串流。
實用的警示應包含什麼
- 資料集與未通過的規則:哪個資料串流未通過哪項檢查。
- 與基準的偏差:今日數值偏離正常水準的幅度。
- 下游影響:哪些報表、預測或模型會讀取這些資料。
- 負責團隊:第一個採取行動的指名人員。
對小型團隊而言,雜訊警示是最主要的成本。每一則低價值的警告,都會佔用高影響故障所需的注意力,最後大家乾脆不再理會該頻道。請每月檢視警示量。移除從未改變任何決策的規則,並強化曾發揮作用的規則。
持續監控與警示的運作方式
監控是一個管理循環,而不是在覺得不對勁時才瞄一眼的儀表板。ISO 8000-8 資料品質概念標準將品質視為管理流程中可衡量的對象。ISO 8000-8:2015 訂定衡量品質的基礎概念,ISO/TS 8000-81:2021 說明透過結構分析、欄位分析、資料集統計與關聯分析進行資料剖析,ISO 8000-100:2016 則為主資料新增可由電腦檢查的要求。簡單來說,就是先定義何謂良好,依排程對照衡量,並保留佐證紀錄。
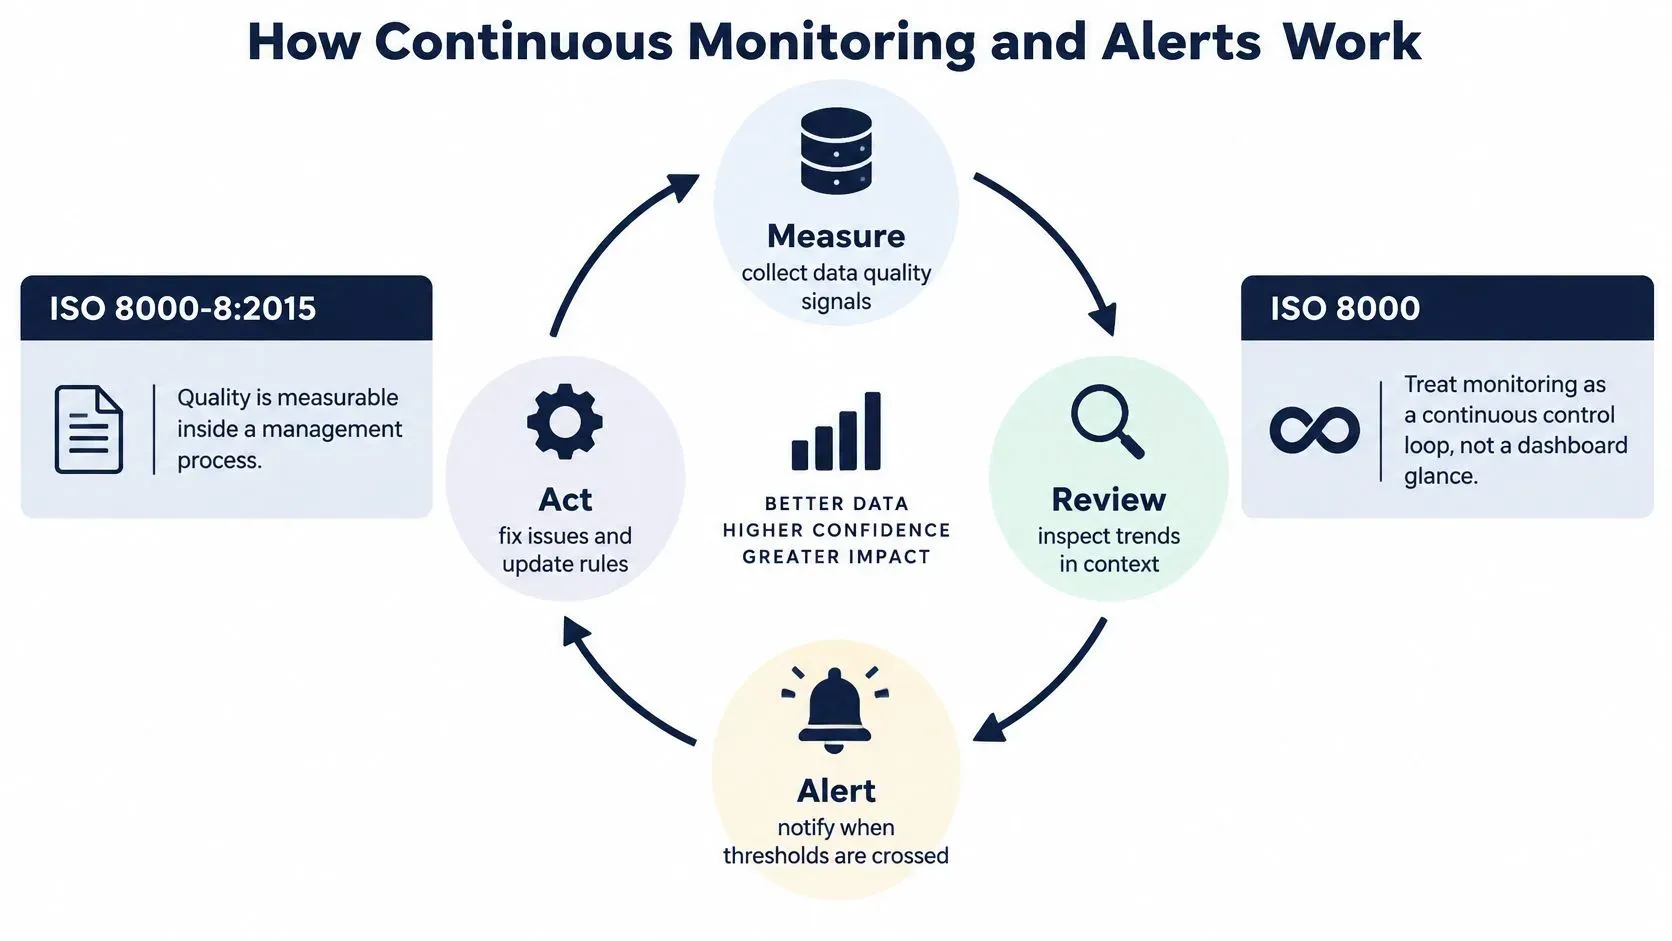
七步驟例行流程
- 確定決策並指定負責人。列出每個資料集所支援的報表和行動,然後為每個資料集指定一位負責人。沒有負責人,警示就會變成人人有責、卻無人負責。
- 建立基準檔案。在正常時期記錄資料列數、空值率、數值範圍、主鍵唯一性,以及資料表之間的關聯。之後每次執行的結果,都會與這份基準比較。
- 撰寫一組精簡的規則。涵蓋有效性、完整性、時效性、唯一性和一致性,另加一項針對準確性的對帳。為每條規則訂定與其決策掛鉤的服務水準。
- 每次載入或按排程執行規則。儲存每筆結果並附上時間戳記。保留歷史紀錄後,稽核人員或日後的你,都能清楚看到什麼時候哪裡出了問題。
- 與基準比較。當超出閾值,或資料量、空值、類別組成突然偏移時發出警示,因為偏移往往比明確的違規更早出現。你也可以在這一步偵測異常的銷售與退款,這類資料能通過格式檢查,但模式不對勁。
- 附上背景資訊發送警示。在同一則訊息中提供資料集、規則、偏差幅度、受影響的報表或模型,以及負責人。有了背景資訊,通知才能轉化為行動。
- 使用前先修正或隔離。將有問題的記錄排除在預測或董事會簡報之外,盡可能從源頭修正,並記錄原因。未記錄的原因會一再發生。
兩個值得預先規劃的特殊情況
來源系統的結構變更可能在一夜之間破壞資料表之間的關聯。只有在每次載入都執行關聯檢查,而非每月一次時,你的資料剖析步驟才能發現。來源延遲則是相反的陷阱:如果以實際到達的資料作為完整性的衡量基準,只到了一半的資料來源也會得到滿分。請改以預期數量為基準。
起始容許範圍應根據你自己的歷史資料調整,而不是照搬他人的數字。取可比較期間的滾動基準,將警示區間設為這些期間的正常波動幅度,並且只在經過檢視確認為誤報後才放寬。每週結束時,檢視哪些規則被觸發、哪些規則改變了決策。這項檢視能讓整個系統保持精簡。
改變規則的零售與財務案例
缺漏的門市資料和對不上的現金餘額,都可能通過基本的格式檢查,卻各自扭曲不同的業務決策。合適的品質測試取決於這些數字將用於驅動什麼決策。
零售促銷與庫存
對於按門市和 SKU 規劃的促銷活動,請以預期的門市與 SKU 數量為基準衡量完整性。如果只計算已到達的資料列,缺漏的門市資料可能被誤判為零需求。時效性目標也要設得嚴格:過時的庫存資料可能導致為貨架上已有的商品補貨,或在庫存售罄後仍繼續促銷。唯一性檢查能在重複交易膨脹需求、影響下一次訂貨之前將其攔截。
可執行的警示會指出受影響的門市、未通過的新鮮度檢查,以及面臨風險的補貨或促銷報表。這讓營運經理有機會在顧客走到收銀台之前,為這些門市暫停促銷。
財務現金與合規
在現金與合規決策中,準確性意味著將餘額與銀行或總帳對帳。數值格式正確,仍可能是錯的。若薪資與付款時間取決於現金數據,應在當日或日內進行檢查。一致性檢查應確認總帳與風險檔案中的客戶識別碼相符。反洗錢(AML)評分若出現重大變動,應交由專人審核,而不是等到每週週期。
每個資料集都需要一位指定的負責人,在數字出現偏差時負責回應。Synq 的 2025 年資料品質基準調查指出,近 20% 的受訪者曾經歷單一資料事故造成超過 10,000 美元的損失。調查也發現,缺乏有效測試的知識是最主要的挑戰,同時近 40% 的受訪者計劃增加對資料品質與可觀測性的投入。
警示越多,不代表品質越好。針對庫存、現金、預測與申報,列出一份簡短且有人負責的檢查清單,比冗長的檢查表更容易維護,也更容易採取行動。
這些控制措施用於支援營運流程,並不構成法律或合規建議。涉及受監管的決策時,請向貴公司的合規主管或顧問確認相關要求。
監控文件、圖像與其他輸入
多數監控建議僅止於資料表中的空值、結構變更與重複資料。如今,AI 分析也會讀取文件、電子郵件、圖像、音訊與感測器數據,而這些輸入的失誤方式更不易察覺。掃描的發票沒有空值率,它的問題是小數點被誤讀。
insideHPC 報導的一份 2025 年企業 AI 信任度報告發現,目前不到三分之一的組織會將非結構化資料輸入 AI 模型,42% 的資料與分析主管仍不信任其 AI/ML 的輸出結果,而且51% 認為技能缺口是可觀測性成熟度的主要障礙。只有一小部分組織會對這些輸入實施結構化的可觀測性或自動化品質檢查。
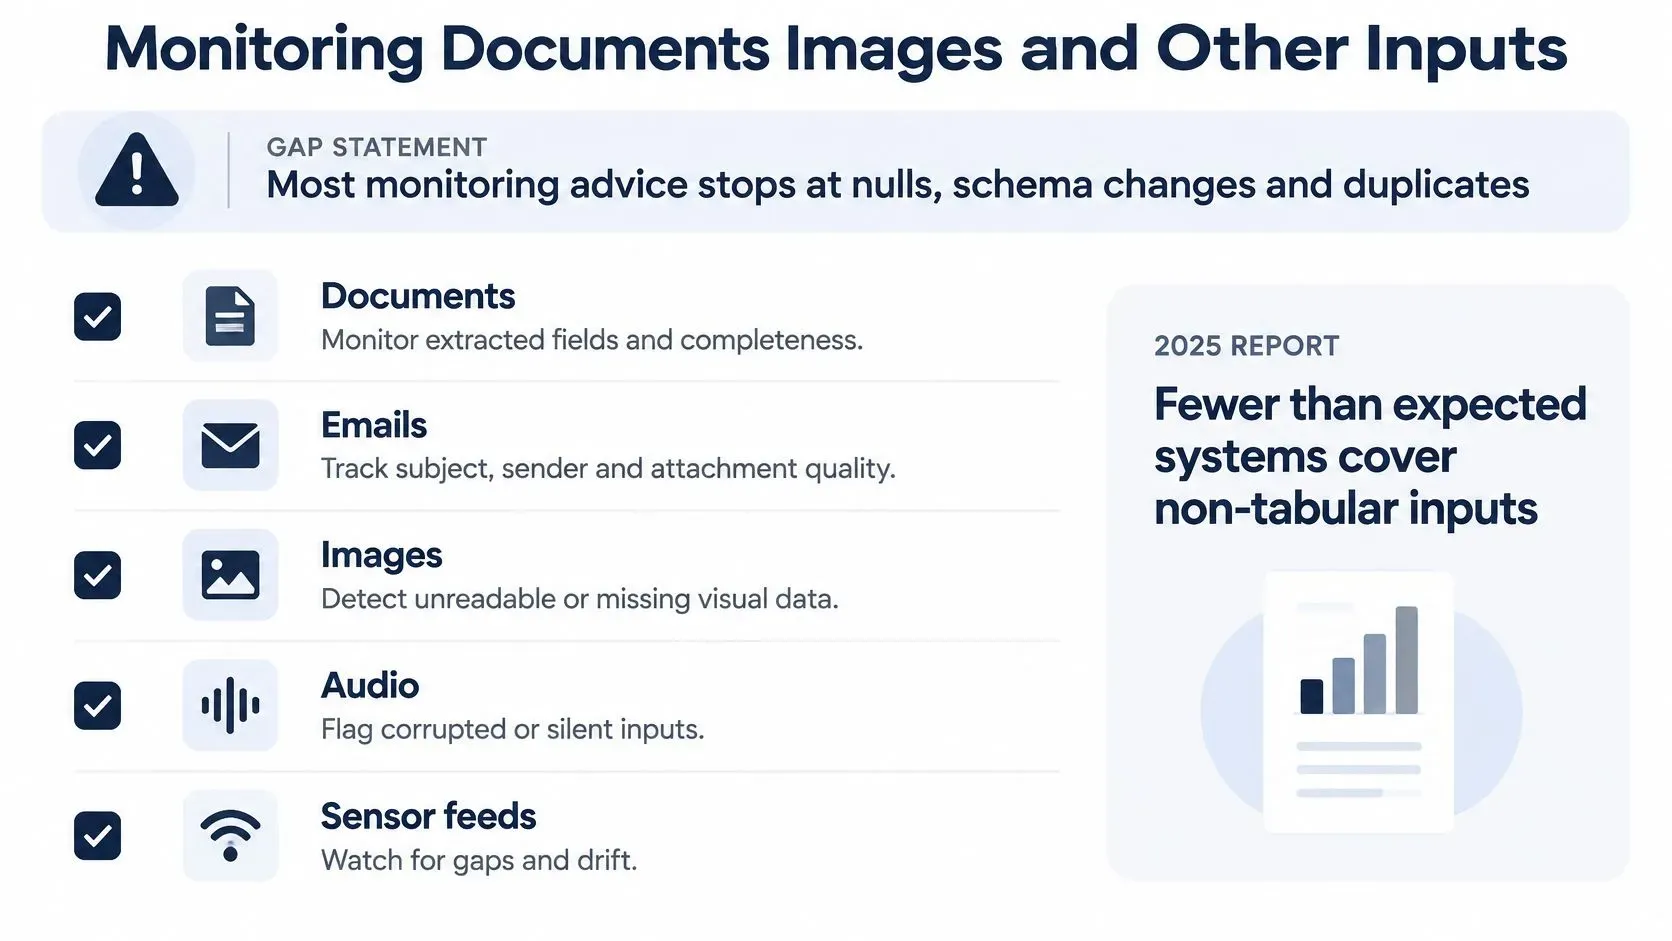
轉化六大維度
- 完整性:檔案遺失、合約缺頁,或缺少來源、作者與時間戳記等中繼資料。
- 有效性:檔案類型符合預期、擷取的文字可讀,且時間戳記能解析為真實日期。
- 準確性:針對掃描發票,抽樣檢查金額與日期並與原始文件比對,得出OCR 錯誤率。
- 唯一性:同一份合約、電子郵件或送貨照片以不同檔名被重複匯入。
- 時效性:仍然是指從現實事件發生到檔案可供分析之間的延遲。
- 一致性:標籤與分類在不同人員、據點與時間之間含義相同。
僅適用於這類輸入的檢查
有三項控管沒有對應的標準表格做法。標註一致性在人工為圖片加標籤或為電子郵件分類時尤其重要,因為兩位審核人員採用不同標準,會讓你的分析建立在雜訊之上。來源溯源記錄檔案由哪個系統或哪位人員產生,讓你能將有問題的洞察追溯到源頭。語意漂移則是指某個類別的含義悄悄改變,例如客服標籤原本只涵蓋投訴,後來也納入退款,而資料結構本身並沒有任何變動。
必須明確指出哪些環節需要人工審核。法律措辭、臨床記錄,以及任何細微的語意錯誤就會改變預測、風險判斷或客戶處理方式的情況,都需要人來把關。自動化能可靠地標示缺少的時間戳記,或突然升高的 OCR 錯誤率,但無法判斷細微的語境、郵件中的諷刺語氣,或是反轉義務的條款。
無需專家即可執行的入門檢查組合
- 檔案到達檢查:依排程核對是否收到預期的檔案及數量。
- 中繼資料檢查:來源、作者與時間戳記齊全且可解析。
- 擷取抽樣:每個週期人工複查少量文件,找出 OCR 或轉錄錯誤。
- 重複檢查:在匯入前比對檔案雜湊值或文件 ID。
- 審核佇列:將低信心度的擷取結果交給指定審核人員確認後再使用。
把檢查放在牽動資金的決策上
有用的監控規則保護的是決策,而不只是資料欄位。請挑選可能改變補貨訂單、現金計畫或董事會預測的檢查,並決定檢查失敗時由誰處理。
你的第一週
- 列出三項決策,即本月若數字有誤就會造成損失的決策,例如補貨、現金或董事會預測。
- 為每項決策設定檢查,涵蓋預期記錄、有效數值、與可信來源的一致性,以及資料的更新時效。
- 指定負責人,並寫明何時應通知該人員。
- 當高影響規則失敗時,暫停或標示受影響的報表,讓有疑問的數字在左右決策之前先經過審查。
- 一週後檢討警示。保留能促成有效行動的規則,移除不會改變決策的規則。
ELECTE 讓你無需分析師也能進行資料分析。其 AI Agent 可以分析營收偏移、比較預測模型,並準備董事會簡報。排程報表使用最新資料,並說明自上一份報表以來的變化。閾值仍由你的團隊設定,如何回應也由你們決定。
將你的銷售、會計與銀行資料來源連接到 ELECTE,集中存取資料,並透過儀表板與 KPI 進行檢視。在下一次董事會資料包之前,請為你業務中牽動資金的三項決策指定負責人,並設定閾值與警示。
留言
尚無留言——開始討論吧。