دليل شامل لذكاء الأعمال للشركات الناشئة
تعرّف على ذكاء الأعمال للشركات الناشئة: اختبارات الجاهزية، ومؤشرات الأداء الرئيسية حسب الوظيفة، وحزم تقنية مبسّطة، وخطة مدتها 90 يومًا تربط كل رؤية بقرار.
أفاد أكثر من 80% من المشاركين بأن مؤسساتهم لم تلاحظ أثرًا ملموسًا على مستوى الربح التشغيلي (EBIT) على مستوى المؤسسة من الذكاء الاصطناعي، رغم أن 71% أفادوا باستخدام منتظم للذكاء الاصطناعي التوليدي في إحدى وظائف الأعمال، وفقًا لـالاستطلاع العالمي لشركة McKinsey لعام 2025. هذه نقطة انطلاق مفيدة لأي شركة ناشئة: فتبنّي التقنية وتحسين الربح التشغيلي ليسا إنجازًا واحدًا.
قد يكون لديك بالفعل سجلات عملاء، وملفات تصدير للمدفوعات، وتقارير حملات، وملفات مخزون. السؤال الأصعب هو ما إذا كان بإمكان أي شخص استخدامها لتحديد ما يجب إعادة طلبه، أو أي العملاء يحتاجون إلى اهتمام، أو ما هو المبلغ الذي يمكن للشركة إنفاقه بأمان.
ذكاء الأعمال للشركات الناشئة يربط تلك السجلات بالقرارات. ولا يتطلب الأمر البدء بتوقعات متقدمة أو محلل متفرغ. فجدول بيانات موثوق يمكن أن يكون أكثر فائدة من لوحة معلومات مبهرة مبنية على تعريفات غير متسقة.
ابدأ بالتحقق من القرارات التي يمكن لبياناتك دعمها. ثم اختر مؤشرات ذات معنى، وبنية تقنية ميسورة التكلفة، وروتين مراجعة يسجّل ما تغيّر. يصبح التنبؤ والأتمتة مفيدَين عندما يمكنك التحقق من مدخلاتهما، وفهم حدودهما، وتكليف شخص بالتصرف بناءً عليهما.
لماذا تغرق الشركات الناشئة في البيانات وما زالت تخمّن
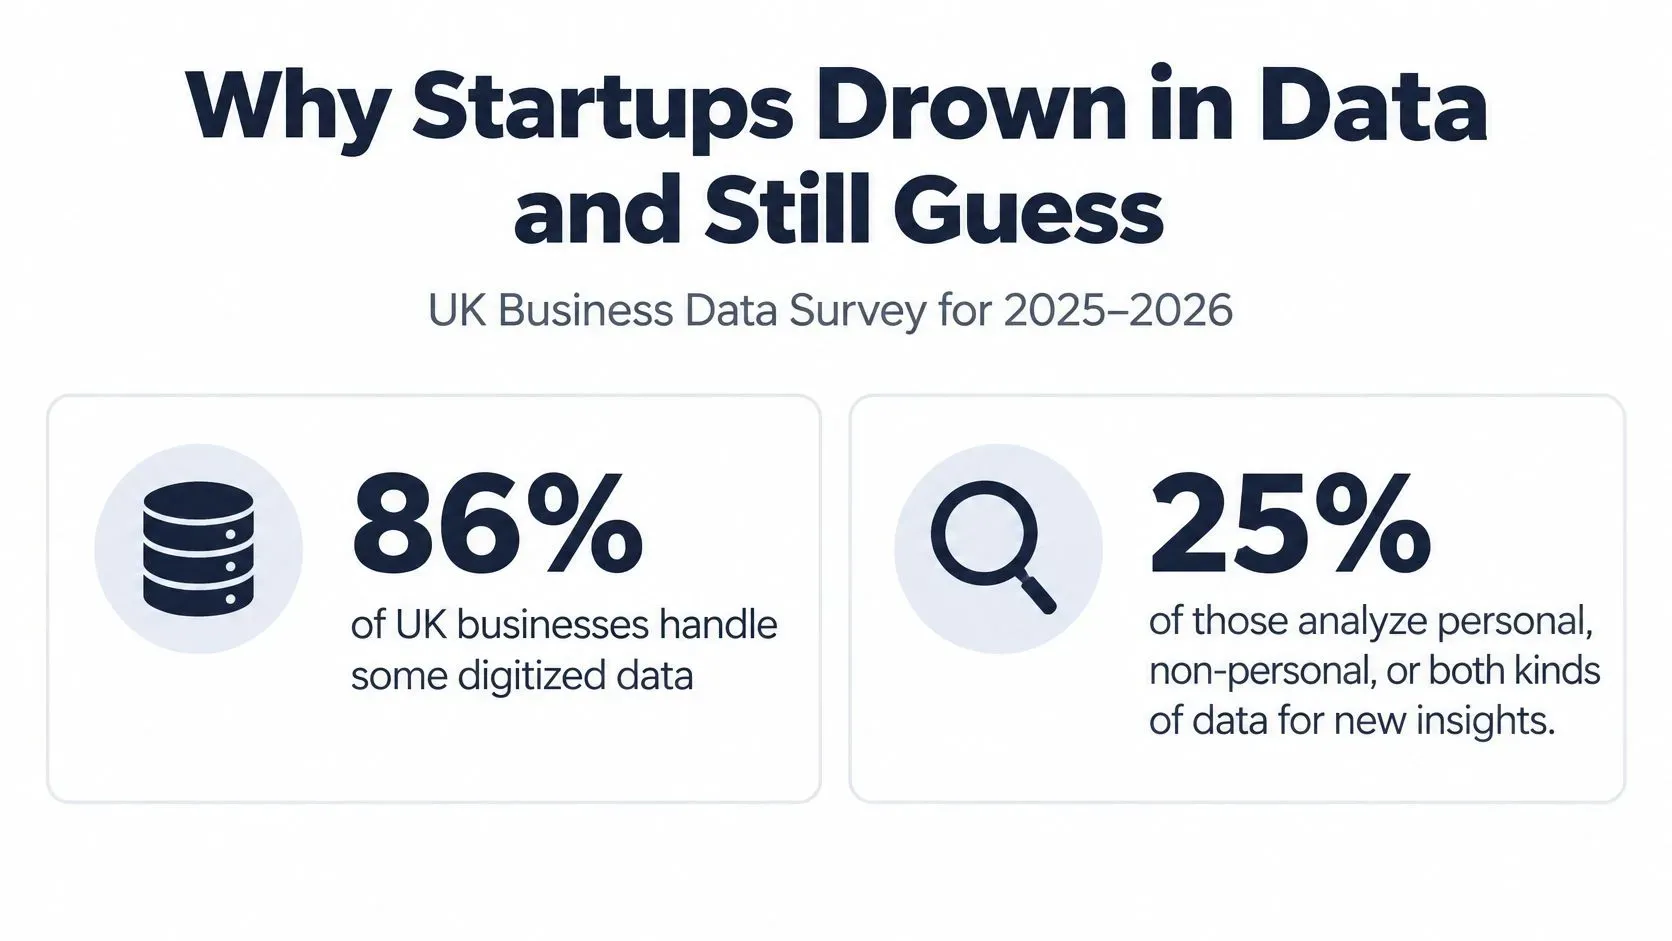
في استطلاع بيانات الأعمال في المملكة المتحدة لعامي 2025–2026، تعاملت 86% من الشركات البريطانية مع بعض البيانات الرقمية، لكن 25% فقط من هذه الشركات حلّلت بيانات شخصية أو غير شخصية أو كليهما لتوليد رؤى جديدة. بلغت معدلات التحليل 35% بين الشركات الصغيرة و26% بين الشركات متناهية الصغر. وتحسّنت العمليات الداخلية بفضل البيانات دائمًا أو في معظم الأحيان لدى 11% فقط من الشركات الصغيرة، مقارنة بـ29% من الشركات الكبيرة.
هذه الفجوة مألوفة. فمؤسس الشركة يفتح Stripe، ومدير العمليات يحمّل ملفًا بنكيًا، والبائع يشارك لقطة شاشة من نظام إدارة علاقات العملاء (CRM). ومع ذلك، ينتهي نقاش التسعير يوم الاثنين بتفسيرات متضاربة لأن كل شخص يستخدم تعريفًا مختلفًا للإيراد.
حلقة قرار، وليست قسمًا
يعني ذكاء الأعمال تنظيم سجلات الشركة بحيث يستطيع الأشخاص فهم الأداء والتصرف بناءً عليه. فكّر في قمرة قيادة بعدادات تعمل بكفاءة، بدلًا من حظيرة مليئة بقطع غيار.
الحلقة المفيدة تتضمن مراحل واضحة:
- الثقة بالسجلات. تأكّد من أن الطلبات والمبالغ المستردة والفواتير والمدفوعات لم تُخلط أو تُحتسب مرتين.
- قياس القرار. اعرض المؤشر الذي يحدّد ما إذا كان أحدهم سيغيّر التسعير، أو الشراء، أو التوظيف، أو التواصل مع العملاء.
- تكليف المسؤولية بالتصرف. حدّد الشخص القادر على الاستجابة.
- التحقق من النتيجة. سجّل ما إذا كان التدفق النقدي، أو معدل التحويل، أو توفر المخزون، أو الهامش قد تغيّر.
تبني الذكاء الاصطناعي ليس بديلاً عن هذه الحلقة. يمكن للعناوين الرئيسية أن تصف أي شيء بدءًا من المساعدة الكتابية العرضية وصولاً إلى الأنظمة التشغيلية المتكاملة، لذا تنتج تعريفات الاستطلاعات المختلفة أرقام تبني مختلفة. لا شيء من هذا يحدد عائد استثمارك الخاص.
قيّم جاهزيتك قبل مقارنة الموردين. يحتاج نظامك العملي إلى فحوصات بيانات خاصة بالقرارات، ومؤشرات أداء وظيفية رئيسية، ومجموعة أدوات يمكن التحكم بها، وروتين للطرح، وطريقة لاختبار نتائج تسرب العملاء أو المخزون. هذه مسؤوليات تشغيلية، وليست ميزات تشتريها وتنساها.
الأساس الأدنى من البيانات قبل تبني ذكاء الأعمال
الجاهزية بوابة لكل قرار، وليست حكمًا على شركتك. يمكن أن تكون جاهزًا لمراقبة التدفق النقدي بينما لا تزال غير جاهز للتنبؤ بالطلب الموسمي.
يذكر استعراض لتبني الذكاء الاصطناعي في الشركات الصغيرة والمتوسطة والعوائق التي تواجهها أرقام منظمة التعاون الاقتصادي والتنمية (OECD) التي تُظهر أن 39% من الشركات الصغيرة والمتوسطة استخدمت تطبيقات الذكاء الاصطناعي في عام 2025، ارتفاعًا من 26% في عام 2024، بينما ظل 67% من غير المستخدمين غير متأكدين من كيفية استخدام الذكاء الاصطناعي التوليدي أو فهم مخاطره. كما يصف الاستعراض عقبات تتعلق بالتكامل، والبيانات الخاصة بالصناعة، والتمويل، والخبرة التحليلية.
اختبر القرار قبل المنصة
استخدم ما يلي كأساليب إرشادية للتخطيط، وليس ضمانات إحصائية. يجب أن يغطي السجل التاريخي الصحيح السلوك الذي تحاول فهمه، ويجب أن يحتوي على سجلات متسقة.
جاهزية ذكاء الأعمال حسب نوع القرار
القرار | الحد الأدنى من البيانات التاريخية | الحقول التي يجب توحيدها أولاً | هل يكفي جدول بيانات؟ |
|---|---|---|---|
الوضع النقدي والمدة التشغيلية المتبقية | ابدأ بأرصدة مُسوّاة وبنود بنكية وفواتير كاملة؛ نافذة بداية استرشادية تتراوح بين 4 و8 أسابيع | التاريخ، المبلغ، الفئة، الكيان، العملة | نعم، إلى أن يتعلق الأمر بكيانات متعددة |
تنبيهات نفاد المخزون أو انخفاض التغطية | نقطة انطلاق تخطيطية تتراوح بين 8 و12 أسبوعًا من المبيعات والمخزون المتاح | رمز المنتج (SKU)، الموقع، الكمية، الطابع الزمني | نعم بالنسبة لمستودع واحد |
معدل التحويل من عميل محتمل إلى إغلاق صفقة | دورة مبيعات كاملة؛ نافذة مراجعة استرشادية تتراوح بين 30 و90 يومًا | المصدر، المرحلة، المسؤول، تاريخ الإنشاء وتاريخ الإغلاق | نعم إذا كان العدد أقل من بضع مئات من العملاء المحتملين شهريًا |
العرض الترويجي أو رفع السعر | نقطة انطلاق تخطيطية تتمثل في 2 إلى 3 حملات قابلة للمقارنة | رمز المنتج (SKU)، السعر، الخصم، القناة، الوحدات | فقط إذا كانت الحملات مُسجَّلة بالطريقة نفسها |
توقع الطلب | نقطة انطلاق تخطيطية تتراوح بين 12 و24 شهرًا أو موسم كامل | مبيعات رمز المنتج (SKU) اليومية، مؤشر العرض الترويجي، مؤشر نفاد المخزون | لا |
احتفاظ الفوج (Cohort) | نقطة انطلاق تخطيطية من 6 أشهر أو أكثر من معرّفات عملاء ثابتة | معرّف العميل، تاريخ التسجيل، النشاط، الإيرادات | لا بالنسبة للأفواج الإحصائية |
تبدأ مراقبة السيولة النقدية بما تملكه وما عليك من التزامات؛ كما يحتاج حساب فترة الاستمرارية إلى تقدير موثوق لمعدل الاستهلاك. أما تنبيهات المخزون فتتطلب سجلات مخزون محدّثة، لأن تاريخ المبيعات وحده لا يكفي لمعرفة المتاح فعليًا. وتحليل التحويل يحتاج إلى أسماء مراحل متسقة ووقت كافٍ لوصول العملاء المحتملين إلى نتيجة.
تتطلب مقارنات الحملات الترويجية ظروفًا متشابهة. فحملة خلال عطلة ليست مقارنة نظيفة مع فترة تداول عادية. وبالمثل، لا يمكن لتاريخ طلب قصير أن يُثبت موسمية سنوية، ولا يمكن لمجموعة عملاء حديثة أن تكشف عن معدل احتفاظ طويل الأمد.
وحّد البيانات قبل تجميعها
امنح كل عميل أو طلب معرّفًا ثابتًا. استخدم منطقة زمنية موحدة، ومعالجة متسقة للعملات، وتنسيقًا موحدًا لرموز المنتجات (SKU)، وتعريفات مكتوبة واضحة لمصطلحي نشط ومنسحب. ولتوضيح كيفية ارتباط هذه السجلات ببعضها، اطّلع على النمذجة المفاهيمية للبيانات للفرق.
يمكن الاستمرار في استخدام جداول البيانات طالما يوجد مسؤول محدد قادر على مطابقتها مع المصدر أسبوعيًا دون الحاجة إلى عمليات ربط يدوية هشة. حدّد عتبة جودة موثّقة تناسب طبيعة القرار. فعلى سبيل المثال، يمكن أن تؤدي عتبة افتراضية بنسبة 5% من الصفوف الفاشلة إلى إطلاق تحذير ومراجعة بشرية، لكن القرارات عالية التأثير قد تتطلب ضوابط أكثر صرامة.
قاعدة عملية: صنّف القرار بالأخضر عندما تتطابق مدخلاته، وبالأصفر عندما يحتاج شخص ما إلى تقييد النتيجة أو توضيحها، وبالأحمر عندما يمكن لسجلات مفقودة أو غير متسقة أن تعكس اتجاه القرار.
اجمع المعلومات الشخصية الضرورية فقط، وقيّد الوصول إليها، ووثّق ترتيبات الاحتفاظ بها ومعالجتها قبل ربط سجلات العملاء بأي منصة.
مؤشرات الأداء الرئيسية للشركات الناشئة حسب الوظيفة التي تُغيّر القرار
اختر القرار أولًا، ثم حدّد طريقة القياس. فمسؤول المبيعات لديك يحتاج إلى معرفة القناة التي تستحق الميزانية، لا إلى معرفة ما إذا كان الرسم البياني في ارتفاع.
احتفظ بمقياس رئيسي واحد لكل وظيفة إلى أن يبدأ أحدهم بالتصرف بناءً عليه بانتظام. وينبغي أن تكون المقاييس الداعمة مفسِّرة للمقياس الرئيسي بدلًا من أن تخلق أولويات متنافسة.
مؤشرات الأداء الرئيسية للشركات الناشئة حسب الوظيفة
الوظيفة | مؤشر الأداء الرئيسي | التعريف المبسط | القرار الذي يؤثر فيه | وتيرة المتابعة |
|---|---|---|---|---|
الإيرادات | صافي معدل الاحتفاظ بالإيرادات أو نمو الإيراد الشهري المتكرر | NRR = (الإيراد الشهري المتكرر الافتتاحي + التوسع − الانكماش − التسرب) / الإيراد الشهري المتكرر الافتتاحي | التسعير، التعبئة، التوظيف | أسبوعيًا |
الاحتفاظ بالعملاء | تسرب العملاء ومعدل الاحتفاظ بالأفواج المبكرة | العملاء المفقودون / العملاء عند البداية؛ النسبة النشطة بعد الشهر الأول والشهر الثالث | تحسينات الإعداد والنجاح | شهريًا |
المبيعات | معدل تحويل العملاء المحتملين واسترداد تكلفة الاكتساب | الصفقات المغلقة / العملاء المحتملون؛ تكلفة الاكتساب / هامش الربح الإجمالي الشهري لكل عميل | القناة التي تحتفظ بالميزانية | أسبوعيًا |
العمليات | معدل نفاد المخزون وعدد أسابيع التغطية | وحدات المخزون النافدة / وحدات المخزون النشطة؛ المخزون المتوفر / الطلب الأسبوعي السابق | إعادة الطلب والمخزون الاحتياطي | يوميًا أو أسبوعيًا |
المالية | مدة استمرار السيولة النقدية وخطأ التوقعات | السيولة النقدية / معدل الاستهلاك الشهري الصافي؛ نسبة الخطأ المطلقة مقارنة بالفعلي | تجميد الإنفاق أو توقيت جمع التمويل | أسبوعيًا |
التسويق | هامش المساهمة بعد الإعلانات | (الإيرادات − تكلفة البضاعة المباعة − الإنفاق الإعلاني) / الإيرادات | إيقاف أو توسيع حملة ما | أسبوعيًا |
افهم الصيغة دون أن تفوّت القرار
MRR تعني الإيراد المتكرر الشهري. صيغة الإيراد الموضحة تحسب صافي الاحتفاظ بالإيراد من العملاء الحاليين، وليس إجمالي نمو MRR: العملاء الجدد يندرجون ضمن جسر MRR منفصل. هذا التمييز يساعدك على فصل أداء اكتساب العملاء عن التوسع وخسارة العملاء.
فقدان الحسابات (Logo churn) يحتسب حسابات العملاء المفقودة. اقرنه بمعدل الاحتفاظ لدى العملاء الذين انضموا خلال الفترة نفسها، ويُسمى ذلك كوهورت، حتى لا تختفي مشكلة التأهيل داخل رقم إجمالي للمستخدمين النشطين.
CAC، أو تكلفة اكتساب العميل، يجب أن تشمل مصاريف الاكتساب التي اتفقتم على احتسابها. حساب فترة استرداد هذه التكلفة يعتمد على إجمالي الربح، وليس الإيراد، لأن الإيراد ليس متاحًا بالكامل لاسترداد إنفاق الاكتساب.
المقياس الذي لا يغيّر نتيجة أي اجتماع هو مجرد زينة.
قيّم النتائج جنبًا إلى جنب مع الدقة
بالنسبة للمخزون، التنبؤ الأفضل إحصائيًا ليس بالضرورة قرار شراء أفضل. وجدت دراسة حول التحكم في المخزون باستخدام بيانات مسابقة التنبؤ M5 أن العلاقة بين دقة التنبؤ وتكاليف المخزون تتغير بحسب تكاليف التخزين، وتكاليف المبيعات المفقودة، وأوقات التوريد، وأنماط الطلب.
راجع المخزون الزائد والمبيعات الفائتة جنبًا إلى جنب مع خطأ التنبؤ. بالنسبة للمالية، نسبة الخطأ المطلق تعني خطأ التنبؤ المطلق مقسومًا على القيمة الفعلية؛ ومتوسط هذه القيم يعطي MAPE. تجنب استخدام هذا المقياس عندما تكون القيم الفعلية صفرًا أو قريبة من الصفر، وافحص بدلًا من ذلك خطأ العملة المطلق.
هناك فرقان مهمان في نموذج العمل:
- الأسواق الإلكترونية: افصل القيمة الإجمالية للسلع المتداولة عن نسبة العمولة والإيراد المعترف به.
- الشركات الناشئة في الأجهزة: أبقِ الإيراد المسجّل منفصلًا عن النقد المحصّل والتزامات المخزون.
صيغة هامش المساهمة في الجدول هي هامش بعد تكاليف المنتج والإعلان، وليست بالضرورة الربح المحمّل بالكامل. أضف التكاليف المتغيرة الأخرى عندما تؤثر على اقتصاديات الحملة.
استخدم كيفية اختيار المقاييس ذات المعنى لصقل تعريفاتك. ضع دائرة حول الصفوف التي ستراجعها هذا الشهر واترك الباقي خارج لوحة التشغيل.
خيارات مكدس البيانات التي يمكن لفريق ناشئ تشغيلها
مكدس البيانات الخاص بك هو الترتيب المستخدم لجمع السجلات وتخزينها وإعدادها وعرضها. المستودع هو مخزن تحليلي مركزي؛ والتحويلات هي الخطوات التي تنظف محتوياته وتعيد تشكيلها.
اختر ترتيبًا يستطيع فريقك الحفاظ عليه عندما يكون أحدهم في إجازة أو عندما يتغير تنسيق ملف التصدير. الخيار الأبسط القابل للاستمرار عادة ما يكون أكثر فائدة من الخيار الأكثر مرونة لكنه غير مكتمل.
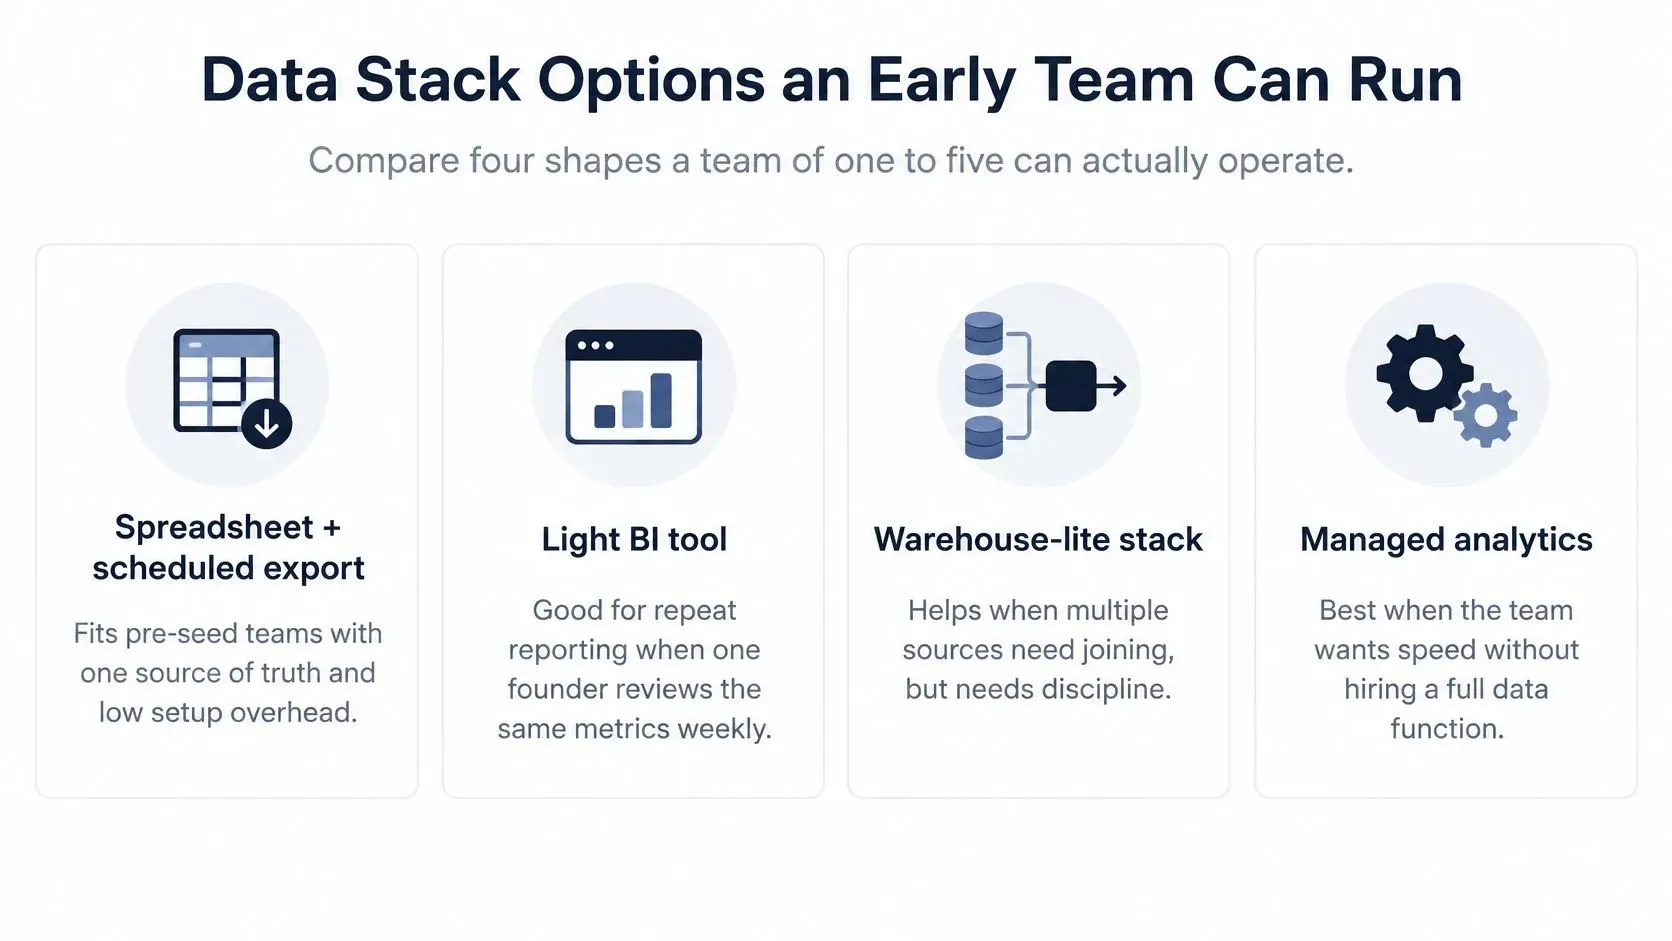
خيارات مكدس تحليل الأعمال في المرحلة المبكرة
الخيار | الأنسب عندما | المهارات المطلوبة | يتعطل عندما |
|---|---|---|---|
جدول بيانات وتصدير مجدول | مصدر واحد، مرحلة ما قبل التمويل الأولي، أسئلة أسبوعية | إلمام المؤسس بجداول البيانات | ثلاثة مصادر أو أكثر أو خلافات حول الإصدارات |
أداة BI خفيفة على قاعدة بيانات | عندما يكتب أحدهم SQL ويكون السجل التاريخي نظيفًا | أساسيات SQL | عدم وجود مالك محدد للمقاييس أو الوصول |
تحليلات شاملة للمنشآت الصغيرة والمتوسطة | توقعات وتقارير دون الحاجة لتوظيف مختص بيانات | مشغّل، وليس مهندسًا | عندما تحتاج إلى نموذج مؤسسي مخصص |
مستودع بيانات وتحويلات وBI | منتجات متعددة ومالك بيانات معيّن بالاسم | وقت محلل أو مهندس | فريق صغير جدًا بلا ساعات صيانة متاحة |
طابِق التعقيد مع قدرتك على الصيانة
جداول البيانات والتصدير المجدوَل: ينجح هذا الأسلوب عندما يستطيع شخص ما تتبّع كل رقم إجمالي معروض إلى مصدره. ونقطة ضعفه عادةً هي الملكية والمطابقة، لا شكل الرسوم البيانية.
أدوات ذكاء الأعمال الخفيفة: طبقة تقارير على طراز Metabase تناسب فريقًا قادرًا على كتابة SQL، وهي اللغة المستخدمة للاستعلام عن قواعد البيانات. اختبر سؤالاً تمثيليًا في غضون بعد ظهر واحد بدلاً من بناء نموذج أولي واسع. تحقق من الصلاحيات وتعريفات المقاييس قبل إتاحة الوصول الذاتي.
تحليلات شاملة للشركات الصغيرة والمتوسطة: يقلّل هذا الخيار الحاجة إلى تجميع مكونات منفصلة. استخدم اختبار اتصال قصير أثناء التقييم: ارفع ملفًا تمثيليًا أو اتصل بمصدر مدعوم، ثم تحقق مما إذا كان بإمكانك فحص الإجماليات وفهم المخرجات وتصديرها. سرعة الاتصال وحدها لا تثبت الجاهزية التحليلية.
المستودع والتحويلات وذكاء الأعمال: يمنح هذا الخيار المحلل أو المهندس تحكمًا أكبر في عمليات الربط والتاريخ والتعريفات المخصصة. كما يخلق مسؤولية عن أعطال خطوط المعالجة، وتغييرات المخطط، والصلاحيات، والتكاليف المتكررة. خصّص ميزانية لوقت الصيانة إضافة إلى الاشتراكات.
اربط المصادر بترتيب مفيد
ابدأ بالمحاسبة أو المدفوعات وإدارة علاقات العملاء (CRM). أضِف المخزون لقرارات الشراء أو أحداث المنتج لسلوك العملاء. أدخِل سجلات الإعلانات إلى النظام بعد تحديد هامش المساهمة، حتى لا تخلط تقارير الحملات بين الإيراد والقيمة الاقتصادية.
لوضع الأمور في سياقها المعماري، يقارن دليل تكاليف البنية المعمارية للبيانات للشركات الصغيرة والمتوسطة بين أساليب تخزين البيانات. طابق قرارات جاهزيتك الخضراء مع بنية يمكنك تشغيلها فعليًا، بدلاً من شراء بنية تحتية للتعويض عن المدخلات الحمراء.
خارطة طريق مدتها 90 يومًا من الانتصارات السريعة إلى الحوكمة
تعامل مع هذا كجدول تشغيل مقترح، لا كوعد بأن كل شركة ناشئة ستصل إلى الأتمتة في نفس الإطار الزمني. لكل مرحلة مسؤول وسبب للتوقف.
الأيام 1–14: إنشاء صفحة مفيدة
- اختر القرارات الخضراء الأكثر أهمية للمؤسس.
- اكتب تعريفات موجزة للإيراد، والعميل النشط، والتسرّب.
- اربط أو صدّر مصدرًا ماليًا ومصدرًا تجاريًا.
- انشر صفحة أسبوعية تعرض الرصيد التشغيلي، وخط المبيعات أو الإيراد، وتنبيهًا تشغيليًا.
- عيّن مراجعًا واحجز اجتماعًا دوريًا قصيرًا.
المسؤول: مؤسس أو مسؤول عمليات. قاعدة التوقف: لا تنشر مقياسًا على أنه موثوق إذا تعذّرت مطابقته مع السجلات الأساسية.
ينبغي أن تجيب الصفحة عن سؤال عملي، مثل ما إذا كانت التحصيلات تحتاج إلى اهتمام قبل دفعة المورد التالية. تجنّب إضافة رسوم بيانية لمجرد أن أداة الربط تتيحها.
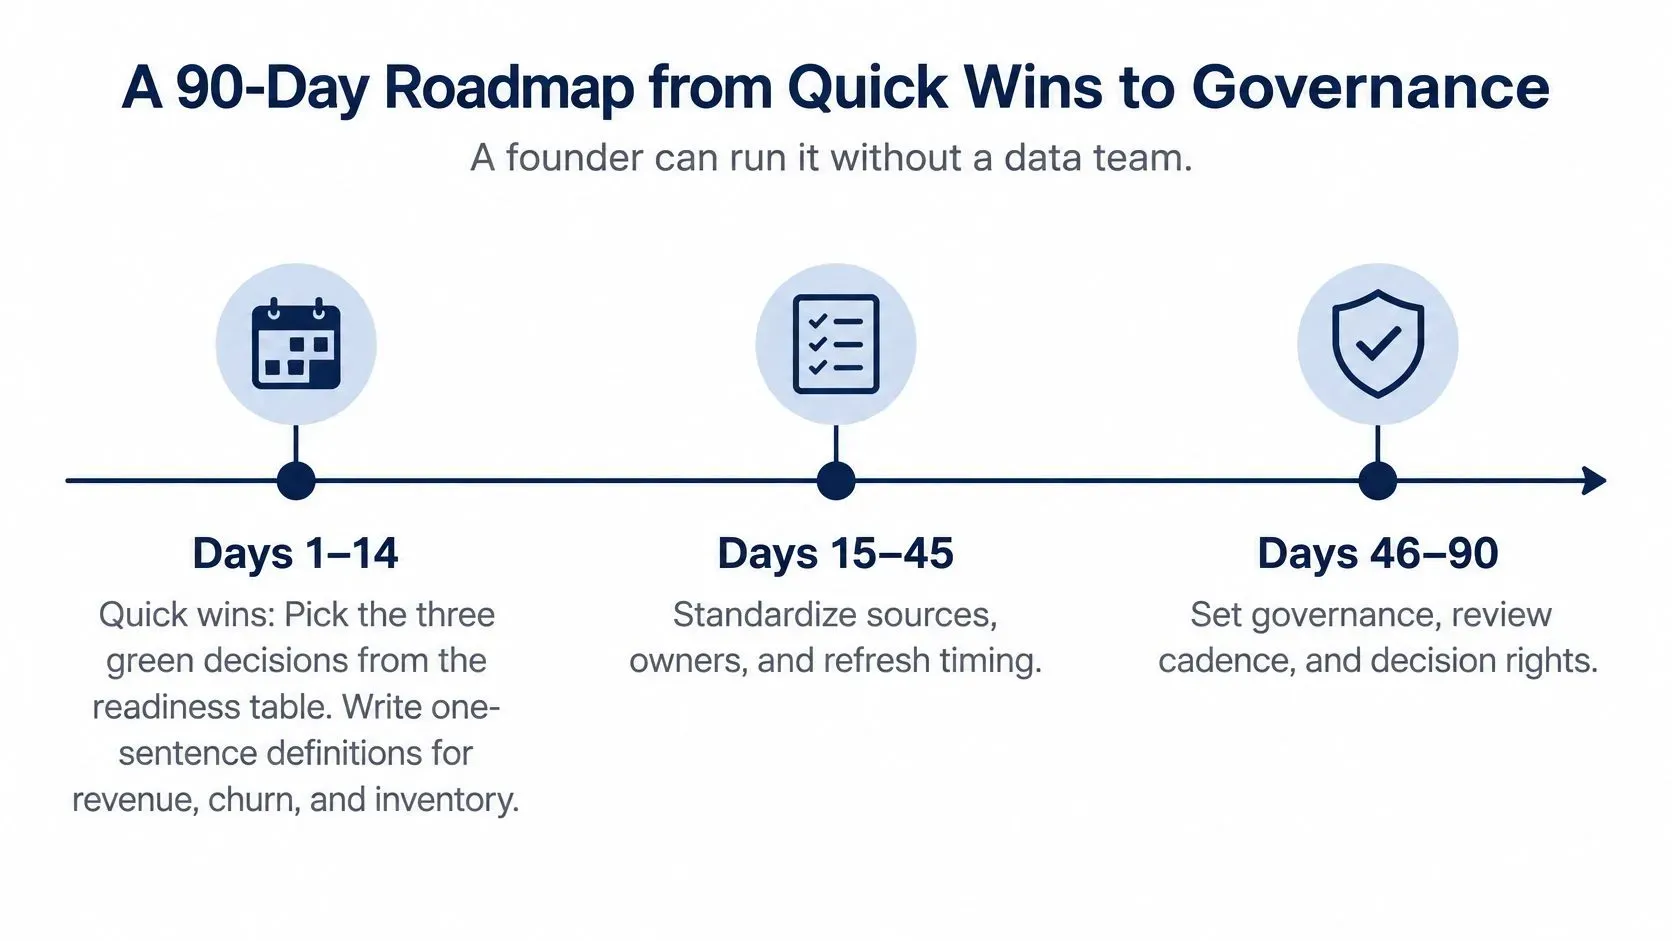
الأيام 15–45: اجعل المراجعة قابلة للتكرار
- أضِف مؤشر الأداء الوظيفي المطابق وحدًّا مستهدفًا أو عتبة إجراء.
- وفّق الإجماليات وفق جدول أسبوعي ثابت وسجّل التباينات.
- سجّل كل رؤية بتاريخها ومصدرها والإجراء المتخذ بشأنها.
- احذف الرسوم البيانية التي لا تُستخدم في اتخاذ القرارات.
المسؤول: القائد الوظيفي المخوَّل بالموافقة على الإجراء. قاعدة التوقف: لا تُضِف أتمتة إضافية ما دامت إخفاقات التوفيق المتكررة قائمة دون حل.
يمكن للملخصات بلغة واضحة أن تساعد الزملاء على فهم التغيير دون الحاجة إلى تفسير كل رسم بياني. يقدّم دليل MyMentions حول أدوات الذكاء الاصطناعي لملخصات البيانات السردية نقطة انطلاق مفيدة لتقييم هذا الشكل من أشكال التقارير. اشترط أن تحتفظ الملخصات بفترة التقرير وتعريف المقياس والقيود ذات الصلة.
الأيام 46–90: إضافة حوكمة خفيفة
يُنظّم إطار إدارة مخاطر الذكاء الاصطناعي الصادر عن NIST إدارة المخاطر المستمرة حول محاور الحوكمة والتخطيط والقياس والإدارة، بما في ذلك إمكانية الرصد والتتبع لاكتشاف التغيرات في الأداء.
- الحوكمة: حدِّد الجهة المخوَّلة بالموافقة على تغييرات التعريفات والإجراءات المؤتمتة.
- التخطيط: اربط كل تنبؤ بالقرار المقصود منه، وأنماط الفشل المحتملة، والخطأ المقبول.
- القياس: راقب حداثة البيانات والقيم المفقودة وخطأ التنبؤ وفق كل شريحة ذات دلالة.
- الإدارة: خصّص استجابة لكل خرق، مثل إيقاف إعادة التزويد التلقائي مؤقتًا.
المسؤول: مسؤول بيانات محدَّد بالاسم، حتى لو كان المؤسس نفسه. قاعدة التوقف: علّق الإجراء المؤتمت المتأثر عند خرق حدّ الجودة أو الخطأ المتفق عليه.
احتفظ بلقطة المصدر وإصدار النموذج والطابع الزمني ومستوى الثقة أو الخطورة والنتيجة النهائية مع كل رؤية مؤتمتة. فالعروض الترويجية أو تشكيلة المنتجات الجديدة أو تغيير رمز محاسبي يمكن أن يجعل العلاقات التاريخية غير موثوقة دون أن تبدو لوحة المعلومات معطّلة.
اختبار الاكتمال لديك عملي: القرار المتكرر يستغرق وقتًا أقل، وقد انخفض عبء إعداد التقارير، ويستطيع أحدهم شرح كيفية اكتشاف توصية خاطئة. أما تحسّن الهامش فقد يحتاج فترة مراقبة أطول.
حالات تسرّب العملاء والمخزون التي تثبت العائد
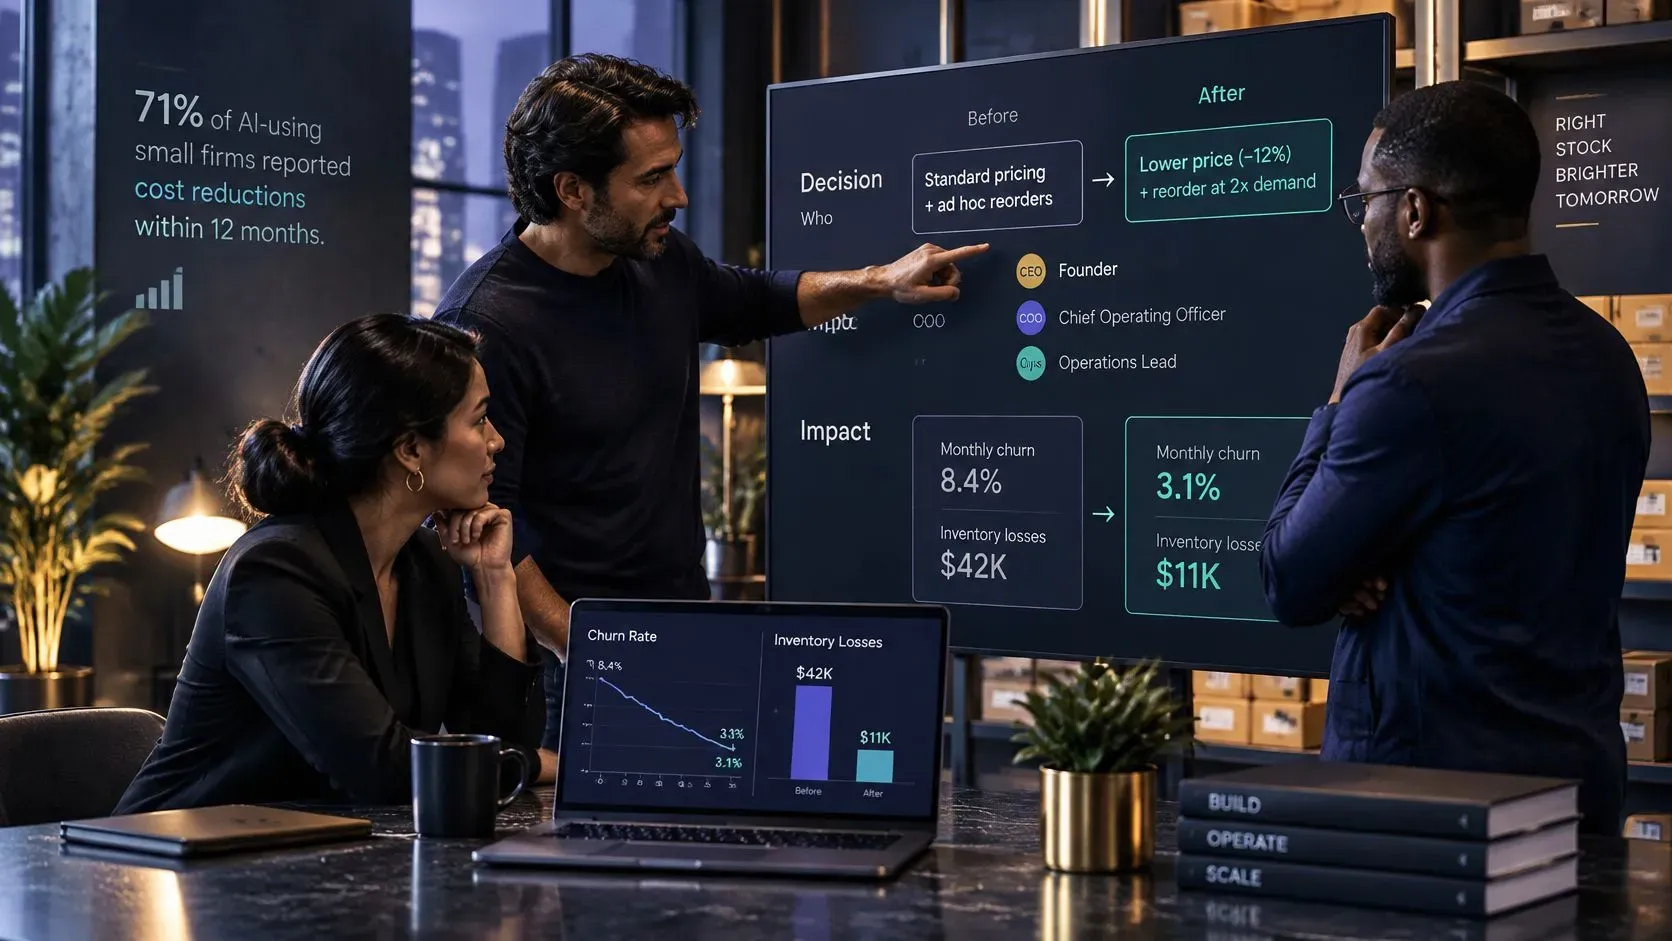
الإنتاجية ليست مرادفًا للعائد المالي. ففي تحليل المنطقة الثالثة الصادر عن بنك الاحتياطي الفيدرالي في فيلادلفيا، أفادت 71% من الشركات المستخدمة للذكاء الاصطناعي بارتفاع الإنتاجية، لكن أكثر من 70% منها أفادت بعدم حدوث أي تغيير في تكاليف العمالة أو الإنفاق الخارجي أو جودة الإنتاج أو المبيعات.
منع تسرّب العملاء كتدخّل قابل للاختبار
تخيّل شركة ناشئة افتراضية في مجال SaaS بين الشركات (B2B) لديها 40 عميلاً. يراجع مؤسسها آخر تسجيل دخول وتذاكر الدعم وتأخيرات الفواتير، ثم يتصل بالحسابات التي ظلّت صامتة لمدة 14 يومًا.
لنفترض أن معدل تسرب العملاء (logo churn) الشهري الأساسي هو 6%، ويعتقد الفريق أن التواصل مع العملاء حافظ على حسابين يدفعان 400 يورو إيراد شهري متكرر لكل منهما. هذا يعني 800 يورو من الإيراد الشهري المتكرر المرتبط بهذا الإجراء، مقابل ساعتين توضيحيتين من المراجعة، وليس 800 يورو من ربح إضافي مثبت.
سجّل الأدلة الداعمة لكل حكم يتعلق بالاحتفاظ بالعملاء. قارن الحسابات المتشابهة كلما أمكن ذلك، واحسب وقت التواصل والخصومات وتكاليف الخدمة قبل تقدير القيمة الصافية.
قرارات المخزون عبر القنوات
لنفترض أن تاجر تجزئة يجمع بين الطلب عبر الإنترنت والطلب في المتجر، ويتحقق من التوفر المشترك، ويطلب من المشتري الموافقة على التحويلات قبل تقديم طلبات جديدة. قِس ما إذا كان هذا الإجراء يقلل من المبيعات الفائتة دون خلق فائض في المخزون في مكان آخر.
بالنسبة للمنتجات المتقطعة، قيّم سياسة إعادة الطلب في ضوء تكلفة الاحتفاظ بالمخزون وخسارة البيع، وليس في ضوء ترتيب التنبؤات وحدها.
تجنب هذه الأخطاء الشائعة:
- البنية التحتية السابقة لأوانها: شراء مستودع قبل الاتفاق على التعريفات.
- الاختيار القائم على الدقة فقط: تجاهل الآثار الشرائية الناتجة عن أخطاء النموذج.
- إسناد الربح بشكل خاطئ: احتساب كل ساعة موفَّرة كوفورات نقدية.
- الأتمتة غير الآمنة: التصرف تلقائيًا بناءً على مدخلات الجاهزية الحمراء.
هذه أمثلة توضيحية وليست عوائد مضمونة. طبّق اختبار الجدوى المالية على كل حالة استخدام: القرار، المسؤول، تكلفة التنفيذ، التغيّر المُقاس، وتاريخ المراجعة.
اختر مزوّدًا وشغّل تنبؤك الأول
يجب أن يعتمد عرض المزوّد التجريبي على معايير القرار الخاصة بك، وليس فقط على لوحة المعلومات المفضلة لدى المزوّد. حدّد كل متطلب بنعم أو لا قبل الالتزام بتجربة.
عنصر أساسي | ما يجب التحقق منه |
|---|---|
الوصول إلى المصدر | اتصال فعّال بنظامك المالي أو التجاري، أو إمكانية رفع الملفات |
مؤشرات الأداء المختارة | المقاييس التي تنوي مراجعتها |
سجل تاريخي مناسب | سجل تاريخي محفوظ بما يكفي للقرار المطلوب |
توقع قابل للتفسير | وصف بلغة واضحة للطريقة المستخدمة وحدودها |
قابلية النقل | نتائج قابلة للتصدير وإجماليات مصدر ظاهرة |
دعم فترة التجربة | مسار دعم واضح وجهة اتصال مسؤولة |
للحصول على قائمة مختصرة أوسع، قارن اختيارات برامج ذكاء الأعمال من Scrappey مع هذه المتطلبات. اترك الحزم الموجهة لمجلس الإدارة والمقارنات متعددة النماذج إلى أن تصبح لديك عادة مراجعة أسبوعية راسخة، وارفض أي ادعاءات بضمان العائد على الاستثمار.
اختر المنصة المناسبة للمهمة
ELECTE، منصة تحليل بيانات مدعومة بالذكاء الاصطناعي للشركات الصغيرة والمتوسطة، تناسب الفرق التي تبحث عن التنبؤ المالي والتقارير الآلية بدلاً من بناء مستودع بيانات خاص بها. تبلغ تكلفة خطة Starter لدينا 32 يورو شهريًا وتشمل تحليلات مالية أساسية، وتتبع اتجاهات الإيرادات، وتنبؤات شهرية، ودعمًا عبر البريد الإلكتروني، وسجل بيانات لمدة 90 يومًا، وتصدير بصيغة CSV؛ تتيح خطتا Starter وBusiness فترة تجريبية مجانية لمدة 7 أيام.
يصبح معظم مستخدمينا جاهزين للعمل في أقل من خمس دقائق، حيث يتم إنشاء التحليلات والتنبؤات الأولى فورًا بعد ربط برنامج المحاسبة أو رفع ملف. لكن هذه السرعة لا تُلغي الحاجة إلى التحقق من صحة المدخلات أو التأكد من أن السجل التاريخي المتاح يناسب حالة استخدامك.
لاختبارك الأول، قم بربط مصدر بيانات مُسوّى وأنشئ تنبؤًا للإيرادات، أو تنبؤًا للتدفق النقدي إذا كانت الخطة المختارة تدعم ذلك. دوّن القرار الذي يُفترض أن يسترشد به هذا التنبؤ، وقارن النتيجة بطريقة التخطيط الحالية لديك. التنبؤات هي أداة دعم قرار تعليمية، وليست استشارة مالية.
قوالب لوحات المعلومات والنقاط الرئيسية
قم ببناء مجموعة صغيرة من العروض ذات أغراض مميزة. لا تجعل كل زميل يستخدم نفس مجموعة الرسوم البيانية.
العرض | يتضمن | الغرض |
|---|---|---|
صفحة التشغيل الأسبوعية | مدة استمرار السيولة النقدية، اتجاه خط المبيعات أو الإيرادات، تنبيه تشغيلي، المراجع | اعتماد إجراء قريب المدى |
المراجعة الشهرية | احتفاظ الأفواج المبكرة، جسر صافي الاحتفاظ بالإيرادات، خطأ التوقع مقابل الفعلي | فحص ما إذا كانت الافتراضات لا تزال صحيحة |
سجل التنبيهات | التاريخ، لقطة المصدر، المقياس، الحد الأدنى، الإجراء، النتيجة، المعتمِد | التحقيق في القرارات والتعلم منها |
قبل مشاركة لوحات المعلومات المالية على نطاق واسع، راجع حقوق الوصول والحقول الحساسة ومسؤوليات الاعتماد. يقدم دليل أساسيات الامتثال للوحة معلومات الأعمال من شركة Bookkeeping and Accounting of Florida Inc. اعتبارات إضافية للتقارير المالية. ضوابط لوحة المعلومات لا تحل محل الاستشارة المهنية في المحاسبة أو القانون أو الامتثال.
النقاط الرئيسية
- قيّم الجاهزية أولاً. صنّف كل قرار بالأخضر أو الأصفر أو الأحمر قبل شراء أي منصة.
- ابدأ بالقرارات القابلة للدعم. استخدم سجلات تشغيلية نظيفة للنقد والتوافر والتحويل قبل محاولة التنبؤات المتقدمة.
- اربط المؤشرات بالصلاحية. امنح كل مؤشر أداء رئيسي مالكًا قادرًا على تغيير الإجراء.
- اختر بنية قابلة للصيانة. طابِق المنظومة التقنية مع مهارات فريقك وقدرته على الصيانة.
- قِس القرارات التي تغيّرت. سجّل النتيجة، لا مجرد ما إذا كان أحدهم قد فتح لوحة المعلومات.
أفضل ذكاء أعمال للشركات الناشئة هو ما يكون واضحًا بما يكفي للتساؤل بشأنه، ومفيدًا بما يكفي للرجوع إليه مرارًا. حافظ على إمكانية تتبّع السجلات، وعلى تركيز المراجعة، وعلى وضوح الشخص المسؤول.
تقدّم ELECTE تحليلات مدعومة بالذكاء الاصطناعي، وتنبؤات مالية، وتقارير آلية لمساعدة الشركات الصغيرة والمتوسطة على تحويل السجلات التجارية إلى قرارات عملية. تفضّل بزيارة ELECTE لاستكشاف المنصة واختبار مصدر بيانات متوافق في مواجهة سؤال حقيقي يتعلق بالإيرادات أو تخطيط السيولة النقدية. أحضر قرارًا محددًا واستخدم الفترة التجريبية لتقييم ما إذا كانت الرؤية الناتجة تُحسّن مراجعتك التالية.
التعليقات
لا توجد تعليقات بعد — ابدأ المحادثة.