Analytics im Finanzwesen: So funktionieren Prognosen und Risikobewertung
Erfahren Sie, wie Finanzanalytik Rohdaten in Prognosen und Risikokontrollen verwandelt. Sehen Sie, wie ELECTE sie einsetzt.

Laut Ihrer Liquiditätstabelle können Sie sich die nächste Einstellungsrunde leisten. Ihr Kontostand sieht weniger beruhigend aus. Gleichzeitig hat ein wichtiger Kunde eine Zahlung versäumt, und der Vorstand will den Ausblick für das nächste Quartal, bevor Sie die Konten dieses Monats abgestimmt haben.
Sie brauchen nicht unbedingt ein komplizierteres Modell. Sie müssen wissen, welchen Zahlen Sie vertrauen können, was sich ändern könnte und wer eine Empfehlung prüfen sollte, bevor jemand handelt. Das ist der praktische Ausgangspunkt für Analytik im Finanzwesen.
Für KMU liegt die Chance nicht darin, mehr Berichte zu erstellen. Sie liegt darin, Buchhaltungsdaten, Zahlungshistorien und operative Aktivitäten in frühere Warnsignale und fundiertere Entscheidungen zu übersetzen – ohne einen endlosen Zyklus der Tabellenpflege.
Entscheidend ist der Unterschied zwischen einer interessanten Prognose und einem verlässlichen Entscheidungsprozess. Eine Prognose braucht Annahmen und einen Test ihrer Genauigkeit. Eine Risikowarnung braucht Belege und eine prüfende Person. Wer diese Grundlagen versteht, wählt leichter nützliche Prognosemethoden, interpretiert Finanzsignale richtig und führt Automatisierung ein, ohne die Kontrolle abzugeben.
Was Analytik im Finanzwesen bedeutet und warum sie wichtig ist
Analytik im Finanzwesen bedeutet, Daten, Statistik und Modelle zu nutzen, um vergangene Ergebnisse zu erklären, Liquidität und Umsatz zu prognostizieren, Risiken zu messen und Entscheidungen zu unterstützen.
Ein Finanzleiter spürt den Druck schon innerhalb einer Woche. Montags lautet die Frage, ob die eingehenden Zahlungen die Gehälter decken. Am Mittwoch hat ein säumiger Kunde diese Rechnung verändert. Am Freitag will der Vorstand wissen, ob der Umsatzausblick für das nächste Quartal eine Expansion rechtfertigt.
Jede Frage klingt für sich, doch alle hängen von derselben Grundlage ab: den zugrunde liegenden Zahlen. Wenn Bankdaten, Rechnungen, Gehaltsabrechnung und Kontencodes nicht übereinstimmen, liefert selbst ein sorgfältiges Modell überzeugend wirkende Verwirrung. Finanzanalytik macht aus diesen Fragen einen wiederholbaren Prozess: Die Eingaben werden geprüft, die Annahmen sind sichtbar, und das Ergebnis lässt sich hinterfragen, bevor es zur Entscheidung wird.
Vom Bericht zum Frühwarnsystem
Ein Dashboard funktioniert wie das Armaturenbrett eines Autos. Es repariert den Motor nicht, kann aber vor niedrigem Ölstand warnen, bevor der Motor festfrisst. Ein Liquiditäts-Dashboard sollte dasselbe leisten: eine sich verschlechternde Lage früh genug sichtbar machen, damit jemand die Ursache prüfen und handeln kann.
Das verändert den Zweck der Analyse. Das nützliche Ergebnis ist die Antwort auf eine Geschäftsfrage, plus die Belege, mit denen sich beurteilen lässt, ob die Antwort Vertrauen verdient. Eine Prognose sollte ihre Annahmen mitführen. Eine Risikowarnung sollte zeigen, was sie ausgelöst hat. Eine Empfehlung sollte benennen, wer sie prüfen muss, wenn die Entscheidung zählt.
Diese Disziplin ist älter als heutige Software. Der historische Überblick der Bank für Internationalen Zahlungsausgleich verzeichnet internationale Bankdaten, die ab 1964 veröffentlicht wurden, sowie das Basler Eigenkapitalabkommen von 1988, das Mindestkapitalanforderungen an die Messung von Kreditrisiken knüpfte.
Die Lehre gilt weiterhin: Wenn Modellergebnisse Kapital, Kredit, Einstellungen oder Compliance beeinflussen, ist Governance Teil der Analyse.
Die Analyse auf die Institution abstimmen
Dieselbe grundlegende Disziplin gilt für alle Organisationen, auch wenn ihre Finanzstrukturen sich unterscheiden. Ein Einzelhändler achtet vielleicht vor allem auf Nachfrage und Liquiditätszyklen im Lagerbestand. Ein Kreditgeber interessiert sich eher für Zahlungsrückstände, Konzentrationen und Spielraum bei Covenants. Auch ein Kirchenfonds braucht Prognosen und Belege, doch sein Kontext ist so speziell, dass CEFCore für Kirchenerweiterungsfonds eine passendere Referenz ist als eine allgemeine Checkliste für kleine Unternehmen.
Praxisregel: Beginnen Sie mit der Entscheidung, die jemand treffen muss, und bestimmen Sie dann die Belege, die sie stützen.
Zu den Kernfähigkeiten zählen Datenaufbereitung, deskriptive Berichte, Ursachenanalyse, Prognosen, Szenariovergleiche und Risikoüberwachung. Ihr Wert hängt von verlässlichen Eingaben und belastbaren Prüfungen ab: Der Algorithmus ist meist der am leichtesten zu kaufende Teil, schwer zu verteidigen ist dagegen, ob Daten, Modellwahl und Freigabeweg stimmig waren.
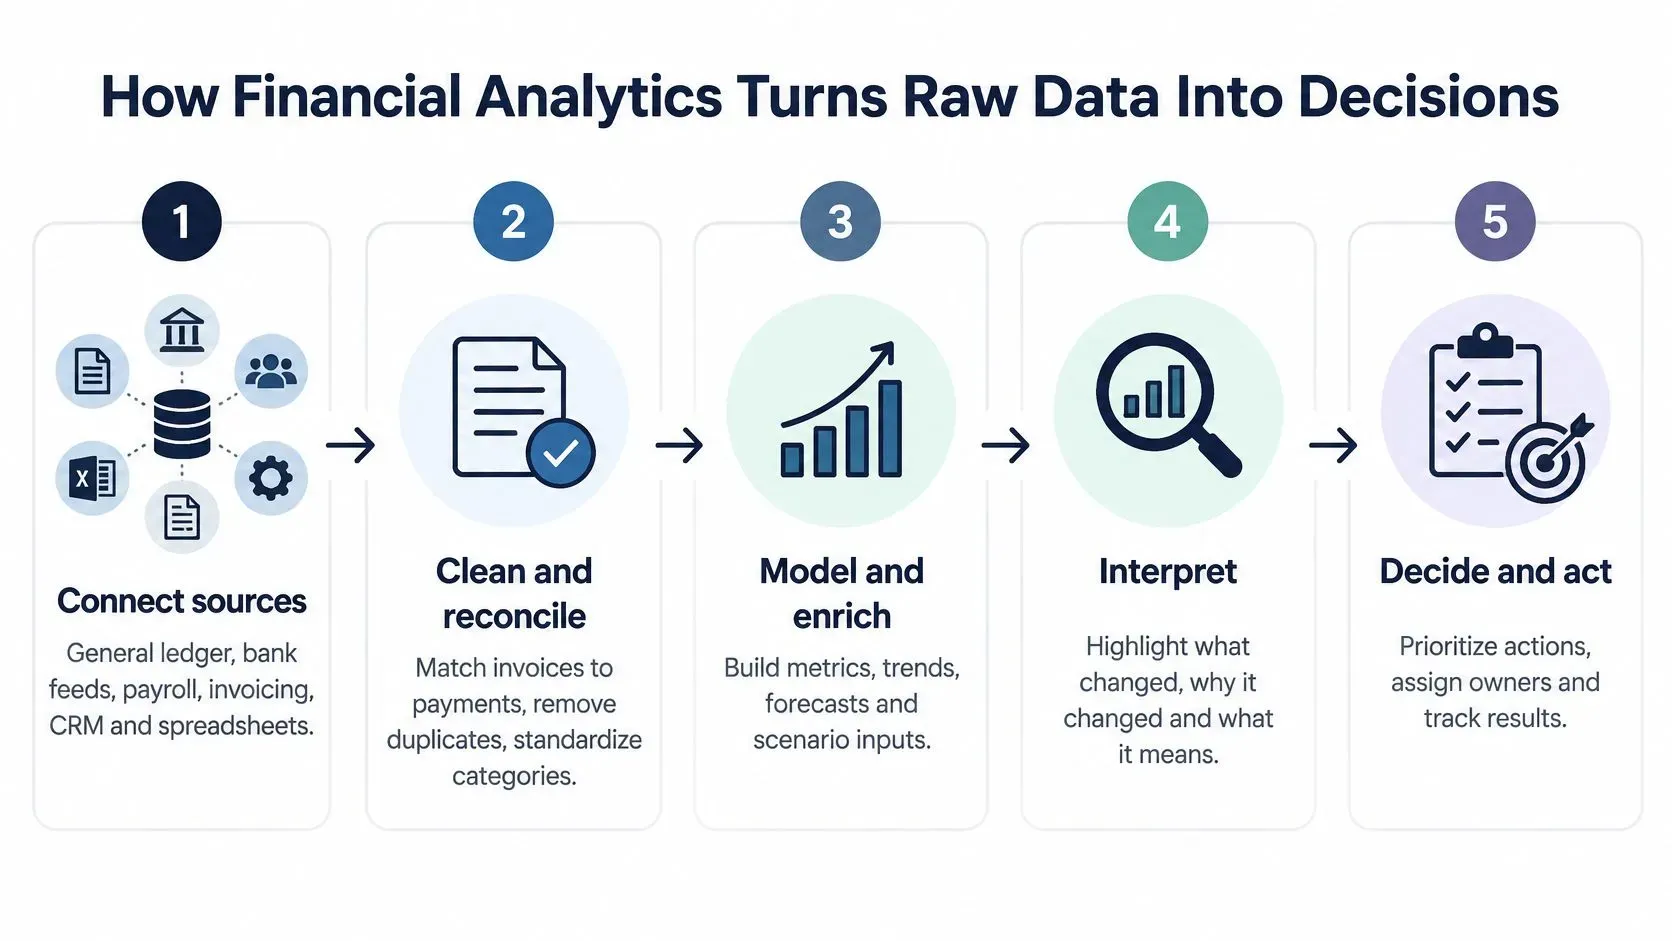
Wie Finanzanalytik Rohdaten in Entscheidungen verwandelt
Ein vertrauenswürdiges Ergebnis beginnt, bevor Sie ein Modell anpassen. Klären Sie zuerst, woher jeder Datensatz stammt und ob verschiedene Systeme dieselbe Aktivität einheitlich beschreiben.
Einen wiederholbaren Workflow aufbauen
- Quellen verbinden. Führen Sie Hauptbuch, Bankdaten, Gehaltsabrechnung, Fakturierung, CRM-System und relevante Tabellen zusammen. Das Ergebnis ist ein Quelleninventar mit Verantwortlichen und Aktualisierungsplänen. Ein häufiger Fehler: Berichtszeiträume oder Währungen werden vermischt, ohne den Unterschied zu kennzeichnen.
- Bereinigen und abstimmen. Ordnen Sie Rechnungen Zahlungen zu, entfernen Sie Duplikate und weisen Sie Kontencodes einheitlichen Kategorien zu. Das Ergebnis ist ein abgestimmter Datensatz. Nicht passende Kontencodes können einen scheinbaren Kostenanstieg zu nichts weiter als einer geänderten Klassifizierung machen.
- Modellieren. Wenden Sie Trends, Regression oder Klassifikation auf die bereinigte Historie an. Die Regression schätzt Zusammenhänge zwischen Variablen; die Klassifikation weist Kategorien oder Wahrscheinlichkeiten zu, etwa ob eine Rechnung verspätet bezahlt wird. Das Ergebnis ist eine Prognose oder ein Score, noch keine freigegebene Entscheidung.
- Validieren. Testen Sie das Modell an historischen Zeiträumen, die nicht zum Training dienten, und vergleichen Sie es mit einer einfachen Basislinie. Das Ergebnis ist ein Evaluierungsprotokoll. Ein fortgeschrittenes Modell, das keine sinnvolle Alternative schlägt, hat seinen Nutzen nicht belegt.
- Berichten und handeln. Veröffentlichen Sie ein Dashboard oder eine Warnung, benennen Sie eine verantwortliche Person und legen Sie Freigabeanforderungen fest. Das Ergebnis ist eine nachverfolgte Maßnahme. Ohne Verantwortlichkeit kann selbst eine zutreffende Warnung ungelesen bleiben.
Die Reife messen, bevor die Modellkomplexität steigt
In einer globalen Umfrage unter 1.013 leitenden Finanzverantwortlichen in 20 Ländern nannten 36 % Datenqualität, Integration und Systeminteroperabilität als größte Chance, mehr Nutzen aus KI im Finanzwesen zu ziehen. Das geht aus dem KPMG-Bericht zu KI im Finanzwesen hervor.
Machen Sie Ihre Datenreife messbar:
- Vollständige Kennungen: Erfassen Sie den Anteil der Transaktionen mit verwertbaren Kunden-, Rechnungs-, Konten- und Datumsfeldern.
- Abstimmungsdifferenzen: Dokumentieren Sie ungeklärte Differenzen nach Quelle, statt sie in einer Gesamtsumme zu verbergen.
- Aufbereitungszeit des Datensatzes: Messen Sie, wie lange es dauert, Informationen zu erstellen, auf die sich das Finanzteam verlassen kann.
Benennen Sie eine Person, die sowohl die Buchhaltungslogik als auch analytische Tests versteht. Wenn Sie diese Rolle besetzen möchten, bietet die Ressource Hire Financial Analysts von HireAccountants einen Ausgangspunkt für Personalgespräche.
Schützen Sie personenbezogene und finanzielle Informationen im gesamten Workflow. Beschränken Sie den Zugriff, minimieren Sie kopierte Datensätze und legen Sie Aufbewahrungs- und Löschregeln fest, bevor Sie sensible Quellen anbinden.
Setzen Sie lieber auf ein transparentes Modell mit verlässlichen Eingangsdaten als auf ein fortgeschrittenes Modell, dessen Eingangsdaten Sie nicht abstimmen können.
Vier Arten der Finanzanalytik im Vergleich
Die vier Arten bilden eine Stufenfolge: von der Beschreibung vergangener Aktivitäten bis zur Handlungsempfehlung. Sie hängen zusammen, beantworten aber keine austauschbaren Fragen.
Vier Arten der Finanzanalytik und die Fragen, die sie beantworten
Art | Beantwortete Frage | Beispiel aus dem Finanzwesen | Typisches Ergebnis |
|---|---|---|---|
Deskriptiv | Was ist passiert? | Monatsumsatz gegenüber Budget und Entwicklung des Kassenbestands | Dashboard und Standard-Abweichungsbericht |
Diagnostisch | Warum ist es passiert? | Rückgang der Bruttomarge, zurückgeführt auf eine Produktlinie oder eine Region | Drill-down-Analyse und Zusammenfassung der Ursachen |
Prädiktiv | Was wird voraussichtlich passieren? | Liquiditätsposition im nächsten Quartal oder Wahrscheinlichkeit eines Zahlungsverzugs je Kunde | Prognose mit Konfidenzbereich und Risikowert |
Präskriptiv | Was sollen wir tun? | Vergleich einer Änderung der Zahlungsbedingungen mit einer Kreditlimit-Kürzung, um den Kassenbestand über einer Untergrenze zu halten | Szenariovergleich mit empfohlener Maßnahme und deren Zielkonflikten |
Die Frage klären, bevor Sie eine Methode wählen
Teams beginnen mit dem deskriptiven Reporting. Sobald eine Abweichung auftritt, kommt die diagnostische Untersuchung hinzu. Die prädiktive Analyse schätzt, was als Nächstes passieren könnte, während die präskriptive mögliche Reaktionen vergleicht.
Angenommen, Ihr Margenbericht zeigt einen Rückgang. Das ist deskriptiv. Rabatte, Lieferantenkosten und Produktmix voneinander zu trennen, ist diagnostisch. Die künftige Marge unter diesen Bedingungen zu schätzen, ist prädiktiv. Eine Preiserhöhung mit einem Lieferantenwechsel zu vergleichen, ist präskriptiv.
Nutzen Sie diesen schnellen Klassifizierungstest:
- Ergebnis aus der Vergangenheit: Eine Antwort, die auf aufgezeichneten Aktivitäten beruht, ist deskriptiv.
- Erklärung: Eine Untersuchung der Einflussfaktoren ist diagnostisch.
- Schätzung der Zukunft: Ein prognostizierter Wert mit Unsicherheit ist prädiktiv.
- Vergleich von Handlungsoptionen: Eine Empfehlung, die auf Alternativen und Rahmenbedingungen beruht, ist präskriptiv.
Seien Sie vorsichtig mit dem Wort Ursache. Ein Zusammenhang zwischen Marketingausgaben und Umsatz beweist nicht, dass die Ausgaben die Umsatzveränderung verursacht haben. Aktionen, Saisonalität oder Veränderungen in der Kundenstruktur können beides erklären.
Präskriptive Empfehlungen erben zudem die Schwächen ihrer prädiktiven Eingangsdaten. Ein System kann eine präzise Senkung des Kreditlimits empfehlen und sich dabei auf ein schlecht kalibriertes Modell für Zahlungsverzug stützen. Selbstsicheres Auftreten in der Darstellung ist kein Beleg für Zuverlässigkeit.
Alltägliche Anwendungen von der Liquidität bis zum Monatsabschluss
Nützliche Anwendungen verbinden eine operative Entscheidung mit einem messbaren finanziellen Ergebnis. Legen Sie zuerst die Entscheidung fest und wählen Sie dann das Dashboard, die Prognose oder den Ausnahmebericht, der dabei hilft.
Wo die Arbeit praktisch wird
- Liquiditätsprognose: Nutzen Sie eine rollierende Übersicht erwarteter Einzahlungen und Zahlungen, um zu entscheiden, wann Ausgaben verschoben oder Finanzmittel beschafft werden. In einem beispielhaften Aufbau kann ein Horizont von 13 Wochen einen prognostizierten Kontostand unterhalb des vom Management festgelegten Minimums anzeigen.
- Budget-Ist-Abweichung: Markieren Sie Positionen, die einen vereinbarten Prozentsatz oder Betrag überschreiten. Prüfer können wesentliche Ausnahmen untersuchen, statt jedes Konto mit gleicher Aufmerksamkeit zu lesen.
- Forderungen und Mahnwesen: Gruppieren Sie Rechnungen nach Alter und priorisieren Sie Kunden, bei denen Verzug wahrscheinlich ist. Beispielhafte Gruppen sind 0–30, 31–60 und 61–90 Tage, wobei strittige Rechnungen separat ausgewiesen werden.
- Personal- und Nachfrageplanung: Stimmen Sie Einstellungen, Schichtbesetzung und Lagereinkäufe auf die erwartete Aktivität ab. Verfolgen Sie die finanzielle Wirkung über Personalkosten, Lagerverpflichtungen und verfügbare Liquidität.
- Monatsabschluss: Automatisieren Sie den Abgleich dort, wo die Regeln klar sind, und leiten Sie ungeklärte Differenzen in eine Ausnahmewarteschlange. Messen Sie den Fortschritt am Abschlusstermin, nicht nur an der Zahl der automatisierten Abgleiche.
- Berichte an den Vorstand: Fassen Sie freigegebene KPIs, Prognosen und Kommentare zu einem einheitlichen Berichtspaket zusammen. Der ELECTE-Leitfaden zur Finanzberichterstattung liefert weiteren Kontext zur KI-gestützten Finanzberichterstattung.
Eine beispielhafte Entscheidung im Mahnwesen
Angenommen, ein Dienstleistungsunternehmen mit 40 Mitarbeitenden stellt fest, dass 18 % seiner Rechnungen mehr als 60 Tage überfällig sind. Dies sind hypothetische Zahlen, weder ein Benchmark noch ein berichtetes Kundenergebnis.
Das Team erwägt zunächst, allen Kunden strengere Zahlungserinnerungen zu schicken. Die Analyse zeigt stattdessen, dass sich der überfällige Betrag auf zwei Kunden konzentriert. Bei einem gibt es ein ungeklärtes Problem mit der Bestellung; der andere zahlt regelmäßig nach Ablauf der vertraglichen Frist.
Die passenden Maßnahmen unterscheiden sich. Klären Sie beim ersten Kunden das Dokumentationsproblem und weisen Sie beim zweiten ein Gespräch zum Forderungseinzug zu. Verfolgen Sie die Forderungslaufzeit (Days Sales Outstanding) monatlich zusammen mit der Anzahl überfälliger Rechnungen.
Messen Sie das Geschäftsergebnis, nicht den Umfang automatisierter Aktivitäten.
Zu den Vorteilen, die sich zu prüfen lohnen, zählen weniger verpasste Abschlusstermine, weniger überfällige Rechnungen, frühere Warnungen vor einem Liquiditätsengpass und weniger Zeitaufwand für die Erstellung von Vorstandsberichten. Legen Sie vor Änderungen eine Ausgangsbasis fest. Die Ergebnisse hängen vom Unternehmen, seinen Prozessen und der Qualität seiner Daten ab.
Prognosemethoden und wie Sie eine auswählen
Eine nützliche Prognose vermittelt Unsicherheit und nicht nur eine einzelne Zahl. Für künftige Liquidität oder künftigen Umsatz beschreibt ein Prognoseintervall eine Bandbreite möglicher Ergebnisse; ein Konfidenzintervall um den geschätzten Mittelwert beantwortet eine engere statistische Frage.
Keine der beiden Bandbreiten schützt Sie vor jeder Störung. Ein verlorener Kunde, eine unerwartete Steuerzahlung oder eine Lieferunterbrechung kann ein eigenes Szenario erfordern.
Die Methode an die verfügbare Historie anpassen
Die folgenden Zeitreihenlängen sind beispielhafte Ausgangspunkte für die Planung, keine allgemeingültigen Mindestwerte. Datenfrequenz, fehlende Zeiträume, Saisonalität und strukturelle Veränderungen beeinflussen, was ausreicht.
Gängige Prognosemethoden für die Finanzplanung
Methode | Am besten geeignet für | Benötigte Daten | Hauptgrenze |
|---|---|---|---|
Gleitender Durchschnitt | Stabile kurzfristige Umsätze oder Ausgaben | Ein beispielhaftes Startfenster von sechs oder mehr aktuellen Perioden | Hinkt Wendepunkten hinterher und ignoriert Saisonalität |
Exponentielle Glättung (Holt-Winters) | Saisonaler Umsatz oder saisonale Nachfrage | Eine beispielhafte Start-Historie von zwei bis drei Jahren monatlicher Daten | Schwach, wenn plötzliche Schocks das Muster verändern |
ARIMA | Stabile Zeitreihen mit deutlicher Autokorrelation | Eine beispielhafte Start-Historie von drei oder mehr Jahren konsistenter Daten | Erfordert Stationaritätsprüfungen und fachkundige Feinabstimmung |
Regression mit Einflussfaktoren | Verknüpfung des Umsatzes mit Preis, Marketingausgaben oder Mitarbeiterzahl | Historie der Einflussvariablen sowie der Zielgröße | Setzt voraus, dass der Zusammenhang mit den Einflussfaktoren weiterhin gilt |
Gradient Boosting (maschinelles Lernen) | Viele Variablen und nichtlineare Muster | Großer, sauberer, gut gelabelter Datensatz | Schwerer zu erklären; erfordert Backtesting und Monitoring |
Autokorrelation bedeutet, dass aktuelle Beobachtungen mit früheren Beobachtungen zusammenhängen. Bei Stationarität geht es darum, ob die statistischen Eigenschaften einer Zeitreihe für das gewählte Modellierungsverfahren ausreichend stabil bleiben.
Prüfen Sie zunächst, wie viel bereinigte Historie Ihnen vorliegt. Fragen Sie dann, ob die Aktivität einem saisonalen Muster folgt und ob externe Einflussfaktoren das Ergebnis wesentlich beeinflussen.
Eine ausführlichere Erklärung der Modelleinstellungen finden Sie im Leitfaden zur Auswahl von ARIMA-Parametern für Prognosen.
Testen, was das Modell nicht wissen konnte
Für einen beispielhaften Monatstest halten Sie die letzten drei Monate zurück, trainieren nur mit früheren Datensätzen und prognostizieren den zurückgehaltenen Zeitraum. Berechnen Sie den mittleren absoluten Fehler, indem Sie die absoluten Abweichungen zwischen Prognose- und Istwerten in Währungseinheiten mitteln.
Vergleichen Sie dieses Ergebnis mit einer naiven Prognose, die den Wert der Vorperiode wiederholt. Verwenden Sie für beide Methoden denselben Prognosehorizont und dieselben Bewertungsstichtage.
Prüfen Sie außerdem auf Data Leakage. Eine Prognose, die vor Monatsende erstellt wird, darf nicht auf Rechnungen, Korrekturen oder Kundeninformationen zurückgreifen, die erst danach erfasst wurden.
In der EMEA Model Risk Management Survey 2025 von Deloitte setzten 67 % der befragten Banken KI- oder Machine-Learning-Verfahren in ihren Modellen ein, gegenüber 56 % im Jahr 2023. Dieses Signal zur Verbreitung macht sorgfältige Modellauswahl und Governance zu praktischen Anliegen, nicht nur zu technischen Spezialthemen.
Risikoüberwachung und Erkennung von Finanzkriminalität
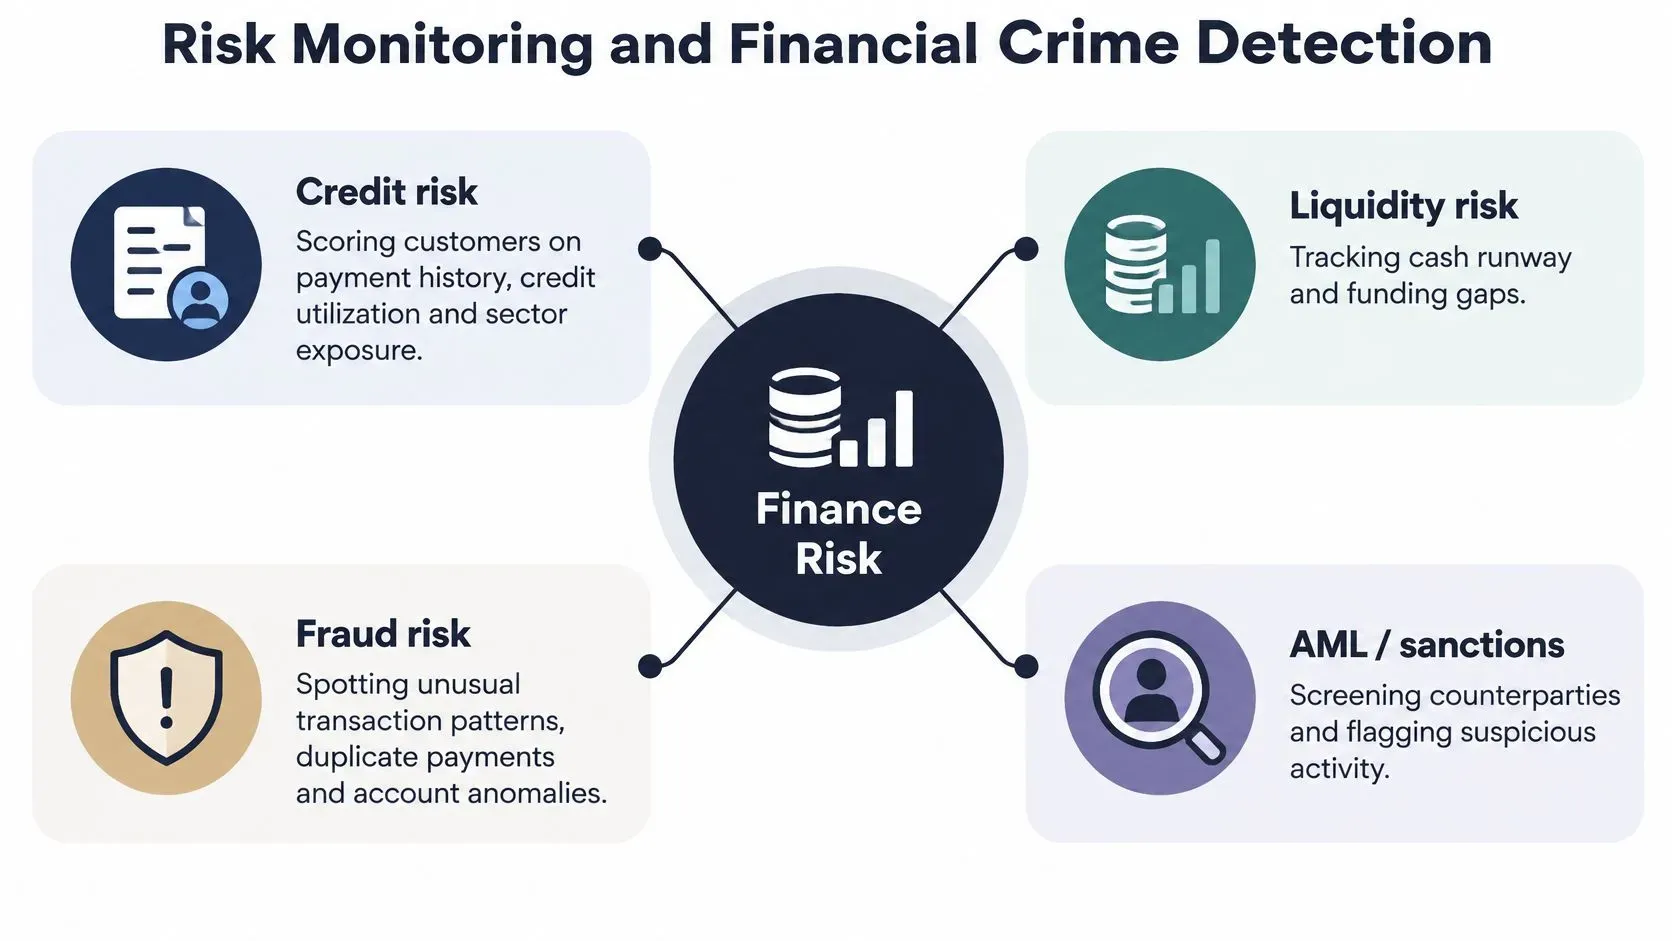
Risikoüberwachung verbindet ein finanzielles Risiko mit einem Signal und einer vereinbarten Reaktion. Ein Alert sollte dem Prüfer sagen, was sich geändert hat, welche Datensätze dies belegen und warum die Änderung relevant ist.
Risikobereiche, Signale und Beispiel-Trigger
Risikobereich | Zu überwachendes Signal | Beispiel-Trigger |
|---|---|---|
Kreditrisiko | Zahlungshistorie, Kreditauslastung, Branchenexposition | Der Kundenscore fällt unter einen vereinbarten Grenzwert |
Liquiditätsrisiko | Liquiditätsreichweite und Spielraum bei Covenants | Die Reichweite fällt unter den vom Management festgelegten Trigger |
Markt- und Währungsrisiko | Sensitivität gegenüber Zins- und Wechselkursbewegungen | Die Exposition überschreitet das genehmigte Limit |
Finanzkriminalität | Verknüpfte Transaktionen und Treffer beim Sanktionsscreening | Zusammenhängende Zahlungen erreichen einen geltenden Sorgfaltsschwellenwert, oder die Aktivität rechtfertigt eine Untersuchung |
Unterscheiden Sie beim Kreditrisiko zwischen einem sich verschlechternden Zahlungsverhalten und einem administrativen Streitfall. Überwachen Sie bei der Liquidität sowohl die verfügbaren Mittel als auch den Covenant-Spielraum, also die Marge, bevor eine Finanzierungsbedingung verletzt wird. Stressen Sie bei Markt- und Währungsrisiken die relevanten Zinsen und Kurse, statt davon auszugehen, dass die aktuellen Bedingungen bestehen bleiben.
Der Leitfaden Die finanzielle Exposition Ihres Unternehmens bewerten bietet weiteren Kontext zur Bewertung der finanziellen Risikoposition eines Unternehmens.
Zusammenhängende Aktivitäten aggregieren
Die FATF-Empfehlungen legen 15.000 USD/EUR als festgelegten Schwellenwert für Gelegenheitstransaktionen nach Empfehlung 10 fest, einschließlich Transaktionen, die in einem Vorgang oder in mehreren, offenbar verknüpften Vorgängen abgewickelt werden. Zudem erlauben sie einen niedrigeren De-minimis-Schwellenwert von höchstens 1.000 USD/EUR für bestimmte grenzüberschreitende Zahlungen oder Wertübertragungen, ausgenommen Bargeldabhebungen.
Dies sind kontextabhängige Sorgfaltspflichten, keine allgemeingültigen Definitionen verdächtiger Aktivitäten. Konfigurieren Sie Regeln für die jeweilige Rechtsordnung und Transaktionsart und aggregieren Sie verknüpfte Zahlungen, statt jede einzeln zu bewerten.
Das Screening sollte Herkunfts- und Zielland, Wert, Art der Transaktion sowie die Namen von Kunden und Begünstigten mit den relevanten Sanktionslisten abgleichen. Die FATF-Leitlinien zu finanzieller Inklusion und AML/CFT-Maßnahmen stellen zudem klar, dass ein begründeter Verdacht unabhängig von üblichen Schwellenwerten oder Ausnahmen handlungsrelevant bleibt.
Netzwerke untersuchen, nicht nur Zahlungen
Die BIS-Erörterung zu Project Aurora beschreibt Graph Neural Networks und datenschutzfördernde Verfahren zur Erkennung komplexer Geldwäschestrukturen. Beziehungen wie gemeinsame Begünstigte und Transaktionspfade können koordiniertes Verhalten sichtbar machen, das isolierte Zahlungsregeln übersehen.
Nutzen Sie solche Modelle, um menschliche Untersuchungen zu priorisieren, nicht um Transaktionen automatisch abzulehnen. Bewahren Sie die relevanten Kontoverknüpfungen und die Gründe für die Eskalation auf.
Wenn eine Auffälligkeit eine tiefere Prüfung von Unterlagen und Belegen erfordert, bietet Snyps Leitfaden zu Forensic Accounting hilfreichen Kontext, um laufende Überwachung von Ermittlungsarbeit abzugrenzen.
Modelle so steuern, dass Ergebnisse belastbar bleiben
Genauigkeit ist nicht gleich Sicherheit. Ein Modell kann insgesamt gut abschneiden und dennoch für eine bestimmte Kundengruppe, Wirtschaftslage oder Entscheidungsart unzuverlässige Ergebnisse liefern.
Die Modellrisiko-Unterlagen der Federal Reserve nennen Backtesting, Benchmarking, die Prüfung der konzeptionellen Solidität und ergebnisbasierte Tests als zentrale Bewertungsverfahren. Eine Erklärungsgrafik allein ersetzt diese Prüfungen nicht.
Nachweise von der Eingabe bis zur Entscheidung sichern
Trennen Sie Daten für Entwicklung, Validierung und laufendes Monitoring. Dokumentieren Sie die Feature Lineage, also woher jede Modelleingabe stammt und wie sie transformiert wurde.
Verfolgen Sie Kalibrierung, Stabilität und Fehler im Zeitverlauf. Die Kalibrierung zeigt, ob prognostizierte Wahrscheinlichkeiten den beobachteten Ergebnissen entsprechen; die Stabilitätsprüfung klärt, ob sich Eingaben oder Verhalten verändert haben.
Führen Sie ein kompaktes Kontrollprotokoll:
- Modellzweck: Legen Sie fest, welche Entscheidung das Modell unterstützt und welche Verwendungen ausgeschlossen sind.
- Validierungsnachweis: Halten Sie die Leistung im Vergleich zu einer nachvollziehbaren Baseline und für relevante Segmente fest.
- Schwellenwert-Historie: Versionieren Sie jeden Grenzwert mit Begründung, Verantwortlichem und Prüfdatum.
- Entscheidungsprotokoll: Bewahren Sie den Eingabe-Snapshot, das Ergebnis, die prüfende Person und die resultierende Maßnahme auf.
Der Bericht des Europäischen Parlaments zu KI im Finanzsektor nennt mangelhafte Datenqualität, nicht repräsentative Trainingsdaten, intransparente Modelle, Datenschutzrisiken, diskriminierende Ergebnisse und Halluzinationen von Sprachmodellen als wesentliche Risiken. Die angeführten Nachweise zur Absicherung berichten von Verbesserungen bei der Fehlerreduktion von 33 % gegenüber 6 % bei Vergleichsunternehmen sowie von einem Vertrauen in die Skalierung von KI von 42 % gegenüber 14 %.
Diese Ergebnisse sprechen für Investitionen in Absicherung, nicht für eine garantierte Verbesserung in Ihrem Unternehmen.
Definieren Sie, wo die Autonomie endet
Machen Sie die menschliche Freigabe in Ihrer Betriebsrichtlinie verpflichtend, bevor folgenreiche automatisierte Maßnahmen bei Kreditvergabe, Betrugserkennung oder Forderungseinzug erfolgen. Verlangen Sie außerdem eine Prüfung, wenn Daten unvollständig sind, das Modell auf unbekannte Bedingungen trifft oder eine Empfehlung ein genehmigtes Limit überschreitet.
Kontrollierte Autonomie bedeutet, Routinearbeit zu delegieren und dabei klare Grenzen und Nachweise beizubehalten.
Räumen Sie drei hartnäckige Irrtümer aus: Mehr Daten sind nicht immer besser, besonders wenn sie Rauschen oder Verzerrungen hinzufügen; eine Prognose ist keine Wahrheitsaussage; und Automatisierung hebt die Verantwortlichkeit nicht auf. Jemand muss weiterhin dafür verantwortlich bleiben, zu entscheiden, ob ein Ergebnis eine geeignete Handlungsgrundlage ist.
Starten Sie dieses Quartal mit einem Anwendungsfall
Mit einem fokussierten Pilotprojekt testen Sie den Nutzen, ohne das gesamte Finanzwesen neu zu gestalten.
- Wählen Sie eine wiederkehrende Entscheidung. Beginnen Sie mit den Prioritäten im Forderungsmanagement oder mit einer monatlichen Liquiditätsprognose. Benennen Sie die Person, die das Ergebnis nutzen wird.
- Prüfen Sie die Voraussetzungen. Erfassen Sie die Vollständigkeit der Kennungen, Abstimmungsdifferenzen je Quelle und den Zeitaufwand, um einen verlässlichen Datensatz zusammenzustellen.
- Legen Sie eine Baseline fest. Erstellen Sie eine einfache Prognose und bewerten Sie sie anhand zurückgehaltener historischer Daten, bevor Sie mehr Komplexität einführen.
- Setzen Sie Betriebsgrenzen. Definieren Sie Validierungsregeln, Freigabeschwellen und einen benannten Verantwortlichen für jeden Alert.
- Prüfen Sie nach dem Quartal. Vergleichen Sie Prognosefehler, nützliche Alerts und Vorbereitungszeit mit der Ausgangslage. Behalten, überarbeiten oder beenden Sie das Pilotprojekt anhand dieser Ergebnisse.
ELECTE, eine KI-gestützte Datenanalyseplattform für KMU, unterstützt diese Abfolge mit Predictive Analytics, automatisierten Berichten und KI-Agenten. Unser KI-Agent liest Daten, schreibt Berichte und recherchiert Märkte nach Zeitplan oder auf Abruf, rund um die Uhr.
Die meisten Nutzer sind in unter 5 Minuten einsatzbereit; erste Analysen und Prognosen beginnen, sobald Sie Ihre Buchhaltungssoftware verbinden oder eine Datei hochladen. Diese schnelle Einrichtung ersetzt keine Validierung. Wir bieten außerdem kostenlose Tools, darunter einen ROI-Rechner, einen Meldebestandsrechner, einen Rechner für das investierte Nettokapital, einen Rechner für Prozentrabatte, eine umgegliederte Bilanz und ein Unternehmensprofil.
Wichtige Erkenntnisse
- Eng beginnen: Verknüpfen Sie das Pilotprojekt mit einer wiederkehrenden Finanzentscheidung.
- Verlässlichkeit testen: Stimmen Sie Eingaben ab und vergleichen Sie Prognosen mit einer Baseline.
- Verantwortung behalten: Benennen Sie Prüfer und bewahren Sie Nachweise auf.
- Ergebnisse messen: Bewerten Sie Entscheidungsnutzen und Zeitersparnis, bevor Sie ausweiten.
Aus Erkenntnissen eine verlässliche Routine machen
Der beste Ausgangspunkt für Analytics im Finanzwesen ist nicht der fortschrittlichste Algorithmus. Es ist eine klar definierte Entscheidung, gestützt auf Daten, die Sie abstimmen können, und auf Ergebnisse, die Sie hinterfragen können. Prognosen werden nützlich, wenn Sie ihre Unsicherheit verstehen. Risikomonitoring wird handlungsrelevant, wenn Prüfer die Belege hinter einem Alert einsehen können.
Starten Sie mit einem überschaubaren Pilotprojekt und geben Sie ihm einen klaren Verantwortlichen. Halten Sie die Methoden so einfach, dass sie sich bewerten lassen, dokumentieren Sie die Bedingungen, die ein Eingreifen erfordern, und messen Sie, ob das Ergebnis die Arbeit verbessert. Das bietet eine solidere Grundlage für den Ausbau der Automatisierung als ein ansprechendes Dashboard allein. Eine persönliche Demo kann Ihnen helfen einzuschätzen, wie der Workflow zu Ihrem Finanzteam passen würde.
Dieser Leitfaden bietet allgemeine Informationen, keine Finanz-, Rechts- oder Compliance-Beratung. Prüfen Sie die lokalen Vorschriften und ziehen Sie qualifizierte Berater hinzu, bevor Sie handeln.
ELECTE bietet Prognosen, automatisierte Berichte und einen KI-Agenten, mit denen Sie Finanzdaten in überprüfbare Erkenntnisse verwandeln. Besuchen Sie ELECTE, um zu sehen, wie es funktioniert, oder fordern Sie eine persönliche Demo an, die auf Ihre Liquiditätsprognose, Ihren Forderungsprozess oder Ihr Reporting-Pilotprojekt zugeschnitten ist.
Kommentare
Noch keine Kommentare — starten Sie die Diskussion.