Analítica en finanzas: cómo funcionan la previsión y la gestión del riesgo
Descubre cómo la analítica en finanzas convierte datos sin procesar en previsiones y controles de riesgo. Mira cómo la aplica ELECTE.

Tu hoja de cálculo de tesorería dice que puedes permitirte la próxima ronda de contrataciones. El saldo del banco resulta menos tranquilizador. Mientras tanto, un cliente importante ha dejado de pagar y el consejo quiere las perspectivas del próximo trimestre antes de que hayas terminado de conciliar las cuentas de este mes.
No necesariamente necesitas un modelo más complejo. Necesitas saber en qué cifras puedes confiar, qué podría cambiar y quién debe revisar una recomendación antes de que nadie actúe. Ese es el punto de partida práctico de la analítica en finanzas.
Para las pymes, la oportunidad no es producir más informes. Es convertir los registros contables, los historiales de pago y la actividad operativa en alertas más tempranas y decisiones mejor fundamentadas, sin añadir un ciclo interminable de mantenimiento de hojas de cálculo.
La distinción importante es la que separa una predicción interesante de un proceso de decisión fiable. Una previsión necesita supuestos y una prueba de su precisión. Una alerta de riesgo necesita pruebas que la respalden y un revisor. Entender esos fundamentos facilita elegir métodos de previsión útiles, interpretar las señales financieras e introducir la automatización sin renunciar al control.
Qué es la analítica en finanzas y por qué importa
La analítica en finanzas es el uso de datos, estadística y modelos para explicar resultados pasados, prever tesorería e ingresos, medir el riesgo y respaldar decisiones.
Un responsable financiero puede sentir la presión en una sola semana. El lunes, la pregunta es si los cobros previstos cubrirán la nómina. El miércoles, un cliente que paga tarde ha cambiado ese cálculo. El viernes, el consejo quiere saber si las perspectivas de ingresos del próximo trimestre justifican una expansión.
Cada pregunta parece independiente, pero todas comparten una dependencia: las cifras que hay debajo. Si los movimientos bancarios, las facturas, la nómina y los códigos de cuenta no coinciden, hasta un modelo cuidadoso producirá confusión con apariencia de seguridad. La analítica financiera convierte esas preguntas en un proceso repetible en el que se comprueban los datos de entrada, los supuestos son visibles y el resultado puede cuestionarse antes de convertirse en una decisión.
De los informes a la alerta temprana
Un panel funciona como el cuadro de mandos de un coche. No repara el motor, pero puede avisar de que falta aceite antes de que se gripe. Un panel de tesorería debería hacer lo mismo: mostrar un deterioro de las perspectivas con la antelación suficiente para que alguien investigue la causa y actúe.
Eso cambia el propósito del análisis. El resultado útil es una respuesta a una pregunta de negocio, junto con las pruebas necesarias para juzgar si merece confianza. Una previsión debe incluir sus supuestos. Una alerta de riesgo debe mostrar qué la activó. Una recomendación debe indicar quién tiene que revisarla cuando la decisión importa.
Esta disciplina es anterior al software actual. La reseña histórica del Banco de Pagos Internacionales recoge datos bancarios internacionales publicados desde 1964 y el Acuerdo de Capital de Basilea de 1988, que vinculó los requisitos mínimos de capital a la medición del riesgo de crédito.
La lección sigue vigente: cuando los resultados de un modelo influyen en el capital, el crédito, las contrataciones o el cumplimiento normativo, la gobernanza forma parte del análisis.
Adapta el análisis a la institución
La misma disciplina de fondo se aplica a todo tipo de organizaciones, aunque sus estructuras financieras difieran. Un comercio puede preocuparse sobre todo por la demanda y los ciclos de caja del inventario. Un prestamista puede prestar más atención a los impagos, la concentración y el margen frente a los covenants. Un fondo de extensión eclesiástica también necesita previsiones y pruebas, pero su contexto es lo bastante especializado como para que CEFCore para fondos de extensión eclesiástica sea una referencia más pertinente que una lista de comprobación genérica para pequeñas empresas.
Regla práctica: empieza por la decisión que alguien debe tomar y después identifica las pruebas necesarias para respaldarla.
Las capacidades básicas abarcan la preparación de datos, los informes descriptivos, el diagnóstico, la previsión, la comparación de escenarios y el seguimiento del riesgo. Su valor depende de que los datos de entrada sean fiables y las comprobaciones, defendibles, porque el algoritmo suele ser lo más fácil de comprar, mientras que lo más difícil de defender es que los datos, la elección del modelo y el circuito de aprobación fueran sólidos.
Cómo la analítica financiera convierte datos sin procesar en decisiones
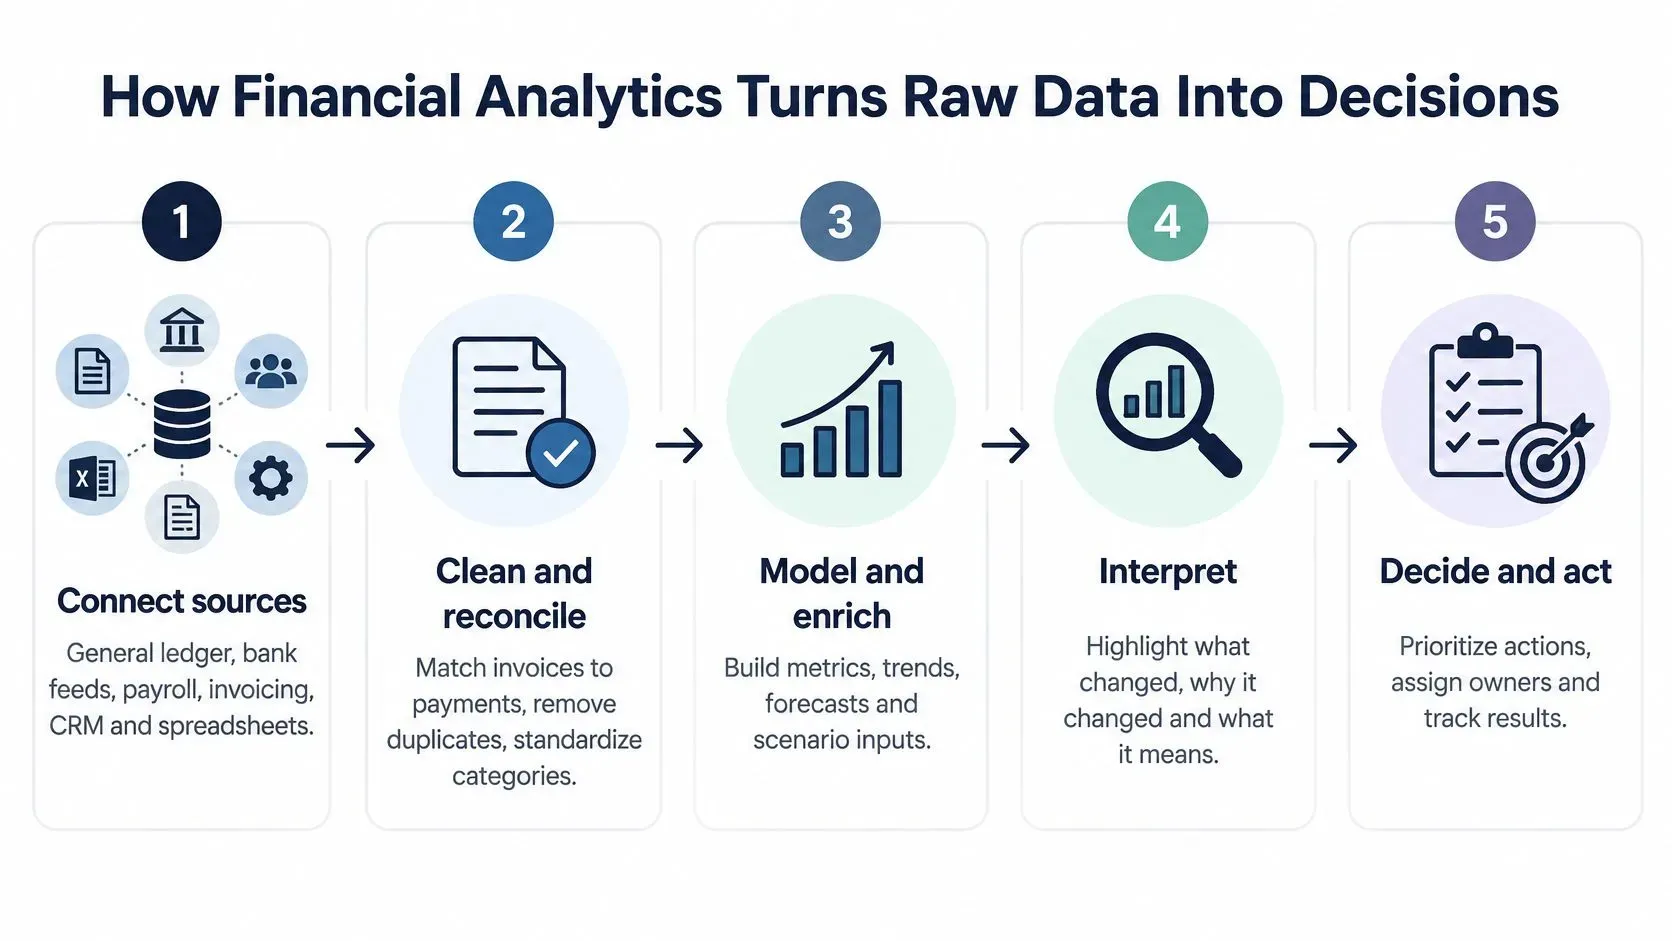
Un resultado digno de confianza empieza antes de ajustar un modelo. Primero, establece de dónde procede cada registro y si los distintos sistemas describen la misma actividad de forma coherente.
Construye un flujo de trabajo repetible
- Conecta las fuentes. Reúne el libro mayor, los movimientos bancarios, la nómina, la facturación, el sistema de gestión de relaciones con clientes y las hojas de cálculo relevantes. El resultado es un inventario de fuentes con responsables y calendarios de actualización. Un fallo habitual es mezclar periodos de reporte o divisas sin identificar la diferencia.
- Limpia y concilia. Empareja facturas con pagos, elimina duplicados y asigna los códigos de cuenta a categorías coherentes. El resultado es un conjunto de datos conciliado. Si los códigos de cuenta no coinciden, un aparente aumento de costes puede ser solo un cambio de clasificación.
- Modela. Aplica tendencias, regresión o clasificación al historial depurado. La regresión estima relaciones entre variables; la clasificación asigna categorías o probabilidades, por ejemplo, si una factura se pagará con retraso. El resultado es una previsión o una puntuación, todavía no una decisión aprobada.
- Valida. Prueba el modelo con periodos históricos que no ha usado para entrenarse y compáralo con una referencia sencilla. El resultado es un registro de evaluación. Un modelo avanzado que no supera ninguna alternativa significativa no ha demostrado su utilidad.
- Informa y actúa. Publica un panel o una alerta, asigna un responsable y define los requisitos de aprobación. El resultado es una acción con seguimiento. Sin responsable, incluso una alerta acertada puede quedar sin leer.
Mide la preparación antes que la complejidad del modelo
En una encuesta global a 1013 directivos financieros senior de 20 países, el 36 % señaló la calidad de los datos, la integración y la interoperabilidad de los sistemas como la mayor oportunidad para obtener más valor de la IA en finanzas, según el informe de KPMG sobre IA en finanzas.
Haga medible la preparación:
- Identificadores completos: Controle el porcentaje de transacciones con campos utilizables de cliente, factura, cuenta y fecha.
- Descuadres de conciliación: Registre las diferencias sin resolver por origen, en lugar de ocultarlas en un total general.
- Tiempo de preparación de los conjuntos de datos: Mida cuánto se tarda en producir información en la que finanzas pueda confiar.
Asigne a alguien que entienda tanto la lógica contable como las pruebas analíticas. Si está evaluando ese perfil, el recurso Hire Financial Analysts de HireAccountants ofrece un punto de partida para las conversaciones de contratación.
Proteja la información personal y financiera durante todo el flujo de trabajo. Restrinja el acceso, minimice las copias de registros y establezca reglas de conservación y eliminación antes de conectar fuentes sensibles.
Es preferible un modelo transparente con datos fiables que un modelo avanzado cuyos datos no se pueden conciliar.
Comparativa de los cuatro tipos de analítica financiera
Los cuatro tipos forman una escalera, desde describir la actividad pasada hasta recomendar una acción. Están relacionados, pero no responden a preguntas intercambiables.
Los cuatro tipos de analítica financiera y las preguntas que responden
Tipo | Pregunta que responde | Ejemplo financiero | Resultado típico |
|---|---|---|---|
Descriptiva | ¿Qué ocurrió? | Ingresos mensuales frente al presupuesto y evolución del saldo de caja | Panel de control e informe estándar de desviaciones |
Diagnóstica | ¿Por qué ocurrió? | Caída del margen bruto atribuida a una línea de producto o a una región | Análisis de detalle y resumen de causas raíz |
Predictiva | ¿Qué es probable que ocurra? | Posición de caja del próximo trimestre o probabilidad de pago tardío por cliente | Previsión con rango de confianza y puntuación de riesgo |
Prescriptiva | ¿Qué deberíamos hacer? | Comparar un cambio en los plazos de pago con un recorte del límite de crédito para mantener la caja por encima de un mínimo | Comparación de escenarios con una acción recomendada y sus contrapartidas |
Identifique la pregunta antes de elegir un método
Los equipos empiezan con los informes descriptivos. Cuando aparece una desviación, añaden la investigación diagnóstica. El trabajo predictivo estima qué podría ocurrir a continuación, mientras que el prescriptivo compara posibles respuestas.
Supongamos que su informe de márgenes muestra un descenso. Eso es descriptivo. Separar descuentos, costes de proveedores y mezcla de productos es diagnóstico. Estimar el margen futuro bajo esas condiciones es predictivo. Comparar una subida de precios con un cambio de proveedor es prescriptivo.
Use esta prueba rápida de clasificación:
- Resultado histórico: Una respuesta basada en la actividad registrada es descriptiva.
- Explicación: Una investigación de los factores que contribuyen es diagnóstica.
- Estimación futura: Un valor proyectado con incertidumbre es predictivo.
- Comparación de acciones: Una recomendación basada en alternativas y restricciones es prescriptiva.
Tenga cuidado con la palabra causa. Una relación entre el gasto en marketing y los ingresos no demuestra que ese gasto causara el cambio en los ingresos. Las promociones, la estacionalidad o los cambios en la mezcla de clientes pueden explicar ambos.
Las recomendaciones prescriptivas también heredan las debilidades de sus entradas predictivas. Un sistema puede recomendar una reducción precisa del límite de crédito apoyándose en un modelo de pagos atrasados mal calibrado. La seguridad con la que se presenta un resultado no es prueba de su fiabilidad.
Aplicaciones cotidianas: del flujo de caja al cierre mensual
Las aplicaciones útiles conectan una decisión operativa con un resultado financiero medible. Elija primero la decisión y después decida qué panel, previsión o informe de excepciones le ayudará.
Dónde el trabajo se vuelve práctico
- Previsión de flujo de caja: Use una vista móvil de cobros y pagos esperados para decidir cuándo aplazar gastos o conseguir financiación. En una configuración ilustrativa, un horizonte de 13 semanas puede señalar un saldo proyectado por debajo del mínimo fijado por la dirección.
- Desviación entre presupuesto y real: Marque las partidas que superen un porcentaje o importe acordado. Los revisores pueden investigar las excepciones relevantes en lugar de leer todas las cuentas con la misma atención.
- Cuentas por cobrar y cobranzas: Agrupe las facturas por antigüedad y priorice a los clientes con probabilidad de retrasarse. Los tramos ilustrativos son 0–30, 31–60 y 61–90 días, con las facturas en disputa identificadas por separado.
- Nómina y previsión de demanda: Alinee las contrataciones, la cobertura de turnos y las compras de inventario con la actividad esperada. Siga el efecto financiero a través de los costes de personal, los compromisos de existencias y la caja disponible.
- Cierre mensual: Automatice la conciliación donde las reglas sean claras y envíe las diferencias sin resolver a una cola de excepciones. Mida el avance respecto a la fecha límite del cierre, no solo el número de conciliaciones automáticas.
- Informes al consejo: Reúna KPI aprobados, previsiones y comentarios en un paquete coherente. El recurso guía de ELECTE sobre informes financieros ofrece más contexto sobre los informes financieros apoyados por IA.
Una decisión de cobranza ilustrativa
Supongamos que una empresa de servicios de 40 personas descubre que el 18 % de sus facturas lleva más de 60 días vencido. Son cifras hipotéticas, no una referencia del sector ni un resultado real de un cliente.
Al principio, el equipo se plantea enviar recordatorios más contundentes a todos. El análisis muestra, en cambio, que el saldo vencido se concentra en dos clientes. Uno tiene un problema sin resolver con una orden de compra; el otro suele pagar después del plazo contractual.
Las acciones adecuadas son distintas. Resuelva el problema de documentación con el primer cliente y asigne una conversación de cobranza al segundo. Siga mensualmente el periodo medio de cobro junto con el número de facturas vencidas.
Mida el resultado del negocio, no el volumen de actividad automatizada.
Entre los beneficios que conviene comprobar están menos cierres fuera de plazo, menos facturas vencidas, un aviso más temprano de una falta de liquidez y menos tiempo dedicado a preparar los informes al consejo. Establezca una línea base antes de hacer cambios. Los resultados variarán según el negocio, sus procesos y la calidad de sus registros.
Métodos de previsión y cómo elegir uno
Una previsión útil comunica la incertidumbre, no solo una cifra única. Para la caja o los ingresos futuros, un intervalo de predicción describe un rango de resultados posibles; un intervalo de confianza en torno al promedio estimado responde a una pregunta estadística más acotada.
Ninguno de los dos rangos le protege frente a todas las perturbaciones. La pérdida de un cliente, un pago de impuestos inesperado o una interrupción del suministro pueden requerir un escenario aparte.
Adapte el método al historial disponible
Las duraciones de historial que se indican a continuación son puntos de partida ilustrativos para la planificación, no mínimos universales. La frecuencia de los datos, los periodos ausentes, la estacionalidad y los cambios estructurales influyen en lo que resulta suficiente.
Métodos de previsión habituales en la planificación financiera
Método | Ideal para | Datos necesarios | Principal limitación |
|---|---|---|---|
Media móvil | Ventas o gastos estables a corto plazo | Una ventana inicial orientativa de seis o más periodos recientes | Va por detrás de los puntos de inflexión e ignora la estacionalidad |
Suavizado exponencial (Holt-Winters) | Ingresos o demanda estacionales | Un historial inicial orientativo de dos a tres años de datos mensuales | Pierde fiabilidad cuando perturbaciones repentinas alteran el patrón |
ARIMA | Series estables con autocorrelación clara | Un historial inicial orientativo de tres o más años de datos consistentes | Requiere comprobar la estacionariedad y un ajuste experto |
Regresión con variables explicativas | Vincular las ventas con el precio, la inversión en marketing o la plantilla | Historial de las variables explicativas y de la variable objetivo | Supone que la relación con las variables sigue vigente |
Gradient boosting (aprendizaje automático) | Muchas variables y patrones no lineales | Conjunto de datos grande, limpio y bien etiquetado | Más difícil de explicar; requiere backtesting y monitorización |
La autocorrelación significa que las observaciones actuales guardan relación con las anteriores. La estacionariedad indica si las propiedades estadísticas de una serie se mantienen lo bastante estables para el enfoque de modelización.
Empiece por comprobar cuánto historial limpio tiene. Después, pregúntese si la actividad sigue un patrón estacional y si hay factores externos que afecten de forma significativa al resultado.
Para una explicación más detallada de los ajustes del modelo, consulte la guía sobre cómo elegir los parámetros de ARIMA para la previsión.
Pruebe lo que el modelo no podía saber
En una prueba mensual de ejemplo, reserve los últimos tres meses, entrene el modelo solo con los registros anteriores y prevea el periodo reservado. Calcule el error absoluto medio promediando las diferencias absolutas entre los valores previstos y los reales, expresadas en moneda.
Compare ese resultado con una previsión ingenua que repite el valor del periodo anterior. Use el mismo horizonte de previsión y las mismas fechas de evaluación para ambos métodos.
Compruebe también si hay fuga de datos. Una previsión realizada antes del cierre del mes no puede usar legítimamente facturas, ajustes o información de clientes registrados después.
En la encuesta de Deloitte de 2025 sobre gestión del riesgo de modelos en EMEA, el 67 % de los bancos encuestados utilizaba técnicas de IA o aprendizaje automático en sus modelos, frente al 56 % en 2023. Esta señal de adopción convierte la selección rigurosa de modelos y su gobierno en cuestiones prácticas, y no solo en especialidades técnicas.
Monitorización de riesgos y detección de delitos financieros
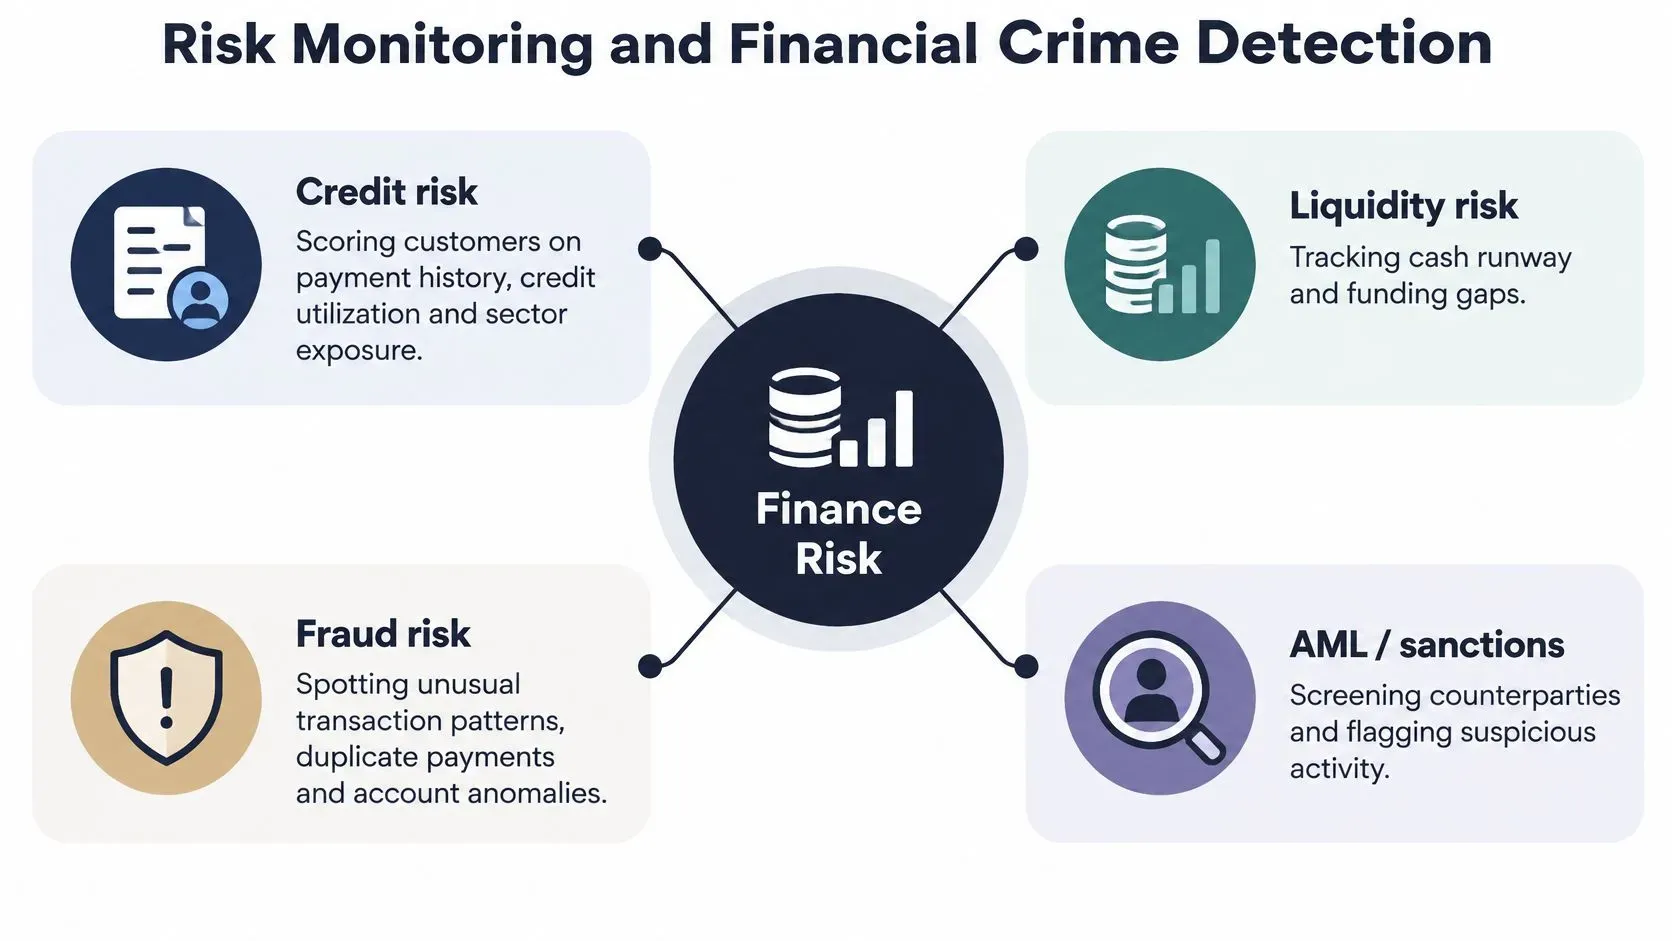
La monitorización de riesgos conecta una exposición financiera con una señal y una respuesta acordada. Una alerta debe indicar al revisor qué ha cambiado, qué registros lo respaldan y por qué importa ese cambio.
Áreas de riesgo, señales y ejemplos de alertas
Área de riesgo | Señal que se debe monitorear | Ejemplo de alerta |
|---|---|---|
Riesgo de crédito | Historial de pagos, utilización del crédito, exposición sectorial | La puntuación del cliente cae por debajo de un umbral acordado |
Riesgo de liquidez | Horizonte de caja y margen frente a covenants | El horizonte de caja baja del umbral fijado por la dirección |
Riesgo de mercado y de divisas | Sensibilidad a variaciones de tipos de interés y de cambio | La exposición supera el límite aprobado |
Delito financiero | Transacciones vinculadas y coincidencias en el cribado de sanciones | Pagos relacionados alcanzan un umbral aplicable de diligencia debida, o la actividad justifica una investigación |
En el riesgo de crédito, distinga un patrón de pagos que se deteriora de una disputa administrativa. En liquidez, monitoree tanto el efectivo disponible como el margen frente a covenants, es decir, el margen antes de incumplir una condición de financiación. En la exposición de mercado y de divisas, someta a estrés las tasas relevantes en lugar de asumir que las condiciones actuales se mantendrán.
La guía evalúe la exposición financiera de su empresa ofrece más contexto para valorar la exposición financiera empresarial.
Agregue la actividad relacionada
Las Recomendaciones del GAFI fijan 15.000 USD/EUR como umbral designado para transacciones ocasionales en la Recomendación 10, incluidas las realizadas en una sola operación o en varias que parezcan vinculadas; también permiten un umbral mínimo inferior, limitado a 1.000 USD/EUR, para ciertos pagos o transferencias de valor transfronterizos distintos de los retiros de efectivo.
Son requisitos contextuales de diligencia debida, no definiciones universales de actividad sospechosa. Configure reglas para la jurisdicción y el tipo de transacción pertinentes, y agregue los pagos vinculados en lugar de evaluar cada uno por separado.
El cribado debe considerar el país de origen y de destino, el importe, la naturaleza de la transacción y los nombres del cliente y del beneficiario frente a las listas de sanciones pertinentes. La guía del GAFI sobre inclusión financiera y medidas ALA/CFT también deja claro que una sospecha fundada sigue siendo motivo de actuación, con independencia de los umbrales o excepciones habituales.
Investigue redes, no solo pagos
El análisis del BPI sobre el Proyecto Aurora describe redes neuronales de grafos y métodos de mejora de la privacidad para detectar estructuras complejas de blanqueo de capitales. Relaciones como beneficiarios compartidos y rutas de transacciones pueden revelar comportamientos coordinados que las reglas de pagos aisladas no detectan.
Use esos modelos para priorizar la investigación humana, no para rechazar transacciones automáticamente. Conserve los vínculos de cuentas relevantes y los motivos de la escalada.
Cuando una anomalía requiere un examen más profundo de registros y pruebas, la guía de Snyp sobre contabilidad forense aporta contexto útil para distinguir el monitoreo rutinario del trabajo de investigación.
Gobierno de los modelos para que los resultados sean defendibles
Precisión no equivale a seguridad. Un modelo puede rendir bien en conjunto y, aun así, dar resultados poco fiables para un grupo de clientes, una condición económica o un tipo de decisión concretos.
Los materiales de la Reserva Federal sobre riesgo de modelos identifican el backtesting, la comparación con modelos de referencia, la revisión de solidez conceptual y las pruebas basadas en resultados como técnicas básicas de evaluación. Un gráfico explicativo por sí solo no sustituye esas comprobaciones.
Conserve la evidencia desde los datos de entrada hasta la decisión
Separe los datos de desarrollo, validación y monitorización continua. Documente el linaje de las variables, es decir, el origen de cada entrada del modelo y cómo se transformó.
Haga un seguimiento de la calibración, la estabilidad y los errores a lo largo del tiempo. La calibración responde a si las probabilidades previstas se corresponden con los resultados observados; la estabilidad comprueba si han cambiado las entradas o el comportamiento.
Mantenga un registro de control compacto:
- Finalidad del modelo: Especifique la decisión que respalda y los usos prohibidos.
- Evidencia de validación: Registre el rendimiento frente a una referencia interpretable y en los segmentos relevantes.
- Historial de umbrales: Versione cada punto de corte con su justificación, responsable y fecha de revisión.
- Rastro de decisiones: Conserve la instantánea de los datos de entrada, el resultado, el revisor y la acción resultante.
El informe del Parlamento Europeo sobre la IA en el sector financiero identifica como riesgos materiales la mala calidad de los datos, los datos de entrenamiento no representativos, los modelos opacos, los riesgos para la privacidad, los resultados discriminatorios y las alucinaciones de los modelos de lenguaje; la evidencia de aseguramiento citada refleja mejoras en la reducción de errores del 33 % frente al 6 % entre sus pares y una confianza en escalar la IA del 42 % frente al 14 %.
Esos hallazgos respaldan la inversión en aseguramiento, no una mejora garantizada para su negocio.
Defina dónde termina la autonomía
Haga obligatoria la aprobación humana según su política operativa antes de acciones automatizadas de crédito, fraude o cobros con consecuencias importantes. Exija también una revisión cuando los datos estén incompletos, el modelo se encuentre con condiciones desconocidas o una recomendación supere un límite de autoridad aprobado.
La autonomía controlada consiste en delegar el trabajo rutinario manteniendo límites explícitos y evidencias.
Corrija tres ideas erróneas persistentes: más datos no siempre es mejor, sobre todo si añaden ruido o sesgo; una previsión no es una afirmación de verdad; y la automatización no elimina la responsabilidad. Alguien debe seguir siendo responsable de decidir si un resultado es apto para actuar en consecuencia.
Empiece con un caso de uso este trimestre
Un piloto acotado le permite comprobar su utilidad sin rediseñar toda la función financiera.
- Elija una decisión recurrente. Empiece por las prioridades de cobro o por una previsión mensual de tesorería. Nombre a la persona que usará el resultado.
- Compruebe la preparación. Registre la completitud de los identificadores, las diferencias de conciliación por fuente y las horas necesarias para reunir un conjunto de datos fiable.
- Establezca una referencia. Construya una previsión sencilla y evalúela con un historial reservado antes de introducir mayor complejidad.
- Fije límites operativos. Defina reglas de validación, umbrales de aprobación y un responsable designado para cada alerta.
- Revise al final del trimestre. Compare el error de previsión, las alertas útiles y el tiempo de preparación con la situación de partida. Mantenga, modifique o detenga el piloto según esos resultados.
ELECTE, una plataforma de análisis de datos con IA para pymes, respalda esta secuencia con analítica predictiva, informes automatizados y agentes de IA. Nuestro agente de IA lee datos, redacta informes e investiga mercados de forma programada o bajo demanda, 24/7.
La mayoría de los usuarios están operativos en menos de 5 minutos, y el análisis inicial y las previsiones comienzan tras conectar el software de contabilidad o subir un archivo. Esa rapidez de configuración no sustituye a la validación. También ofrecemos herramientas gratuitas, como una calculadora de ROI, una calculadora de punto de reposición, una calculadora de capital invertido neto, una calculadora de descuento porcentual, un balance reclasificado y un perfil de empresa.
Puntos clave
- Empiece por poco: Vincule el piloto a una decisión financiera recurrente.
- Pruebe la fiabilidad: Concilie las entradas y compare las previsiones con una referencia.
- Mantenga la responsabilidad: Asigne revisores y conserve las evidencias.
- Mida los resultados: Evalúe la utilidad de la decisión y el tiempo ahorrado antes de ampliar.
Convierta el conocimiento en una rutina fiable
El mejor punto de partida para la analítica en finanzas no es el algoritmo más avanzado. Es una decisión claramente definida, respaldada por registros que pueda conciliar y resultados que pueda cuestionar. La previsión resulta útil cuando se entiende su incertidumbre. La monitorización de riesgos se vuelve accionable cuando los revisores pueden inspeccionar la evidencia que hay detrás de una alerta.
Empiece con un piloto manejable y asígnele un responsable claro. Mantenga los métodos lo bastante simples para poder evaluarlos, documente las condiciones que requieren intervención y mida si el resultado mejora el trabajo. Ese enfoque ofrece una base más sólida para ampliar la automatización que un panel pulido por sí solo. Una demo personalizada puede ayudarle a evaluar cómo encajaría el flujo de trabajo en su equipo financiero.
Esta guía ofrece información general, no asesoramiento financiero, legal ni de cumplimiento normativo. Consulte la normativa local y a asesores cualificados antes de actuar.
ELECTE ofrece previsión, informes automatizados y un agente de IA para ayudarle a convertir sus registros financieros en conclusiones revisables. Visite ELECTE para ver cómo funciona o solicite una demo personalizada centrada en su previsión de tesorería, su flujo de cobros o su piloto de informes.
Comentarios
Aún no hay comentarios — inicia la conversación.