การรายงาน CSRD ด้วยระบบอัตโนมัติ AI: คู่มือฉบับสมบูรณ์
ค้นหาวิธีการนำระบบอัตโนมัติในการรายงาน CSRD ที่ขับเคลื่อนด้วย AI มาใช้กับELECTE. ทำให้การแมปข้อมูลและการกำกับดูแลเป็นไปโดยอัตโนมัติเพื่ออนาคตที่ยั่งยืนและสอดคล้องกับข้อกำหนด.

ส่วนที่ถูกมองข้ามมากที่สุดของ CSRD ไม่ใช่การเขียนรายงาน แต่คือกลไกการทำงานที่ต้องใช้เพื่อไปถึงจุดนั้น ข้อกำหนดนี้บังคับให้ต้องรายงานข้อมูลมากกว่า 1,000 data points และสำหรับบริษัทผู้ผลิตที่มีซัพพลายเออร์ 500 ราย นั่นอาจหมายถึงการวิเคราะห์เอกสาร 1,500-2,000 ฉบับต่อรอบ (การวิเคราะห์ตลาดเกี่ยวกับระบบอัตโนมัติ AI สำหรับการรายงาน ESG) สำหรับ CFO นี่หมายถึงสิ่งเดียวที่ชัดเจน: ปัญหาไม่ได้อยู่แค่ในเชิงกฎระเบียบเท่านั้น แต่เป็นปัญหาเชิงอุตสาหกรรมด้วย
ข่าวดีคือ AI กำลังกลายเป็นเครื่องมือที่เป็นรูปธรรมในการบริหารจัดการความซับซ้อนนี้ วิธีการที่ขับเคลื่อนด้วย AI สำหรับการรายงาน CSRD สามารถลดเวลาในการรวบรวมข้อมูลด้วยตนเองได้ถึง 70% และเพิ่มความแม่นยำในการประมวลผลข้อมูลเป็น 95% เทียบกับ 78% ของกระบวนการแบบแมนนวล หากข้อมูลตั้งต้นมีความเหมาะสม (คู่มือปฏิบัติเกี่ยวกับการใช้ AI สำหรับการตรวจสอบ CSRD) ข่าวร้ายคือบริษัทอิตาลีจำนวนมากมองข้ามกับดักสำคัญ: ข้อมูลกระจัดกระจาย การควบคุมที่อ่อนแอ โมเดลที่อธิบายได้ยาก และการกำกับดูแลที่ไม่เพียงพอ
หากคุณกำลังพิจารณา CSRD reporting AI automation ประเด็นไม่ได้อยู่ที่การซื้อแพลตฟอร์ม แต่อยู่ที่การสร้างกระบวนการที่รองรับการตรวจสอบ ระยะเวลา และคุณภาพของข้อมูลได้ ที่นี่คุณจะพบคู่มือที่สมจริง เขียนด้วยแนวทางที่ผมจะใช้กับ CFO: กระบวนการที่ชัดเจน ข้อแลกเปลี่ยนที่ระบุอย่างตรงไปตรงมา ประโยชน์ที่เป็นรูปธรรม และความเสี่ยงที่ต้องจัดการก่อนที่จะกลายเป็นปัญหา
ความท้าทายของการรายงานตาม CSRD และบทบาทเชิงกลยุทธ์ของ AI
สำหรับธุรกิจขนาดกลางและขนาดย่อมของอิตาลีจำนวนมาก ปัญหาไม่ได้อยู่ที่การไม่เข้าใจว่า CSRD ต้องการข้อมูลเพิ่มเติม แต่ปัญหาคือการผลิตข้อมูลที่สามารถผ่านการตรวจสอบได้ โดยมีระยะเวลาปิดบัญชีที่สอดคล้องกับปริมาณงานของทีมการเงิน โดยไม่เพิ่มจำนวนไฟล์ การกระทบยอด และเวอร์ชันที่ยังไม่ได้ตรวจสอบให้มากขึ้น
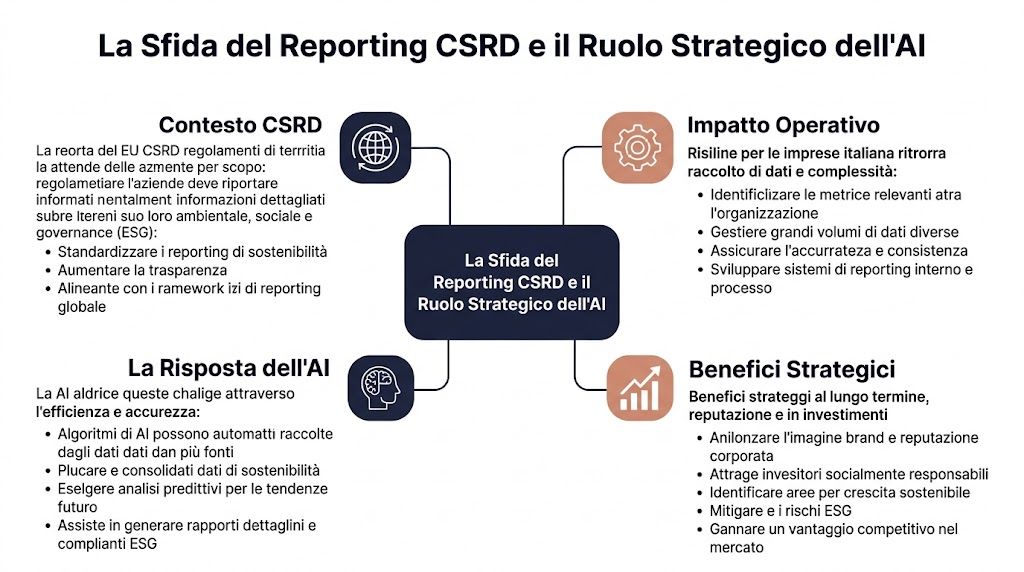
ความท้าทายนี้ยิ่งทวีความซับซ้อนมากขึ้นเนื่องจากรายงาน CSRD ต้องรวบรวมข้อมูลจากแหล่งที่หลากหลาย ระบบ ERP ข้อมูลการจัดซื้อ บันทึกทรัพยากรบุคคล ใบแจ้งค่าสาธารณูปโภค ข้อมูลสิ่งแวดล้อม แบบสอบถามจากซัพพลายเออร์ เอกสาร PDF และบันทึกวิธีการต่าง ๆ ทั้งหมดนี้ต้องถูกรวมเข้าด้วยกันเป็นกระบวนการเดียวที่สามารถตรวจสอบได้และทำซ้ำได้ หากขั้นตอนนี้ยังคงดำเนินการด้วยมือ ผู้อำนวยการฝ่ายการเงินจะสูญเสียการมองเห็นในจุดที่มีความเสี่ยงสูงที่สุด ได้แก่ คุณภาพของข้อมูล ความรับผิดชอบในการดำเนินงาน และการตรวจสอบย้อนกลับของการแก้ไขปัญหา
ทำไมแบบแมนนวลถึงสูญเสียการควบคุม
ในบริษัทขนาดกลาง ฉันมักเห็นรูปแบบเดียวกัน ทีมการเงินเป็นผู้ประสานงานการรายงาน แต่ข้อมูลจำนวนมากยังคงกระจัดกระจายอยู่ตามแผนกต่างๆ ที่ปรึกษาภายนอก และผู้จัดหา ผลลัพธ์ไม่ใช่แค่ความล่าช้าเท่านั้น แต่ยังเป็นห่วงโซ่การควบคุมที่อ่อนแออีกด้วย
สัญญาณทั่วไปมีดังนี้:
- ข้อมูลที่ถูกคัดลอกซ้ำหลายครั้งระหว่าง Excel อีเมล และงานนำเสนอ
- หน่วยวัดที่ไม่สอดคล้องกันระหว่างโรงงาน หน่วยธุรกิจ หรือซัพพลายเออร์
- ความเป็นเจ้าของที่ไม่ชัดเจนสำหรับ datapoint ของ ESRS
- การแก้ไขที่ไม่มีร่องรอยว่าใครเป็นผู้อนุมัติ
- หลักฐานที่กระจัดกระจายอยู่ในโฟลเดอร์ในเครื่องหรือไฟล์แนบที่ไม่มีการควบคุมเวอร์ชัน
ปัญหาส่วนใหญ่ของ CSRD ไม่ได้เกิดขึ้นในรายงานฉบับสุดท้าย แต่เกิดขึ้นตั้งแต่หลายเดือนก่อนหน้านั้น ในขั้นตอนการรวบรวมและทำความสะอาดข้อมูล
สำหรับธุรกิจขนาดกลางและขนาดย่อมของอิตาลี ประเด็นนี้มีความสำคัญมากกว่าสำหรับบริษัทใหญ่ โครงสร้างองค์กรมีความกระชับ ระบบการจัดการไม่ได้รับการผสานรวมอย่างสมบูรณ์ และการกำกับดูแลทางวิธีมักอยู่ในความรับผิดชอบของบุคคลเพียงไม่กี่คน หากบุคคลใดบุคคลหนึ่งในกลุ่มนี้เปลี่ยนตำแหน่งหรือออกจากบริษัท กระบวนการทำงานจะอ่อนแอลงทันที
สิ่งที่ AI สามารถทำได้จริง และสิ่งที่มันไม่สามารถทำได้
ปัญญาประดิษฐ์ (AI) มีประโยชน์อย่างยิ่งสำหรับงานที่มีปริมาณมากและมาตรฐานต่ำ สามารถจัดหมวดหมู่เอกสาร สกัดข้อมูลจากแหล่งที่หลากหลาย แนะนำความเชื่อมโยงระหว่างจุดข้อมูลและข้อกำหนดของ ESRS ตรวจจับความผิดปกติ ระบุค่าที่ขาดหายไป และร่างเนื้อหาที่สอดคล้องกับข้อมูลที่มีอยู่
อย่างไรก็ตาม สิ่งนี้จะทำงานได้ดีก็ต่อเมื่อดำเนินการบนพื้นฐานที่มีการกำกับดูแลอย่างเหมาะสม หากไม่มีแผนผังที่ชัดเจนของแหล่งข้อมูลและความรับผิดชอบ แม้แต่เอนจิน AI ที่ดีที่สุดก็จะเร่งให้เกิดข้อผิดพลาด ความคลุมเครือ และความไม่สอดคล้องกันมากขึ้น ด้วยเหตุนี้ สิ่งสำคัญอันดับแรกจึงไม่ใช่ตัวเครื่องมือเอง แต่คือโครงสร้างของกระแสข้อมูลและแหล่งข้อมูลที่เชื่อมโยงกับการรายงาน CSRD
ในทางปฏิบัติ ระบบอัตโนมัติมีประโยชน์เมื่อช่วยลดงานที่ทำซ้ำๆ และเพิ่มการควบคุมของมนุษย์ในขั้นตอนที่สำคัญ
ด้าน | ความเสี่ยงในกระบวนการแบบแมนวล | การใช้ AI ที่เป็นประโยชน์ |
|---|---|---|
การรวบรวมข้อมูล | ข้อมูลกระจัดกระจายและความล่าช้าต่อเนื่อง | การรับเข้าและจัดหมวดหมู่เอกสาร |
การปรับให้เป็นมาตรฐาน | รูปแบบที่แตกต่างกันและการแปลงข้อมูลผิดพลาด | การกำหนดมาตรฐานฟิลด์ หน่วย และโครงสร้าง |
การตรวจสอบ | การตรวจสอบที่ล่าช้าและไม่ครบถ้วน | การแจ้งเตือนเมื่อพบความผิดปกติ ช่องว่าง และความไม่สอดคล้อง |
Audit trail | หลักฐานกระจัดกระจาย | การเชื่อมโยงระหว่างข้อมูล แหล่งที่มา และขั้นตอนการตรวจทาน |
จุดสำคัญที่หลายคนมองข้าม: กล่องดำ
สิ่งที่จำเป็นที่นี่คือความเป็นจริง ระบบ AI ที่สร้างตัวเลขที่ดูน่าเชื่อถือแต่ไม่สามารถอธิบายได้อย่างชัดเจนว่าตัวเลขนั้นมาจากเอกสารใด ใช้ตรรกะอะไรในการประมวลผล และมีใครเป็นผู้ตรวจสอบความถูกต้อง จะสร้างปัญหาใหม่ขึ้นมาแทนที่จะแก้ไขปัญหาเดิม
ในการตรวจสอบ คำถามไม่ใช่ว่าผลลัพธ์ 'ดูถูกต้อง' หรือไม่ คำถามคือกระบวนการที่นำไปสู่ผลลัพธ์นั้นสามารถสร้างขึ้นใหม่ได้หรือไม่ นี่คือประเด็นสำคัญของปัญหาบล็อคกล่องดำ หากทีมไม่สามารถแสดงแหล่งที่มาของข้อมูล กฎที่ใช้ ข้อยกเว้นที่เกิดขึ้น และการอนุมัติขั้นสุดท้ายได้ ความน่าเชื่อถือของการรายงานจะถูกลดทอนลง
นั่นคือเหตุผลที่ฉันมักจะแนะนำให้ปฏิบัติต่อ AI เป็นเครื่องมือในการประมวลผลเบื้องต้นและการตรวจสอบ ไม่ใช่เป็นตัวแทนของการตัดสินใจอย่างมืออาชีพ ความรับผิดชอบยังคงอยู่กับองค์กรเอง โดยเฉพาะอย่างยิ่งสำหรับขอบเขตที่ 3 ความสำคัญสองเท่า และเรื่องราวที่เชื่อมโยงกับการประมาณการหรือสมมติฐานทางวิธีการ
คุณค่าของ CFO อยู่ที่ไหน?
ประโยชน์ที่แท้จริงไม่ใช่เพียงแค่ 'การผลิตรายงานได้เร็วขึ้น' ในความหมายทั่วไป แต่เป็นการลดความเสี่ยงเฉพาะสามประการ:
- ความเสี่ยงด้านข้อผิดพลาด ลดลง เพราะขั้นตอนแบบแมนวลลดลง
- ความเสี่ยงด้านการตรวจสอบ ลดลง เพราะข้อมูลสำคัญทุกรายการมีแหล่งที่มา ตรรกะ และการอนุมัติ
- ความเสี่ยงด้านการดำเนินงาน ลดลง เพราะกระบวนการไม่ต้องพึ่งพาความจำของคนเพียงไม่กี่คนอีกต่อไป
หากผลลัพธ์ทั้งสามนี้ไม่เกิดขึ้นจริง บริษัทก็ไม่ได้ปรับปรุงการรายงาน CSRD ของตนเองแต่อย่างใด เพียงแค่เพิ่มเทคโนโลยีเข้าไปในกระบวนการที่ยังคงเปราะบางอยู่เท่านั้น
การนำระบบอัตโนมัติ CSRD ไปใช้ใน 5 ขั้นตอนการดำเนินงาน
จากประสบการณ์ของฉัน โครงการอัตโนมัติ CSRD ในธุรกิจขนาดกลางและขนาดเล็กของอิตาลีล้มเหลวบ่อยครั้งเนื่องจากข้อมูลที่ไม่ได้รับการจัดการอย่างเหมาะสม มากกว่าข้อจำกัดของแพลตฟอร์มที่เลือกใช้ ประเด็นไม่ได้อยู่ที่การเพิ่ม AI เข้าไปในกระบวนการที่มีอยู่เท่านั้น แต่คือการสร้างกระบวนการทำงานที่สามารถตรวจสอบได้ มีขั้นตอนที่สามารถตรวจสอบได้ และเส้นทางการรับผิดชอบที่ชัดเจน
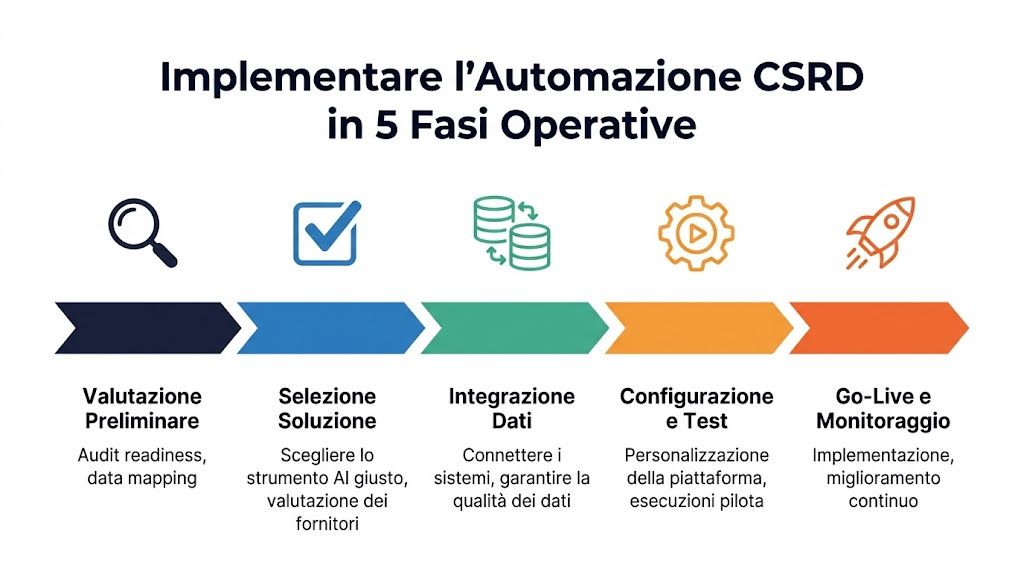
ระยะที่ 1: การจัดทำแผนที่ความต้องการและแหล่งข้อมูลของ ESRS
การตัดสินใจแรกเกี่ยวข้องกับขอบเขตของข้อมูล เราจำเป็นต้องระบุจุดข้อมูล ESRS ที่เกี่ยวข้องกับบริษัท ระบบที่ข้อมูลเหล่านี้ถูกจัดเก็บอยู่ในปัจจุบัน ข้อมูลใดที่ขาดหายไป และใครเป็นผู้รับผิดชอบในการตรวจสอบความถูกต้องของข้อมูล หากไม่มีภาพรวมนี้ การทำงานอัตโนมัติอาจนำไปสู่ข้อผิดพลาดมากขึ้นได้
สำหรับธุรกิจขนาดกลางและขนาดย่อมของอิตาลี ความท้าทายไม่ได้เป็นเพียงด้านเทคนิคเท่านั้น ข้อมูลด้านสิ่งแวดล้อม ทรัพยากรมนุษย์ และห่วงโซ่อุปทานมักกระจัดกระจายอยู่ในระบบ ERP, เอกสาร Excel, พอร์ทัลของผู้จัดหา และเอกสาร PDF ต่าง ๆ ปัญญาประดิษฐ์สามารถช่วยจัดหมวดหมู่แหล่งข้อมูลเหล่านี้และเสนอแนะการเชื่อมโยงเบื้องต้นระหว่างข้อกำหนดทางกฎหมายกับข้อมูลที่มีอยู่ได้ แต่ความรับผิดชอบในการยืนยันการเชื่อมโยงนั้นยังคงเป็นหน้าที่ภายในองค์กร
ผลลัพธ์ที่ต้องการในขั้นตอนนี้คือเมทริกซ์ปฏิบัติการที่มีหกฟิลด์:
- ข้อมูลที่ต้องการ
- ระบบต้นทาง
- ผู้รับผิดชอบภายใน
- ความถี่ในการอัปเดต
- ระดับความน่าเชื่อถือ
- หลักฐานเอกสารที่มีอยู่
หากเมทริกซ์นี้ไม่สมบูรณ์ ความเสี่ยงไม่ได้เป็นเพียงทฤษฎีเท่านั้น ในระหว่างการตรวจสอบ จะกลายเป็นเรื่องยากที่จะอธิบายว่าทำไมตัวชี้วัดเฉพาะจึงถูกรวมอยู่ในรายงานด้วยขอบเขตนั้นและจากแหล่งข้อมูลนั้น
ขั้นตอนที่ 2: เลือกโซลูชันตามเกณฑ์การตรวจสอบ
การเลือกแพลตฟอร์มควรพิจารณาจากปัจจัยด้านการควบคุมภายใน ไม่ใช่เพียงแค่ประสิทธิภาพในการทำงานเท่านั้น การสาธิตระบบที่ดีเพียงอย่างเดียวไม่เพียงพอ สิ่งสำคัญคือต้องตรวจสอบว่าระบบมีการบันทึกการเปลี่ยนแปลงทุกรายการ เก็บรักษาเวอร์ชันต่าง ๆ จัดการสิทธิ์การเข้าถึง และทำให้เส้นทางจากข้อมูลดิบไปสู่ผลลัพธ์สุดท้ายมีความโปร่งใส
สำหรับ CFO มีคำถามสำคัญสี่ข้อที่ควรถามผู้ขาย:
- ข้อมูลสามารถตรวจสอบย้อนกลับได้จากเอกสารหรือระบบต้นทางไปจนถึงการเปิดเผยข้อมูลหรือไม่?
- กฎเกณฑ์ที่นำมาใช้สามารถอธิบายได้แม้กับผู้ตรวจสอบภายนอกหรือไม่?
- บทบาทและสิทธิ์การเข้าถึงปกป้องข้อมูลที่ละเอียดอ่อนและกระบวนการอนุมัติหรือไม่?
- การเชื่อมต่อระบบมีอยู่จริงหรือยังต้องพึ่งการส่งออกข้อมูลด้วยมืออย่างต่อเนื่อง?
ควรตรวจสอบเรื่องการเชื่อมต่อแอปพลิเคชันตั้งแต่ต้นด้วยเช่นกัน แพลตฟอร์มที่เชื่อมต่อกับระบบขององค์กรได้ไม่ดีจะก่อให้เกิดการกระทบยอดด้วยมือ ข้อยกเว้นที่เกิดขึ้นบ่อย และระยะเวลาปิดงานที่ยาวนานขึ้น ด้วยเหตุนี้จึงควรตรวจสอบคุณภาพของคอนเนคเตอร์ที่เชื่อมต่อกับแหล่งข้อมูลหลักขององค์กรไว้ล่วงหน้า
นี่คือจุดที่ประเด็นเรื่อง 'กล่องดำ' เข้ามาเกี่ยวข้อง หากผู้ขายไม่สามารถแสดงให้เห็นว่าโมเดลจัดประเภทเอกสาร ระบุความผิดปกติ หรือสร้างร่างเนื้อหาได้อย่างไร ปัญหาจะปรากฏขึ้นในภายหลัง—ซึ่งมักจะเป็นช่วงเวลาที่เลวร้ายที่สุด
ขั้นตอนที่ 3: เชื่อมต่อระบบและล้างเส้นทางไหล
นี่คือขั้นตอนที่หลายโครงการสูญเสียความน่าเชื่อถือไป. AI สามารถประมวลผลข้อมูลปริมาณมากได้อย่างรวดเร็ว แต่ไม่สามารถแก้ไขโค้ดที่ไม่สอดคล้องกัน, หน่วยการวัดที่แตกต่างกัน, ขอบเขตที่ไม่ตรงกัน, หรือไฟล์ที่อัปโหลดโดยใช้วิธีการที่แตกต่างกันจากแผนกหนึ่งไปยังแผนกหนึ่งได้โดยอัตโนมัติ.
มีสามด้านที่ต้องให้ความสนใจ:
- กำหนดกฎการปรับให้เป็นมาตรฐานสำหรับหน่วยวัด ข้อมูลนายทะเบียน ช่วงเวลา และขอบเขต
- ตั้งค่าการตรวจสอบความสอดคล้องอัตโนมัติที่ชี้ให้เห็นความคลาดเคลื่อน ฟิลด์ที่ขาดหายไป และความผิดปกติ
- จัดการข้อมูลนำเข้าจากภายนอกของซัพพลายเออร์ ซึ่งในธุรกิจ SME มักเป็นส่วนที่ขาดมาตรฐานมากที่สุดของกระบวนการ
นี่คือการแลกเปลี่ยนที่แท้จริง ยิ่งคุณทำให้การป้อนข้อมูลเป็นอัตโนมัติมากเท่าไร คุณก็ยิ่งต้องลงทุนในการควบคุมคุณภาพตั้งแต่เริ่มต้นมากขึ้นเท่านั้น หากคุณไม่ทำ ทีมการเงินจะต้องมาตรวจสอบข้อยกเว้นที่ระบบสร้างขึ้นแทนที่จะลดงานที่ต้องทำด้วยตนเอง
กฎง่าย ๆ ที่มีประโยชน์ช่วยหลีกเลี่ยงข้อผิดพลาดในการตั้งค่าได้ ทุกกระบวนการทำงานอัตโนมัติต้องมีขั้นตอนการตรวจสอบความถูกต้องที่สามารถเข้าใจได้โดยบุคคลที่ไม่มีพื้นฐานทางเทคนิค หากการตรวจสอบนี้ชัดเจนเพียงกับผู้ที่ตั้งค่าระบบเท่านั้น กระบวนการจะยังคงมีความเสี่ยงอยู่
ขั้นตอนที่ 4: กำหนดค่าการควบคุมและเนื้อเรื่อง
เมื่อข้อมูลถูกทำความสะอาดแล้ว ระบบปัญญาประดิษฐ์สามารถสร้างคุณค่าที่เป็นรูปธรรมได้ ระบบสามารถแจ้งเตือนความผิดปกติ, ร่างข้อความ และช่วยเหลือในการทำส่วนที่ซ้ำซากให้เสร็จสมบูรณ์ อย่างไรก็ตาม ไม่แนะนำให้มอบหมายให้ระบบแบบจำลองรับผิดชอบในส่วนที่บอบบางที่สุด เช่น สมมติฐานทางวิธีวิทยา, ขอบเขตการรวมรวม, หรือการอธิบายการประมาณการและช่องว่างของข้อมูล
วิธีการที่เชื่อถือได้มากที่สุดมีดังนี้:
- ร่างเนื้อหาเชิงบรรยายพร้อมการอ้างอิงแหล่งที่มาที่ชัดเจน
- การแจ้งเตือนความผิดปกติก่อนการตรวจสอบภายนอก
- เทมเพลตที่ได้รับการอนุมัติจากฝ่ายการเงิน ความยั่งยืน และกฎหมาย
- ขั้นตอนสุดท้ายโดยมนุษย์เพื่อตรวจสอบความถูกต้องของภาษา ขอบเขต และความสอดคล้องกับข้อมูล
ในธุรกิจขนาดกลางและขนาดย่อม (SMEs) ความเสี่ยงที่ซ่อนอยู่คือการพึ่งพาผลลัพธ์ที่เขียนอย่างดีมากเกินไป ข้อความที่ดูดีอาจปกปิดพื้นฐานข้อเท็จจริงที่อ่อนแอได้ นั่นคือเหตุผลที่ฉันมักจะขอให้ตรวจสอบสองสิ่งก่อนการอนุมัติ: ที่มาของข้อความแต่ละข้อ และกฎใดที่นำระบบไปสู่การผลิตข้อความนั้น
ขั้นตอนที่ 5: การจัดการการเปิดใช้งานระบบ
การถ่ายทอดสดไม่ได้หมายถึงจุดสิ้นสุดของโครงการ แต่เป็นจุดเริ่มต้นของระยะที่ระบบอัตโนมัติต้องพิสูจน์คุณค่าของมันอย่างต่อเนื่องทุกเดือน โดยต้องรับมือกับข้อมูลใหม่ ข้อยกเว้นในโลกจริง และการเปลี่ยนแปลงของแบบจำลองหรือแม่แบบ
กรอบการกำกับดูแลขั้นพื้นฐานควรชี้แจงประเด็นต่อไปนี้ให้ชัดเจน:
ขอบเขต | คำถามที่ต้องปิด |
|---|---|
ความเป็นเจ้าของ | ใครเป็นผู้อนุมัติข้อมูลก่อนการเปิดเผย |
ข้อยกเว้น | ใครเป็นผู้ตัดสินใจว่าความผิดปกติใดยอมรับได้ |
เวอร์ชัน | ข้อมูลเวอร์ชันใดที่จะนำเข้าสู่รายงาน |
Audit trail | หลักฐานถูกเก็บรักษาไว้ที่ใด |
โมเดล AI | อัปเดตเมื่อใดและใครเป็นผู้ตรวจสอบการเปลี่ยนแปลง |
ในบริษัทขนาดเล็ก ความเสี่ยงทางการดำเนินงานมักถูกกระจุกตัวอยู่ในมือของบุคคลเพียงไม่กี่คน หากมีเพียงแผนกเดียวที่คุ้นเคยกับกฎเกณฑ์ ข้อยกเว้น และขั้นตอนการอัปโหลด ระบบอัตโนมัติก็จะยังคงต้องพึ่งพาความจำของแต่ละบุคคล นี่ไม่ใช่การปรับปรุงโครงสร้างแต่อย่างใด
การดำเนินการที่ดำเนินการอย่างดีจะให้ผลลัพธ์ที่สามารถวัดได้สามประการ: การแก้ไขด้วยมือที่น้อยลง ข้อพิพาทระหว่างการตรวจสอบที่น้อยลง และความคาดการณ์ได้มากขึ้นในเวลาการเสร็จสิ้น หากองค์ประกอบใดองค์ประกอบหนึ่งจากสามประการนี้ขาดหายไป ควรพิจารณาทบทวนการออกแบบกระบวนการก่อนที่จะขยายการใช้ AI
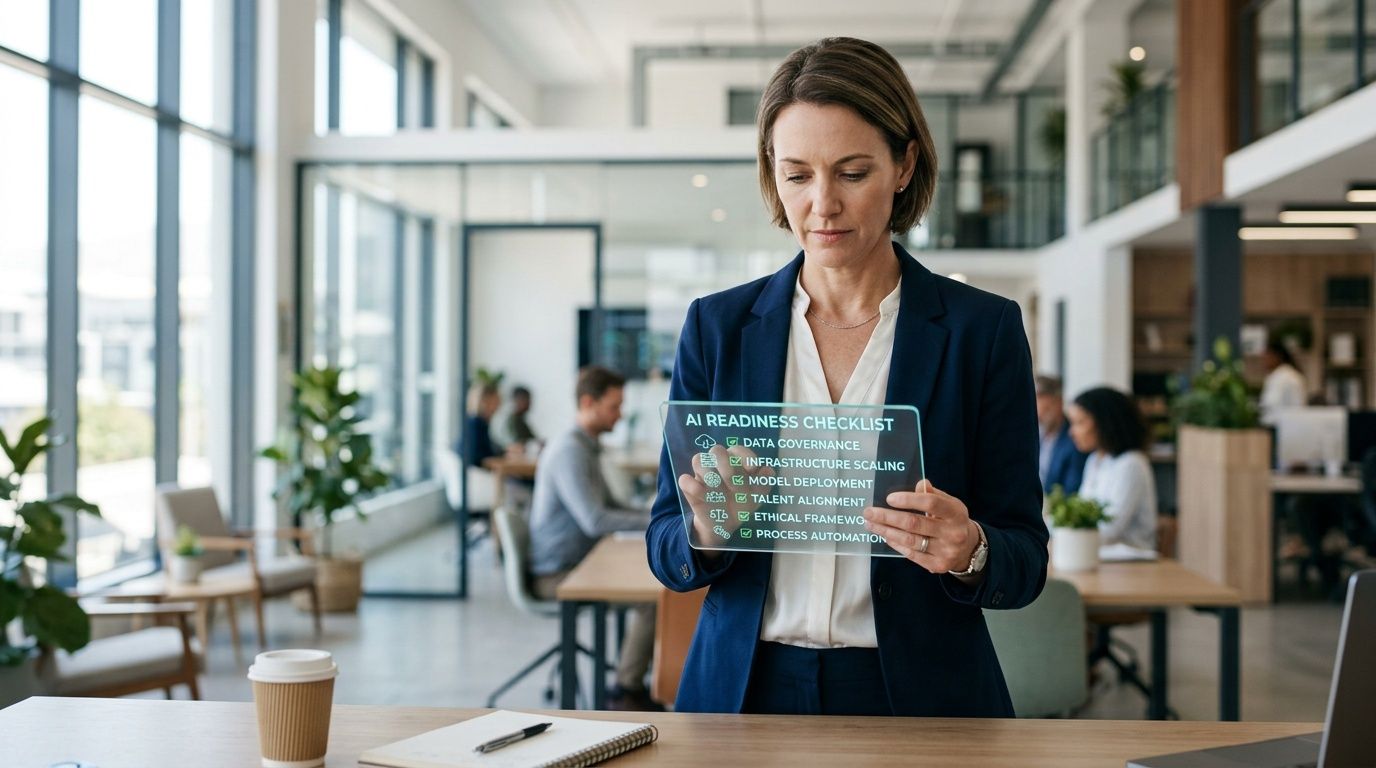
รายการตรวจสอบการเตรียมการทางเทคนิคและองค์กร
ก่อนที่จะลงทุนในระบบอัตโนมัติ ควรทำการประเมินความพร้อมภายในองค์กรเสียก่อน คุณไม่จำเป็นต้องมีโครงสร้างพื้นฐานระดับองค์กร สิ่งที่คุณต้องมีคือความชัดเจนเกี่ยวกับสิ่งที่คุณมี สิ่งที่ขาดหายไป และสิ่งที่ไม่ควรมอบหมายให้แพลตฟอร์มจัดการ
ข้อกำหนดทางเทคนิค
คำถามที่ถูกต้องไม่ใช่ "เรามีข้อมูลจำนวนมากหรือไม่?" แต่เป็น "เรามีข้อมูลที่สามารถตรวจสอบย้อนกลับได้ สม่ำเสมอ และได้รับการจัดการอย่างดีหรือไม่?" หากคำตอบไม่ชัดเจน การนำระบบอัตโนมัติมาใช้จำเป็นต้องมีการเตรียมความพร้อมให้ดียิ่งขึ้น
ตรวจสอบจุดต่อไปนี้:
- ทะเบียนแหล่งข้อมูล คุณต้องรู้ว่าระบบใดป้อนข้อมูลเข้าสู่การรายงานและด้วยความถี่เท่าใด
- เอกสารภายนอกที่จัดระเบียบแล้ว PDF แบบสอบถาม และเอกสารแนบจากซัพพลายเออร์ต้องมีข้อตกลงขั้นต่ำในการจัดเก็บ
- กฎเกณฑ์คุณภาพข้อมูล จำเป็นต้องมีเกณฑ์ที่ตกลงร่วมกันสำหรับฟิลด์ที่ขาดหาย หน่วยวัด และการกระทบยอด
- สิทธิ์การเข้าถึงและการอนุญาต กระบวนการ CSRD เกี่ยวข้องกับข้อมูลที่ไม่สามารถหมุนเวียนได้โดยปราศจากการควบคุม
จุดเริ่มต้นที่ดีไม่ได้หมายถึงความสมบูรณ์แบบ แต่มันหมายความว่าข้อมูลที่สำคัญทุกชิ้นมีเจ้าของอย่างน้อยหนึ่งคน แหล่งที่มาที่สามารถระบุได้ และเกณฑ์การตรวจสอบความถูกต้อง
ข้อกำหนดขององค์กร
โครงการจำนวนมากหยุดชะงักด้วยเหตุผลที่ไม่ใช่ด้านเทคนิค แพลตฟอร์มพร้อมใช้งานแล้ว แต่ไม่มีใครกำหนดขอบเขต อนุมัติการจ้างงานใหม่ หรือแก้ไขข้อขัดแย้งระหว่างแผนกต่างๆ
การเตรียมความพร้อมขององค์กรจำเป็นต้องมีการตัดสินใจที่ชัดเจนอย่างน้อยสี่ประการ:
- สปอนเซอร์ระดับผู้บริหาร CFO หรือตำแหน่งเทียบเท่าต้องสามารถปลดล็อกลำดับความสำคัญและความรับผิดชอบได้
- Process owner มีบุคคลหนึ่งคนที่ประสานงานกระบวนการทั้งหมดตั้งแต่ต้นจนจบ
- ผู้รับผิดชอบแต่ละด้าน ฝ่าย HR, procurement, operations และ finance ตรวจสอบยืนยันข้อมูลในส่วนที่ตนรับผิดชอบ
- เกณฑ์การตรวจสอบโดยมนุษย์ คุณต้องตัดสินใจว่าเมื่อใดผลลัพธ์จาก AI เพียงพอสำหรับการตรวจสอบอย่างรวดเร็ว และเมื่อใดที่ต้องมีการตรวจสอบเชิงลึก
โครงการ CSRD จะได้ผลก็ต่อเมื่อบริษัทตัดสินใจว่าใครเป็นผู้รับผิดชอบข้อมูล ไม่ใช่เมื่อติดตั้งเลเยอร์เทคโนโลยีใหม่
สำหรับธุรกิจขนาดกลางและขนาดย่อม (SME) รูปแบบที่มีประสิทธิภาพมากที่สุดมักจะเป็นแบบผสมผสาน (hybrid) คือการใช้ระบบอัตโนมัติที่แข็งแกร่งสำหรับการรวบรวมข้อมูล การจัดหมวดหมู่ และการตรวจสอบความสอดคล้อง การตรวจสอบโดยมนุษย์สำหรับการตัดสินใจเกี่ยวกับขอบเขต ความสำคัญ การเล่าเรื่อง และการอนุมัติในท้ายที่สุด
กระบวนการทำงานเชิงปฏิบัติและผลลัพธ์สำหรับภาคส่วนสำคัญ
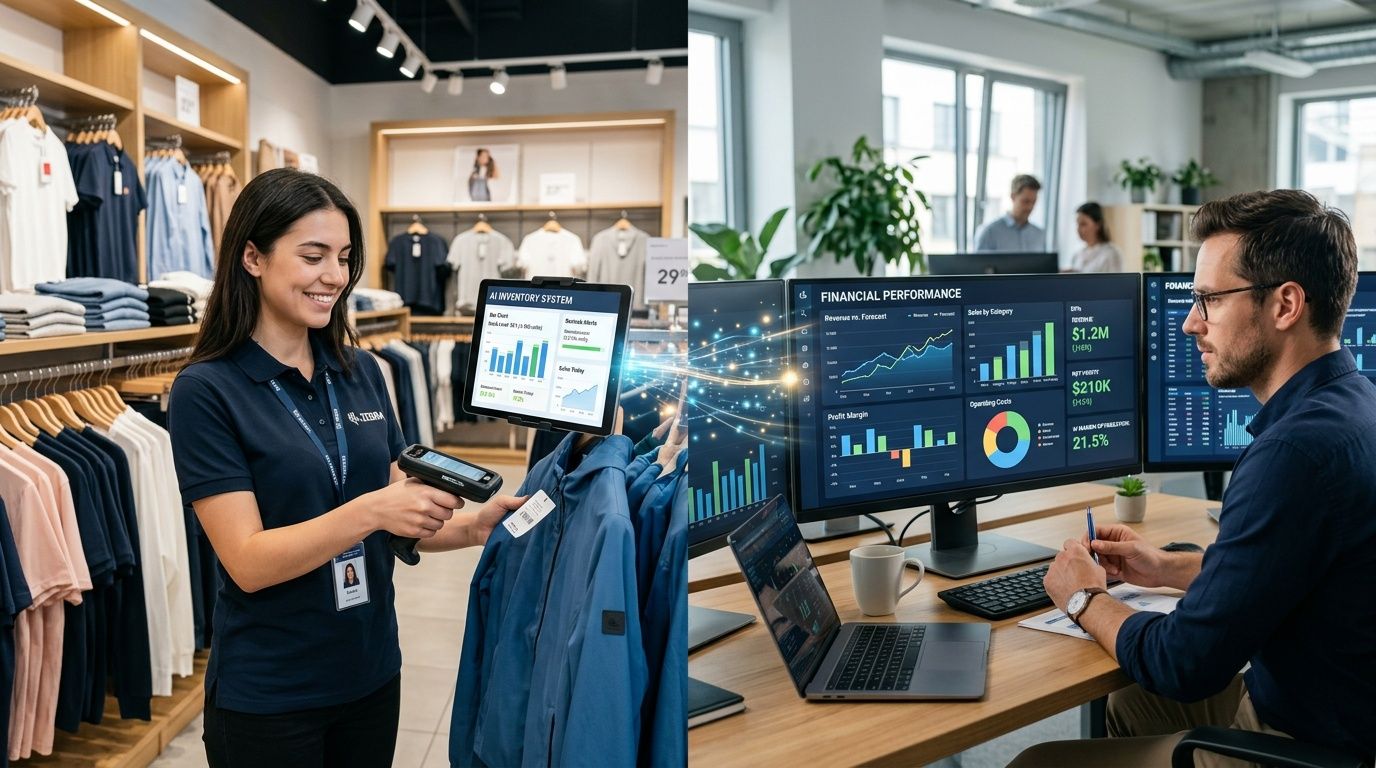
ระบบอัตโนมัติมีความเหมาะสมเมื่อมันเปลี่ยนแปลงวิธีการทำงานของเราในชีวิตประจำวัน ค้าปลีกและการเงินเป็นสองภาคส่วนที่เห็นได้ชัดเจนในทันที แม้ว่าจะมีเหตุผลที่แตกต่างกัน
ค้าปลีกและขอบเขตที่ 3
ในธุรกิจค้าปลีกของอิตาลี คอขวดมักอยู่ที่ห่วงโซ่อุปทาน การประเมิน double materiality ประสบปัญหาเมื่อข้อมูลผลกระทบมาในรูปแบบที่อ่านยากหรือไม่สามารถเปรียบเทียบกันได้ รายงานที่ Deloitte อ้างอิงระบุว่า 52% ของ SME ค้าปลีกในอิตาลี ไม่มีข้อมูลผลกระทบในระดับละเอียด และตรงจุดนี้เองที่ AI สามารถเร่งกระบวนการ benchmarking ได้ แต่ต้องระวัง bias ที่เกิดจากข้อมูล supply chain ที่อ่อนแอ (การวิเคราะห์เรื่อง double materiality และ AI)
ในทางปฏิบัติ กระบวนการทำงานที่ออกแบบมาอย่างดีในภาคค้าปลีกจะดำเนินตามตรรกะนี้:
- การรวบรวมเอกสารจากซัพพลายเออร์และแบบสอบถาม ESG
- การดึงข้อมูลฟิลด์ที่เกี่ยวข้องโดยอัตโนมัติ
- การปรับให้เป็นมาตรฐานของหมวดหมู่ หน่วย และขอบเขต
- การเปรียบเทียบกับ benchmark ภายในและข้อมูลย้อนหลัง
- การเปิดกรณีข้อยกเว้นสำหรับข้อมูลที่ไม่สอดคล้องกัน
- การจัดทำ dashboard สำหรับผู้บริหารและทีม compliance
ผลลัพธ์ที่มีประโยชน์ไม่ใช่แค่ตัวเลขสุดท้ายเท่านั้น แต่ยังรวมถึงรายการข้อยกเว้น คุณภาพของแหล่งข้อมูล และเส้นทางการสมมติฐานด้วย นี่คือสิ่งที่ช่วยได้จริงในระหว่างการตรวจสอบ
สำหรับส่วนการเล่าเรื่อง หลายบริษัทค้นพบช้าเกินไปว่าแค่รู้วิธีวิเคราะห์นั้นไม่พอ ต้องนำเสนอผลลัพธ์ในรูปแบบที่เข้าใจง่ายด้วย ในเรื่องนี้ คู่มือจาก Data Storytelling Academy เรื่อง วิธีเขียนรายงานให้มีประสิทธิภาพ มีประโยชน์มาก เพราะช่วยแปลงชุดหลักฐานเชิงเทคนิคให้กลายเป็นการสื่อสารที่อ่านเข้าใจง่ายสำหรับผู้บริหาร ผู้ตรวจสอบ และผู้มีส่วนได้ส่วนเสีย
การเงินและความสำคัญสองด้าน
ในด้านการเงิน กระบวนการจะแตกต่างออกไป ความท้าทายไม่ได้อยู่เพียงแค่การติดตามข้อมูลทางกายภาพหรือข้อมูลที่เกี่ยวข้องกับอุปทานเท่านั้น แต่ยังต้องเชื่อมโยงความเสี่ยง การเปิดเผยความเสี่ยง นโยบายภายใน และการเปิดเผยข้อมูลให้สอดคล้องกันอย่างมีเหตุผลอีกด้วย ในที่นี้ ปัญญาประดิษฐ์ (AI) มีประโยชน์อย่างยิ่งในการจัดหมวดหมู่ปัญหาที่สำคัญ การวิเคราะห์ข้อมูลเชิงคุณภาพ และการจัดทำร่างเอกสารที่ทีมตรวจสอบการปฏิบัติตามข้อกำหนดสามารถนำไปปรับปรุงต่อไปได้
กระบวนการทำงานทั่วไปประกอบด้วย:
ขั้นตอน | ผลลัพธ์ที่เป็นรูปธรรม |
|---|---|
การรวบรวมข้อมูลนำเข้าภายใน | รายการความเสี่ยง ESG ที่เกี่ยวข้อง |
การวิเคราะห์เอกสาร | สรุปนโยบาย การควบคุม และช่องว่าง |
การจัดหมวดหมู่ | แผนที่หัวข้อสำหรับการเปิดเผยข้อมูล |
การตรวจสอบโดยมนุษย์ | การอนุมัติขอบเขตและภาษาที่ใช้ |
การจัดทำรายงาน | ส่วนเนื้อหาบรรยายและแดชบอร์ดควบคุม |
ในด้านการเงิน ประโยชน์ไม่ได้เป็นเพียงแค่ 'การพิมพ์ได้เร็วขึ้น' เท่านั้น แต่เป็นการลดความคลาดเคลื่อนระหว่างแผนกต่างๆ ที่ผลิตข้อมูลเดียวกันโดยใช้คำจำกัดความที่แตกต่างกัน
ELECTE การรายงาน CSRD ของคุณELECTE อย่างไร
สำหรับธุรกิจขนาดกลางและขนาดย่อม (SME) ปัญหาไม่ได้อยู่ที่การค้นหาแพลตฟอร์มเพิ่มเติมเพื่อเพิ่มเข้าไปในระบบที่มีอยู่แล้ว ปัญหาคือการรวบรวมข้อมูล ระบบควบคุม และผลลัพธ์ต่าง ๆ ให้กลายเป็นกระบวนการทำงานที่สามารถใช้งานได้จริงภายในทีม
ข้อมูลที่เกี่ยวข้องและรายงานที่สามารถนำไปปฏิบัติได้
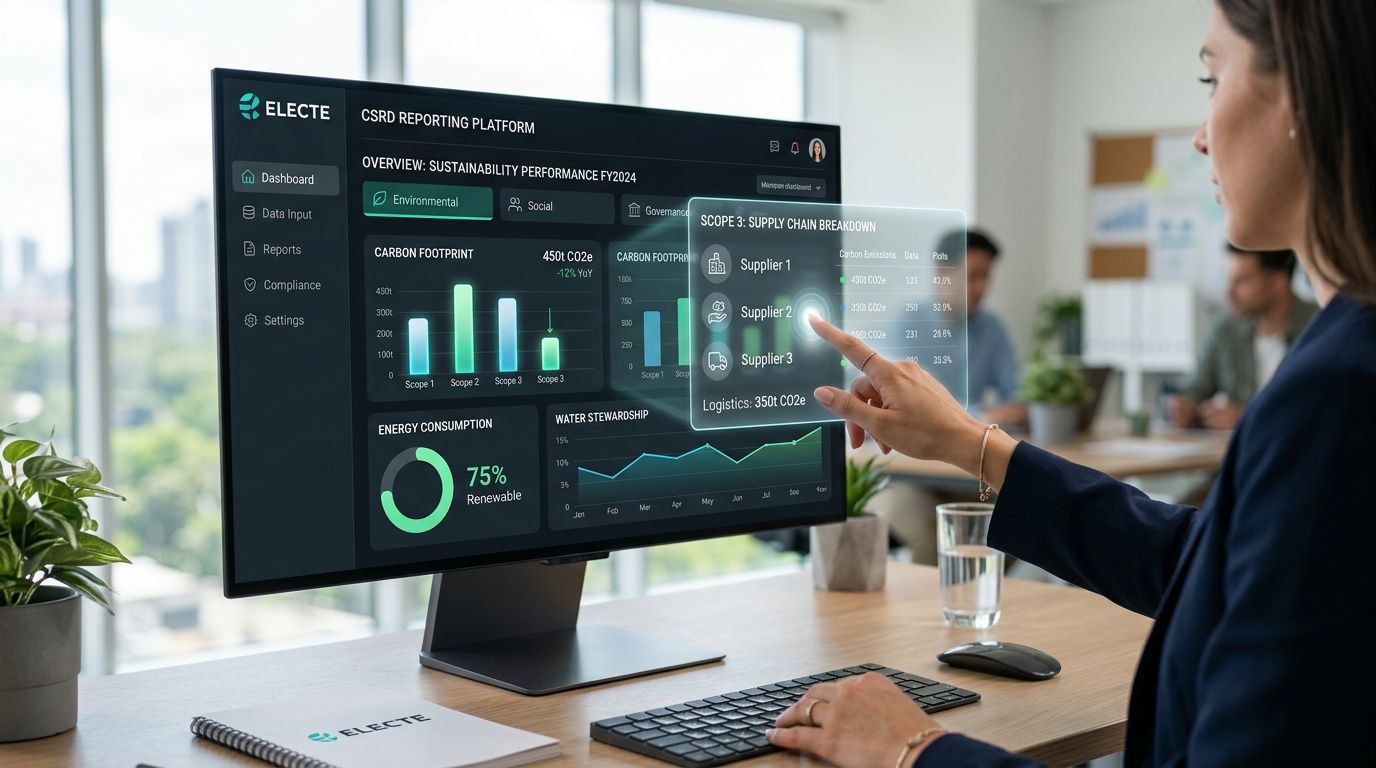
ELECTE แพลตฟอร์มวิเคราะห์ข้อมูลด้วยปัญญาประดิษฐ์สำหรับธุรกิจขนาดกลางและขนาดย่อม (SMEs) มีประโยชน์อย่างยิ่งในบริบทนี้ เนื่องจากครอบคลุมกระบวนการทั้งหมด ตั้งแต่การเชื่อมต่อแหล่งข้อมูลที่หลากหลาย การเตรียมข้อมูลเบื้องต้น การระบุความผิดปกติได้ง่ายขึ้น ไปจนถึงการแปลงชุดข้อมูลที่ซับซ้อนให้กลายเป็นข้อมูลเชิงลึกที่ผู้ใช้ที่ไม่มีความเชี่ยวชาญทางเทคนิคก็สามารถเข้าใจได้
ในบริบทของ CSRD แนวทางนี้มีประโยชน์อย่างยิ่งในสามด้านหลัก:
- การรวมศูนย์แหล่งข้อมูล ช่วยลดการพึ่งพาการรวบรวมข้อมูลด้วยมือที่กระจัดกระจาย
- การเตรียมข้อมูลอัตโนมัติ ช่วยนำชุดข้อมูลไปสู่รูปแบบที่เหมาะสมกับการตรวจสอบมากขึ้น
- ผลลัพธ์ที่อ่านง่ายสำหรับการตัดสินใจ แดชบอร์ดและรายงานช่วยให้ CFO และทีมกำกับดูแลเข้าใจได้ทันทีว่าต้องเข้าไปแก้ไขจุดใด
สำหรับขั้นตอนสุดท้ายของการเปิดเผยข้อมูล ความสามารถในการสร้างผลลัพธ์ที่ชัดเจนและนำกลับมาใช้ใหม่ได้นั้นมีความสำคัญเป็นพิเศษ แนวคิดของ report builder ที่ออกแบบมาเพื่อสร้างรายงานอัตโนมัติและปรับแต่งได้ตามต้องการ คือสิ่งที่ขาดหายไปในกระบวนการ CSRD จำนวนมากซึ่งยังคงจัดการด้วยเอกสารที่แยกส่วนกัน เวอร์ชันคู่ขนาน และการรวมข้อมูลที่ล่าช้า
แพลตฟอร์มที่เหมาะสมไม่ได้มาแทนที่วิจารณญาณของฝ่ายบริหาร แต่ขจัดงานซ้ำซากที่ขัดขวางไม่ให้ฝ่ายบริหารใช้วิจารณญาณนั้นได้อย่างเต็มที่
นี่คือจุดที่การใช้วิธีการวิเคราะห์เป็นอันดับแรกสร้างความแตกต่างอย่างแท้จริง มันไม่ได้มองว่าการรายงานเป็นเอกสารขั้นสุดท้ายที่ต้องจัดวาง แต่เป็นผลลัพธ์ตามธรรมชาติของกระบวนการข้อมูลที่เป็นระเบียบ โปร่งใส และง่ายต่อการติดตามมากขึ้น
หลีกเลี่ยงกับดักของ AI ในการรายงานความยั่งยืน
การนำ AI มาใช้ในการรายงานความยั่งยืนไม่ได้ล้มเหลวเพราะเทคโนโลยีไม่พร้อม มันล้มเหลวเมื่อบริษัทมอบหมายงานที่ต้องใช้การตัดสินใจ, บริบท หรือการอธิบายที่โมเดลไม่สามารถให้เองได้
ปัญหาของกล่องดำ
ในอิตาลี การขาดความโปร่งใสของ AI เป็นอุปสรรคสำหรับ 62% ของ SME ที่ต้องปรับตัวให้สอดคล้องกับ CSRD และในบริบทที่คล้ายกัน 28% ของการปฏิเสธผลการตรวจสอบ (audit) เกิดจากโมเดลที่ไม่สามารถอธิบายได้ (การศึกษาเรื่อง AI และการรายงานความยั่งยืนสำหรับ SME) ตัวเลขนี้ต้องตีความให้ถูกต้อง ความเสี่ยงไม่ใช่ “AI ทำผิดพลาด” แต่ความเสี่ยงคือ “บริษัทไม่สามารถอธิบายได้ว่าไปถึงผลลัพธ์นั้นได้อย่างไร”
มาตรการปฏิบัติเป็นรูปธรรมมาก:
- ใช้ระบบที่มี audit trail ที่อ่านและตรวจสอบได้
- จำกัดการใช้โมเดลที่ทึบแสงในขั้นตอนสำคัญ
- รักษาการเชื่อมโยงระหว่างผลลัพธ์กับข้อมูลต้นทางไว้เสมอ
- นำการอนุมัติโดยมนุษย์เข้ามาไว้ในจุดที่ต้องใช้วิจารณญาณ
สำหรับ CFO หลายคน ประเด็นนี้ยังเชื่อมโยงกับการกำกับดูแลตามกฎระเบียบในภาพที่กว้างขึ้นด้วย ควรพิจารณากรอบความสอดคล้องและข้อกำหนดของ European AI Act เพราะทิศทางการกำกับดูแลของยุโรปมุ่งไปสู่ความโปร่งใสที่มากขึ้น การควบคุมที่มากขึ้น และการพึ่งพาโมเดลที่ไม่สามารถตีความได้อย่างไม่ลืมหูลืมตาที่น้อยลงอย่างชัดเจน
ขยะเข้า ขยะออก
ข้อผิดพลาดอีกประการหนึ่งอาจดูเล็กน้อยกว่า แต่บ่อยครั้งกลับสร้างความเสียหายมากกว่า หากข้อมูลมีคุณภาพต่ำ ระบบอัตโนมัติก็จะเพียงแค่เร่งให้เกิดข้อผิดพลาดที่มีอยู่แล้วให้เร็วขึ้นเท่านั้น ปัญหานี้มักเกิดขึ้นกับเอกสารจากซัพพลายเออร์ที่ไม่เป็นมาตรฐาน ขอบเขตงานที่ไม่สอดคล้องกัน และคำจำกัดความที่แตกต่างกันระหว่างแต่ละแผนก
การป้องกันที่มีประสิทธิภาพมากที่สุดคือการปฏิบัติได้จริง ไม่ใช่ทฤษฎี:
ความเสี่ยง | การบรรเทาความเสี่ยงในทางปฏิบัติ |
|---|---|
ข้อมูลไม่ครบถ้วน | กฎเกี่ยวกับฟิลด์บังคับและการบล็อกข้อยกเว้น |
หน่วยวัดที่ไม่สอดคล้องกัน | การปรับให้เป็นมาตรฐานแบบรวมศูนย์ |
หลายเวอร์ชัน | แหล่งข้อมูลจริงเพียงแหล่งเดียว (single source of truth) สำหรับการเปิดเผยข้อมูลแต่ละรายการ |
คำบรรยายที่ไม่มีหลักฐานรองรับ | ข้อกำหนดให้มีหลักฐานสนับสนุน |
แบบจำลองที่ทำงานได้ดีที่สุดยังคงเป็นแนวทางแบบมนุษย์มีส่วนร่วม (human-in-the-loop) ระบบ AI จะทำการรวบรวม, จัดหมวดหมู่, ตรวจจับ, และเตรียมข้อมูลไว้ จากนั้นทีมจะทำการตรวจสอบ, ตีความ, และอนุมัติข้อมูล
คำถามที่พบบ่อยเกี่ยวกับการรายงานอัตโนมัติตาม CSRD
LAI สามารถจัดการข้อมูลผู้จัดหาที่ไม่มีโครงสร้างได้
ใช่ แต่ภายในขอบเขตที่กำหนดไว้ AI มีประโยชน์สำหรับการอ่านไฟล์ PDF แบบสอบถามปลายเปิด ไฟล์แนบ และเอกสารที่ไม่เป็นมาตรฐาน AI ทำงานได้ดีเมื่อต้องดึงข้อมูลจากฟิลด์ต่างๆ จำแนกหมวดหมู่ที่เกิดซ้ำ และแจ้งข้อมูลที่ขาดหายไป อย่างไรก็ตาม AI เพียงอย่างเดียวไม่เพียงพอที่จะรับประกันว่าข้อมูลถูกต้องภายในกรอบของ CSRD คุณต้องรวมกฎการตรวจสอบความถูกต้องและการตรวจสอบโดยมนุษย์สำหรับข้อยกเว้นเสมอ
บทบาทใดที่ยังคงเหลืออยู่สำหรับทีมการเงินและผู้ตรวจสอบบัญชี?
ยังคงเป็นบทบาทหลักอยู่ ปัญญาประดิษฐ์ไม่ได้เป็นผู้กำหนดความสำคัญ วัตถุประสงค์ วิธีการ หรือสมมติฐานสุดท้ายแทนบริษัท ทีมการเงินและการปฏิบัติตามกฎระเบียบเป็นผู้กำหนดกฎเกณฑ์ อนุมัติข้อยกเว้น ตรวจสอบความสอดคล้องของการเปิดเผยข้อมูล และยืนยันว่ารายงานสะท้อนถึงรูปแบบการดำเนินงานที่แท้จริง ผู้ตรวจสอบบัญชีจะต้องมีหลักฐานเป็นลายลักษณ์อักษร หลักฐาน และขั้นตอนที่สามารถตรวจสอบได้
เมื่อ AI เข้ามามีบทบาทในการรายงาน การควบคุมโดยมนุษย์ไม่ได้หายไป แต่กลับมีความสำคัญมากขึ้นและตรงจุดมากขึ้น
กระบวนการควรมาตรฐานในระดับใด?
มากกว่าที่ธุรกิจขนาดกลางและขนาดย่อมหลายแห่งตระหนัก การมีความเข้มงวดทั้งหมดไม่จำเป็น แต่จำเป็นต้องมีชุดของข้อตกลงขั้นต่ำ ชื่อไฟล์ที่สอดคล้องกัน, ฟิลด์ที่จำเป็น, การเป็นเจ้าของข้อมูล, กฎการอนุมัติ และคลังเอกสารที่จัดระเบียบอย่างดี หากขาดวินัยนี้ การทำงานอัตโนมัติจะยังไม่สมบูรณ์
ระบบอัตโนมัติไปไกลกว่าการปฏิบัติตามกฎระเบียบ
ใช่ เมื่อกระบวนการถูกตั้งค่าอย่างถูกต้อง ข้อมูลที่รวบรวมไว้สำหรับ CSRD ก็สามารถนำมาใช้ประโยชน์ได้เช่นกันในด้านการจัดซื้อจัดจ้าง การจัดการความเสี่ยง การควบคุมการจัดการ และการมีส่วนร่วมกับนักลงทุนหรือลูกค้า ประโยชน์ที่แท้จริงไม่ใช่เพียงแค่ 'การผลิตรายงาน' แต่คือการมีฐานข้อมูลที่ดีขึ้นเพื่อการตัดสินใจที่ดีขึ้น
ธุรกิจขนาดกลางและขนาดย่อมจำเป็นต้องเริ่มต้นและดำเนินการทุกอย่างให้พร้อมใช้งานทันที
ไม่. โดยทั่วไปแล้ว ควรเริ่มต้นด้วยกระบวนการทำงานที่สำคัญที่สุดและซ้ำซากที่สุดก่อน ตัวอย่างเช่น การรวบรวมข้อมูลจากผู้จัดหา การตรวจสอบความถูกต้องข้ามแผนก หรือการร่างเอกสารเปิดเผยข้อมูลที่ต้องการการอัปเดตบ่อยครั้ง ความผิดพลาดคือการพยายามทำให้ทุกอย่างเป็นระบบอัตโนมัติในครั้งเดียว โดยไม่ได้กำหนดกฎเกณฑ์การกำกับดูแลไว้ก่อน
วิธีการประเมินว่าทางออกนั้นเหมาะสมจริงหรือไม่
ให้ความสำคัญกับกระบวนการมากกว่าการสาธิต ขอให้แพลตฟอร์มบันทึกการเปลี่ยนแปลง จัดการกับข้อยกเว้น เชื่อมโยงผลลัพธ์กับแหล่งข้อมูล สามารถใช้งานโดยบุคลากรที่ไม่มีความเชี่ยวชาญทางเทคนิคได้ และผสานการทำงานกับระบบที่คุณมีอยู่แล้วได้ โซลูชันที่น่าเชื่อถือสำหรับการรายงาน CSRD ควรช่วยให้คุณทำงานได้อย่างมีประสิทธิภาพมากขึ้น ไม่ใช่เพียงแค่สร้างเอกสารได้รวดเร็วขึ้น
หากคุณต้องการเปลี่ยนการปฏิบัติตามข้อกำหนด CSRD ให้เป็นกระบวนการที่เป็นระเบียบมากขึ้น ตรวจสอบย้อนกลับได้ และเป็นประโยชน์ต่อธุรกิจ มาดูกันว่า Electe จะช่วยคุณเชื่อมโยงแหล่งข้อมูล ทำให้การรายงานเป็นระบบอัตโนมัติ และได้รับข้อมูลเชิงลึกที่ชัดเจนโดยไม่ต้องเผชิญกับความซับซ้อนแบบองค์กรขนาดใหญ่ได้อย่างไร
ความคิดเห็น
ยังไม่มีความคิดเห็น — เริ่มการสนทนาได้เลย