ความหมายของการพยากรณ์ยอดขาย: บอกอะไรเกี่ยวกับธุรกิจของคุณ
ความหมายของการพยากรณ์ยอดขายอธิบายแบบเข้าใจง่าย: การพยากรณ์ประเมินอะไร อ่านช่วงค่าพยากรณ์อย่างไร และแตกต่างจากเป้าหมายยอดขายอย่างไร

การพยากรณ์ยอดขายคือการประเมินอย่างเป็นระบบถึงยอดขายที่ธุรกิจคาดว่าจะได้ในช่วงเวลาหนึ่งในอนาคต โดยอาศัยข้อมูลยอดขายในอดีต ข้อมูลตลาด และความตั้งใจซื้อของลูกค้า พร้อมระบุสมมติฐานที่ใช้อย่างชัดเจน
หากมีคนยื่นตัวเลขคาดการณ์รายได้ให้คุณโดยไม่อธิบายว่าอะไรอาจทำให้ตัวเลขเปลี่ยน คุณมีข้อมูลเพียงพอที่จะสั่งซื้อสินค้าหรือจ้างพนักงานเพิ่มหรือไม่ โดยทั่วไปคุณต้องการมากกว่าตัวเลขหลัก คุณต้องรู้ว่าผลลัพธ์แบบใดเป็นไปได้ การประเมินนี้ตั้งอยู่บนสมมติฐานอะไร และคุณตัดสินใจเรื่องใดได้อย่างปลอดภัยก่อนที่ลูกค้าจะซื้อ
นี่คือคุณค่าเชิงปฏิบัติเบื้องหลังความหมายของการพยากรณ์ยอดขาย สำหรับ SME การพยากรณ์ควรเชื่อมความต้องการของลูกค้าเข้ากับการจัดซื้อ การวางกำลังคน และการวางแผนเงินสด โดยไม่แสร้งทำเหมือนความไม่แน่นอนหายไปแล้ว
คุณไม่จำเป็นต้องเป็นนักสถิติจึงจะใช้การพยากรณ์ได้ดี สิ่งที่ต้องทำคือแยกความคาดหมายออกจากเป้าหมาย เข้าใจแหล่งที่มาหลักของความคลาดเคลื่อน และบันทึกสิ่งที่คุณพยากรณ์ไว้ก่อนผลลัพธ์จะออกมา เมื่อทำเป็นนิสัย การพยากรณ์จะกลายเป็นแนวปฏิบัติด้านการบริหารที่ทำซ้ำได้ ไม่ใช่ตัวเลขที่เตรียมไว้เพื่อการประชุมเท่านั้น
ความหมายของการพยากรณ์ยอดขายแบบเข้าใจง่าย
การพยากรณ์ยอดขายคือการประเมินปริมาณหรือรายได้ที่คุณคาดว่าจะขายได้ในช่วงเวลาที่กำหนด ช่วงเวลานั้นคืองวด ส่วนขอบเขตเวลาหมายถึงระยะที่คุณมองไปข้างหน้า เช่น ไตรมาสถัดไป แทนที่จะเป็นปีหน้า
ลองนึกถึงการพยากรณ์อากาศ ซึ่งช่วยให้คุณเตรียมตัวรับสภาพอากาศที่น่าจะเกิดขึ้นและความไม่แน่นอน แต่ไม่ได้รับประกันว่าจะเกิดอะไรขึ้นในจังหวะใดจังหวะหนึ่งอย่างแน่นอน การพยากรณ์ยอดขายของคุณควรช่วยให้เตรียมตัวได้ในลักษณะเดียวกัน
สมมติว่าคุณบริหารร้านเฟอร์นิเจอร์กลางแจ้ง ข้อมูลธุรกรรมในอดีตบอกว่าลูกค้ามักซื้อเมื่อใด ข้อมูลตลาดช่วยให้คุณประเมินสภาพการณ์ปัจจุบัน และคำสอบถามจากลูกค้าเป็นเบาะแสถึงความตั้งใจซื้อ คุณสามารถนำปัจจัยเหล่านี้มารวมกันได้ แทนที่จะพึ่งพายอดขายของฤดูกาลที่แล้วเพียงอย่างเดียว
ตัวเลขและเหตุผลที่อยู่เบื้องหลัง
การพยากรณ์มีความหมายสองชั้น:
- ผลลัพธ์ที่คาดไว้: จำนวนหน่วยหรือรายได้ที่คุณคาดการณ์สำหรับงวดที่ระบุ
- เหตุผลสนับสนุน: ข้อมูล วิธีการ และสมมติฐานที่ทำให้การประเมินน่าเชื่อถือ
ความตั้งใจซื้อของผู้ซื้อสามารถเพิ่มข้อมูลที่เป็นประโยชน์ได้ แม้คุณค่าของข้อมูลนี้จะขึ้นอยู่กับบริบท ในการเปรียบเทียบวิธีพยากรณ์เชิงวิชาการ วิธีที่ดีที่สุดซึ่งนำความตั้งใจซื้อมาใช้ลดความคลาดเคลื่อนเฉลี่ยของการพยากรณ์ลงประมาณหนึ่งในสามเมื่อเทียบกับเกณฑ์เปรียบเทียบ ผลการศึกษานี้สนับสนุนให้พิจารณาสัญญาณจากลูกค้า ไม่ได้หมายความว่าแบบสำรวจทุกชุดจะช่วยให้การพยากรณ์ของคุณดีขึ้นโดยอัตโนมัติ
สำหรับร้านของคุณ คำถามที่เป็นประโยชน์ไม่ใช่แค่ว่าคุณอาจขายได้เท่าไร แต่คือคุณควรทำอะไรก่อนที่ยอดขายเหล่านั้นจะเกิดขึ้น ฝ่ายจัดซื้อต้องมีแผนสั่งสินค้า ผู้จัดการร้านต้องจัดกำลังคนให้เพียงพอ และฝ่ายการเงินต้องคาดการณ์ว่าการจ่ายเงินซัพพลายเออร์อาจมาถึงก่อนเงินที่ได้รับจากลูกค้าเมื่อใด
โปรโมชันก็ต้องอาศัยการคาดการณ์ความต้องการซื้อที่สมเหตุสมผลเช่นกัน มิฉะนั้นคุณอาจโฆษณาสินค้าที่ไม่สามารถจัดหาได้ หรือสั่งซื้อสต็อกสำหรับแคมเปญที่ยังไม่ได้รับอนุมัติ
การพยากรณ์ยอดขายคือการประมาณการยอดขายในอนาคตอย่างเป็นระบบ ไม่ใช่การเดา และไม่ใช่การรับประกันผลลัพธ์
ความแตกต่างนี้ทำให้ค่าประมาณยังคงมีประโยชน์ แม้ผลที่เกิดขึ้นจริงจะต่างออกไป
สามองค์ประกอบที่การพยากรณ์ทุกครั้งต้องสื่อสาร
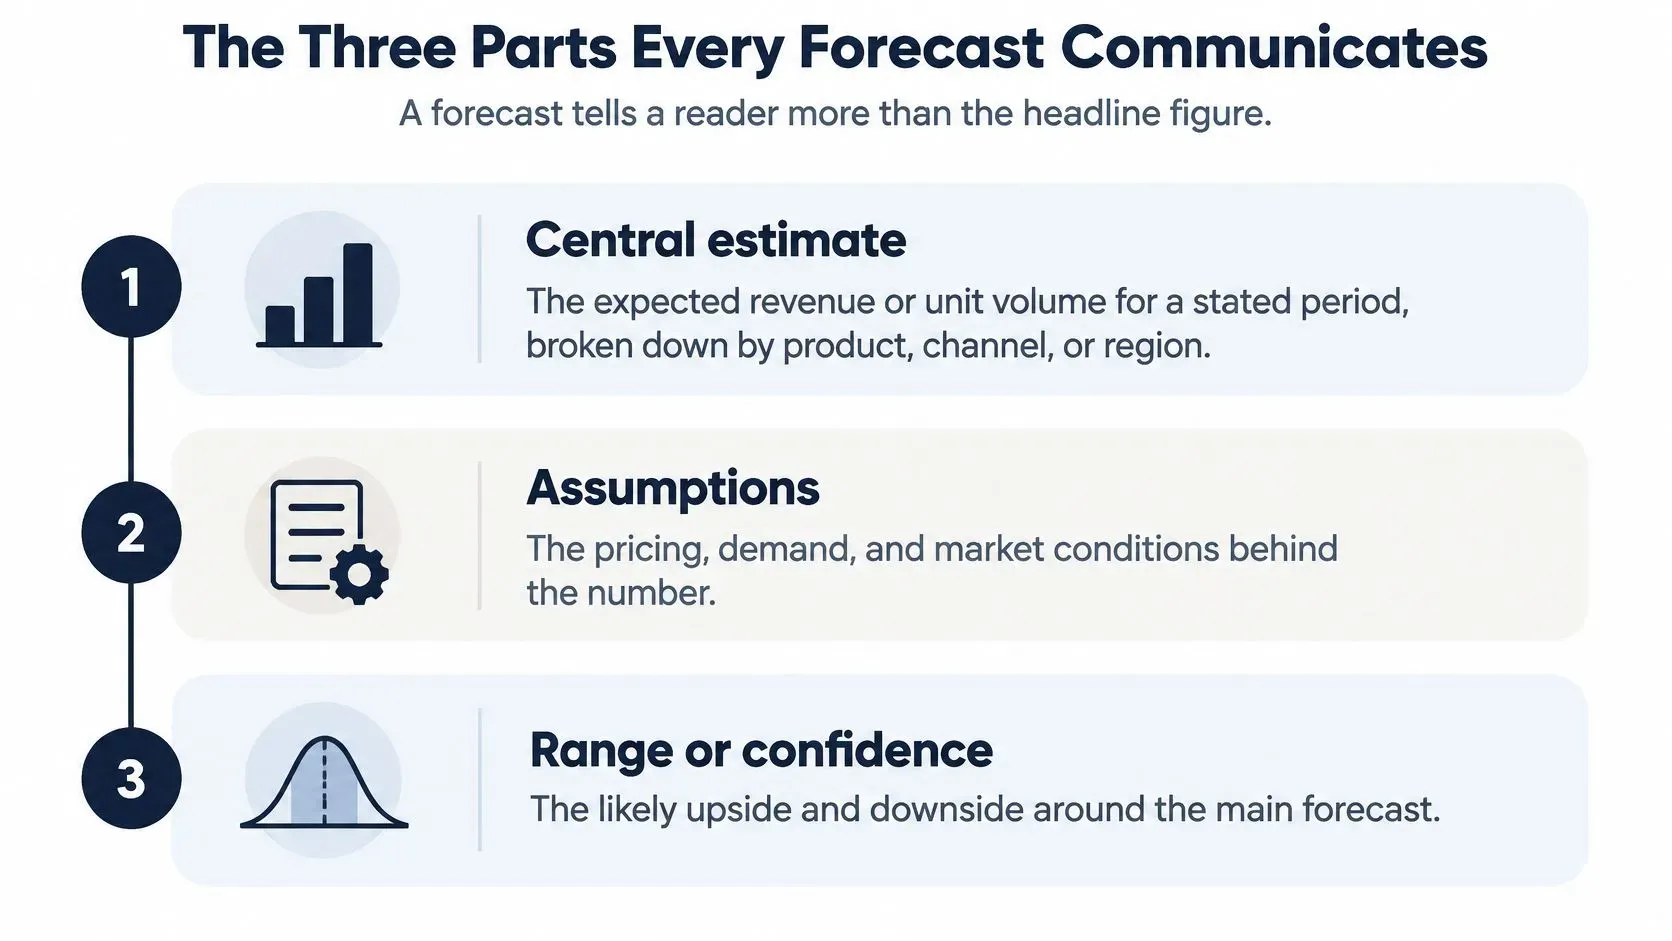
การพยากรณ์ที่ใช้งานได้จริงต้องสื่อสาร ค่าประมาณกลาง ช่วงค่า และ สมมติฐาน แต่ละอย่างตอบคำถามเชิงการบริหารที่ต่างกัน
- ค่าประมาณกลาง: คุณคาดว่าจะมีรายได้หรือปริมาณขายเท่าใดในช่วงเวลาที่ระบุ ควรแยกตามผลิตภัณฑ์ ช่องทาง หรือภูมิภาค หากความแตกต่างเหล่านั้นส่งผลต่อการตัดสินใจ
- ช่วงค่า: ผลลัพธ์อาจแตกต่างไปได้มากเพียงใด ใช้สถานการณ์ด้านลบและด้านบวก หรือช่วงการพยากรณ์ที่คำนวณโดยวิธีพยากรณ์
- สมมติฐาน: อะไรบ้างที่ต้องคงเดิม ระบุราคา โปรโมชัน กำลังคน ฤดูกาล และภาวะตลาดที่เกี่ยวข้อง
ตัวอย่างข้อความวางแผนสมมติ คุณอาจเขียนว่า ยอดขายที่คาดไว้คือ 1,200 หน่วยในไตรมาสหน้า โดยมีช่วงตามสถานการณ์ที่ 900 ถึง 1,400 ภายใต้สมมติฐานว่ามีหนึ่งโปรโมชันในเดือนที่สอง ค่ากลางใช้สำหรับการวางแผนตามปกติ ค่าด้านลบช่วยปกป้องกระแสเงินสด และค่าด้านบวกช่วยให้คุณเจรจาขอซัพพลายเพิ่มได้
ช่วงตามสถานการณ์ไม่ใช่ช่วงการพยากรณ์ทางสถิติโดยอัตโนมัติ สถานการณ์อธิบายผลลัพธ์ภายใต้สมมติฐานที่ต่างกัน ส่วนช่วงการพยากรณ์แสดงความไม่แน่นอนภายใต้แบบจำลองที่กำหนด อย่าระบุระดับความเชื่อมั่นหากวิธีของคุณไม่รองรับ
จับคู่ความไม่แน่นอนกับการตัดสินใจ
รายงาน Survey of Business Uncertainty ฉบับเดือนตุลาคม 2025 ของ Federal Reserve Bank of Atlanta ซึ่งอิงข้อมูลจากผู้บริหารธุรกิจในสหรัฐฯ ราว 1,500 คน รายงานว่ามีความไม่แน่นอนเกี่ยวกับการเติบโตของรายได้ในอนาคตสูงกว่าก่อนการระบาดใหญ่ ผู้บริหารจึงต้องมีวิธีลงมือทำแม้ความคาดหวังของตนยังไม่แน่นอน
ผู้จัดการสินค้าคงคลังอาจเตรียมรับผลลัพธ์ด้านบนเมื่อการขาดสต็อกมีต้นทุนสูง ฝ่ายการเงินอาจจัดงบตามค่าประมาณกลางพร้อมกันเงินสำรองสำหรับกรณีด้านลบ ฝ่ายการตลาดควรปล่อยงบใช้จ่ายตามสมมติฐานที่อยู่เบื้องหลังความต้องการซื้อที่คาดไว้
มาตรวัดความแม่นยำก็มีข้อจำกัดเช่นกัน ดังที่แนวทางด้านการพยากรณ์ที่เผยแพร่ใน Foresight อธิบายไว้ ควรสอบถามช่วงเวลา ช่วงค่า และสมมติฐานก่อนจะถือว่าตัวเลขพาดหัวเป็นข้อผูกพัน
การพยากรณ์ยอดขายต่างจากเป้าหมายและโควตาอย่างไร
ทีมงานมักใช้คำว่าการพยากรณ์ เป้าหมาย และโควตาแทนกัน ซึ่งสร้างความสับสน เพราะทั้งสามตอบคำถามต่างกัน คือ อะไรที่น่าจะเกิดขึ้น อะไรที่ต้องการให้เกิดขึ้น และอะไรที่ใครบางคนต้องรับผิดชอบให้สำเร็จ
การเปรียบเทียบการพยากรณ์ยอดขายกับตัวชี้วัดการขายที่เกี่ยวข้อง
ตัวชี้วัด | คำถามที่ตอบ | จัดทำจาก | ผู้รับผิดชอบโดยทั่วไป |
|---|---|---|---|
ประมาณการยอดขาย | ในช่วงเวลาข้างหน้า เราน่าจะขายได้เท่าไร | ยอดขายในอดีต ข้อมูลตลาด และความตั้งใจซื้อของลูกค้า | ฝ่ายการเงินและฝ่ายปฏิบัติการงานขาย |
เป้าหมายยอดขาย | เราอยากขายให้ได้เท่าไร | กลยุทธ์และความมุ่งมั่นด้านการเติบโต | ทีมผู้บริหาร |
โควตายอดขาย | พนักงานขายหรือเขตการขายแต่ละแห่งต้องขายให้ได้เท่าไร | เป้าหมายที่แบ่งตามบุคคลหรือเขตการขาย | ผู้จัดการฝ่ายขาย |
งบประมาณฝ่ายขาย | เราใช้จ่ายได้เท่าไรเพื่อให้ถึงยอดขายตามแผน | ประมาณการยอดขายรวมกับแผนต้นทุน | ฝ่ายการเงิน |
มูลค่าไปป์ไลน์ | ตอนนี้มีธุรกิจที่ยังเปิดอยู่ในดีลเป็นมูลค่าเท่าไร | โอกาสขายที่ยังเปิดอยู่ ถ่วงน้ำหนักตามขั้นตอน | พนักงานขาย |
อัตรารายได้ต่อเนื่อง (Run rate) | หากจังหวะปัจจุบันยังดำเนินต่อไป จะได้ผลลัพธ์เท่าไร | รายได้ของช่วงล่าสุดที่คาดการณ์ต่อไปข้างหน้า | นักวิเคราะห์การเงิน |
ตารางนี้ใช้มูลค่าไปป์ไลน์ในความหมายแบบถ่วงน้ำหนักตามขั้นตอน หาก CRM ของคุณแสดงไปป์ไลน์แบบไม่ถ่วงน้ำหนัก ยอดรวมนั้นจะรวมมูลค่าเต็มของโอกาสขายที่ยังเปิดอยู่ ไม่ใช่เฉพาะส่วนที่ปรับตามความน่าจะเป็นแล้ว
ในทำนองเดียวกัน งบประมาณฝ่ายขายอาจรวมรายได้จากการขายที่วางแผนไว้ ไม่ใช่เฉพาะรายจ่าย ควรกำหนดให้ชัดว่าธุรกิจของคุณใช้คำนี้ในความหมายใด เพื่อให้ฝ่ายการเงินและฝ่ายขายไม่ได้เปรียบเทียบตัวชี้วัดคนละอย่างกัน
แยกความทะเยอทะยานออกจากความคาดการณ์
การพยากรณ์คือความคาดการณ์ตามความเป็นจริงว่าจะเกิดอะไรขึ้น ส่วนเป้าหมายคือสิ่งที่ผู้บริหารต้องการให้เกิดขึ้น สองอย่างนี้ไม่สามารถใช้แทนกันได้
สมมติว่ายอดขายที่คาดไว้ต่ำกว่าเป้าหมายการเติบโต ไม่ได้แปลว่าคุณสร้างการพยากรณ์ได้ไม่ดีเสมอไป แต่หมายความว่าคุณพบช่องว่างในการวางแผนที่ต้องลงมือแก้ เช่น ปรับปรุงอัตราการปิดการขาย ขยายช่องทางจัดจำหน่าย หรือปรับข้อเสนอ
โควตาคือการกระจายเป้าหมายไปยังพนักงานขายหรือเขตการขาย เมื่อโควตารวมสูงกว่ายอดขายที่คาดไว้ ผู้จัดการควรอธิบายว่าต้องมีการดำเนินการและทรัพยากรเพิ่มเติมอะไรบ้าง แทนที่จะปรับตัวเลขพยากรณ์ให้เท่ากับโควตา
หลักปฏิบัติ: รักษาการพยากรณ์ให้ปราศจากอคติ กำหนดเป้าหมายแยกต่างหาก และใช้ช่องว่างระหว่างสองค่านี้ตัดสินว่าต้องเปลี่ยนอะไร
อัตรายอดขายปัจจุบัน (run rate) ก็ต้องใช้อย่างระมัดระวังเช่นกัน การคาดการณ์ต่อจากจังหวะปัจจุบันให้ตัวเลขอ้างอิงได้อย่างรวดเร็ว แต่จะไม่คำนึงถึงอุปสรรคตามฤดูกาลหรือการสิ้นสุดของโปรโมชันโดยอัตโนมัติ ยอดรวมของโอกาสขายก็ต้องตีความในทำนองเดียวกัน เพราะดีลอาจเลื่อนออกไปพ้นช่วงเวลาที่พยากรณ์
เปรียบเทียบการพยากรณ์กับเป้าหมายทุกเดือน หารือว่าการดำเนินการใดช่วยปิดช่องว่างได้ ใครเป็นเจ้าของ และผลควรเห็นได้เมื่อใด อย่าให้เจ้าของการพยากรณ์ต้องรับผิดชอบในการปกปิดความคาดการณ์ที่ไม่น่าพอใจ
วิธีสร้างการพยากรณ์จากข้อมูลในอดีตและสัญญาณจากผู้ซื้อ
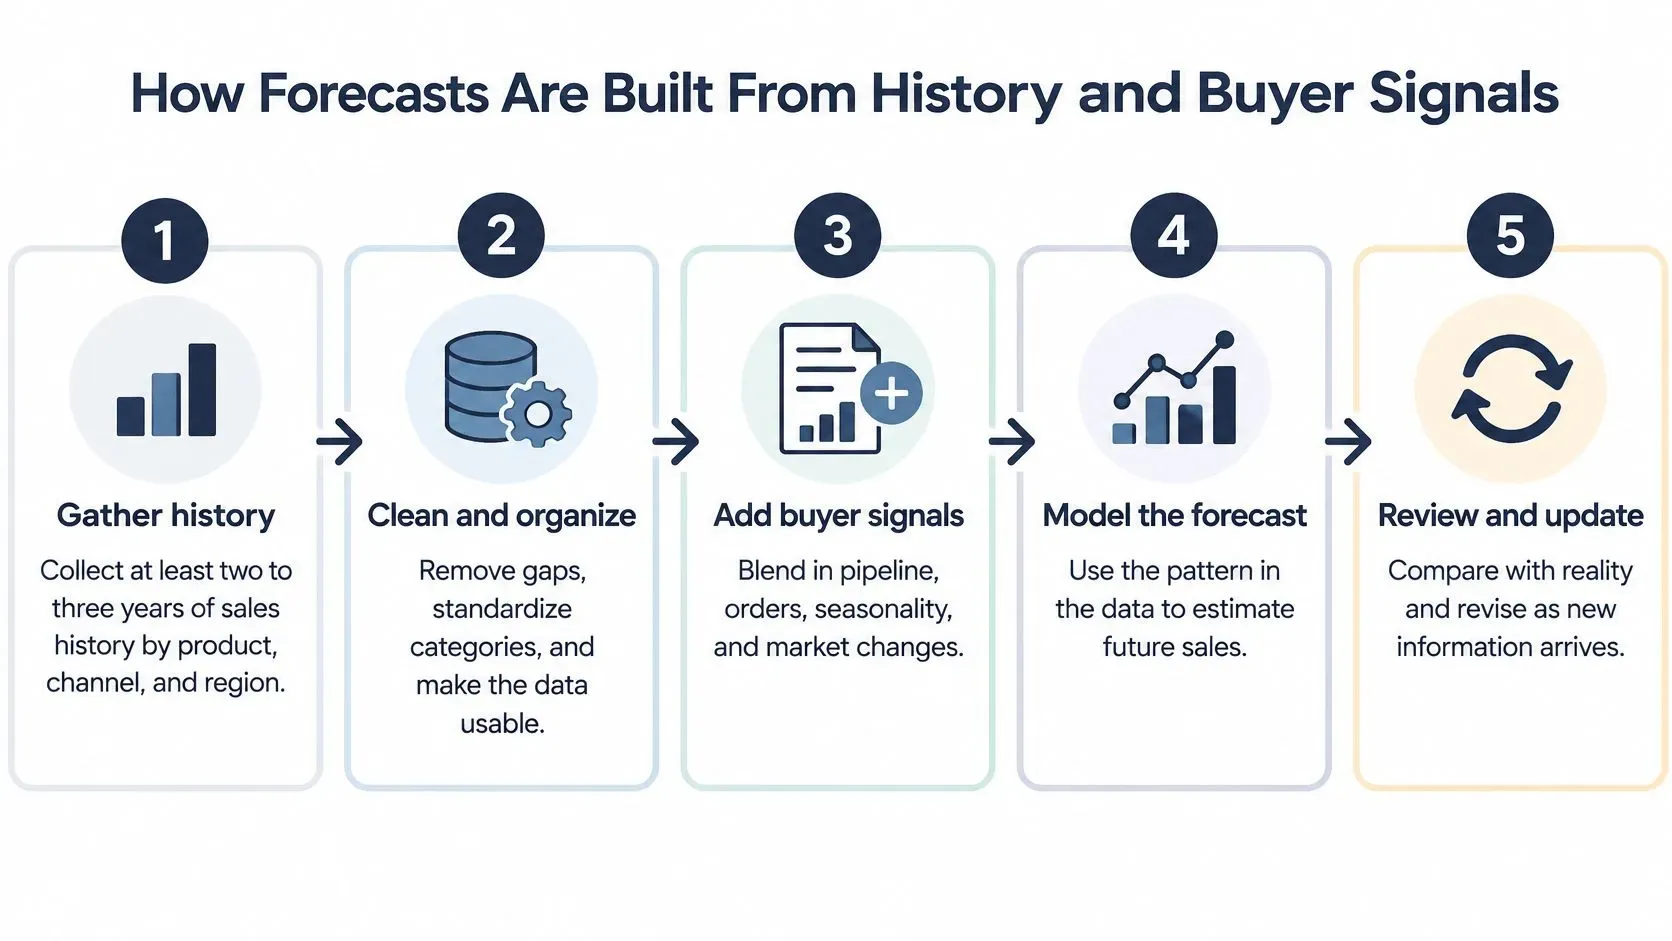
สร้างการพยากรณ์ตามลำดับที่ทำให้ตามรอยข้อผิดพลาดได้ง่ายขึ้น เริ่มจากบันทึกข้อมูลที่สอดคล้องกัน จากนั้นเพิ่มบริบททางธุรกิจ ทดสอบวิธีการต่างๆ และเผยแพร่เวอร์ชันที่ทุกคนตรวจสอบได้
- รวบรวมข้อมูลย้อนหลังตามสินค้า ช่องทางขาย และภูมิภาค ควรมีข้อมูลสองถึงสามปีหากทำได้ โดยถือเป็นจุดเริ่มต้นที่ใช้งานได้จริงสำหรับการตรวจสอบรูปแบบตามฤดูกาลที่เกิดซ้ำ ไม่ใช่เกณฑ์ขั้นต่ำสากล หากธุรกิจของคุณเพิ่งเริ่มต้น ให้ใช้ข้อมูลย้อนหลังเท่าที่มี และระบุข้อจำกัดที่ตามมาให้ชัดเจน
- ทำเครื่องหมายเหตุการณ์ผิดปกติ ระบุช่วงที่สินค้าขาดสต็อก ลูกค้าที่สูญเสียไป และคำสั่งซื้อจำนวนมากแบบครั้งเดียว เพื่อไม่ให้แบบจำลองมองว่าเป็นอุปสรรคความต้องการปกติที่เกิดซ้ำ จัดหมวดหมู่สินค้าให้เป็นมาตรฐานเดียวกัน และแยกระเบียนที่ขาดหายออกจากยอดขายที่เป็นศูนย์จริง
- เพิ่มปัจจัยขับเคลื่อนที่ทราบและสัญญาณจากผู้ซื้อ รวมถึงฤดูกาล การเปลี่ยนแปลงราคาที่อนุมัติแล้ว โปรโมชัน คำสั่งซื้อ และการขยายช่องทางจัดจำหน่ายใหม่ สำหรับการขายแบบธุรกิจถึงธุรกิจ ให้ตรวจสอบช่วงเวลาปิดดีลที่คาดไว้ แทนที่จะนับทุกโอกาสที่เปิดอยู่เป็นรายได้ที่กำลังจะเข้ามา
- เลือกวิธีการและทดสอบเกณฑ์พื้นฐานแบบง่าย การคาดการณ์แนวโน้มอาจเหมาะกับสินค้าที่ขายสม่ำเสมอ การถ่วงน้ำหนักตามไปป์ไลน์อาจเหมาะกับยอดขายที่ขับเคลื่อนด้วยดีล และการสำรวจความตั้งใจซื้ออาจช่วยได้เมื่อมีข้อมูลย้อนหลังของสินค้าจำกัด งานศึกษาภาคสนามที่ครอบคลุมบริษัทผู้ผลิต 13 แห่ง พบว่าการพยากรณ์โดยใช้ดุลยพินิจขององค์กรไม่ได้แม่นยำกว่าการพยากรณ์แบบ naive ธรรมดาอย่างสม่ำเสมอ
- เผยแพร่ค่าประมาณพร้อมความรับผิดชอบ ระบุช่วงค่า สมมติฐาน และผู้รับผิดชอบที่มีชื่อชัดเจน เก็บรักษาเวอร์ชันที่ใช้ตัดสินใจในการดำเนินงานไว้ เพื่อไม่ให้การแก้ไขในภายหลังลบล้างค่าพยากรณ์เดิม
ทดสอบด้วยข้อมูลที่มีอยู่ ณ เวลานั้น
ใช้ การตรวจสอบแบบ rolling-origin คือพยากรณ์ซ้ำ ๆ จากจุดตัดข้อมูลก่อนหน้า แล้วเปรียบเทียบค่าพยากรณ์กับผลจริงที่เกิดขึ้นภายหลัง อย่าให้ข้อมูลจากช่วงประเมินผลรั่วไหลเข้าสู่การสร้างแบบจำลอง
สำหรับความต้องการแบบเป็นช่วง ๆ ซึ่งสินค้ามีหลายช่วงเวลาที่ไม่มียอดขาย ให้พิจารณาวิธีแบบ Croston ที่ประมาณขนาดคำสั่งซื้อและช่วงห่างระหว่างการซื้อแยกกัน ประเมินผลตามสินค้า ช่องทางขาย ภูมิศาสตร์ และขอบเขตเวลา เพราะยอดรวมที่แม่นยำอาจซ่อนค่าประมาณระดับรายสินค้าที่ไม่ดีไว้
สำหรับมุมมองของทีมขนาดเล็ก โปรดอ่านคู่มือการพยากรณ์ยอดขายของ Grou หากต้องการนำขั้นตอนไปใช้จริง ให้ทำตามขั้นตอนในการสร้างการพยากรณ์ยอดขายของคุณ
จำกัดการเข้าถึงข้อมูลลูกค้า ลบตัวระบุที่ไม่จำเป็นออก และใช้เฉพาะข้อมูลที่คุณได้รับอนุญาตให้ประมวลผลเท่านั้น
เหตุใดการพยากรณ์จึงคลาดเคลื่อน และวิธีอ่านค่าความคลาดเคลื่อน
การพยากรณ์ยอดขายทุกครั้งมีความคลาดเคลื่อนที่วัดได้ ความแตกต่างสำคัญคือ ระหว่างความผันแปรที่คาดการณ์ได้ไม่แน่นอน กับแนวโน้มที่เกิดซ้ำในการประมาณสูงเกินไปหรือต่ำเกินไป
ความคลาดเคลื่อนแบบสุ่มเปลี่ยนทิศทางไปในแต่ละช่วงเวลา ส่วนความเอนเอียง (bias)มีทิศทางที่คงที่ ธุรกิจที่พยากรณ์สูงเกินจริงซ้ำ ๆ อาจผูกเงินสดไว้กับสต็อกมากเกินไป แม้ค่าความคลาดเคลื่อนเฉลี่ยเป็นเปอร์เซ็นต์จะดูยอมรับได้ก็ตาม
ในการศึกษาการจ่ายคืนค่ายาของออสเตรีย ยอดขายที่คาดการณ์สูงกว่ายอดขายจริง 33% ที่ค่ามัธยฐาน โดยอัตราส่วนระหว่างยอดคาดการณ์กับยอดจริงอยู่ในช่วง 0.15 ถึง 37.5 และ ผลิตภัณฑ์ 55.9% มียอดคาดการณ์สูงกว่ายอดขายจริงเกิน 100% หรือต่ำกว่ายอดขายจริงเกิน 50% ผลลัพธ์เหล่านี้สะท้อนเฉพาะตลาดดังกล่าว ไม่ใช่เกณฑ์วัดความแม่นยำสำหรับผู้ค้าปลีก
อ่านตัวชี้วัดความแม่นยำร่วมกัน
ตัวชี้วัดความแม่นยำของการพยากรณ์และสิ่งที่บ่งบอก
ตัวชี้วัด | บอกอะไรเรา | ใช้เมื่อ | ข้อจำกัดหลัก |
|---|---|---|---|
ค่าคลาดเคลื่อนสัมบูรณ์เฉลี่ย (MAE) | ขนาดความคลาดเคลื่อนโดยเฉลี่ย ในหน่วยสินค้าหรือสกุลเงิน | ต้องการค่าคลาดเคลื่อนเฉลี่ยแบบตรงไปตรงมาสำหรับสินค้าหนึ่งรายการ | เปรียบเทียบข้ามสินค้าที่มีขนาดต่างกันมากได้ยาก |
รากที่สองของค่าคลาดเคลื่อนกำลังสองเฉลี่ย (RMSE) | ความคลาดเคลื่อนโดยเฉลี่ยที่ให้น้ำหนักกับความคลาดเคลื่อนขนาดใหญ่มากกว่า | ความคลาดเคลื่อนขนาดใหญ่สร้างต้นทุนสูง เช่น สินค้าขาดสต็อก | อ่อนไหวต่อค่าผิดปกติสุดโต่งเพียงไม่กี่ค่า |
ค่าคลาดเคลื่อนสัมบูรณ์เฉลี่ยเป็นเปอร์เซ็นต์ (MAPE) | ความคลาดเคลื่อนที่แสดงเป็นสัดส่วนของยอดขายจริง | เปรียบเทียบความแม่นยำข้ามสินค้าที่มีขนาดต่างกัน | ไม่เสถียรเมื่อยอดขายจริงใกล้ศูนย์ และปฏิบัติต่อการพยากรณ์สูงเกินกับต่ำเกินไม่เท่ากัน |
ความเอนเอียง (Bias) | การพยากรณ์สูงหรือต่ำกว่าความเป็นจริงอย่างสม่ำเสมอหรือไม่ | ตรวจสอบการพยากรณ์สูงเกินหรือต่ำเกินอย่างเป็นระบบ | ไม่อธิบายความคลาดเคลื่อนแบบสุ่ม; หากใช้ค่าพยากรณ์ลบด้วยยอดจริง ค่าบวกหมายถึงพยากรณ์สูงเกิน และค่าลบหมายถึงพยากรณ์ต่ำเกิน |
เริ่มจากค่าอคติ (bias) เพื่อดูทิศทางของความคลาดเคลื่อน จากนั้นใช้ MAE เพื่อทำความเข้าใจว่าโดยทั่วไปพลาดไปมากเพียงใด เพิ่ม RMSE เมื่อสินค้าขาดหรือเกินจำนวนมากผิดปกติและส่งผลกระทบรุนแรง ควรใช้ MAPE อย่างระมัดระวังกับสินค้าที่มียอดขายต่ำ และไม่ควรคำนวณค่าคลาดเคลื่อนเป็นเปอร์เซ็นต์แบบปกติเมื่อยอดขายจริงเป็นศูนย์
การพยากรณ์พลาดเป็นเรื่องที่พบได้ทั่วไป ใน Xactly's 2024 Sales Forecasting Benchmark Report ซึ่งสำรวจผู้เชี่ยวชาญในอเมริกาเหนือ 405 คน พบว่าผู้นำฝ่ายขายและการเงิน 4 ใน 5 คนรายงานว่าพยากรณ์ยอดขายรายไตรมาสพลาดในปีก่อนหน้า รายงานของ CFO เกี่ยวกับการสำรวจนี้ ระบุว่า 43% กล่าวว่าการพยากรณ์ของตนมักคลาดเคลื่อนอย่างน้อย 10%
ควรรายงานความคลาดเคลื่อนแยกตามสินค้า ช่องทางขาย และช่วงเวลาที่พยากรณ์ แทนที่จะเผยแพร่เพียงคะแนนรวมทั้งบริษัท ความคลาดเคลื่อนที่ตรงข้ามกันอาจหักล้างกันในยอดรวม ขณะที่ทีมจัดซื้อยังคงเผชิญทั้งสินค้าขาดและสินค้าคงคลังส่วนเกิน
ตัวอย่างการใช้การพยากรณ์ในการตัดสินใจ
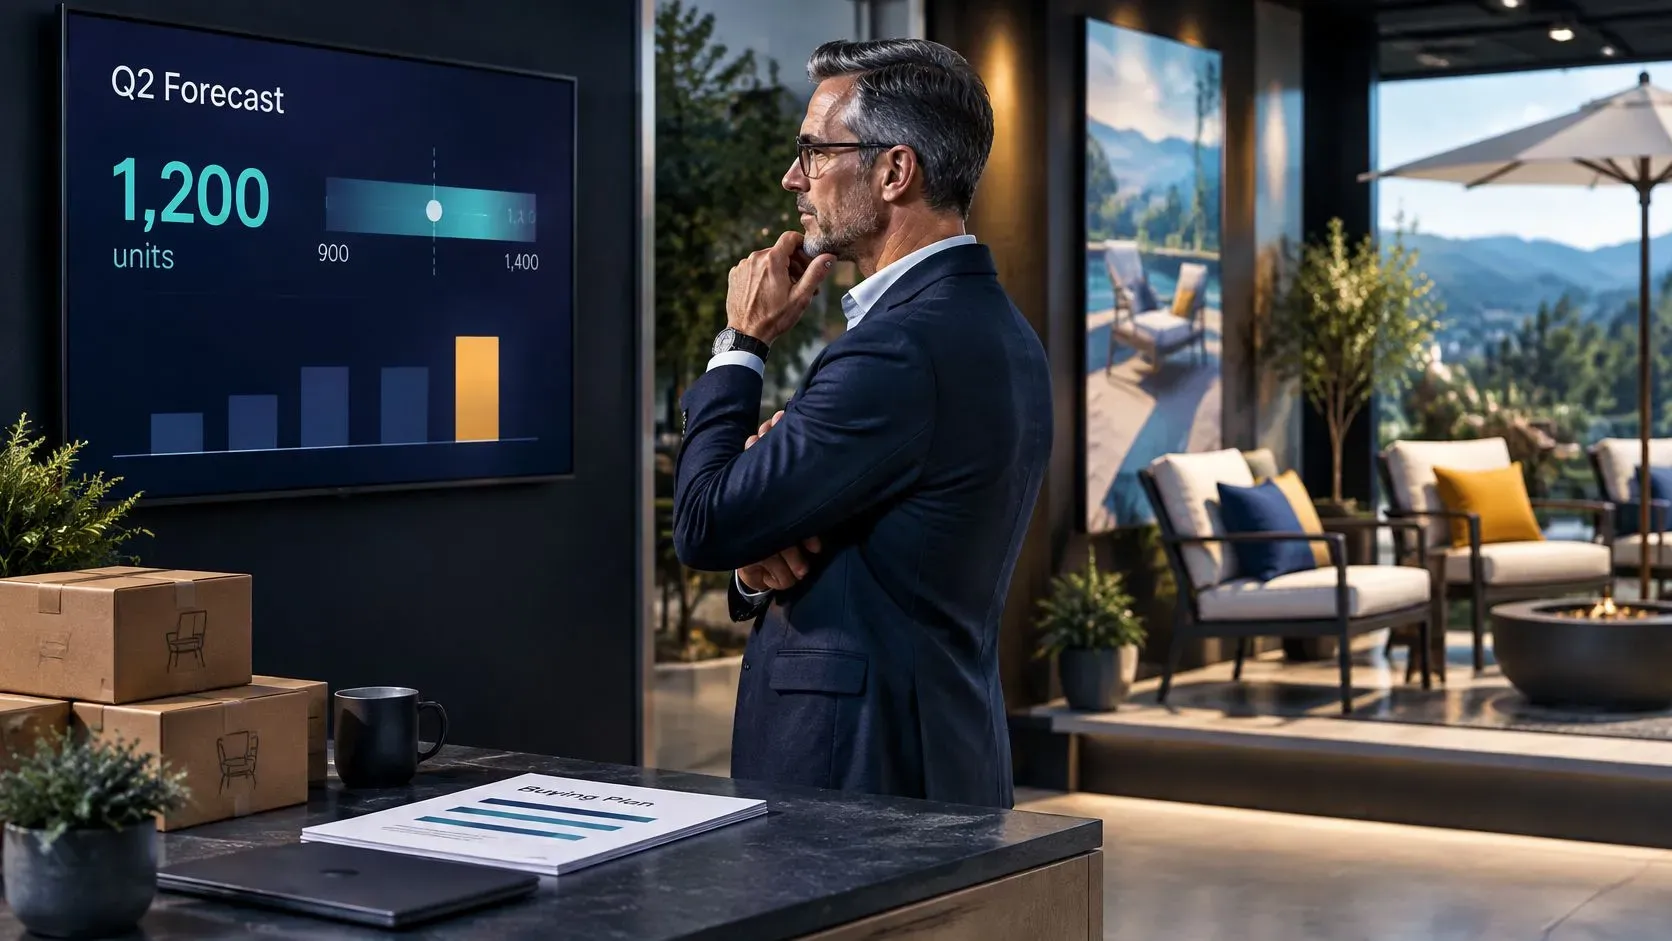
ลองพิจารณาร้านขายเฟอร์นิเจอร์กลางแจ้งสมมุติที่กำลังเตรียมตัวสำหรับไตรมาสหน้า การพยากรณ์กรณีกลางอยู่ที่ 1,200 ชิ้น โดยมีช่วงสถานการณ์ตั้งแต่ 900 ถึง 1,400 ชิ้น
กรณีฐานสมมุติว่ามีโปรโมชันหนึ่งครั้งในเดือนที่สอง กรณีแย่สมมุติว่าฤดูใบไม้ผลิมาช้าและอุปสรรคทำให้ดีมานด์อ่อนลง ส่วนกรณีดีสมมุติว่าแคมเปญโซเชียลประสบความสำเร็จ ทั้งหมดนี้เป็นสมมติฐานเพื่อการวางแผนเชิงตัวอย่าง ไม่ใช่ผลลัพธ์ทางธุรกิจที่เกิดขึ้นจริง
จากดีมานด์ที่คาดไว้สู่ข้อผูกพัน
ผู้จัดการยืนยันใบสั่งซื้อ 1,000 ชิ้น โดยยอมรับความเสี่ยงด้านลบบางส่วน และหลีกเลี่ยงการซื้อทันทีให้ครอบคลุมกรณีดีทั้งหมด ผู้จัดการยังเจรจาสิทธิเลือกซื้อเพิ่มอีก 300 ชิ้น ทั้งนี้ขึ้นอยู่กับเวลานำส่งของซัพพลายเออร์
ข้อตกลงนี้ทำให้เข้าถึงสินค้าได้ 1,300 ชิ้น ไม่ครบตามกรณีดีที่ 1,400 ชิ้น ผู้จัดการจึงต้องระบุให้ได้ว่าสต็อกที่มีอยู่ โอกาสการเติมสินค้าอีกรอบ หรือซัพพลายเออร์รายอื่น จะสามารถรองรับอีก 100 ชิ้น ที่เหลือได้หรือไม่ ช่วงพยากรณ์จะมีประโยชน์ก็ต่อเมื่อคุณตรวจสอบแล้วว่าแผนปฏิบัติการรองรับได้จริง
ช่วงพยากรณ์และการตัดสินใจที่ช่วยสนับสนุน
สถานการณ์ | การตัดสินใจ |
|---|---|
กรณีแย่: 900 หน่วย ฤดูใบไม้ผลิมาช้าและความต้องการอ่อนตัว | กำหนดขนาดเงินสำรองเพื่อไม่ให้สต็อกที่ขายไม่ออกกระทบการชำระเงิน |
กรณีฐาน: 1,200 หน่วย พร้อมโปรโมชันหนึ่งครั้งในเดือนที่สอง | สั่งซื้อเบื้องต้น 1,000 หน่วย และผูกงบการตลาดกับโปรโมชันที่วางแผนไว้ |
กรณีดี: 1,400 หน่วย แคมเปญโซเชียลประสบความสำเร็จ | ถือสิทธิ์เลือกซื้อเพิ่มอีก 300 หน่วย และเตรียมแผนรองรับสินค้าส่วนที่ขาด |
ผลจริง: 1,050 หน่วย เมื่อสิ้นไตรมาส | เปรียบเทียบกับการพยากรณ์ และตรวจสอบว่าความเอนเอียงไปในทิศทางเดียวกันตลอดหลายช่วงเวลาหรือไม่ |
เงินสำรองควรสะท้อนวันชำระเงินให้ซัพพลายเออร์และต้นทุนการถือครองสต็อก ไม่ใช่แค่ประมาณการรายได้ งบโปรโมชันยังคงขึ้นอยู่กับการอนุมัติแคมเปญและความพร้อมของสินค้า ทีมที่ต้องการเปรียบเทียบสมมติฐานทางเลือกสามารถดูแนวปฏิบัติที่ดีที่สุดของการวิเคราะห์ what-ifได้
ตรวจสอบผลลัพธ์โดยไม่เขียนประวัติศาสตร์ใหม่
หลังสิ้นไตรมาส ยอดขายจริงรวม 1,050 หน่วย ทำให้ค่าพยากรณ์กลางสูงเกินไป 150 หน่วย ตามหลักการพยากรณ์ลบด้วยค่าจริง นี่คือค่าคลาดเคลื่อนเชิงบวก แต่ผลลัพธ์เพียงครั้งเดียวไม่ได้พิสูจน์ว่ามีความเอนเอียงอย่างต่อเนื่อง
ผู้จัดการตรวจสอบช่วงเวลาของแคมเปญ สมมติฐานด้านสภาพอากาศ และความพร้อมของสินค้า ก่อนปรับการพยากรณ์รอบถัดไป การพยากรณ์ทำหน้าที่ของมันแล้ว คือทำให้ชัดเจนว่าควรสั่งซื้อเท่าใด ควรสำรองอะไร และควรจับตาอะไร
ความเข้าใจผิดที่ทำให้การพยากรณ์มีประโยชน์น้อยลง
การพยากรณ์ที่ดีขึ้นไม่ได้ต้องใช้ชุดข้อมูลที่ใหญ่ขึ้นหรือโมเดลที่ซับซ้อนกว่าเสมอไป บางครั้งสิ่งที่ต้องมีคือคำนิยามที่ชัดเจนขึ้น แรงจูงใจที่ต่างออกไป หรือการจัดการกับความไม่แน่นอนอย่างตรงไปตรงมามากขึ้น
- ข้อมูลที่มากขึ้นย่อมทำให้แม่นยำขึ้นเสมอ ในงานศึกษาของ NBER ปี 2025 ที่ใช้การพยากรณ์แบบมีสิ่งจูงใจจากบริษัทมากกว่า 6,000 แห่ง การใช้ข้อมูลที่เพิ่มขึ้นและแรงจูงใจทางการเงินช่วยให้ผลลัพธ์ในช่วงเวลาเดียวกันดีขึ้นเพียงเล็กน้อย ขณะที่ข้อผิดพลาดที่คาดเดาได้ ความเอนเอียง และความมั่นใจเกินจริงปรากฏชัดเจนเป็นพิเศษในบริษัทขนาดเล็ก ควรปรับปรุงความเกี่ยวข้องและความสม่ำเสมอของข้อมูลนำเข้า แทนการเก็บข้อมูลเพิ่มโดยไม่เลือก
- โมเดลที่ซับซ้อนย่อมดีกว่าโดยอัตโนมัติ ควรขอหลักฐานว่าความซับซ้อนที่เพิ่มขึ้นช่วยให้ผลลัพธ์ดีกว่าวิธีพื้นฐานแบบง่ายในช่วงเวลาที่ยังไม่เคยเห็น หากไม่ได้ผล ให้ใช้วิธีที่เรียบง่ายกว่าไปก่อนจนกว่าจะอธิบายความแตกต่างได้
- ตัวเลขเดียวคือความแม่นยำ ค่าประมาณที่ดูละเอียดอาจยังตั้งอยู่บนสมมติฐานที่เปราะบาง ควรให้ผู้ตัดสินใจเห็นช่วงที่เป็นไปได้ และเงื่อนไขที่จะทำให้ความต้องการเคลื่อนไปทางด้านใดด้านหนึ่งของช่วงนั้น
แรงจูงใจของคนส่งผลต่อค่าพยากรณ์
Sandbagging คือการตั้งใจประเมินความคาดหวังให้ต่ำกว่าความจริง เพื่อให้ทำผลงานเกินเป้าได้ง่ายขึ้น ส่วนความมองโลกในแง่ดีก่อให้เกิดปัญหาตรงข้าม และแรงกดดันให้ถึงเป้าหมายอาจทำให้คนรายงานความตั้งใจเป็นค่าพยากรณ์
การยึดติดกับแผนเดิมอาจทำให้ผู้จัดการมองไม่เห็นว่าสถานการณ์เปลี่ยนไป นิยามที่ไม่ตรงกันก็เป็นอีกข้อผิดพลาดที่หลีกเลี่ยงได้ เช่น พนักงานขายพยากรณ์ตามสัญญาที่ลงนามแล้ว ขณะที่ฝ่ายการเงินคาดหวังรายได้ที่รับรู้แล้ว และฝ่ายปฏิบัติการคาดหวังจำนวนหน่วยที่จัดส่งแล้ว
เก็บสิ่งที่คุณรู้ ณ ตอนที่ทำค่าพยากรณ์ไว้ ไม่ใช่แค่ตัวเลขล่าสุด
บันทึกนิยามยอดขาย สมมติฐาน และเหตุผลของการปรับแก้ด้วยดุลยพินิจ เก็บค่าพยากรณ์ไว้หลายเวอร์ชัน เพื่อให้ผู้ตรวจสอบแยกได้ว่าอะไรคือค่าที่โมเดลทำนายไว้แต่แรก และอะไรคือการแทรกแซงของผู้จัดการภายหลัง
การวิเคราะห์ด้วย AI ช่วยลดการคำนวณซ้ำๆ และเผยให้เห็นรูปแบบในข้อมูลได้ แต่ไม่ได้ทำให้การกำกับดูแลหมดความจำเป็น ยังต้องมีคนอนุมัติสมมติฐาน ตั้งคำถามกับการปรับแก้ที่ไม่มีหลักฐานรองรับ และตรวจสอบความแม่นยำหลังสิ้นสุดช่วงเวลา
เริ่มเปรียบเทียบค่าพยากรณ์กับยอดขายจริง
- เขียนค่าพยากรณ์ก่อนเริ่มช่วงเวลา บันทึกช่วงเวลา ค่ากลาง ช่วงค่าที่เป็นไปได้ และสมมติฐาน ใช้นิยามยอดขายที่สม่ำเสมอ เพื่อให้การเปรียบเทียบในภายหลังวัดสิ่งเดียวกัน
- ระบุวันที่และเวอร์ชัน บันทึกค่าพยากรณ์ที่ใช้สำหรับการจัดซื้อ การจัดกำลังคน หรือการทำงบประมาณ แล้วเก็บการปรับปรุงภายหลังแยกไว้ต่างหาก เพื่อให้เห็นบริบทของการตัดสินใจเดิมอยู่เสมอ
- เปรียบเทียบกับยอดขายจริงหลังจบแต่ละเดือน คำนวณความเอนเอียงและ MAE สำหรับผลิตภัณฑ์หลักของคุณ โดยใช้ช่วงเวลาและหน่วยที่ตรงกัน สืบสวนส่วนที่คลาดเคลื่อนมากพอจะเปลี่ยนการตัดสินใจเชิงปฏิบัติการ แทนการตอบสนองต่อทุกความผันผวนเท่าๆ กัน
- ปรับเมื่อมีหลักฐานรองรับ แก้สมมติฐานที่พิสูจน์แล้วว่าผิด และตรวจสอบข้อผิดพลาดที่เอนไปทางเดิมซ้ำๆ บันทึกเหตุผลที่ปรับค่าพยากรณ์ และอย่าออกแบบโมเดลใหม่เพียงเพราะพลาดครั้งเดียว
ประเด็นสำคัญ
ให้ถือขั้นตอนเหล่านี้เป็นกิจวัตรการทำงานประจำเดือน: บันทึก เก็บรักษา เปรียบเทียบ และปรับปรุง การพยากรณ์ที่ตรวจสอบสม่ำเสมอจะกลายเป็นเครื่องมือการเรียนรู้ แต่การพยากรณ์ที่ไม่เคยถูกตรวจสอบก็เป็นเพียงความคาดหวังที่ไม่มีหลักฐานรองรับ
ELECTE แพลตฟอร์มวิเคราะห์ข้อมูลที่ขับเคลื่อนด้วย AI สำหรับ SME สามารถสร้างการพยากรณ์ทางการเงินและการพยากรณ์ยอดขาย พร้อมแดชบอร์ดแบบภาพสำหรับการพยากรณ์ กระแสเงินสด และแนวโน้ม รวมถึงการส่งออกรายงานในคลิกเดียวหรือแชร์ให้ทีม เป็นตัวเลือกสำหรับทีมที่ต้องการการพยากรณ์และรายงานประจำเดือนจากข้อมูลของตนเอง แต่ไม่ได้มาแทนที่การตรวจสอบโดยผู้บริหาร
เมื่อคุณค้นหาซอฟต์แวร์พยากรณ์สำหรับทีมของคุณ ให้ให้ความสำคัญกับกระบวนการที่คุณดูแลต่อเนื่องและอธิบายได้ การพยากรณ์ยังคงเป็นการประมาณการ ไม่ใช่ผลลัพธ์ที่รับประกัน และตัวอย่างการวางแผนกระแสเงินสดมีไว้เพื่อการศึกษา ไม่ใช่คำแนะนำทางการเงินเฉพาะบุคคล
ELECTE มีเครื่องมือพยากรณ์ แดชบอร์ด และรายงาน ช่วยให้คุณเปลี่ยนความคาดหวังด้านยอดขายให้เป็นแผนธุรกิจที่ตรวจสอบได้ เยี่ยมชม ELECTE เพื่อดูว่าแพลตฟอร์มนี้ช่วยรองรับกิจวัตรการเปรียบเทียบค่าพยากรณ์กับผลจริงของคุณได้อย่างไร
ความคิดเห็น
ยังไม่มีความคิดเห็น — เริ่มการสนทนาได้เลย