การวิเคราะห์ข้อมูลในภาคการเงิน: การพยากรณ์และการบริหารความเสี่ยงทำงานอย่างไร
ดูว่าการวิเคราะห์ข้อมูลทางการเงินเปลี่ยนข้อมูลดิบให้เป็นการคาดการณ์และการควบคุมความเสี่ยงได้อย่างไร และดูว่า ELECTE นำไปใช้อย่างไร

สเปรดชีตเงินสดบอกว่าคุณจ่ายค่าจ้างพนักงานรอบใหม่ได้ แต่ยอดเงินในบัญชีธนาคารกลับดูไม่น่าอุ่นใจนัก ขณะเดียวกัน ลูกค้ารายใหญ่ก็ผิดนัดชำระเงิน และคณะกรรมการอยากรู้ภาพรวมของไตรมาสหน้า ทั้งที่คุณยังกระทบยอดบัญชีของเดือนนี้ไม่เสร็จ
คุณไม่จำเป็นต้องมีโมเดลที่ซับซ้อนขึ้น แต่ต้องรู้ว่าตัวเลขใดเชื่อถือได้ อะไรอาจเปลี่ยนแปลง และใครควรตรวจสอบคำแนะนำก่อนที่จะลงมือทำ นี่คือจุดเริ่มต้นที่ใช้ได้จริงของการวิเคราะห์ข้อมูลทางการเงิน
สำหรับ SME โอกาสไม่ได้อยู่ที่การทำรายงานให้มากขึ้น แต่อยู่ที่การเปลี่ยนบันทึกบัญชี ประวัติการชำระเงิน และข้อมูลการดำเนินงานให้เป็นสัญญาณเตือนที่เร็วขึ้นและการตัดสินใจที่มีข้อมูลรองรับดีขึ้น โดยไม่ต้องเพิ่มภาระการดูแลสเปรดชีตที่ไม่รู้จบ
ความแตกต่างสำคัญคือ การคาดการณ์ที่น่าสนใจกับกระบวนการตัดสินใจที่เชื่อถือได้เป็นคนละเรื่องกัน การคาดการณ์ต้องมีสมมติฐานและการทดสอบความแม่นยำ การแจ้งเตือนความเสี่ยงต้องมีหลักฐานรองรับและมีผู้ตรวจสอบ เมื่อเข้าใจพื้นฐานเหล่านี้แล้ว คุณจะเลือกวิธีคาดการณ์ที่เป็นประโยชน์ ตีความสัญญาณทางการเงิน และนำระบบอัตโนมัติมาใช้ได้ง่ายขึ้น โดยไม่เสียการควบคุม
การวิเคราะห์ข้อมูลทางการเงินคืออะไร และสำคัญอย่างไร
การวิเคราะห์ข้อมูลทางการเงินคือการใช้ข้อมูล สถิติ และโมเดล เพื่ออธิบายผลลัพธ์ในอดีต คาดการณ์เงินสดและรายได้ วัดความเสี่ยง และสนับสนุนการตัดสินใจ
ผู้จัดการฝ่ายการเงินอาจรู้สึกถึงแรงกดดันได้ภายในสัปดาห์เดียว วันจันทร์ คำถามคือเงินที่เข้ามาจะพอจ่ายเงินเดือนหรือไม่ ถึงวันพุธ ลูกค้าที่จ่ายช้าทำให้การคำนวณนั้นเปลี่ยนไป พอถึงวันศุกร์ คณะกรรมการก็อยากรู้ว่าแนวโน้มรายได้ไตรมาสหน้าสนับสนุนการขยายธุรกิจหรือไม่
แต่ละคำถามฟังดูแยกจากกัน แต่ทั้งหมดพึ่งพาสิ่งเดียวกัน คือตัวเลขที่อยู่เบื้องหลัง หากข้อมูลจากธนาคาร ใบแจ้งหนี้ เงินเดือน และรหัสบัญชีไม่ตรงกัน แม้โมเดลที่ทำอย่างรอบคอบก็จะให้ผลที่ดูมั่นใจแต่สับสน การวิเคราะห์ข้อมูลทางการเงินเปลี่ยนคำถามเหล่านี้ให้เป็นกระบวนการที่ทำซ้ำได้ ซึ่งมีการตรวจสอบข้อมูลนำเข้า แสดงสมมติฐานอย่างโปร่งใส และเปิดให้ท้าทายผลลัพธ์ได้ก่อนจะกลายเป็นการตัดสินใจ
จากการรายงานสู่การเตือนล่วงหน้า
แดชบอร์ดทำงานเหมือนแผงหน้าปัดรถยนต์ มันไม่ได้ซ่อมเครื่องยนต์ แต่เตือนได้ว่าน้ำมันเครื่องเหลือน้อยก่อนที่เครื่องจะดับ แดชบอร์ดเงินสดควรทำเช่นเดียวกัน คือแสดงแนวโน้มที่แย่ลงให้เร็วพอที่จะมีคนตรวจสอบสาเหตุและลงมือแก้ไข
นั่นเปลี่ยนจุดประสงค์ของการวิเคราะห์ ผลลัพธ์ที่มีประโยชน์คือคำตอบสำหรับคำถามทางธุรกิจ พร้อมหลักฐานที่ใช้ตัดสินว่าคำตอบนั้นควรไว้วางใจหรือไม่ การคาดการณ์ควรระบุสมมติฐานไว้ การแจ้งเตือนความเสี่ยงควรแสดงสิ่งที่กระตุ้นให้เกิดการเตือน และคำแนะนำควรระบุว่าใครต้องตรวจสอบเมื่อเป็นการตัดสินใจที่สำคัญ
แนวปฏิบัตินี้มีมานานกว่าซอฟต์แวร์ในปัจจุบัน ภาพรวมทางประวัติศาสตร์ของ Bank for International Settlements บันทึกว่ามีการเผยแพร่ข้อมูลธนาคารระหว่างประเทศตั้งแต่ปี 1964 และมี ข้อตกลงบาเซิลว่าด้วยเงินกองทุน ปี 1988 (1988 Basel Capital Accord) ซึ่งผูกข้อกำหนดเงินกองทุนขั้นต่ำเข้ากับการวัดความเสี่ยงด้านเครดิต
บทเรียนนี้ยังใช้ได้อยู่: เมื่อผลลัพธ์จากโมเดลส่งผลต่อเงินทุน สินเชื่อ การจ้างงาน หรือการปฏิบัติตามกฎระเบียบ การกำกับดูแลก็เป็นส่วนหนึ่งของการวิเคราะห์
เลือกการวิเคราะห์ให้เหมาะกับองค์กร
หลักการพื้นฐานเดียวกันใช้ได้กับทุกองค์กร แม้โครงสร้างทางการเงินจะต่างกัน ผู้ค้าปลีกอาจให้ความสำคัญกับความต้องการสินค้าและวงจรเงินสดของสินค้าคงคลังมากที่สุด ผู้ให้กู้อาจใส่ใจเรื่องหนี้ค้างชำระ การกระจุกตัว และส่วนต่างจากเงื่อนไขสัญญากู้ยืมมากกว่า กองทุนขยายกิจการของโบสถ์ (church extension fund) ก็ยังต้องมีการพยากรณ์และหลักฐานประกอบ แต่บริบทของกองทุนเฉพาะทางมากพอที่ CEFCore สำหรับกองทุนขยายกิจการของโบสถ์ จะเป็นแหล่งอ้างอิงที่เกี่ยวข้องกว่าเช็กลิสต์ธุรกิจขนาดเล็กทั่วไป
หลักปฏิบัติ: เริ่มจากการตัดสินใจที่ต้องทำ แล้วจึงระบุหลักฐานที่ต้องใช้สนับสนุนการตัดสินใจนั้น
ความสามารถหลักครอบคลุมการเตรียมข้อมูล การรายงานเชิงพรรณนา การวิเคราะห์สาเหตุ การพยากรณ์ การเปรียบเทียบสถานการณ์จำลอง และการติดตามความเสี่ยง คุณค่าของทั้งหมดนี้ขึ้นอยู่กับข้อมูลนำเข้าที่เชื่อถือได้และการตรวจสอบที่อธิบายได้ เพราะอัลกอริทึมมักเป็นส่วนที่ซื้อได้ง่ายที่สุด ส่วนที่ปกป้องยากที่สุดคือข้อมูล การเลือกโมเดล และขั้นตอนการอนุมัติว่ามีความถูกต้องเหมาะสมหรือไม่
การวิเคราะห์ทางการเงินเปลี่ยนข้อมูลดิบให้เป็นการตัดสินใจได้อย่างไร
ผลลัพธ์ที่เชื่อถือได้เริ่มต้นก่อนที่คุณจะฝึกโมเดล ขั้นแรก ให้ระบุว่าแต่ละระเบียนมาจากไหน และระบบต่าง ๆ อธิบายกิจกรรมเดียวกันอย่างสอดคล้องกันหรือไม่
สร้างขั้นตอนการทำงานที่ทำซ้ำได้
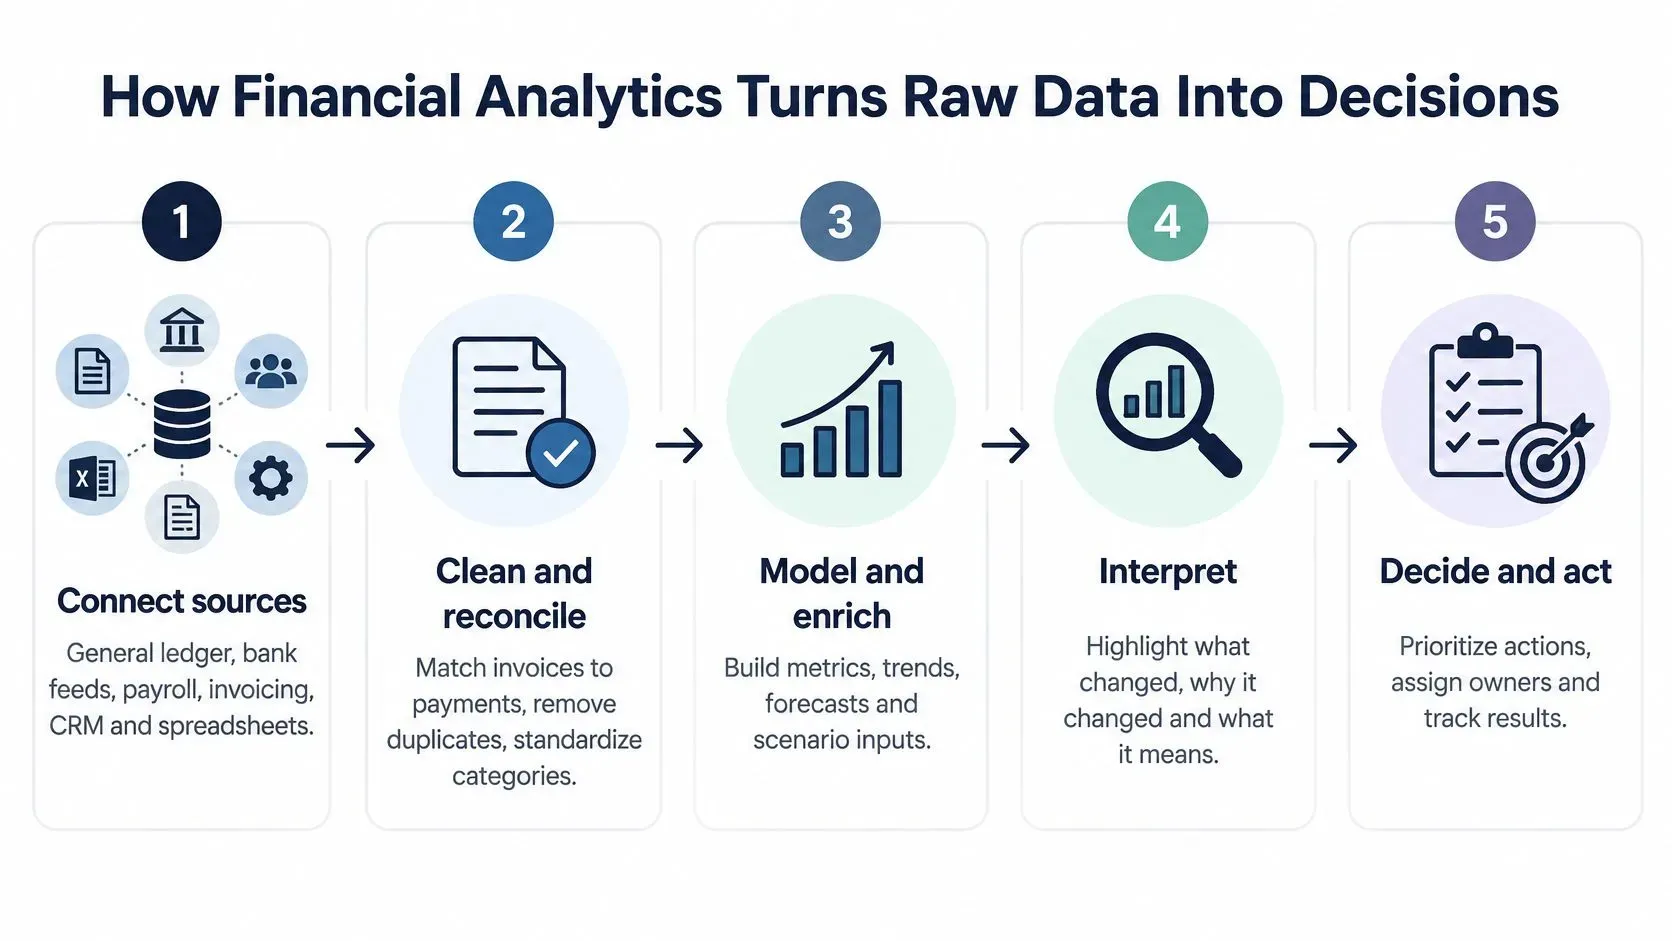
- เชื่อมต่อแหล่งข้อมูล รวบรวมบัญชีแยกประเภททั่วไป ข้อมูลธนาคาร เงินเดือน การออกใบแจ้งหนี้ ระบบบริหารลูกค้าสัมพันธ์ และสเปรดชีตที่เกี่ยวข้อง ผลลัพธ์คือรายการแหล่งข้อมูลพร้อมผู้รับผิดชอบและรอบการรีเฟรช ข้อผิดพลาดที่พบบ่อยคือการปะปนงวดการรายงานหรือสกุลเงินโดยไม่ระบุความแตกต่าง
- ทำความสะอาดและกระทบยอด จับคู่ใบแจ้งหนี้กับการชำระเงิน ลบรายการซ้ำ และแมปรหัสบัญชีเข้ากับหมวดหมู่ที่สอดคล้องกัน ผลลัพธ์คือชุดข้อมูลที่กระทบยอดแล้ว หากรหัสบัญชีไม่ตรงกัน ต้นทุนที่ดูเหมือนเพิ่มขึ้นอาจเป็นเพียงการเปลี่ยนการจัดประเภท
- สร้างแบบจำลอง ใช้แนวโน้ม การถดถอย หรือการจำแนกประเภทกับข้อมูลในอดีตที่ทำความสะอาดแล้ว การถดถอยประมาณความสัมพันธ์ระหว่างตัวแปร ส่วนการจำแนกประเภทกำหนดหมวดหมู่หรือความน่าจะเป็น เช่น ใบแจ้งหนี้จะชำระล่าช้าหรือไม่ ผลลัพธ์คือค่าพยากรณ์หรือคะแนน ซึ่งยังไม่ใช่การตัดสินใจที่ได้รับอนุมัติ
- ตรวจสอบความถูกต้อง ทดสอบแบบจำลองกับช่วงเวลาในอดีตที่ไม่ได้ใช้ฝึก และเปรียบเทียบกับเกณฑ์พื้นฐานแบบง่าย ผลลัพธ์คือบันทึกการประเมิน แบบจำลองขั้นสูงที่ไม่ชนะทางเลือกที่มีความหมายใดเลย ย่อมยังพิสูจน์ประโยชน์ของตัวเองไม่ได้
- รายงานและลงมือทำ เผยแพร่แดชบอร์ดหรือการแจ้งเตือน มอบหมายผู้รับผิดชอบ และกำหนดข้อกำหนดการอนุมัติ ผลลัพธ์คือการดำเนินการที่ติดตามได้ หากไม่มีผู้รับผิดชอบ แม้แต่คำเตือนที่แม่นยำก็อาจไม่มีใครอ่าน
วัดความพร้อมก่อนความซับซ้อนของแบบจำลอง
จากการสำรวจทั่วโลกกับผู้นำด้านการเงินระดับสูง 1,013 คนใน 20 ประเทศ ผู้ตอบ 36% ระบุว่าคุณภาพข้อมูล การบูรณาการ และการทำงานร่วมกันของระบบ เป็นโอกาสที่ใหญ่ที่สุดในการดึงคุณค่าจาก AI ด้านการเงินให้ได้มากขึ้น ตามรายงาน AI in finance ของ KPMG
ทำให้ความพร้อมวัดผลได้:
- ตัวระบุครบถ้วน: ติดตามสัดส่วนรายการธุรกรรมที่มีข้อมูลลูกค้า ใบแจ้งหนี้ บัญชี และวันที่ที่ใช้งานได้
- รายการกระทบยอดไม่ตรง: บันทึกผลต่างที่ยังไม่แก้ไขแยกตามแหล่งข้อมูล แทนที่จะซ่อนไว้ในยอดรวม
- เวลาเตรียมชุดข้อมูล: วัดว่าต้องใช้เวลานานเท่าใดในการได้ข้อมูลที่ฝ่ายการเงินเชื่อถือได้
มอบหมายผู้ที่เข้าใจทั้งตรรกะทางบัญชีและการทดสอบเชิงวิเคราะห์ หากคุณกำลังพิจารณาตำแหน่งนี้ ทรัพยากร Hire Financial Analysts ของ HireAccountants เป็นจุดเริ่มต้นสำหรับการหารือเรื่องการสรรหาบุคลากร
ปกป้องข้อมูลส่วนบุคคลและข้อมูลการเงินตลอดขั้นตอนการทำงาน จำกัดการเข้าถึง ลดการคัดลอกระเบียน และกำหนดกฎการเก็บรักษาและการลบก่อนเชื่อมต่อแหล่งข้อมูลที่ละเอียดอ่อน
เลือกแบบจำลองที่โปร่งใสบนข้อมูลนำเข้าที่เชื่อถือได้ ดีกว่าแบบจำลองขั้นสูงที่คุณกระทบยอดข้อมูลนำเข้าไม่ได้
เปรียบเทียบการวิเคราะห์ทางการเงิน 4 ประเภท
การวิเคราะห์ทั้งสี่ประเภทเรียงต่อกันเป็นขั้นบันได ตั้งแต่การอธิบายกิจกรรมที่ผ่านมาไปจนถึงการแนะนำสิ่งที่ควรทำ แต่ละประเภทมีความเกี่ยวข้องกัน ทว่าไม่ได้ตอบคำถามเดียวกันและใช้แทนกันไม่ได้
การวิเคราะห์ทางการเงินสี่ประเภท และคำถามที่แต่ละประเภทตอบได้
ประเภท | คำถามที่ตอบได้ | ตัวอย่างด้านการเงิน | ผลลัพธ์ทั่วไป |
|---|---|---|---|
เชิงพรรณนา (Descriptive) | เกิดอะไรขึ้น | รายได้รายเดือนเทียบกับงบประมาณ และแนวโน้มยอดเงินสด | แดชบอร์ดและรายงานส่วนต่างมาตรฐาน |
เชิงวินิจฉัย (Diagnostic) | ทำไมจึงเกิดขึ้น | การลดลงของอัตรากำไรขั้นต้นที่สืบหาสาเหตุได้ถึงสายผลิตภัณฑ์หนึ่งสายหรือภูมิภาคหนึ่ง | การวิเคราะห์เจาะลึก และสรุปสาเหตุหลัก |
เชิงพยากรณ์ (Predictive) | อะไรมีแนวโน้มจะเกิดขึ้น | สถานะเงินสดของไตรมาสหน้า หรือความน่าจะเป็นที่ลูกค้าแต่ละรายจะชำระเงินล่าช้า | ผลพยากรณ์พร้อมช่วงความเชื่อมั่นและคะแนนความเสี่ยง |
เชิงชี้นำ (Prescriptive) | เราควรทำอย่างไร | การเปรียบเทียบระหว่างการเปลี่ยนเงื่อนไขการชำระเงินกับการลดวงเงินเครดิต เพื่อรักษาเงินสดให้อยู่เหนือระดับขั้นต่ำ | การเปรียบเทียบสถานการณ์จำลองพร้อมข้อเสนอแนะและข้อแลกเปลี่ยนของแต่ละทางเลือก |
ระบุคำถามให้ชัดก่อนเลือกวิธีการ
ทีมงานมักเริ่มจากการรายงานเชิงพรรณนา (descriptive) เมื่อพบความผิดปกติของตัวเลข ก็จะเพิ่มการสืบหาสาเหตุเชิงวินิจฉัย (diagnostic) งานเชิงคาดการณ์ (predictive) ประเมินสิ่งที่อาจเกิดขึ้นต่อไป ส่วนงานเชิงแนะนำแนวทางปฏิบัติ (prescriptive) เปรียบเทียบทางเลือกในการตอบสนอง
สมมติว่ารายงานอัตรากำไรของคุณแสดงตัวเลขที่ลดลง นั่นคือการวิเคราะห์เชิงพรรณนา การแยกผลกระทบของส่วนลด ต้นทุนจากซัพพลายเออร์ และส่วนผสมของสินค้าออกจากกัน คือเชิงวินิจฉัย การประเมินอัตรากำไรในอนาคตภายใต้เงื่อนไขเหล่านั้น คือเชิงคาดการณ์ ส่วนการเปรียบเทียบระหว่างการขึ้นราคากับการเปลี่ยนซัพพลายเออร์ คือเชิงแนะนำแนวทางปฏิบัติ
ใช้แบบทดสอบจำแนกประเภทอย่างย่อนี้:
- ผลในอดีต: คำตอบที่ได้จากกิจกรรมที่บันทึกไว้ คือเชิงพรรณนา
- คำอธิบาย: การตรวจสอบปัจจัยที่เกี่ยวข้อง คือเชิงวินิจฉัย
- ค่าประมาณในอนาคต: ค่าที่คาดการณ์พร้อมความไม่แน่นอน คือเชิงคาดการณ์
- การเปรียบเทียบการดำเนินการ: ข้อเสนอแนะที่อิงทางเลือกและข้อจำกัด คือเชิงแนะนำแนวทางปฏิบัติ
โปรดระวังคำว่าสาเหตุ ความสัมพันธ์ระหว่างค่าใช้จ่ายด้านการตลาดกับรายได้ไม่ได้พิสูจน์ว่าค่าใช้จ่ายนั้นทำให้รายได้เปลี่ยนแปลง โปรโมชัน ความเป็นฤดูกาล หรือการเปลี่ยนแปลงของกลุ่มลูกค้า อาจอธิบายได้ทั้งสองอย่าง
ข้อเสนอแนะเชิงแนะนำแนวทางปฏิบัติยังรับจุดอ่อนมาจากข้อมูลนำเข้าเชิงคาดการณ์ด้วย ระบบอาจแนะนำให้ลดวงเงินสินเชื่อด้วยตัวเลขที่แม่นยำ ทั้งที่อาศัยโมเดลการชำระเงินล่าช้าที่ปรับเทียบมาไม่ดี ความมั่นใจในการนำเสนอไม่ใช่หลักฐานของความน่าเชื่อถือ
การประยุกต์ใช้ในแต่ละวัน ตั้งแต่กระแสเงินสดถึงการปิดบัญชีสิ้นเดือน
การประยุกต์ใช้ที่เป็นประโยชน์จะเชื่อมการตัดสินใจในการดำเนินงานเข้ากับผลลัพธ์ทางการเงินที่วัดได้ ให้เลือกการตัดสินใจก่อน แล้วค่อยตัดสินว่าแดชบอร์ด การพยากรณ์ หรือรายงานข้อยกเว้นแบบใดจะช่วยได้
จุดที่งานเริ่มนำไปใช้ได้จริง
- การพยากรณ์กระแสเงินสด: ใช้ภาพรวมแบบต่อเนื่องของรายรับและรายจ่ายที่คาดการณ์ เพื่อตัดสินใจว่าจะเลื่อนการใช้จ่ายหรือจัดหาแหล่งเงินทุนเมื่อใด ในตัวอย่างสมมติ การมองล่วงหน้า 13 สัปดาห์ สามารถชี้ให้เห็นยอดคงเหลือที่คาดว่าจะต่ำกว่าระดับขั้นต่ำที่ฝ่ายบริหารกำหนด
- ผลต่างระหว่างงบประมาณกับผลจริง: ทำเครื่องหมายรายการที่เกินเปอร์เซ็นต์หรือจำนวนเงินที่ตกลงกันไว้ ผู้ตรวจสอบจะได้ตรวจสอบรายการผิดปกติที่มีนัยสำคัญ แทนที่จะอ่านทุกบัญชีด้วยความใส่ใจเท่ากัน
- ลูกหนี้และการติดตามหนี้: จัดกลุ่มใบแจ้งหนี้ตามอายุหนี้ และจัดลำดับความสำคัญของลูกค้าที่มีแนวโน้มชำระล่าช้า ช่วงอายุหนี้ตัวอย่างคือ 0–30, 31–60 และ 61–90 วัน โดยระบุใบแจ้งหนี้ที่มีข้อพิพาทแยกต่างหาก
- การพยากรณ์เงินเดือนและอุปสงค์: จัดการจ้างงาน การจัดกะ และการซื้อสินค้าคงคลังให้สอดคล้องกับกิจกรรมที่คาดการณ์ ติดตามผลกระทบทางการเงินผ่านต้นทุนพนักงาน ภาระผูกพันด้านสต็อก และเงินสดที่มีอยู่
- การปิดบัญชีสิ้นเดือน: ทำการจับคู่รายการโดยอัตโนมัติเมื่อกฎชัดเจน และส่งผลต่างที่ยังไม่ได้ข้อสรุปเข้าคิวรายการผิดปกติ วัดความคืบหน้าเทียบกับกำหนดเวลาปิดบัญชี ไม่ใช่แค่จำนวนรายการที่จับคู่อัตโนมัติได้
- การรายงานต่อคณะกรรมการ: รวบรวม KPI ที่อนุมัติแล้ว การพยากรณ์ และคำอธิบายประกอบ ให้เป็นชุดรายงานที่มีรูปแบบสม่ำเสมอ แหล่งข้อมูล คู่มือ ELECTE เกี่ยวกับการรายงานทางการเงิน ให้บริบทเพิ่มเติมเกี่ยวกับการรายงานทางการเงินที่ใช้ AI ช่วย
ตัวอย่างการตัดสินใจเรื่องการติดตามหนี้
สมมติว่าบริษัทบริการที่มีพนักงาน 40 คนพบว่าใบแจ้งหนี้ 18% เกินกำหนดชำระมากกว่า 60 วัน ตัวเลขเหล่านี้เป็นเพียงสมมติ ไม่ใช่ค่าเปรียบเทียบมาตรฐานหรือผลลัพธ์ที่ลูกค้ารายงานจริง
ทีมงานเริ่มแรกพิจารณาส่งหนังสือเตือนที่เข้มข้นขึ้นถึงลูกค้าทุกราย แต่การวิเคราะห์กลับพบว่ายอดค้างชำระกระจุกตัวอยู่ที่ลูกค้าสองราย รายหนึ่งมีปัญหาใบสั่งซื้อที่ยังไม่ได้รับการแก้ไข อีกรายมักชำระเงินหลังกำหนดตามสัญญาเป็นประจำ
การดำเนินการที่เหมาะสมจึงแตกต่างกัน แก้ปัญหาเอกสารกับลูกค้ารายแรก และมอบหมายให้มีการเจรจาเรื่องการติดตามหนี้กับรายที่สอง ติดตามจำนวนวันขายที่ยังไม่ได้เก็บเงิน (DSO) ทุกเดือนควบคู่กับจำนวนใบแจ้งหนี้ที่เกินกำหนด
จงวัดผลลัพธ์ทางธุรกิจ ไม่ใช่ปริมาณกิจกรรมอัตโนมัติ
ประโยชน์ที่ควรทดสอบ ได้แก่ การพลาดกำหนดปิดบัญชีน้อยลง ใบแจ้งหนี้เกินกำหนดน้อยลง การเตือนล่วงหน้าเรื่องเงินสดขาดมือได้เร็วขึ้น และใช้เวลาจัดทำรายงานคณะกรรมการน้อยลง กำหนดค่าพื้นฐานก่อนเริ่มเปลี่ยนแปลง ผลลัพธ์จะแตกต่างกันไปตามธุรกิจ กระบวนการ และคุณภาพของบันทึกข้อมูล
วิธีการพยากรณ์และวิธีเลือกใช้
การพยากรณ์ที่มีประโยชน์ต้องสื่อถึงความไม่แน่นอน ไม่ใช่แค่ตัวเลขเดียว สำหรับเงินสดหรือรายได้ในอนาคต ช่วงการพยากรณ์ (prediction interval) อธิบายช่วงของผลลัพธ์ที่เป็นไปได้ ส่วนช่วงความเชื่อมั่น (confidence interval) รอบค่าเฉลี่ยโดยประมาณตอบคำถามทางสถิติที่แคบกว่า
ช่วงตัวเลขทั้งสองแบบไม่สามารถป้องกันความผันผวนได้ทุกกรณี การสูญเสียลูกค้า การชำระภาษีที่ไม่คาดคิด หรือการหยุดชะงักของซัพพลายเชน อาจต้องใช้สถานการณ์จำลองแยกต่างหาก
เลือกวิธีให้เหมาะกับข้อมูลย้อนหลังที่มี
ระยะเวลาข้อมูลย้อนหลังด้านล่างเป็นจุดเริ่มต้นสำหรับการวางแผนเพื่อใช้เป็นตัวอย่างเท่านั้น ไม่ใช่ขั้นต่ำที่ใช้ได้กับทุกกรณี ความถี่ของข้อมูล ช่วงเวลาที่ข้อมูลขาดหาย ฤดูกาล และการเปลี่ยนแปลงเชิงโครงสร้าง ล้วนส่งผลต่อปริมาณข้อมูลที่เพียงพอ
วิธีพยากรณ์ที่ใช้บ่อยในการวางแผนการเงิน
วิธีการ | เหมาะที่สุดกับ | ข้อมูลที่ต้องใช้ | ข้อจำกัดหลัก |
|---|---|---|---|
ค่าเฉลี่ยเคลื่อนที่ | ยอดขายหรือค่าใช้จ่ายระยะสั้นที่ค่อนข้างคงที่ | ช่วงข้อมูลเริ่มต้นเชิงตัวอย่างอย่างน้อยหกงวดล่าสุดขึ้นไป | ตามจุดเปลี่ยนไม่ทันและไม่คำนึงถึงฤดูกาล |
การปรับเรียบแบบเอกซ์โปเนนเชียล (Holt-Winters) | รายได้หรือความต้องการที่มีฤดูกาล | ข้อมูลย้อนหลังเริ่มต้นเชิงตัวอย่างรายเดือนสองถึงสามปี | ทำงานได้ไม่ดีเมื่อเกิดเหตุการณ์กะทันหันที่เปลี่ยนรูปแบบข้อมูล |
ARIMA | อนุกรมเวลาที่นิ่งและมีสหสัมพันธ์ในตัวเองชัดเจน | ข้อมูลย้อนหลังเริ่มต้นเชิงตัวอย่างที่สม่ำเสมอตั้งแต่สามปีขึ้นไป | ต้องตรวจสอบความนิ่งของข้อมูลและให้ผู้เชี่ยวชาญปรับแต่งพารามิเตอร์ |
การถดถอยด้วยตัวแปรขับเคลื่อน | เชื่อมโยงยอดขายกับราคา งบการตลาด หรือจำนวนพนักงาน | ข้อมูลย้อนหลังของตัวแปรขับเคลื่อนและตัวแปรเป้าหมาย | สมมติว่าความสัมพันธ์ของตัวแปรขับเคลื่อนยังคงเดิม |
Gradient boosting (แมชชีนเลิร์นนิง) | ตัวแปรจำนวนมากและรูปแบบที่ไม่เป็นเชิงเส้น | ชุดข้อมูลขนาดใหญ่ สะอาด และติดป้ายกำกับอย่างดี | อธิบายผลได้ยากกว่า ต้องทดสอบย้อนหลังและติดตามผลอย่างต่อเนื่อง |
ออโตคอร์เรเลชัน (Autocorrelation) หมายถึงค่าสังเกตปัจจุบันมีความสัมพันธ์กับค่าสังเกตก่อนหน้า ส่วน ความนิ่ง (Stationarity) คือการที่คุณสมบัติทางสถิติของอนุกรมเวลายังคงเสถียรเพียงพอสำหรับแนวทางการสร้างแบบจำลองหรือไม่
เริ่มจากตรวจสอบว่ามีข้อมูลย้อนหลังที่สะอาดมากเพียงใด จากนั้นพิจารณาว่ากิจกรรมมีรูปแบบตามฤดูกาลหรือไม่ และมีปัจจัยภายนอกที่ส่งผลต่อผลลัพธ์อย่างมีนัยสำคัญหรือไม่
หากต้องการคำอธิบายเชิงลึกเกี่ยวกับการตั้งค่าแบบจำลอง โปรดดูคู่มือ การเลือกพารามิเตอร์ ARIMA สำหรับการพยากรณ์
ทดสอบสิ่งที่แบบจำลองไม่อาจรู้ล่วงหน้า
ตัวอย่างการทดสอบรายเดือน ให้กันข้อมูล 3 เดือนล่าสุด ไว้ ฝึกแบบจำลองด้วยข้อมูลช่วงก่อนหน้าเท่านั้น แล้วพยากรณ์ช่วงที่กันไว้ จากนั้นคำนวณ ค่าคลาดเคลื่อนสัมบูรณ์เฉลี่ย (mean absolute error) โดยหาค่าเฉลี่ยของผลต่างสัมบูรณ์ระหว่างค่าพยากรณ์กับค่าจริงในรูปของจำนวนเงิน
นำผลลัพธ์นั้นไปเปรียบเทียบกับการพยากรณ์แบบง่ายที่ใช้ค่าของงวดก่อนหน้าซ้ำ โดยใช้ช่วงเวลาพยากรณ์และวันที่ประเมินผลชุดเดียวกันสำหรับทั้งสองวิธี
ควรตรวจสอบการรั่วไหลของข้อมูล (data leakage) ด้วย การพยากรณ์ที่ทำก่อนสิ้นเดือนไม่สามารถใช้ใบแจ้งหนี้ รายการปรับปรุง หรือข้อมูลลูกค้าที่บันทึกหลังจากนั้นได้อย่างถูกต้อง
ในการสำรวจการบริหารความเสี่ยงด้านแบบจำลองในภูมิภาค EMEA ปี 2025 ของ Deloitte พบว่า ธนาคาร 67% ที่ตอบแบบสำรวจ ใช้เทคนิคปัญญาประดิษฐ์หรือแมชชีนเลิร์นนิงในแบบจำลองของตน เทียบกับ 56% ในปี 2023 สัญญาณการนำไปใช้นี้ทำให้การเลือกแบบจำลองอย่างรอบคอบและการกำกับดูแลเป็นเรื่องที่ต้องปฏิบัติจริง ไม่ใช่เพียงความเชี่ยวชาญทางเทคนิค
การติดตามความเสี่ยงและการตรวจจับอาชญากรรมทางการเงิน
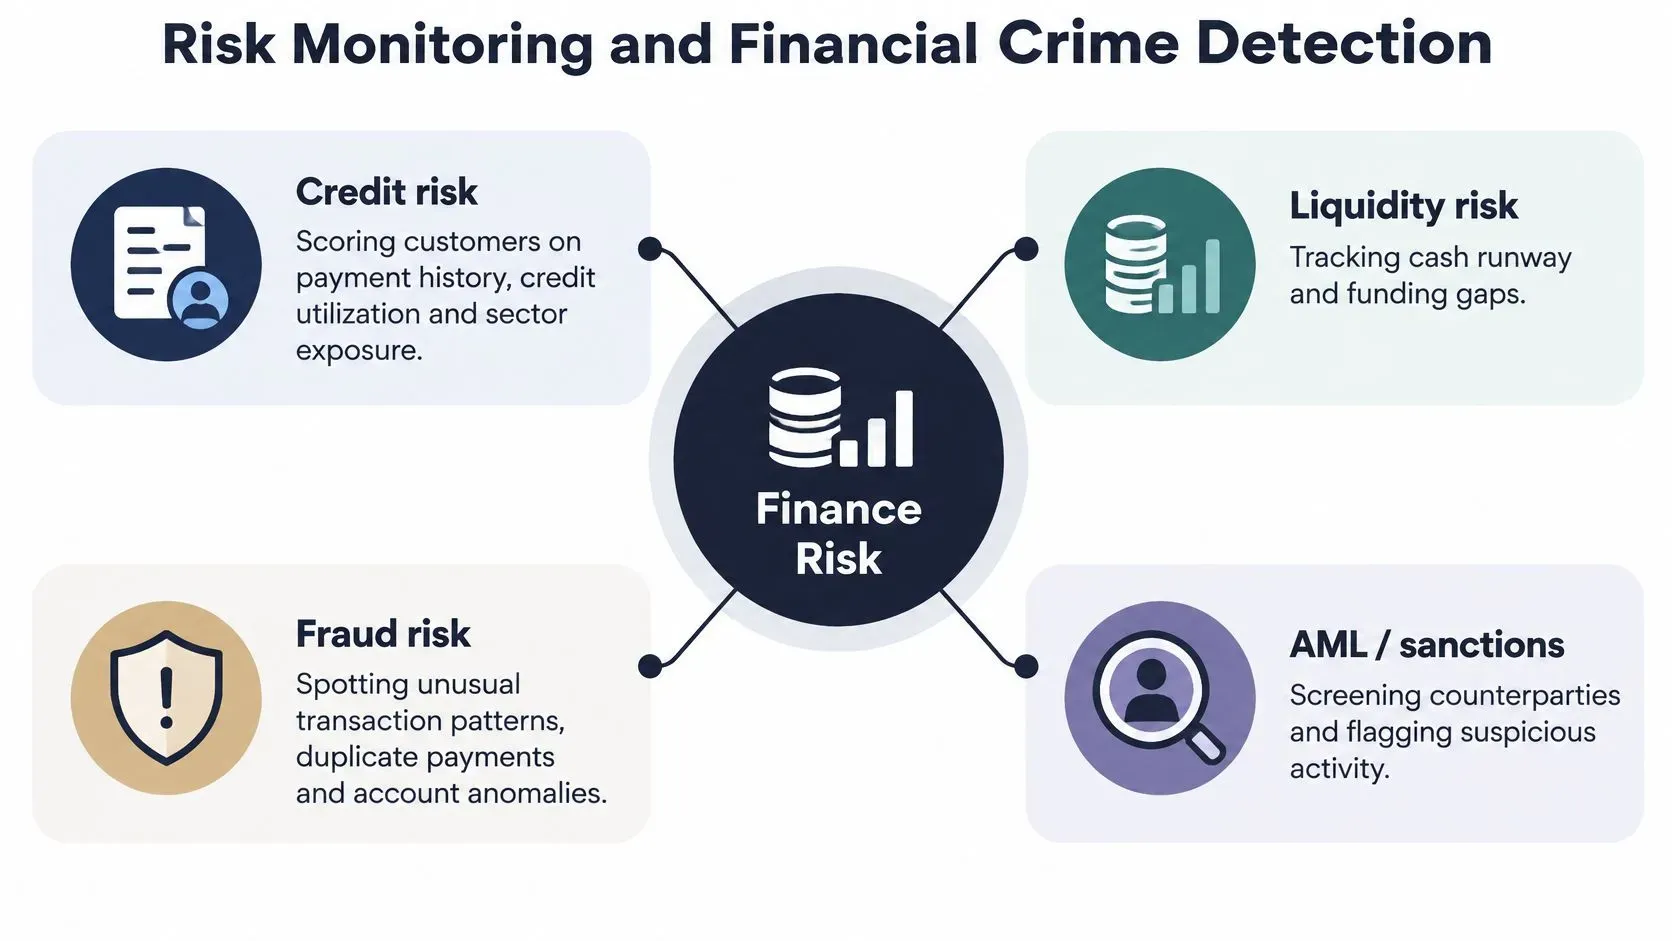
การติดตามความเสี่ยงเชื่อมโยงความเสี่ยงทางการเงินเข้ากับสัญญาณและการตอบสนองที่ตกลงกันไว้ การแจ้งเตือนควรบอกผู้ตรวจสอบว่าอะไรเปลี่ยนไป มีระเบียนใดสนับสนุน และการเปลี่ยนแปลงนั้นสำคัญอย่างไร
ด้านความเสี่ยง สัญญาณ และตัวอย่างเงื่อนไขกระตุ้น
ด้านความเสี่ยง | สัญญาณที่ต้องติดตาม | ตัวอย่างเงื่อนไขกระตุ้น |
|---|---|---|
ความเสี่ยงด้านเครดิต | ประวัติการชำระเงิน การใช้วงเงินสินเชื่อ ความเสี่ยงที่กระจุกตัวในแต่ละอุตสาหกรรม | คะแนนของลูกค้าต่ำกว่าเกณฑ์ที่ตกลงกันไว้ |
ความเสี่ยงด้านสภาพคล่อง | ระยะเวลาที่เงินสดเพียงพอ และส่วนต่างก่อนละเมิดเงื่อนไขทางการเงิน (covenant) | ระยะเวลาที่เงินสดเพียงพอลดลงต่ำกว่าเกณฑ์ที่ฝ่ายบริหารกำหนด |
ความเสี่ยงด้านตลาดและอัตราแลกเปลี่ยน | ความอ่อนไหวต่อการเปลี่ยนแปลงของอัตราดอกเบี้ยและอัตราแลกเปลี่ยน | ความเสี่ยงที่รับอยู่เกินวงเงินที่อนุมัติ |
อาชญากรรมทางการเงิน | ธุรกรรมที่เชื่อมโยงกัน และผลการตรวจสอบรายชื่อบุคคลที่ถูกคว่ำบาตรที่พบรายการตรงกัน | การชำระเงินที่เกี่ยวข้องกันถึงเกณฑ์การตรวจสอบเพื่อทราบข้อเท็จจริงของลูกค้า (due diligence) ที่เกี่ยวข้อง หรือกิจกรรมที่ควรได้รับการสอบสวน |
สำหรับความเสี่ยงด้านเครดิต ให้แยกให้ออกระหว่างรูปแบบการชำระเงินที่แย่ลงกับข้อพิพาททางธุรการ สำหรับสภาพคล่อง ให้ติดตามทั้งเงินสดที่มีอยู่และส่วนต่างก่อนละเมิดเงื่อนไขทางการเงิน (covenant headroom) ซึ่งคือช่วงห่างก่อนที่จะผิดเงื่อนไขของสัญญาจัดหาเงินทุน สำหรับความเสี่ยงด้านตลาดและอัตราแลกเปลี่ยน ให้ทดสอบภาวะวิกฤตกับอัตราที่เกี่ยวข้อง แทนที่จะสมมติว่าสภาพการณ์ปัจจุบันจะคงอยู่ต่อไป
คู่มือ ประเมินความเสี่ยงทางการเงินของบริษัทคุณ ให้ข้อมูลเพิ่มเติมสำหรับการประเมินความเสี่ยงทางการเงินของธุรกิจ
รวมกิจกรรมที่เกี่ยวข้องเข้าด้วยกัน
ข้อเสนอแนะของ FATF กำหนดเกณฑ์ 15,000 ดอลลาร์สหรัฐ/ยูโร สำหรับธุรกรรมที่เกิดขึ้นเป็นครั้งคราวตามข้อเสนอแนะที่ 10 ซึ่งรวมถึงธุรกรรมที่ดำเนินการในครั้งเดียวหรือหลายครั้งที่ดูเหมือนเชื่อมโยงกัน และยังอนุญาตให้ใช้เกณฑ์ขั้นต่ำที่ต่ำกว่านั้นได้ โดยกำหนดเพดานไว้ที่ 1,000 ดอลลาร์สหรัฐ/ยูโร สำหรับการชำระเงินข้ามพรมแดนหรือการโอนมูลค่าบางประเภท ที่ไม่ใช่การถอนเงินสด
ข้อกำหนดเหล่านี้เป็นข้อกำหนดการตรวจสอบเพื่อทำความรู้จักลูกค้าตามบริบท ไม่ใช่คำนิยามสากลของกิจกรรมที่น่าสงสัย ควรกำหนดค่ากฎให้เหมาะกับเขตอำนาจรัฐและประเภทธุรกรรมที่เกี่ยวข้อง และรวมการชำระเงินที่เชื่อมโยงกันเข้าด้วยกัน แทนที่จะประเมินแต่ละรายการแยกจากกัน
การคัดกรองควรพิจารณาประเทศต้นทางและปลายทาง มูลค่า ลักษณะของธุรกรรม รวมถึงชื่อลูกค้าและผู้รับประโยชน์เทียบกับรายชื่อบุคคลที่ถูกคว่ำบาตรที่เกี่ยวข้อง แนวทางของ FATF เกี่ยวกับการเข้าถึงบริการทางการเงินและมาตรการ AML/CFT ยังระบุชัดเจนด้วยว่า หากมีเหตุอันควรสงสัยจริง ก็ยังต้องดำเนินการ ไม่ว่าจะอยู่ภายใต้เกณฑ์ปกติหรือข้อยกเว้นใดก็ตาม
สืบสวนเครือข่าย ไม่ใช่แค่การชำระเงิน
การอภิปรายของ BIS เกี่ยวกับ Project Aurora อธิบายถึงโครงข่ายประสาทเทียมแบบกราฟและวิธีการเพิ่มความเป็นส่วนตัวสำหรับตรวจจับโครงสร้างการฟอกเงินที่ซับซ้อน ความสัมพันธ์ เช่น ผู้รับประโยชน์ร่วมกันและเส้นทางธุรกรรม สามารถเผยพฤติกรรมที่ประสานกัน ซึ่งกฎที่ตรวจสอบการชำระเงินแยกรายการมองไม่เห็น
ใช้โมเดลเหล่านี้เพื่อจัดลำดับความสำคัญของการสืบสวนโดยเจ้าหน้าที่ ไม่ใช่เพื่อปฏิเสธธุรกรรมโดยอัตโนมัติ ควรเก็บรักษาความเชื่อมโยงของบัญชีที่เกี่ยวข้องและเหตุผลในการส่งเรื่องต่อ
เมื่อความผิดปกติต้องมีการตรวจสอบบันทึกและหลักฐานอย่างลึกซึ้งยิ่งขึ้น คู่มือการบัญชีสืบสวนของ Snyp ให้บริบทที่เป็นประโยชน์ในการแยกแยะระหว่างการเฝ้าติดตามตามปกติกับงานสืบสวน
กำกับดูแลโมเดลเพื่อให้ผลลัพธ์ยังอธิบายและปกป้องได้
ความแม่นยำไม่ได้เท่ากับความปลอดภัย โมเดลอาจทำงานได้ดีโดยรวม แต่ให้ผลลัพธ์ที่เชื่อถือไม่ได้สำหรับกลุ่มลูกค้า สภาวะเศรษฐกิจ หรือประเภทการตัดสินใจบางอย่าง
เอกสารด้านความเสี่ยงของโมเดลจากธนาคารกลางสหรัฐ ระบุว่าการทดสอบย้อนหลัง การเปรียบเทียบกับเกณฑ์อ้างอิง การทบทวนความถูกต้องเชิงแนวคิด และการทดสอบตามผลลัพธ์ เป็นเทคนิคประเมินหลัก แผนภูมิอธิบายโมเดลเพียงอย่างเดียวไม่อาจทดแทนการตรวจสอบเหล่านี้ได้
เก็บรักษาหลักฐานตั้งแต่ข้อมูลนำเข้าจนถึงการตัดสินใจ
แยกข้อมูลสำหรับการพัฒนาโมเดล การตรวจสอบความถูกต้อง และการติดตามผลอย่างต่อเนื่องออกจากกัน พร้อมบันทึกเส้นทางที่มาของฟีเจอร์ (feature lineage) ซึ่งหมายถึงต้นทางของข้อมูลนำเข้าแต่ละรายการของโมเดล และวิธีที่ข้อมูลนั้นถูกแปลงมา
ติดตามค่าสอบเทียบ (calibration) ความเสถียร และข้อผิดพลาดตลอดเวลา การสอบเทียบคือการตรวจว่าความน่าจะเป็นที่โมเดลทำนายสอดคล้องกับผลลัพธ์ที่เกิดขึ้นจริงหรือไม่ ส่วนความเสถียรคือการตรวจว่าข้อมูลนำเข้าหรือพฤติกรรมของโมเดลเปลี่ยนไปหรือไม่
จัดทำบันทึกการควบคุมแบบกระชับ:
- วัตถุประสงค์ของโมเดล: ระบุการตัดสินใจที่โมเดลสนับสนุน และการใช้งานที่ห้าม
- หลักฐานการตรวจสอบความถูกต้อง: บันทึกประสิทธิภาพเทียบกับเกณฑ์เปรียบเทียบที่อธิบายได้ และเทียบในกลุ่มย่อยที่เกี่ยวข้อง
- ประวัติเกณฑ์ตัดสิน: กำหนดเวอร์ชันของทุกเกณฑ์ตัด พร้อมเหตุผล ผู้รับผิดชอบ และวันที่ทบทวน
- เส้นทางการตัดสินใจ: เก็บสแนปชอตของข้อมูลนำเข้า ผลลัพธ์ ผู้ตรวจทาน และการดำเนินการที่เกิดขึ้น
รายงานของรัฐสภายุโรปว่าด้วย AI ในภาคการเงิน ระบุว่าคุณภาพข้อมูลที่ไม่ดี ข้อมูลฝึกที่ไม่เป็นตัวแทน โมเดลที่ไม่โปร่งใส ความเสี่ยงด้านความเป็นส่วนตัว ผลลัพธ์ที่เลือกปฏิบัติ และภาวะหลอนของโมเดลภาษา เป็นความเสี่ยงที่มีนัยสำคัญ โดยหลักฐานด้านการประกันคุณภาพที่อ้างถึงรายงานว่า การลดข้อผิดพลาดได้ดีขึ้นอยู่ที่ 33% เทียบกับ 6% ในกลุ่มเพื่อนร่วมอุตสาหกรรม และความมั่นใจในการขยายการใช้ AI อยู่ที่ 42% เทียบกับ 14%
ข้อค้นพบเหล่านี้สนับสนุนการลงทุนด้านการประกันคุณภาพ แต่ไม่ได้รับประกันว่าธุรกิจของคุณจะดีขึ้น
กำหนดว่าความเป็นอิสระของระบบสิ้นสุดที่จุดใด
กำหนดในนโยบายการดำเนินงานของคุณให้ต้องมีการอนุมัติโดยมนุษย์ก่อนดำเนินการอัตโนมัติที่มีผลสำคัญด้านการปล่อยสินเชื่อ การตรวจจับการฉ้อโกง หรือการติดตามทวงหนี้ นอกจากนี้ ให้กำหนดให้มีการตรวจทานเมื่อข้อมูลไม่ครบถ้วน เมื่อโมเดลเจอสภาวะที่ไม่คุ้นเคย หรือเมื่อข้อเสนอแนะเกินวงเงินอำนาจที่ได้รับอนุมัติ
ความเป็นอิสระแบบควบคุมได้ หมายถึงการมอบหมายงานประจำให้ระบบ โดยยังคงมีขอบเขตที่ชัดเจนและมีหลักฐานรองรับ
แก้ความเข้าใจผิดที่ยังพบบ่อยสามข้อ: ข้อมูลมากขึ้นไม่ได้ดีกว่าเสมอไป โดยเฉพาะเมื่อเพิ่มสัญญาณรบกวนหรืออคติ การพยากรณ์ไม่ใช่การระบุความจริง และระบบอัตโนมัติไม่ได้ลดความรับผิดชอบลง ต้องมีบุคคลที่ยังคงรับผิดชอบในการตัดสินว่าผลลัพธ์นั้นเหมาะสมที่จะนำไปปฏิบัติหรือไม่
เริ่มจากกรณีการใช้งานเดียวในไตรมาสนี้
โครงการนำร่องที่โฟกัสช่วยให้คุณทดสอบประโยชน์ได้โดยไม่ต้องออกแบบงานการเงินทั้งหมดใหม่
- เลือกการตัดสินใจที่เกิดขึ้นเป็นประจำหนึ่งเรื่อง เริ่มจากลำดับความสำคัญในการติดตามหนี้ หรือการพยากรณ์กระแสเงินสดรายเดือน และระบุชื่อผู้ที่จะใช้ผลลัพธ์นั้น
- ตรวจสอบความพร้อม บันทึกความครบถ้วนของตัวระบุข้อมูล จุดที่กระทบยอดไม่ตรงกันแยกตามแหล่งข้อมูล และจำนวนชั่วโมงที่ต้องใช้ในการรวบรวมชุดข้อมูลที่เชื่อถือได้
- กำหนดค่าอ้างอิงเริ่มต้น สร้างการพยากรณ์แบบง่ายและประเมินกับข้อมูลย้อนหลังที่กันไว้ ก่อนเพิ่มความซับซ้อน
- กำหนดขอบเขตการทำงาน ระบุกฎการตรวจสอบความถูกต้อง เกณฑ์การอนุมัติ และผู้รับผิดชอบที่มีชื่อชัดเจนสำหรับทุกการแจ้งเตือน
- ทบทวนหลังจบไตรมาส เปรียบเทียบค่าความคลาดเคลื่อนของการพยากรณ์ การแจ้งเตือนที่เป็นประโยชน์ และเวลาที่ใช้เตรียมข้อมูลกับจุดเริ่มต้น แล้วตัดสินใจว่าจะคงไว้ ปรับปรุง หรือยุติการนำร่องตามผลลัพธ์เหล่านั้น
ELECTE แพลตฟอร์มวิเคราะห์ข้อมูลด้วย AI สำหรับ SME รองรับขั้นตอนนี้ด้วยการวิเคราะห์เชิงพยากรณ์ รายงานอัตโนมัติ และ AI Agent AI Agent ของเราอ่านข้อมูล เขียนรายงาน และค้นคว้าข้อมูลตลาดตามกำหนดเวลาหรือเมื่อต้องการ ตลอด 24 ชั่วโมงทุกวัน
ผู้ใช้ส่วนใหญ่เริ่มใช้งานได้ ภายในไม่ถึง 5 นาที โดยการวิเคราะห์และการพยากรณ์เบื้องต้นจะเริ่มหลังเชื่อมต่อซอฟต์แวร์บัญชีหรืออัปโหลดไฟล์ แต่ความเร็วในการตั้งค่าไม่ได้มาแทนการตรวจสอบความถูกต้อง นอกจากนี้เรายังมีเครื่องมือฟรี เช่น เครื่องคำนวณ ROI เครื่องคำนวณจุดสั่งซื้อซ้ำ เครื่องคำนวณเงินลงทุนสุทธิ เครื่องคำนวณส่วนลดเป็นเปอร์เซ็นต์ งบดุลแบบจัดประเภทใหม่ และโปรไฟล์บริษัท
ประเด็นสำคัญ
- เริ่มจากขอบเขตแคบ: เชื่อมการนำร่องเข้ากับการตัดสินใจทางการเงินที่เกิดขึ้นเป็นประจำ
- ทดสอบความน่าเชื่อถือ: กระทบยอดข้อมูลนำเข้า และเปรียบเทียบการพยากรณ์กับค่าอ้างอิงเริ่มต้น
- รักษาความรับผิดชอบ: มอบหมายผู้ตรวจทานและเก็บหลักฐานไว้
- วัดผลลัพธ์: ประเมินประโยชน์ต่อการตัดสินใจและเวลาที่ประหยัดได้ก่อนขยายผล
เปลี่ยนข้อมูลเชิงลึกให้เป็นกิจวัตรที่พึ่งพาได้
จุดเริ่มต้นที่ดีที่สุดของการวิเคราะห์ข้อมูลในงานการเงินไม่ใช่อัลกอริทึมที่ล้ำสมัยที่สุด แต่คือการตัดสินใจที่กำหนดไว้ชัดเจน โดยมีบันทึกที่กระทบยอดได้และผลลัพธ์ที่สามารถตั้งคำถามได้ การพยากรณ์จะมีประโยชน์เมื่อคุณเข้าใจความไม่แน่นอนของมัน การเฝ้าระวังความเสี่ยงจะนำไปปฏิบัติได้จริงเมื่อผู้ตรวจทานสามารถตรวจสอบหลักฐานเบื้องหลังการแจ้งเตือนได้
เริ่มจากการนำร่องที่บริหารจัดการได้และมอบหมายผู้รับผิดชอบที่ชัดเจน เลือกวิธีการที่เรียบง่ายพอจะประเมินได้ บันทึกเงื่อนไขที่ต้องเข้าแทรกแซง และวัดว่าผลลัพธ์ช่วยให้งานดีขึ้นหรือไม่ แนวทางนี้เป็นพื้นฐานที่มั่นคงกว่าในการขยายระบบอัตโนมัติ มากกว่าแดชบอร์ดที่สวยงามเพียงอย่างเดียว การสาธิตแบบเฉพาะตัวช่วยให้คุณประเมินได้ว่าเวิร์กโฟลว์นี้จะเหมาะกับทีมการเงินของคุณอย่างไร
คู่มือนี้ให้ข้อมูลทั่วไป ไม่ใช่คำแนะนำด้านการเงิน กฎหมาย หรือการปฏิบัติตามข้อกำหนด โปรดตรวจสอบกฎระเบียบในท้องถิ่นและปรึกษาที่ปรึกษาผู้เชี่ยวชาญก่อนดำเนินการ
ELECTE มีฟีเจอร์พยากรณ์ การรายงานอัตโนมัติ และ AI Agent เพื่อช่วยให้คุณเปลี่ยนข้อมูลทางการเงินให้เป็นข้อมูลเชิงลึกที่ตรวจสอบได้ เข้าชม ELECTE เพื่อดูวิธีการทำงาน หรือขอเดโมเฉพาะบุคคลที่เน้นการพยากรณ์กระแสเงินสด ขั้นตอนการติดตามเก็บหนี้ หรือโครงการนำร่องด้านการรายงานของคุณ
ความคิดเห็น
ยังไม่มีความคิดเห็น — เริ่มการสนทนาได้เลย