Analityka w finansach: jak działają prognozowanie i zarządzanie ryzykiem
Dowiedz się, jak analityka w finansach zamienia surowe dane w prognozy i kontrolę ryzyka. Zobacz, jak wykorzystuje ją ELECTE.

Twój arkusz z przepływami pieniężnymi pokazuje, że stać Cię na kolejną rundę zatrudnień. Saldo na koncie bankowym wygląda mniej pewnie. Tymczasem duży klient nie zapłacił w terminie, a zarząd chce poznać prognozę na kolejny kwartał, zanim skończysz uzgadniać księgi z tego miesiąca.
Niekoniecznie potrzebujesz bardziej skomplikowanego modelu. Musisz wiedzieć, którym liczbom można ufać, co może się zmienić i kto powinien sprawdzić rekomendację, zanim ktokolwiek podejmie działanie. To praktyczny punkt wyjścia dla analityki w finansach.
Dla MŚP szansą nie jest tworzenie większej liczby raportów. Chodzi o to, by zapisy księgowe, historię płatności i dane operacyjne zamienić na wcześniejsze ostrzeżenia i lepiej uzasadnione decyzje, bez nieustannego utrzymywania arkuszy kalkulacyjnych.
Kluczowa jest różnica między ciekawą prognozą a niezawodnym procesem decyzyjnym. Prognoza wymaga założeń i sprawdzenia trafności. Alert o ryzyku wymaga dowodów i osoby, która go zweryfikuje. Zrozumienie tych podstaw ułatwia wybór użytecznych metod prognozowania, interpretację sygnałów finansowych i wdrożenie automatyzacji bez utraty kontroli.
Czym jest analityka w finansach i dlaczego ma znaczenie
Analityka w finansach to wykorzystanie danych, statystyki i modeli do wyjaśniania wyników z przeszłości, prognozowania gotówki i przychodów, mierzenia ryzyka oraz wspierania decyzji.
Kierownik finansowy może odczuć tę presję w ciągu jednego tygodnia. W poniedziałek pytanie brzmi, czy wpływy pokryją wypłaty. W środę spóźniony klient zmienia ten rachunek. W piątek zarząd chce wiedzieć, czy prognoza przychodów na kolejny kwartał uzasadnia ekspansję.
Każde z tych pytań wydaje się osobne, ale łączy je jedna zależność: liczby, na których się opierają. Jeśli dane z banku, faktury, listy płac i kody kont nie są ze sobą zgodne, nawet staranny model da pewnie wyglądający chaos. Analityka finansowa zamienia te pytania w powtarzalny proces, w którym dane wejściowe są sprawdzone, założenia widoczne, a wynik można zakwestionować, zanim stanie się decyzją.
Od raportowania do wczesnego ostrzegania
Pulpit działa jak deska rozdzielcza w samochodzie. Nie naprawi silnika, ale może ostrzec o niskim poziomie oleju, zanim silnik się zatrze. Pulpit gotówkowy powinien robić to samo: pokazać pogarszające się perspektywy na tyle wcześnie, by ktoś mógł zbadać przyczynę i zareagować.
To zmienia cel analizy. Użytecznym wynikiem jest odpowiedź na pytanie biznesowe wraz z dowodami potrzebnymi do oceny, czy zasługuje ona na zaufanie. Prognoza powinna zawierać swoje założenia. Alert o ryzyku powinien pokazywać, co go wywołało. Rekomendacja powinna wskazywać, kto musi ją zweryfikować, gdy decyzja ma znaczenie.
Ta dyscyplina jest starsza niż obecne oprogramowanie. Przegląd historyczny Banku Rozrachunków Międzynarodowych wskazuje międzynarodowe dane bankowe publikowane od 1964 roku oraz Umowę Bazylejską z 1988 roku, która powiązała minimalne wymogi kapitałowe z pomiarem ryzyka kredytowego.
Wniosek jest nadal aktualny: gdy wyniki modeli wpływają na kapitał, kredyt, zatrudnienie lub zgodność z przepisami, nadzór jest częścią analizy.
Dopasuj analizę do instytucji
Ta sama dyscyplina ma zastosowanie w różnych organizacjach, choć ich struktury finansowe się różnią. Sklep detaliczny może najbardziej dbać o popyt i cykle gotówkowe zapasów. Pożyczkodawcę częściej interesują zaległości, koncentracja i zapas względem kowenantów. Fundusz rozbudowy kościelnej również potrzebuje prognoz i dowodów, ale jego kontekst jest na tyle specyficzny, że CEFCore dla funduszy rozbudowy kościelnej jest lepszym źródłem niż ogólna lista kontrolna dla małych firm.
Praktyczna zasada: Zacznij od decyzji, którą ktoś musi podjąć, a następnie określ dowody potrzebne do jej poparcia.
Podstawowe możliwości obejmują przygotowanie danych, raportowanie opisowe, diagnozę, prognozowanie, porównywanie scenariuszy i monitorowanie ryzyka. Ich wartość zależy od wiarygodnych danych wejściowych i rzetelnych kontroli, ponieważ algorytm jest zwykle najłatwiejszym elementem do kupienia, a najtrudniej obronić to, czy dane, wybór modelu i ścieżka zatwierdzania były prawidłowe.
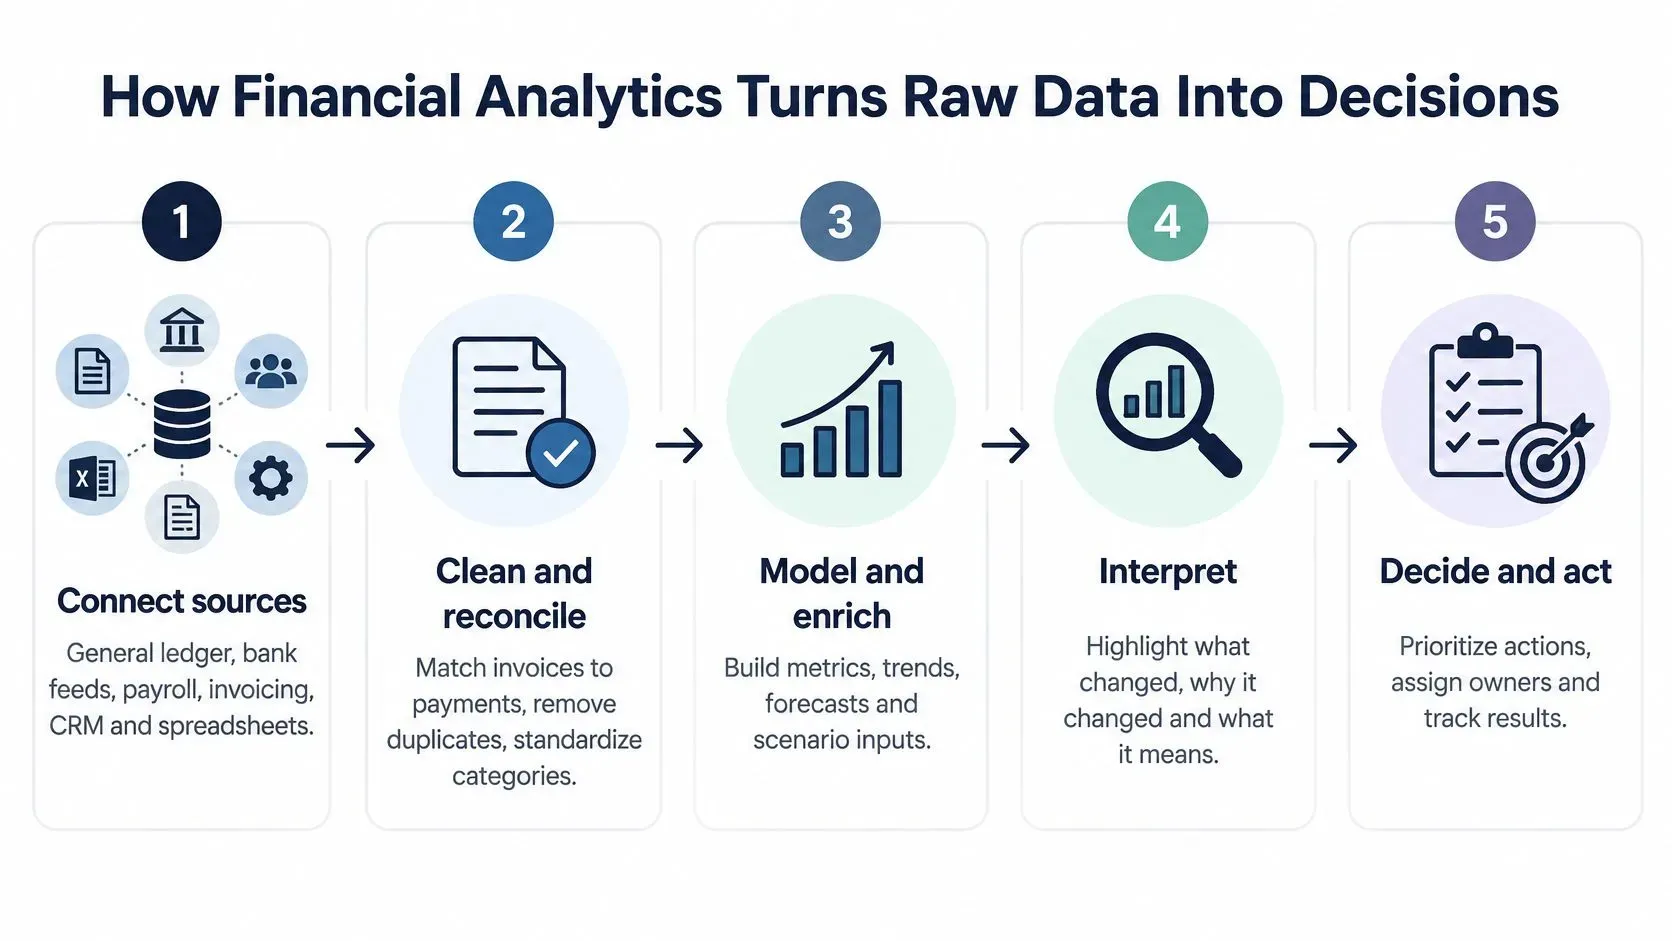
Jak analityka finansowa zamienia surowe dane w decyzje
Wiarygodny wynik zaczyna się, zanim dopasujesz model. Najpierw ustal, skąd pochodzi każdy rekord i czy różne systemy opisują tę samą działalność spójnie.
Zbuduj powtarzalny proces
- Połącz źródła. Zgromadź księgę główną, dane z banku, listy płac, fakturowanie, system CRM i odpowiednie arkusze kalkulacyjne. Wynikiem jest inwentarz źródeł z właścicielami i harmonogramami odświeżania. Częsty błąd to mieszanie okresów sprawozdawczych lub walut bez zaznaczenia różnicy.
- Oczyść i uzgodnij. Dopasuj faktury do płatności, usuń duplikaty i przypisz kody kont do spójnych kategorii. Wynikiem jest uzgodniony zbiór danych. Niedopasowane kody kont mogą sprawić, że pozorny wzrost kosztów będzie tylko zmianą klasyfikacji.
- Modeluj. Zastosuj trendy, regresję lub klasyfikację do oczyszczonej historii. Regresja szacuje zależności między zmiennymi; klasyfikacja przypisuje kategorie lub prawdopodobieństwa, na przykład czy faktura zostanie opłacona z opóźnieniem. Wynikiem jest prognoza lub ocena, jeszcze nie zatwierdzona decyzja.
- Zweryfikuj. Przetestuj model na okresach historycznych, których nie użyto do uczenia, i porównaj go z prostym punktem odniesienia. Wynikiem jest zapis oceny. Zaawansowany model, który nie pokonuje żadnej sensownej alternatywy, nie wykazał swojej przydatności.
- Raportuj i działaj. Opublikuj pulpit lub alert, przypisz właściciela i określ wymogi zatwierdzenia. Wynikiem jest śledzone działanie. Bez właściciela nawet trafne ostrzeżenie może pozostać nieprzeczytane.
Oceń gotowość, zanim zajmiesz się złożonością modelu
W globalnym badaniu, w którym wzięło udział 1013 starszych liderów finansowych z 20 krajów, 36% wskazało jakość danych, integrację i interoperacyjność systemów jako największą szansę na uzyskanie większej wartości z AI w finansach, jak podaje raport KPMG o AI w finansach.
Spraw, by gotowość dało się zmierzyć:
- Kompletne identyfikatory: Śledź odsetek transakcji z użytecznymi polami klienta, faktury, konta i daty.
- Rozbieżności w uzgodnieniach: Rejestruj nierozwiązane różnice według źródła, zamiast ukrywać je w łącznej sumie.
- Czas przygotowania zbioru danych: Mierz, ile czasu zajmuje wytworzenie informacji, której dział finansów może zaufać.
Wyznacz osobę, która rozumie zarówno logikę księgową, jak i testowanie analityczne. Jeśli rozważasz taką rolę, zasób HireAccountants Hire Financial Analysts może być punktem wyjścia do rozmów o obsadzie stanowiska.
Chroń dane osobowe i finansowe na każdym etapie procesu. Ogranicz dostęp, minimalizuj kopiowanie rekordów i ustal zasady przechowywania oraz usuwania danych, zanim podłączysz wrażliwe źródła.
Wybieraj przejrzysty model oparty na wiarygodnych danych wejściowych, a nie zaawansowany model, którego danych nie potrafisz uzgodnić.
Porównanie czterech typów analityki finansowej
Te cztery typy tworzą drabinę: od opisu minionej aktywności po rekomendację działania. Są ze sobą powiązane, ale nie odpowiadają na wymienne pytania.
Cztery typy analityki finansowej i pytania, na które odpowiadają
Typ | Pytanie, na które odpowiada | Przykład z finansów | Typowy wynik |
|---|---|---|---|
Opisowa | Co się stało? | Miesięczne przychody względem budżetu i trend salda środków pieniężnych | Dashboard i standardowy raport odchyleń |
Diagnostyczna | Dlaczego do tego doszło? | Spadek marży brutto powiązany z jedną linią produktową lub jednym regionem | Analiza szczegółowa (drill-down) i podsumowanie przyczyn źródłowych |
Predykcyjna | Co prawdopodobnie się wydarzy? | Pozycja gotówkowa w następnym kwartale lub prawdopodobieństwo opóźnienia płatności przez poszczególnych klientów | Prognoza z przedziałem ufności i oceną ryzyka |
Preskryptywna | Co powinniśmy zrobić? | Porównanie zmiany warunków płatności z obniżeniem limitu kredytowego, aby utrzymać gotówkę powyżej minimalnego poziomu | Porównanie scenariuszy z rekomendowanym działaniem i jego kompromisami |
Określ pytanie, zanim wybierzesz metodę
Zespoły zaczynają od raportowania opisowego. Gdy pojawia się odchylenie, dodają analizę diagnostyczną. Praca predykcyjna szacuje, co może wydarzyć się dalej, a preskryptywna porównuje możliwe reakcje.
Załóżmy, że raport marży pokazuje spadek. To jest analiza opisowa. Oddzielenie wpływu rabatów, kosztów dostawców i miksu produktów to analiza diagnostyczna. Oszacowanie przyszłej marży w tych warunkach to analiza predykcyjna. Porównanie podwyżki cen ze zmianą dostawcy to analiza preskryptywna.
Skorzystaj z tego szybkiego testu klasyfikacji:
- Wynik historyczny: Odpowiedź oparta na zarejestrowanej aktywności ma charakter opisowy.
- Wyjaśnienie: Analiza czynników, które wpłynęły na wynik, ma charakter diagnostyczny.
- Szacunek na przyszłość: Prognozowana wartość wraz z niepewnością ma charakter predykcyjny.
- Porównanie działań: Rekomendacja oparta na alternatywach i ograniczeniach ma charakter preskryptywny.
Ostrożnie ze słowem przyczyna. Zależność między wydatkami na marketing a przychodami nie dowodzi, że to wydatki spowodowały zmianę przychodów. Oba zjawiska mogą wyjaśniać promocje, sezonowość lub zmiany w strukturze klientów.
Rekomendacje preskryptywne dziedziczą także słabości swoich danych wejściowych o charakterze predykcyjnym. System może zalecić precyzyjną obniżkę limitu kredytowego, opierając się na źle skalibrowanym modelu opóźnień w płatnościach. Pewność prezentacji nie jest dowodem wiarygodności.
Codzienne zastosowania: od przepływów pieniężnych po zamknięcie miesiąca
Przydatne zastosowania łączą decyzję operacyjną z mierzalnym wynikiem finansowym. Najpierw wybierz decyzję, a potem zdecyduj, który pulpit, prognoza lub raport wyjątków ci w niej pomoże.
Gdzie praca staje się praktyczna
- Prognozowanie przepływów pieniężnych: Wykorzystaj kroczący widok oczekiwanych wpływów i płatności, aby zdecydować, kiedy odroczyć wydatki lub zorganizować finansowanie. W przykładowym ujęciu horyzont 13 tygodni może wskazać prognozowane saldo poniżej minimum ustalonego przez zarząd.
- Odchylenia budżetu od wykonania: Oznaczaj pozycje przekraczające uzgodniony procent lub kwotę. Osoby weryfikujące mogą badać istotne wyjątki zamiast czytać każde konto z jednakową uwagą.
- Należności i windykacja: Grupuj faktury według wieku i nadaj priorytet klientom, którzy mogą się opóźnić. Przykładowe przedziały to 0–30, 31–60 i 61–90 dni, a sporne faktury są wyodrębnione osobno.
- Prognozowanie płac i popytu: Dopasuj zatrudnienie, obsadę zmian i zakupy zapasów do oczekiwanej aktywności. Śledź wpływ finansowy przez koszty personelu, zobowiązania magazynowe i dostępną gotówkę.
- Zamknięcie miesiąca: Automatyzuj uzgadnianie tam, gdzie reguły są jasne, a nierozwiązane różnice kieruj do kolejki wyjątków. Mierz realizację względem terminu zamknięcia, a nie tylko liczbę automatycznych dopasowań.
- Raportowanie dla zarządu: Zbieraj zatwierdzone wskaźniki KPI, prognozy i komentarze w spójny pakiet. Zasób przewodnik ELECTE po raportowaniu finansowym zawiera więcej kontekstu dotyczącego raportowania finansowego wspieranego przez AI.
Przykładowa decyzja windykacyjna
Załóżmy, że 40-osobowa firma usługowa odkrywa, że 18% jej faktur jest przeterminowanych o ponad 60 dni. To hipotetyczne dane, a nie benchmark ani zgłoszony wynik klienta.
Zespół początkowo rozważa wysłanie mocniejszych przypomnień do wszystkich. Analiza pokazuje jednak, że przeterminowane saldo koncentruje się u dwóch klientów. Jeden ma nierozwiązany problem z zamówieniem zakupu, a drugi regularnie płaci po terminie wynikającym z umowy.
Właściwe działania są różne. Z pierwszym klientem należy wyjaśnić problem z dokumentacją, a drugiemu przydzielić rozmowę windykacyjną. Śledź co miesiąc wskaźnik DSO (średni czas inkasa należności) wraz z liczbą przeterminowanych faktur.
Mierz wynik biznesowy, a nie wolumen zautomatyzowanych działań.
Warto przetestować korzyści takie jak mniej przekroczonych terminów zamknięcia, mniej przeterminowanych faktur, wcześniejsze ostrzeżenie o niedoborze gotówki i mniej czasu poświęcanego na przygotowanie pakietów dla zarządu. Przed wprowadzeniem zmian ustal punkt odniesienia. Wyniki będą się różnić w zależności od firmy, jej procesów i jakości jej danych.
Metody prognozowania i jak wybrać odpowiednią
Przydatna prognoza przekazuje niepewność, a nie tylko pojedynczą liczbę. W przypadku przyszłej gotówki lub przychodów przedział predykcji opisuje zakres możliwych wyników, a przedział ufności wokół szacowanej średniej odpowiada na węższe pytanie statystyczne.
Żaden z tych zakresów nie chroni przed każdym zakłóceniem. Utrata klienta, nieoczekiwana płatność podatku czy przerwa w dostawach mogą wymagać osobnego scenariusza.
Dopasuj metodę do dostępnej historii
Podane poniżej długości historii to przykładowe punkty wyjścia do planowania, a nie uniwersalne minima. O tym, co wystarcza, decydują częstotliwość danych, brakujące okresy, sezonowość i zmiany strukturalne.
Popularne metody prognozowania w planowaniu finansowym
Metoda | Najlepiej sprawdza się w | Wymagane dane | Główne ograniczenie |
|---|---|---|---|
Średnia krocząca | Stabilna krótkoterminowa sprzedaż lub stabilne wydatki | Przykładowe okno początkowe obejmujące sześć lub więcej ostatnich okresów | Spóźnia się w punktach zwrotnych i pomija sezonowość |
Wygładzanie wykładnicze (Holt-Winters) | Sezonowe przychody lub popyt | Przykładowa historia początkowa obejmująca dwa do trzech lat danych miesięcznych | Słabo radzi sobie, gdy nagłe wstrząsy zmieniają wzorzec |
ARIMA | Stabilne szeregi z wyraźną autokorelacją | Przykładowa historia początkowa obejmująca trzy lub więcej lat spójnych danych | Wymaga testów stacjonarności i strojenia przez eksperta |
Regresja ze zmiennymi wpływającymi | Powiązanie sprzedaży z ceną, wydatkami na marketing lub liczbą pracowników | Historia zmiennych wpływających oraz zmiennej docelowej | Zakłada, że zależność między zmiennymi nadal obowiązuje |
Wzmacnianie gradientowe (uczenie maszynowe) | Wiele zmiennych i wzorce nieliniowe | Duży, czysty, dobrze opisany zbiór danych | Trudniej wyjaśnić wyniki; wymaga backtestingu i monitorowania |
Autokorelacja oznacza, że bieżące obserwacje są powiązane z wcześniejszymi. Stacjonarność dotyczy tego, czy właściwości statystyczne szeregu pozostają wystarczająco stabilne dla przyjętego podejścia modelowego.
Zacznij od sprawdzenia, ile czystej historii posiadasz. Następnie zastanów się, czy działalność ma wzorzec sezonowy i czy czynniki zewnętrzne istotnie wpływają na wynik.
Aby dokładniej poznać ustawienia modeli, zajrzyj do przewodnika wybór parametrów ARIMA do prognozowania.
Przetestuj to, czego model nie mógł wiedzieć
W przykładowym teście miesięcznym odłóż ostatnie trzy miesiące, trenuj model wyłącznie na wcześniejszych danych i prognozuj odłożony okres. Oblicz średni błąd bezwzględny, uśredniając bezwzględne różnice między wartościami prognozowanymi a rzeczywistymi w ujęciu walutowym.
Porównaj ten wynik z prognozą naiwną, która powtarza wartość z poprzedniego okresu. Dla obu metod użyj tego samego horyzontu prognozy i tych samych dat oceny.
Sprawdź też, czy nie doszło do wycieku danych. Prognoza sporządzona przed końcem miesiąca nie może zgodnie z zasadami korzystać z faktur, korekt ani informacji o klientach zapisanych później.
W badaniu Deloitte 2025 EMEA Model Risk Management Survey 67% ankietowanych banków stosowało w swoich modelach techniki AI lub uczenia maszynowego, wobec 56% w 2023 roku. Ten sygnał upowszechnienia sprawia, że staranny wybór modeli i nadzór nad nimi to kwestie praktyczne, a nie tylko techniczna specjalizacja.
Monitorowanie ryzyka i wykrywanie przestępstw finansowych
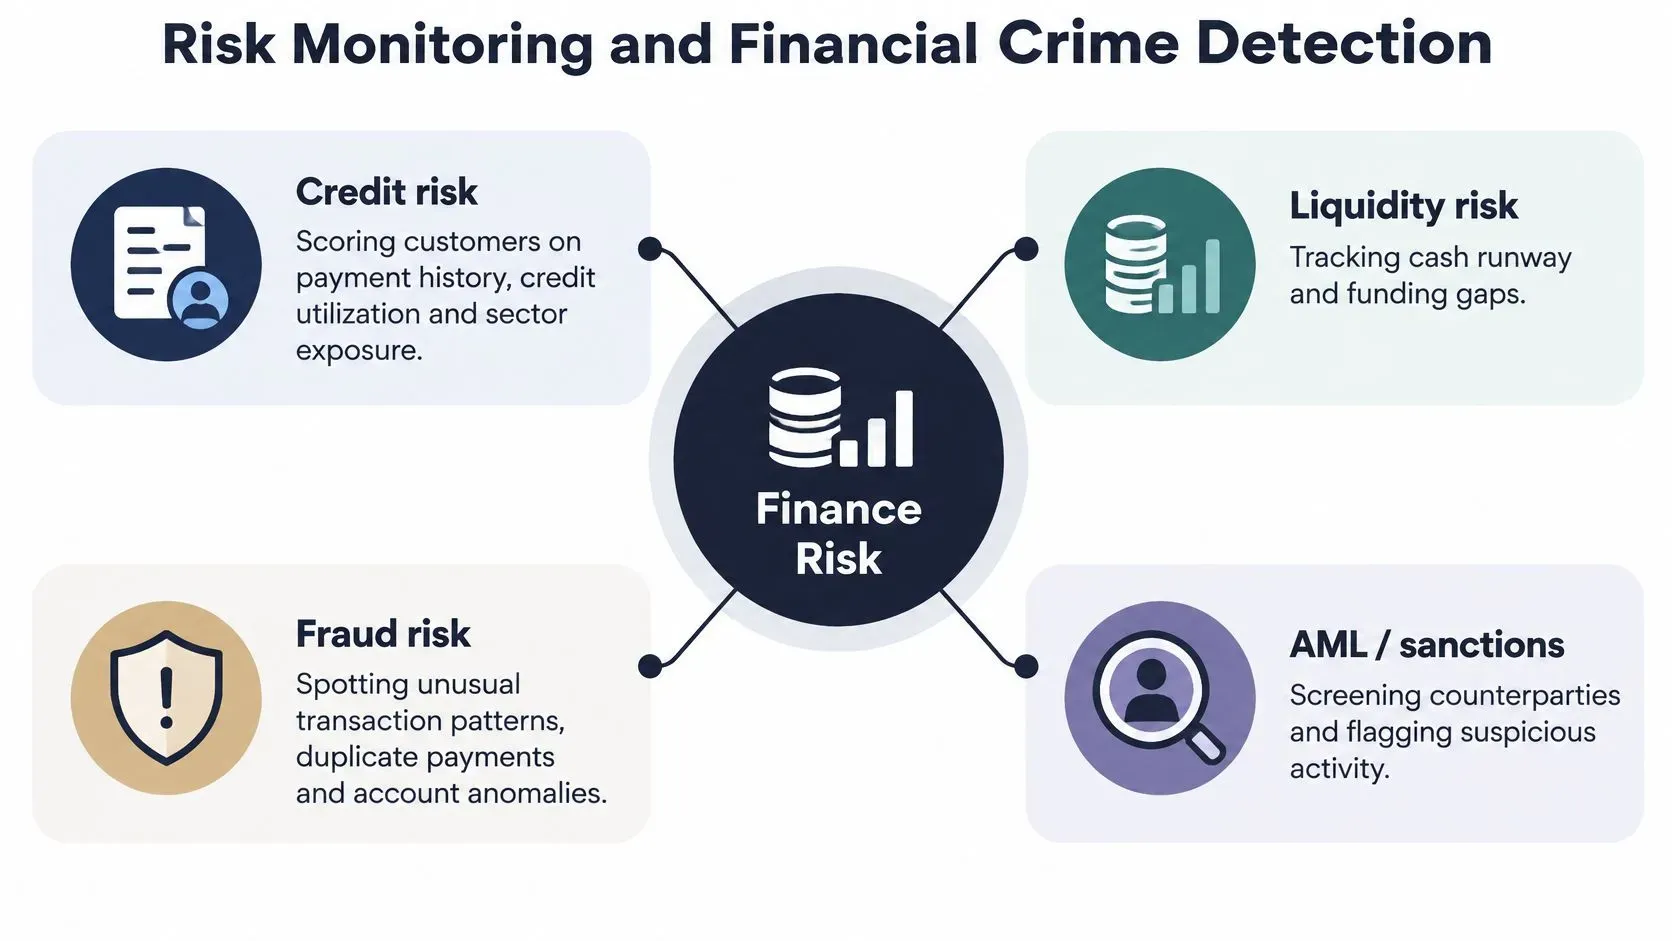
Monitorowanie ryzyka łączy ekspozycję finansową z sygnałem i uzgodnioną reakcją. Alert powinien informować recenzenta, co się zmieniło, które rekordy to potwierdzają i dlaczego ta zmiana ma znaczenie.
Obszary ryzyka, sygnały i przykładowe wyzwalacze
Obszar ryzyka | Sygnał do monitorowania | Przykładowy wyzwalacz |
|---|---|---|
Ryzyko kredytowe | Historia płatności, wykorzystanie limitu kredytowego, ekspozycja sektorowa | Scoring klienta spada poniżej uzgodnionego progu |
Ryzyko płynności | Okres wystarczalności gotówki i margines względem kowenantów | Okres wystarczalności gotówki spada poniżej progu ustalonego przez zarząd |
Ryzyko rynkowe i walutowe | Wrażliwość na zmiany stóp procentowych i kursów walut | Ekspozycja przekracza zatwierdzony limit |
Przestępczość finansowa | Powiązane transakcje i trafienia w weryfikacji pod kątem sankcji | Powiązane płatności osiągają obowiązujący próg należytej staranności lub aktywność wymaga zbadania |
W przypadku ryzyka kredytowego odróżniaj pogarszający się wzorzec płatności od sporu administracyjnego. W przypadku płynności monitoruj zarówno dostępną gotówkę, jak i margines względem kowenantów, czyli zapas przed naruszeniem warunku finansowania. W przypadku ekspozycji rynkowej i walutowej wykonuj testy warunków skrajnych dla odpowiednich stóp i kursów, zamiast zakładać, że obecne warunki się utrzymają.
Poradnik oceń ekspozycję finansową swojej firmy zawiera dodatkowy kontekst do oceny ekspozycji finansowej przedsiębiorstwa.
Agreguj powiązaną aktywność
Zalecenia FATF ustanawiają 15 000 USD/EUR jako wyznaczony próg dla transakcji okazjonalnych w ramach Zalecenia 10, w tym transakcji realizowanych jednorazowo lub w kilku operacjach, które wydają się powiązane; dopuszczają też niższy próg de minimis, ograniczony do 1000 USD/EUR, dla niektórych płatności transgranicznych lub transferów wartości innych niż wypłaty gotówki.
Są to kontekstowe wymogi należytej staranności, a nie uniwersalne definicje podejrzanej aktywności. Skonfiguruj reguły dla właściwej jurysdykcji i typu transakcji oraz agreguj powiązane płatności, zamiast oceniać każdą z osobna.
Weryfikacja powinna uwzględniać kraj pochodzenia i przeznaczenia, wartość, charakter transakcji oraz nazwy klientów i beneficjentów w odniesieniu do właściwych list sankcyjnych. Wytyczne FATF dotyczące włączenia finansowego i środków AML/CFT jasno wskazują też, że uzasadnione podejrzenie pozostaje podstawą do działania niezależnie od zwykłych progów czy wyjątków.
Badaj sieci powiązań, nie tylko pojedyncze płatności
Omówienie projektu Aurora przez BIS opisuje grafowe sieci neuronowe i metody zwiększające prywatność, służące do wykrywania złożonych struktur prania pieniędzy. Relacje, takie jak wspólni beneficjenci i ścieżki transakcji, mogą ujawnić skoordynowane zachowania, które umykają regułom opartym na pojedynczych płatnościach.
Wykorzystuj te modele do wyznaczania priorytetów dla analizy prowadzonej przez ludzi, a nie do automatycznego odrzucania transakcji. Zachowaj powiązania kont i powody eskalacji.
Gdy anomalia wymaga głębszej analizy dokumentów i dowodów, poradnik Snyp o rachunkowości śledczej dostarcza przydatnego kontekstu, który pomaga odróżnić rutynowy monitoring od pracy dochodzeniowej.
Nadzór nad modelami, by wyniki dało się obronić
Trafność nie oznacza bezpieczeństwa. Model może działać dobrze ogółem, a jednocześnie dawać niewiarygodne wyniki dla określonej grupy klientów, warunków gospodarczych lub typu decyzji.
Materiały Rezerwy Federalnej dotyczące ryzyka modeli wskazują backtesting, benchmarking, przegląd poprawności koncepcji i testy oparte na wynikach jako podstawowe techniki oceny. Sam wykres wyjaśniający nie zastąpi tych kontroli.
Zachowaj dowody od danych wejściowych po decyzję
Oddziel dane rozwojowe, walidacyjne i dane do bieżącego monitorowania. Udokumentuj pochodzenie cech (ang. feature lineage), czyli to, skąd pochodzi każda zmienna wejściowa modelu i jak została przekształcona.
Śledź w czasie kalibrację, stabilność i błędy. Kalibracja pokazuje, czy przewidywane prawdopodobieństwa odpowiadają zaobserwowanym wynikom; kontrola stabilności sprawdza, czy zmieniły się dane wejściowe lub zachowanie modelu.
Prowadź zwięzłą kartę kontrolną:
- Cel modelu: Określ, jaką decyzję model wspiera, oraz zakazane zastosowania.
- Dowody walidacji: Zapisz wyniki w porównaniu z czytelnym modelem bazowym oraz w istotnych segmentach.
- Historia progów: Wersjonuj każdy próg odcięcia wraz z uzasadnieniem, właścicielem i datą przeglądu.
- Ścieżka decyzji: Zachowaj migawkę danych wejściowych, wynik, osobę weryfikującą i podjęte działanie.
Sprawozdanie Parlamentu Europejskiego na temat AI w sektorze finansowym wskazuje jako istotne ryzyka: niską jakość danych, niereprezentatywne dane treningowe, nieprzejrzyste modele, zagrożenia dla prywatności, wyniki dyskryminujące oraz halucynacje modeli językowych; przytoczone dowody z zakresu zapewnienia jakości wskazują na poprawę redukcji błędów u 33% wobec 6% w grupie porównawczej oraz na pewność co do skalowania AI na poziomie 42% wobec 14%.
Te ustalenia uzasadniają inwestycję w zapewnienie jakości, ale nie gwarantują poprawy w Twojej firmie.
Określ, gdzie kończy się autonomia
Wprowadź w swojej polityce operacyjnej obowiązkowe zatwierdzenie przez człowieka przed istotnymi zautomatyzowanymi działaniami w obszarze kredytowania, wykrywania nadużyć lub windykacji. Wymagaj też przeglądu, gdy dane są niekompletne, model napotyka nieznane warunki lub rekomendacja przekracza zatwierdzony limit uprawnień.
Kontrolowana autonomia oznacza delegowanie pracy rutynowej przy zachowaniu jasnych granic i dowodów.
Skoryguj trzy uporczywe błędne przekonania: więcej danych nie zawsze oznacza lepiej, zwłaszcza gdy wnoszą szum lub błąd systematyczny; prognoza nie jest stwierdzeniem prawdy; a automatyzacja nie zdejmuje odpowiedzialności. Ktoś musi nadal odpowiadać za ocenę, czy wynik nadaje się do podjęcia działania.
Zacznij od jednego zastosowania w tym kwartale
Skoncentrowany pilotaż pozwala sprawdzić przydatność rozwiązania bez przebudowy całej funkcji finansowej.
- Wybierz jedną cykliczną decyzję. Zacznij od priorytetów windykacyjnych lub miesięcznej prognozy przepływów pieniężnych. Wskaż osobę, która będzie korzystać z wyniku.
- Sprawdź gotowość. Zapisz kompletność identyfikatorów, rozbieżności w uzgodnieniach według źródeł oraz liczbę godzin potrzebnych do przygotowania wiarygodnego zbioru danych.
- Ustal punkt odniesienia. Zbuduj prostą prognozę i oceń ją na danych historycznych odłożonych na bok, zanim wprowadzisz większą złożoność.
- Wyznacz granice działania. Zdefiniuj reguły walidacji, progi zatwierdzania i wskaż właściciela każdego alertu.
- Dokonaj przeglądu po kwartale. Porównaj błąd prognozy, liczbę użytecznych alertów i czas przygotowania z sytuacją wyjściową. Na tej podstawie utrzymaj, zmodyfikuj lub zakończ pilotaż.
ELECTE, platforma analityki danych oparta na AI dla MŚP, wspiera tę sekwencję dzięki analityce predykcyjnej, automatycznym raportom i agentom AI. Nasz Agent AI czyta dane, pisze raporty i bada rynki według harmonogramu lub na żądanie, 24/7.
Większość użytkowników zaczyna pracę w mniej niż 5 minut, a pierwsze analizy i prognozy pojawiają się po połączeniu oprogramowania księgowego lub wgraniu pliku. Szybka konfiguracja nie zastępuje walidacji. Oferujemy też bezpłatne narzędzia, w tym kalkulator ROI, kalkulator punktu ponownego zamówienia, kalkulator kapitału zainwestowanego netto, kalkulator rabatu procentowego, przekształcony bilans oraz profil firmy.
Najważniejsze informacje
- Zacznij wąsko: Powiąż pilotaż z cykliczną decyzją finansową.
- Sprawdź wiarygodność: Uzgodnij dane wejściowe i porównaj prognozy z modelem bazowym.
- Zachowaj odpowiedzialność: Wyznacz osoby weryfikujące i zachowaj dowody.
- Mierz efekty: Oceń przydatność decyzji i zaoszczędzony czas, zanim rozszerzysz zakres.
Zamień wnioski w niezawodną rutynę
Najlepszym punktem wyjścia dla analityki w finansach nie jest najbardziej zaawansowany algorytm. Jest nim jasno określona decyzja, oparta na zapisach, które można uzgodnić, i wynikach, które można zakwestionować. Prognozowanie staje się przydatne, gdy rozumiesz jego niepewność. Monitorowanie ryzyka staje się praktyczne, gdy osoby weryfikujące mogą sprawdzić dowody stojące za alertem.
Zacznij od niewielkiego pilotażu i wyznacz jego jasnego właściciela. Stosuj metody na tyle proste, by dało się je ocenić, udokumentuj warunki wymagające interwencji i mierz, czy wynik poprawia pracę. Takie podejście daje solidniejszą podstawę do rozszerzania automatyzacji niż sam dopracowany dashboard. Spersonalizowana demonstracja pomoże Ci ocenić, jak ten przepływ pracy wpisałby się w pracę Twojego zespołu finansowego.
Ten przewodnik zawiera informacje ogólne i nie stanowi porady finansowej, prawnej ani z zakresu zgodności. Sprawdź lokalne przepisy i skonsultuj się z wykwalifikowanymi doradcami, zanim podejmiesz działania.
ELECTE oferuje prognozowanie, automatyczne raportowanie i Agenta AI, które pomagają zamienić dane finansowe w wnioski podlegające weryfikacji. Odwiedź ELECTE, aby zobaczyć, jak to działa, lub poproś o spersonalizowaną demonstrację skoncentrowaną na Twojej prognozie przepływów pieniężnych, procesie windykacji lub pilotażu raportowania.
Komentarze
Brak komentarzy — zacznij rozmowę.