Analiza datelor în finanțe: cum funcționează prognozele și gestionarea riscurilor
Aflați cum analiza financiară transformă datele brute în previziuni și controale de risc. Vedeți cum o aplică ELECTE.

Foaia dvs. de calcul pentru numerar spune că vă permiteți următoarea rundă de angajări. Soldul din bancă arată mai puțin liniștitor. Între timp, un client important a întârziat o plată, iar consiliul de administrație vrea perspectivele pentru trimestrul următor înainte să fi terminat reconcilierea conturilor din luna aceasta.
Nu aveți neapărat nevoie de un model mai complicat. Aveți nevoie să știți în ce cifre puteți avea încredere, ce se poate schimba și cine ar trebui să verifice o recomandare înainte ca cineva să acționeze. Acesta este punctul de plecare practic pentru analiza în finanțe.
Pentru IMM-uri, oportunitatea nu este să producă mai multe rapoarte. Este să transforme evidențele contabile, istoricul plăților și activitatea operațională în avertizări mai timpurii și decizii mai bine fundamentate, fără un ciclu nesfârșit de întreținere a foilor de calcul.
Distincția importantă este între o predicție interesantă și un proces decizional de încredere. O previziune are nevoie de ipoteze și de un test al acurateței. O alertă de risc are nevoie de dovezi și de un evaluator. Înțelegerea acestor fundamente facilitează alegerea unor metode de previziune utile, interpretarea semnalelor financiare și introducerea automatizării fără a pierde controlul.
Ce înseamnă analiza în finanțe și de ce contează
Analiza în finanțe înseamnă utilizarea datelor, a statisticii și a modelelor pentru a explica rezultatele trecute, a prognoza numerarul și veniturile, a măsura riscul și a sprijini deciziile.
Un manager financiar poate simți presiunea într-o singură săptămână. Luni, întrebarea este dacă încasările vor acoperi salariile. Miercuri, un client care plătește cu întârziere a schimbat calculul. Vineri, consiliul vrea să știe dacă perspectivele de venituri pentru trimestrul următor justifică o extindere.
Fiecare întrebare pare separată, dar toate depind de același lucru: cifrele de dedesubt. Dacă fluxurile bancare, facturile, salariile și codurile de cont nu concordă, chiar și un model atent va produce confuzie cu aspect sigur. Analiza financiară transformă aceste întrebări într-un proces repetabil, în care datele de intrare sunt verificate, ipotezele sunt vizibile, iar rezultatul poate fi contestat înainte de a deveni decizie.
De la raportare la avertizare timpurie
Un tablou de bord funcționează ca bordul unei mașini. Nu repară motorul, dar poate avertiza asupra nivelului scăzut de ulei înainte ca motorul să se gripeze. Un tablou de bord pentru numerar ar trebui să facă la fel: să semnaleze o perspectivă în deteriorare suficient de devreme pentru ca cineva să investigheze cauza și să acționeze.
Asta schimbă scopul analizei. Rezultatul util este un răspuns la o întrebare de business, plus dovezile necesare pentru a judeca dacă răspunsul merită încredere. O previziune trebuie să-și prezinte ipotezele. O alertă de risc trebuie să arate ce a declanșat-o. O recomandare trebuie să indice cine trebuie să o verifice atunci când decizia contează.
Această disciplină este mai veche decât software-ul actual. Prezentarea istorică a Băncii Reglementelor Internaționale menționează date bancare internaționale publicate din 1964 și Acordul de la Basel privind capitalul din 1988, care a legat cerințele minime de capital de măsurarea riscului de credit.
Lecția rămâne valabilă: atunci când rezultatele modelelor influențează capitalul, creditarea, angajările sau conformitatea, guvernanța face parte din analiză.
Adaptați analiza la instituție
Aceeași disciplină de bază se aplică în toate organizațiile, deși structurile lor financiare diferă. Un retailer poate fi preocupat mai ales de cererea și de ciclurile de numerar ale stocurilor. Un creditor poate da mai multă atenție restanțelor, concentrării și marjei față de clauzele contractuale. Un fond de extindere bisericesc are nevoie, la rândul lui, de previziuni și dovezi, dar contextul său este suficient de specializat încât CEFCore pentru fondurile de extindere bisericești este o referință mai relevantă decât o listă generică pentru întreprinderi mici.
Regulă practică: Începeți cu decizia pe care trebuie să o ia cineva, apoi identificați dovezile necesare pentru a o susține.
Capacitățile de bază acoperă pregătirea datelor, raportarea descriptivă, diagnosticul, previziunea, compararea scenariilor și monitorizarea riscurilor. Valoarea lor depinde de date de intrare fiabile și de verificări solide, deoarece algoritmul este de obicei cel mai ușor de cumpărat, iar cel mai greu de apărat este dacă datele, alegerea modelului și circuitul de aprobare au fost corecte.
Cum transformă analiza financiară datele brute în decizii
Un rezultat de încredere începe înainte de a ajusta un model. Mai întâi, stabiliți de unde provine fiecare înregistrare și dacă sisteme diferite descriu aceeași activitate în mod consecvent.
Construiți un flux de lucru repetabil
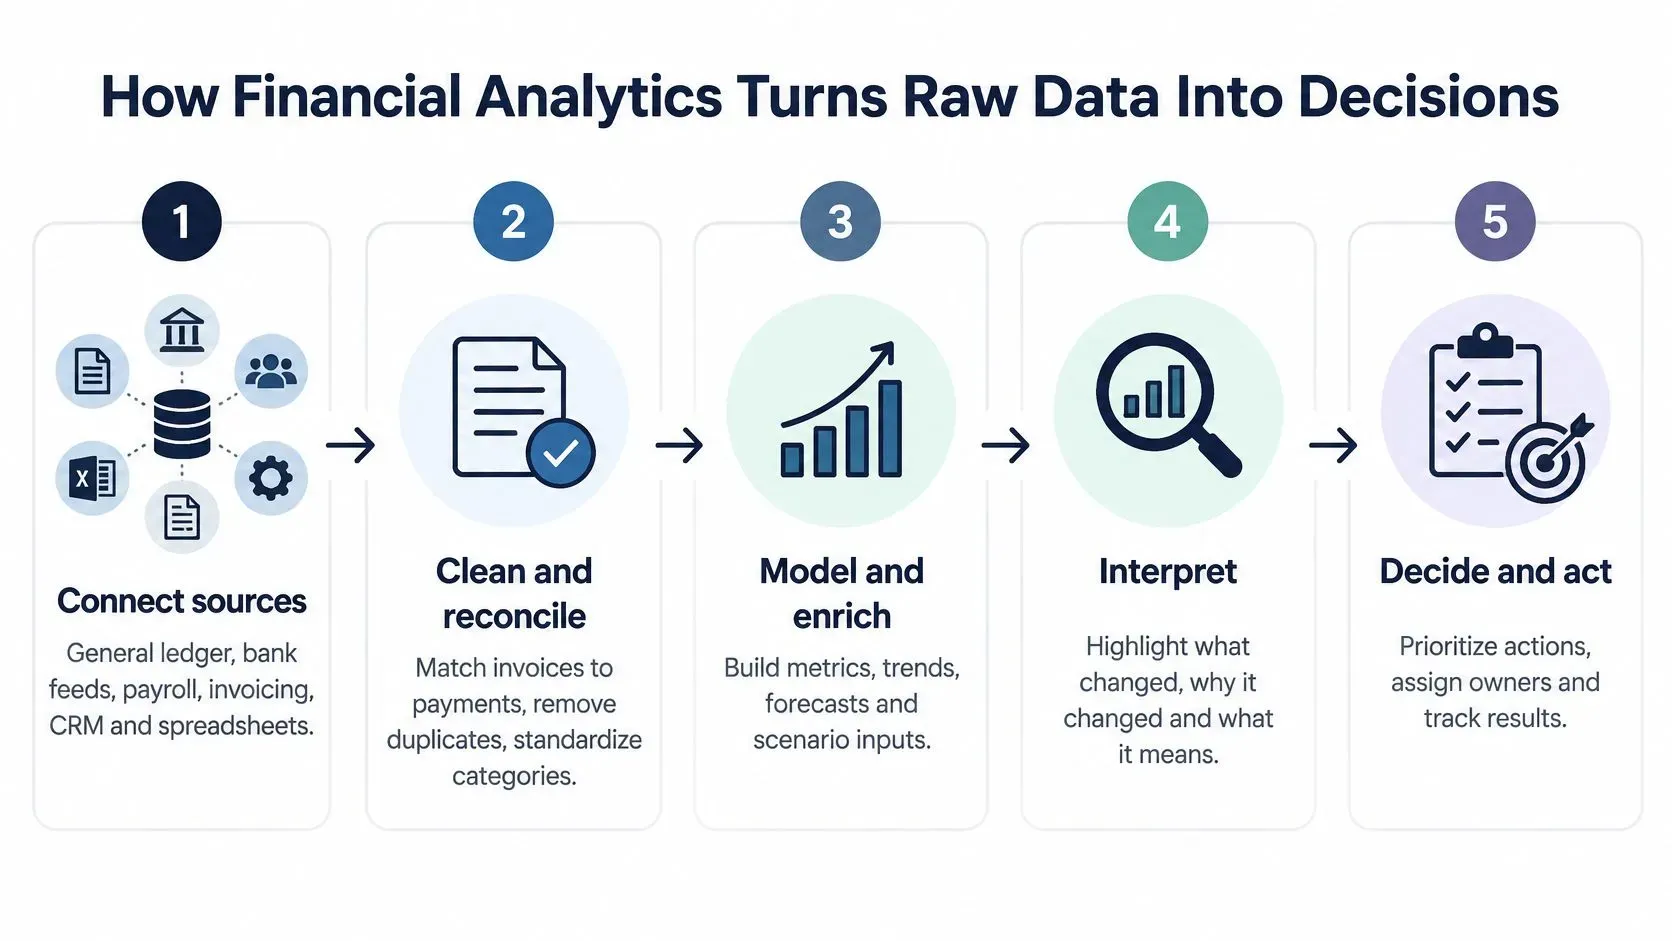
- Conectați sursele. Reuniți registrul general, fluxurile bancare, salarizarea, facturarea, sistemul de gestionare a relațiilor cu clienții și foile de calcul relevante. Rezultatul este un inventar al surselor, cu responsabili și programe de actualizare. O greșeală frecventă este amestecarea perioadelor de raportare sau a monedelor fără a semnala diferența.
- Curățați și reconciliați. Potriviți facturile cu plățile, eliminați duplicatele și mapați codurile de cont la categorii consecvente. Rezultatul este un set de date reconciliat. Codurile de cont nepotrivite pot face ca o creștere aparentă a costurilor să fie doar o schimbare de clasificare.
- Modelați. Aplicați tendințe, regresie sau clasificare asupra istoricului curățat. Regresia estimează relațiile dintre variabile; clasificarea atribuie categorii sau probabilități, de exemplu dacă o factură va fi plătită cu întârziere. Rezultatul este o previziune sau un scor, nu încă o decizie aprobată.
- Validați. Testați modelul pe perioade istorice nefolosite la antrenare și comparați-l cu o referință simplă. Rezultatul este o fișă de evaluare. Un model avansat care nu bate nicio alternativă relevantă nu și-a dovedit utilitatea.
- Raportați și acționați. Publicați un tablou de bord sau o alertă, atribuiți un responsabil și definiți cerințele de aprobare. Rezultatul este o acțiune urmărită. Fără un responsabil, chiar și o avertizare corectă poate rămâne necitită.
Măsurați pregătirea înaintea complexității modelului
Într-un sondaj global realizat pe 1.013 lideri financiari de rang înalt din 20 de țări, 36% au indicat calitatea datelor, integrarea și interoperabilitatea sistemelor drept cea mai mare oportunitate de a obține mai multă valoare din AI în finanțe, conform raportului KPMG despre AI în finanțe.
Faceți pregătirea măsurabilă:
- Identificatori completi: Urmăriți ponderea tranzacțiilor cu câmpuri utilizabile pentru client, factură, cont și dată.
- Diferențe de reconciliere: Înregistrați diferențele nerezolvate pe surse, în loc să le ascundeți într-un total general.
- Timpul de pregătire a setului de date: Măsurați cât durează obținerea unor informații în care departamentul financiar poate avea încredere.
Desemnați o persoană care înțelege atât logica contabilă, cât și testarea analitică. Dacă evaluați acest rol, resursa Hire Financial Analysts de la HireAccountants oferă un punct de plecare pentru discuțiile despre personal.
Protejați informațiile personale și financiare pe tot parcursul fluxului de lucru. Restricționați accesul, reduceți la minimum copierea înregistrărilor și stabiliți reguli de păstrare și ștergere înainte de a conecta surse sensibile.
Preferați un model transparent, bazat pe date de încredere, unui model avansat ale cărui date de intrare nu le puteți reconcilia.
Cele patru tipuri de analiză financiară comparate
Cele patru tipuri formează o scară, de la descrierea activității trecute până la recomandarea unei acțiuni. Sunt legate între ele, dar nu răspund la întrebări interschimbabile.
Cele patru tipuri de analiză financiară și la ce întrebări răspund
Tip | Întrebarea la care răspunde | Exemplu din finanțe | Rezultat tipic |
|---|---|---|---|
Descriptivă | Ce s-a întâmplat? | Venitul lunar față de buget și evoluția soldului de numerar | Tablou de bord și raport standard de variații |
Diagnostică | De ce s-a întâmplat? | Scăderea marjei brute atribuită unei linii de produse sau unei regiuni | Analiză detaliată (drill-down) și sinteză a cauzelor principale |
Predictivă | Ce este probabil să se întâmple? | Poziția de numerar din trimestrul următor sau probabilitatea de plată cu întârziere pentru fiecare client | Prognoză cu interval de încredere și scor de risc |
Prescriptivă | Ce ar trebui să facem? | Compararea unei schimbări a termenelor de plată cu o reducere a limitei de credit, pentru a menține numerarul peste un prag minim | Comparație de scenarii cu o acțiune recomandată și compromisurile ei |
Identificați întrebarea înainte de a alege metoda
Echipele încep cu raportarea descriptivă. Când apare o variație, adaugă investigația diagnostică. Analiza predictivă estimează ce s-ar putea întâmpla în continuare, iar cea prescriptivă compară răspunsurile posibile.
Să presupunem că raportul de marjă arată o scădere. Aceasta este descriptivă. Separarea efectelor reducerilor de preț, costurilor furnizorilor și mixului de produse este diagnostică. Estimarea marjei viitoare în aceste condiții este predictivă. Compararea unei majorări de preț cu schimbarea unui furnizor este prescriptivă.
Folosiți acest test rapid de clasificare:
- Rezultat istoric: Un răspuns bazat pe activitatea înregistrată este descriptiv.
- Explicație: O investigație a factorilor care au contribuit la rezultat este diagnostică.
- Estimare viitoare: O valoare proiectată, cu incertitudine, este predictivă.
- Compararea acțiunilor: O recomandare bazată pe alternative și constrângeri este prescriptivă.
Fiți atenți la cuvântul cauză. O relație între cheltuielile de marketing și venituri nu dovedește că aceste cheltuieli au provocat modificarea veniturilor. Promoțiile, sezonalitatea sau schimbările în structura clienților pot explica ambele evoluții.
Recomandările prescriptive moștenesc și slăbiciunile datelor predictive pe care se bazează. Un sistem poate recomanda o reducere precisă a limitei de credit, bazându-se pe un model de plată cu întârziere slab calibrat. Încrederea cu care este prezentat rezultatul nu este o dovadă de fiabilitate.
Aplicații de zi cu zi, de la fluxul de numerar la închiderea lunii
Aplicațiile utile leagă o decizie operațională de un rezultat financiar măsurabil. Alegeți mai întâi decizia, apoi stabiliți ce tablou de bord, prognoză sau raport de excepții vă ajută.
Unde devine munca practică
- Prognoza fluxului de numerar: Folosiți o viziune continuă asupra încasărilor și plăților așteptate pentru a decide când amânați cheltuieli sau când asigurați finanțare. Într-un exemplu ilustrativ, un orizont de 13 săptămâni poate semnala un sold proiectat sub minimul stabilit de management.
- Variația buget față de realizat: Marcați liniile care depășesc un procent sau o sumă convenită. Cei care verifică pot analiza excepțiile semnificative, în loc să citească fiecare cont cu aceeași atenție.
- Creanțe și recuperări: Grupați facturile după vechime și prioritizați clienții care riscă să întârzie. Intervalele ilustrative sunt 0–30, 31–60 și 61–90 de zile, iar facturile contestate sunt identificate separat.
- Prognoza salariilor și a cererii: Aliniați angajările, acoperirea turelor și achizițiile de stoc la activitatea așteptată. Urmăriți efectul financiar prin costurile cu personalul, angajamentele de stoc și numerarul disponibil.
- Închiderea lunii: Automatizați reconcilierea acolo unde regulile sunt clare și trimiteți diferențele nerezolvate într-o coadă de excepții. Măsurați finalizarea în raport cu termenul de închidere, nu doar numărul de potriviri automate.
- Raportarea către consiliu: Reuniți KPI aprobați, prognoze și comentarii într-un pachet coerent. Resursa ghidul ELECTE pentru raportarea financiară oferă mai multe informații despre raportarea financiară asistată de AI.
O decizie ilustrativă privind recuperarea creanțelor
Presupunem că o firmă de servicii cu 40 de angajați constată că 18% din facturi sunt restante de peste 60 de zile. Cifrele sunt ipotetice, nu un reper de piață și nu un rezultat raportat de un client.
Echipa se gândește inițial să trimită mementouri mai ferme tuturor. Analiza arată însă că soldul restant este concentrat la doi clienți. Unul are o problemă nerezolvată legată de o comandă de achiziție; celălalt plătește de obicei după termenul contractual.
Acțiunile potrivite diferă. Rezolvați problema documentației cu primul client și alocați o discuție de recuperare pentru al doilea. Urmăriți lunar durata medie de încasare (DSO), alături de numărul de facturi restante.
Măsurați rezultatul de business, nu volumul activității automatizate.
Printre beneficiile care merită testate se numără mai puține termene de închidere ratate, mai puține facturi restante, avertizarea mai devreme asupra unui deficit de numerar și mai puțin timp petrecut cu pregătirea pachetelor pentru consiliu. Stabiliți o valoare de referință înainte de a face schimbări. Rezultatele vor varia în funcție de companie, de procesele ei și de calitatea evidențelor.
Metode de prognoză și cum alegeți una
O prognoză utilă comunică incertitudinea, nu doar o singură cifră. Pentru numerarul sau veniturile viitoare, un interval de predicție descrie o plajă de rezultate posibile; un interval de încredere în jurul mediei estimate răspunde la o întrebare statistică mai îngustă.
Niciunul dintre intervale nu vă protejează împotriva tuturor perturbărilor. Pierderea unui client, o plată fiscală neașteptată sau o întrerupere în aprovizionare pot necesita un scenariu separat.
Potriviți metoda cu istoricul disponibil
Lungimile istoricului de mai jos sunt puncte de pornire ilustrative pentru planificare, nu minime universale. Frecvența datelor, perioadele lipsă, sezonalitatea și schimbările structurale influențează ce este suficient.
Metode frecvente de prognoză pentru planificarea financiară
Metodă | Cea mai potrivită pentru | Date necesare | Limită principală |
|---|---|---|---|
Medie mobilă | Vânzări sau cheltuieli stabile pe termen scurt | O fereastră de pornire orientativă de șase sau mai multe perioade recente | Reacționează cu întârziere la punctele de cotitură și ignoră sezonalitatea |
Netezire exponențială (Holt-Winters) | Venituri sau cerere sezoniere | Un istoric de pornire orientativ de doi până la trei ani de date lunare | Slabă atunci când șocurile bruște modifică tiparul |
ARIMA | Serii stabile cu autocorelație clară | Un istoric de pornire orientativ de trei sau mai mulți ani de date consecvente | Necesită verificări de staționaritate și reglaj făcut de experți |
Regresie cu factori determinanți | Legarea vânzărilor de preț, de cheltuielile de marketing sau de numărul de angajați | Istoricul variabilelor determinante, plus variabila țintă | Presupune că relația cu factorii determinanți este încă valabilă |
Gradient boosting (învățare automată) | Multe variabile și tipare neliniare | Set de date mare, curat și bine etichetat | Mai greu de explicat; necesită backtesting și monitorizare |
Autocorelația înseamnă că observațiile curente sunt legate de observațiile anterioare. Staționaritatea privește dacă proprietățile statistice ale unei serii rămân suficient de stabile pentru abordarea de modelare aleasă.
Începeți prin a verifica câtă istorie curată aveți. Apoi întrebați-vă dacă activitatea urmează un tipar sezonier și dacă factori externi influențează semnificativ rezultatul.
Pentru o explicație mai detaliată a setărilor modelului, consultați ghidul despre alegerea parametrilor ARIMA pentru prognoză.
Testați ceea ce modelul nu avea cum să știe
Într-un test lunar ilustrativ, rezervați ultimele trei luni, antrenați modelul doar pe înregistrările anterioare și prognozați perioada reținută. Calculați eroarea medie absolută făcând media diferențelor absolute dintre valorile prognozate și cele reale, exprimate în unități monetare.
Comparați rezultatul cu o prognoză naivă, care repetă valoarea perioadei anterioare. Folosiți același orizont de prognoză și aceleași date de evaluare pentru ambele metode.
Verificați și existența scurgerilor de date (data leakage). O prognoză făcută înainte de sfârșitul lunii nu poate folosi în mod legitim facturi, ajustări sau informații despre clienți înregistrate ulterior.
În Sondajul Deloitte 2025 privind gestionarea riscului de model în EMEA, 67% dintre băncile chestionate foloseau tehnici de inteligență artificială sau de învățare automată în modelele lor, față de 56% în 2023. Acest semnal de adoptare face ca alegerea atentă a modelului și guvernanța să fie preocupări practice, nu simple specializări tehnice.
Monitorizarea riscurilor și detectarea criminalității financiare
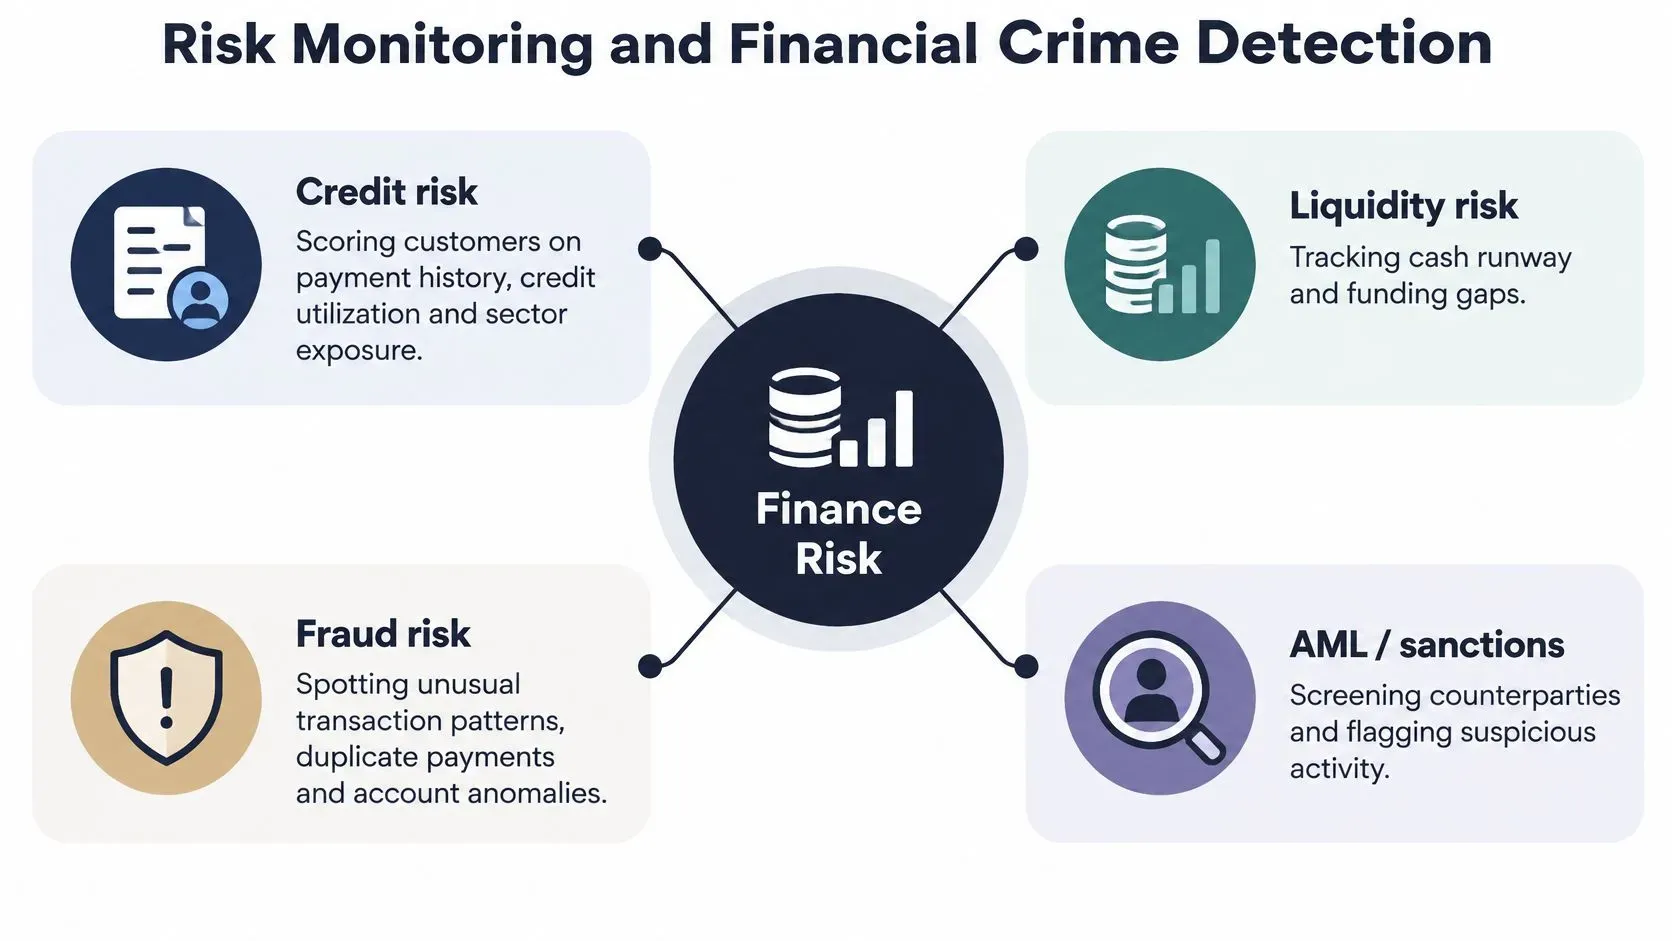
Monitorizarea riscurilor leagă o expunere financiară de un semnal și de un răspuns convenit. O alertă trebuie să-i spună analistului ce s-a schimbat, ce înregistrări susțin schimbarea și de ce contează aceasta.
Zone de risc, semnale și exemple de praguri de declanșare
Zona de risc | Semnal de monitorizat | Exemplu de prag de declanșare |
|---|---|---|
Risc de credit | Istoricul plăților, gradul de utilizare a creditului, expunerea pe sectoare | Scorul clientului scade sub un prag stabilit de comun acord |
Risc de lichiditate | Orizontul de numerar și marja față de covenante | Orizontul scade sub pragul stabilit de management |
Risc de piață și valutar | Sensibilitatea la variațiile dobânzilor și ale cursurilor de schimb | Expunerea depășește limita aprobată |
Criminalitate financiară | Tranzacții conexe și alerte din screeningul sancțiunilor | Plățile conexe ating un prag aplicabil de verificare a clientelei sau activitatea justifică o investigație |
Pentru riscul de credit, diferențiați un tipar de plată în deteriorare de un litigiu administrativ. Pentru lichiditate, monitorizați atât numerarul disponibil, cât și marja față de covenante, adică diferența până la încălcarea unei condiții de finanțare. Pentru expunerea de piață și valutară, testați la stres ratele relevante, în loc să presupuneți că actualele condiții vor persista.
Ghidul evaluați expunerea financiară a companiei dvs. oferă context suplimentar pentru evaluarea expunerii financiare a unei afaceri.
Agregați activitatea conexă
Recomandările FATF stabilesc 15.000 USD/EUR ca prag desemnat pentru tranzacțiile ocazionale în temeiul Recomandării 10, inclusiv tranzacțiile efectuate într-o singură operațiune sau în mai multe care par legate între ele; acestea permit, de asemenea, un prag minim mai scăzut, plafonat la 1.000 USD/EUR, pentru anumite plăți transfrontaliere sau transferuri de valoare, altele decât retragerile de numerar.
Acestea sunt cerințe contextuale de verificare a clientelei, nu definiții universale ale activității suspecte. Configurați regulile pentru jurisdicția și tipul de tranzacție relevante și agregați plățile conexe, în loc să evaluați fiecare plată separat.
Screeningul trebuie să ia în calcul țara de origine și de destinație, valoarea, natura tranzacției, precum și numele clienților și ale beneficiarilor, comparate cu listele de sancțiuni relevante. Ghidul FATF privind incluziunea financiară și măsurile AML/CFT precizează, de asemenea, că o suspiciune reală rămâne justificată pentru acțiune indiferent de pragurile sau excepțiile obișnuite.
Investigați rețelele, nu doar plățile
Discuția BIS despre Project Aurora descrie rețele neuronale de tip graf și metode de protejare a confidențialității pentru detectarea structurilor complexe de spălare a banilor. Relații precum beneficiarii comuni și traseele tranzacțiilor pot scoate la iveală un comportament coordonat pe care regulile aplicate plăților izolate îl ratează.
Folosiți aceste modele pentru a prioritiza investigația umană, nu pentru a respinge automat tranzacțiile. Păstrați legăturile relevante dintre conturi și motivele escaladării.
Când o anomalie necesită o examinare mai aprofundată a înregistrărilor și a probelor, ghidul Snyp despre contabilitatea criminalistică oferă un context util pentru a distinge monitorizarea de rutină de activitatea de investigare.
Guvernarea modelelor pentru rezultate care pot fi apărate
Acuratețea nu înseamnă siguranță. Un model poate avea performanțe bune în ansamblu, dar poate produce rezultate nesigure pentru un anumit grup de clienți, o anumită conjunctură economică sau un anumit tip de decizie.
Materialele Rezervei Federale privind riscul de model identifică backtestingul, benchmarkingul, evaluarea solidității conceptuale și testarea bazată pe rezultate drept tehnici de evaluare de bază. O diagramă explicativă nu înlocuiește aceste verificări.
Păstrați dovezile de la date de intrare până la decizie
Separați datele de dezvoltare, de validare și de monitorizare continuă. Documentați proveniența variabilelor (feature lineage), adică de unde provine fiecare input al modelului și cum a fost transformat.
Urmăriți în timp calibrarea, stabilitatea și erorile. Calibrarea arată dacă probabilitățile prezise corespund rezultatelor observate; stabilitatea verifică dacă datele de intrare sau comportamentul modelului s-au schimbat.
Păstrați o fișă de control concisă:
- Scopul modelului: Precizați decizia pe care o susține și utilizările interzise.
- Dovezi de validare: Consemnați performanța față de un reper ușor de interpretat și pe segmentele relevante.
- Istoricul pragurilor: Versionați fiecare prag, împreună cu justificarea, responsabilul și data revizuirii.
- Traseul deciziei: Păstrați instantaneul datelor de intrare, rezultatul, persoana care a revizuit și acțiunea rezultată.
Raportul Parlamentului European privind IA în sectorul financiar identifică drept riscuri semnificative calitatea slabă a datelor, datele de antrenare nereprezentative, modelele opace, riscurile pentru confidențialitate, rezultatele discriminatorii și halucinațiile modelelor lingvistice; dovezile de asigurare citate indică îmbunătățiri în reducerea erorilor la 33% față de 6% în rândul omologilor și încredere în extinderea IA la 42% față de 14%.
Aceste constatări justifică investiția în asigurare, nu o îmbunătățire garantată pentru afacerea dumneavoastră.
Stabiliți unde se oprește autonomia
Prin politica dumneavoastră operațională, impuneți aprobarea umană înainte de acțiuni automate importante de creditare, de combatere a fraudei sau de recuperare a creanțelor. Cereți revizuire și atunci când datele sunt incomplete, modelul întâlnește condiții necunoscute sau o recomandare depășește o limită de autoritate aprobată.
Autonomia controlată înseamnă delegarea muncii de rutină, păstrând limite explicite și dovezi.
Corectați trei idei greșite persistente: mai multe date nu înseamnă întotdeauna mai bine, mai ales când adaugă zgomot sau părtinire; o prognoză nu este o afirmație despre adevăr; iar automatizarea nu elimină responsabilitatea. Cineva trebuie să rămână responsabil pentru a decide dacă un rezultat este potrivit pentru a acționa pe baza lui.
Începeți cu un singur caz de utilizare în acest trimestru
Un pilot concentrat vă permite să testați utilitatea fără a reproiecta întreaga funcție financiară.
- Alegeți o decizie recurentă. Începeți cu prioritățile de recuperare a creanțelor sau cu o prognoză lunară de numerar. Numiți persoana care va folosi rezultatul.
- Verificați gradul de pregătire. Consemnați completitudinea identificatorilor, discrepanțele de reconciliere pe surse și orele necesare pentru a asambla un set de date de încredere.
- Stabiliți un reper. Construiți o prognoză simplă și evaluați-o pe istoric păstrat deoparte, înainte de a introduce o complexitate mai mare.
- Fixați limitele de operare. Definiți reguli de validare, praguri de aprobare și un responsabil numit pentru fiecare alertă.
- Revizuiți la finalul trimestrului. Comparați eroarea de prognoză, alertele utile și timpul de pregătire cu situația inițială. Păstrați, modificați sau opriți pilotul pe baza acestor rezultate.
ELECTE, o platformă de analiză a datelor bazată pe IA pentru IMM-uri, susține această secvență cu analiză predictivă, rapoarte automate și agenți IA. Agentul nostru IA citește date, redactează rapoarte și cercetează piețe la intervale programate sau la cerere, 24/7.
Majoritatea utilizatorilor sunt operaționali în mai puțin de 5 minute, iar analiza inițială și prognozele încep după conectarea software-ului de contabilitate sau încărcarea unui fișier. Această viteză de configurare nu înlocuiește validarea. Oferim și instrumente gratuite, printre care un calculator ROI, un calculator al punctului de reaprovizionare, un calculator al capitalului investit net, un calculator de reduceri procentuale, un bilanț reclasificat și un profil de companie.
Concluzii cheie
- Începeți restrâns: Legați pilotul de o decizie financiară recurentă.
- Testați credibilitatea: Reconciliați datele de intrare și comparați prognozele cu un reper.
- Păstrați responsabilitatea: Desemnați revizori și păstrați dovezile.
- Măsurați rezultatele: Evaluați utilitatea deciziilor și timpul economisit înainte de extindere.
Transformați analiza într-o rutină de încredere
Cel mai bun punct de plecare pentru analiza în finanțe nu este cel mai avansat algoritm. Este o decizie clar definită, susținută de înregistrări pe care le puteți reconcilia și de rezultate pe care le puteți contesta. Prognoza devine utilă atunci când îi înțelegeți incertitudinea. Monitorizarea riscurilor devine acționabilă atunci când revizorii pot inspecta dovezile din spatele unei alerte.
Începeți cu un pilot gestionabil și dați-i un responsabil clar. Păstrați metodele suficient de simple pentru a fi evaluate, documentați condițiile care impun intervenția și măsurați dacă rezultatul îmbunătățește munca. Această abordare oferă o bază mai solidă pentru extinderea automatizării decât un tablou de bord elegant singur. O demonstrație personalizată vă poate ajuta să evaluați cum s-ar potrivi fluxul de lucru în echipa dumneavoastră financiară.
Acest ghid oferă informații generale, nu consultanță financiară, juridică sau de conformitate. Verificați reglementările locale și consultați consultanți calificați înainte de a acționa.
ELECTE oferă prognoze, raportare automată și un Agent IA pentru a vă ajuta să transformați înregistrările financiare în informații ușor de revizuit. Vizitați ELECTE pentru a vedea cum funcționează sau solicitați o demonstrație personalizată, axată pe prognoza de numerar, fluxul de recuperare a creanțelor sau pilotul de raportare.
Comentarii
Niciun comentariu încă — începe conversația.