Analytics nella finanza: come funzionano previsioni e gestione del rischio
Scopri come l'analisi dei dati in ambito finanziario trasforma i dati grezzi in previsioni e controlli del rischio. Guarda come la applica ELECTE.

Il tuo foglio di calcolo sulla cassa dice che puoi permetterti il prossimo ciclo di assunzioni. Il saldo bancario è meno rassicurante. Intanto un cliente importante ha saltato un pagamento e il consiglio di amministrazione vuole le previsioni del prossimo trimestre prima ancora che tu abbia finito di riconciliare i conti di questo mese.
Non ti serve necessariamente un modello più complicato. Ti serve sapere di quali numeri puoi fidarti, che cosa potrebbe cambiare e chi deve verificare una raccomandazione prima che qualcuno agisca. È questo il punto di partenza concreto per l'analisi dei dati in ambito finanziario.
Per le PMI l'opportunità non è produrre più report, ma trasformare registrazioni contabili, storico dei pagamenti e attività operative in segnali di allerta più tempestivi e decisioni meglio informate, senza aggiungere un ciclo infinito di manutenzione dei fogli di calcolo.
La distinzione importante è tra una previsione interessante e un processo decisionale affidabile. Una previsione richiede ipotesi e una verifica della sua accuratezza. Un alert di rischio richiede prove a supporto e una persona che lo riveda. Comprendere queste basi rende più facile scegliere metodi di previsione utili, interpretare i segnali finanziari e introdurre l'automazione senza perdere il controllo.
Che cosa significa analisi dei dati in ambito finanziario e perché è importante
L'analisi dei dati in ambito finanziario consiste nell'uso di dati, statistica e modelli per spiegare i risultati passati, prevedere cassa e ricavi, misurare il rischio e supportare le decisioni.
Un responsabile finanziario può sentire la pressione in una sola settimana. Il lunedì la domanda è se gli incassi in arrivo copriranno gli stipendi. Il mercoledì un cliente in ritardo ha cambiato i conti. Il venerdì il consiglio vuole sapere se le previsioni di ricavo del prossimo trimestre giustificano un'espansione.
Ogni domanda sembra a sé, ma tutte dipendono dagli stessi numeri sottostanti. Se flussi bancari, fatture, buste paga e codici contabili non concordano, anche un modello accurato produrrà una confusione dall'aspetto sicuro. L'analisi finanziaria trasforma queste domande in un processo ripetibile in cui gli input sono verificati, le ipotesi sono visibili e il risultato può essere messo in discussione prima di diventare una decisione.
Dal reporting al sistema di allerta precoce
Una dashboard funziona come il cruscotto di un'auto. Non ripara il motore, ma può segnalare il livello basso dell'olio prima che il motore si fermi. Una dashboard della cassa dovrebbe fare lo stesso: far emergere un quadro in peggioramento abbastanza presto perché qualcuno possa esaminarne la causa e intervenire.
Questo cambia lo scopo dell'analisi. Il risultato utile è una risposta a una domanda di business, insieme alle prove necessarie per giudicare se meriti fiducia. Una previsione dovrebbe riportare le sue ipotesi. Un alert di rischio dovrebbe mostrare che cosa lo ha generato. Una raccomandazione dovrebbe indicare chi deve rivederla quando la decisione è rilevante.
Questa disciplina è più antica dei software attuali. La panoramica storica della Banca dei Regolamenti Internazionali riporta dati bancari internazionali pubblicati dal 1964 e l'Accordo di Basilea sul capitale del 1988, che collegò i requisiti patrimoniali minimi alla misurazione del rischio di credito.
La lezione vale ancora oggi: quando i risultati dei modelli influenzano capitale, credito, assunzioni o conformità, la governance fa parte dell'analisi.
Adatta l'analisi all'organizzazione
La stessa disciplina di fondo vale per organizzazioni diverse, anche se le loro strutture finanziarie differiscono. Un rivenditore può preoccuparsi soprattutto della domanda e dei cicli di cassa legati alle scorte. Un finanziatore può guardare di più agli arretrati, alla concentrazione e al margine rispetto ai covenant. Un fondo di estensione ecclesiale ha comunque bisogno di previsioni e prove, ma il suo contesto è così specifico che CEFCore per i fondi di estensione ecclesiale è un riferimento più pertinente di una generica checklist per piccole imprese.
Regola pratica: parti dalla decisione che qualcuno deve prendere, poi individua le prove necessarie a sostenerla.
Le capacità fondamentali comprendono preparazione dei dati, reporting descrittivo, diagnosi, previsione, confronto di scenari e monitoraggio del rischio. Il loro valore dipende da input affidabili e controlli difendibili: l'algoritmo è di solito la parte più facile da acquistare, mentre la più difficile da difendere è la solidità dei dati, della scelta del modello e del percorso di approvazione.
Come l'analisi finanziaria trasforma i dati grezzi in decisioni
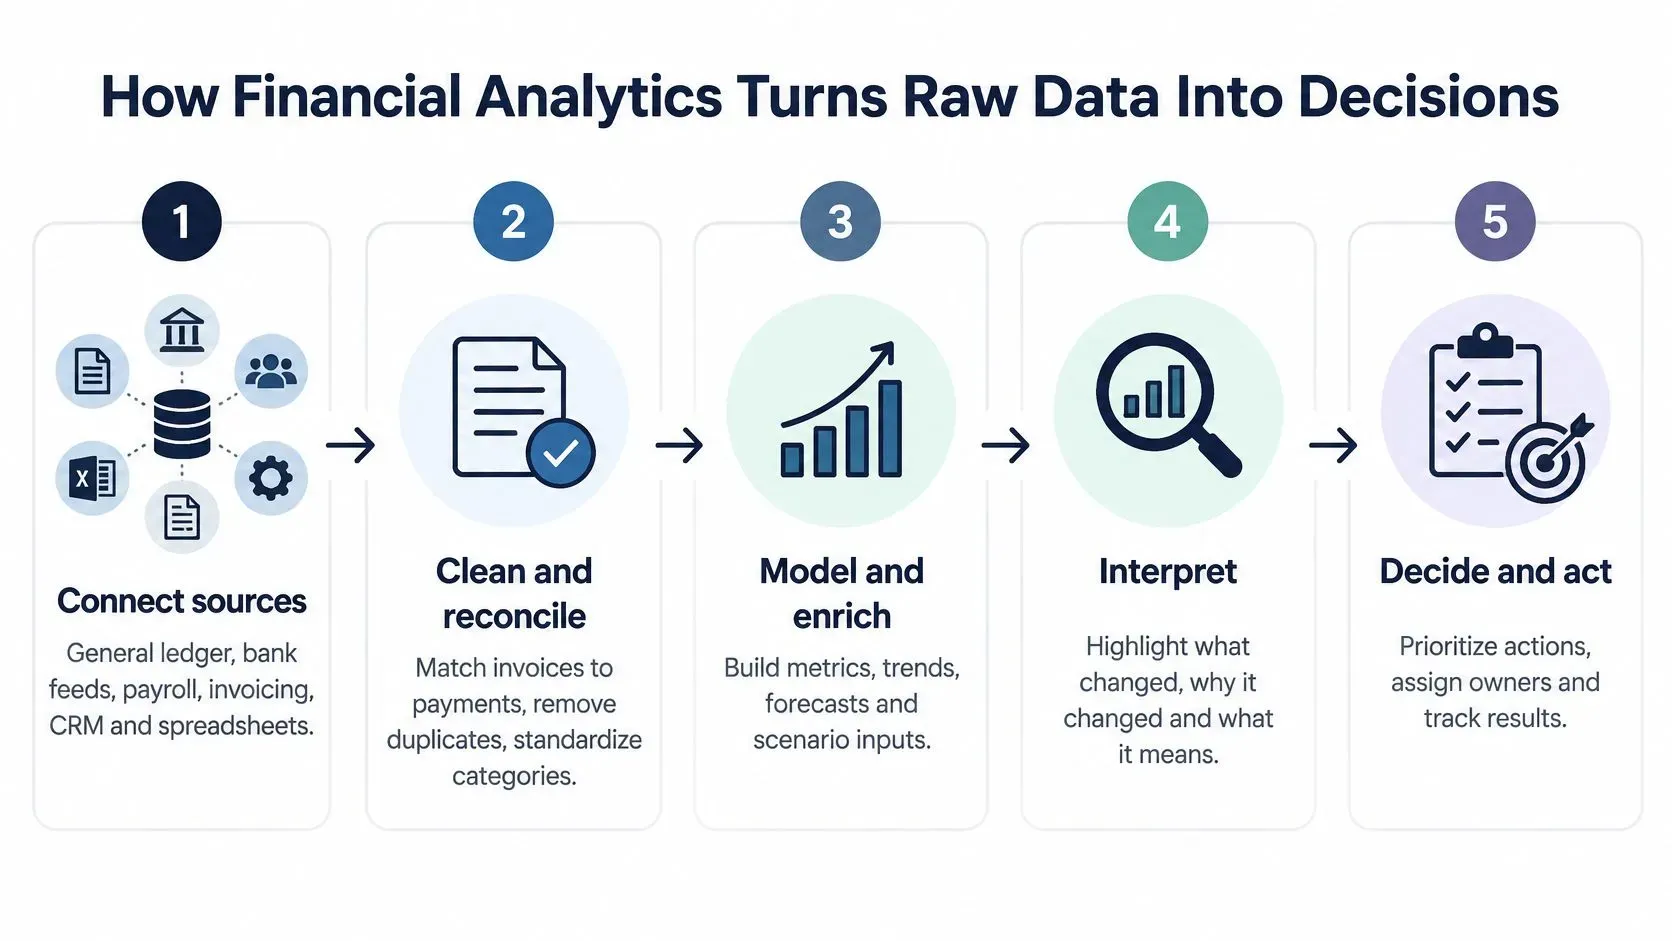
Un risultato affidabile comincia prima di adattare un modello. Per prima cosa, stabilisci da dove proviene ogni record e se i diversi sistemi descrivono la stessa attività in modo coerente.
Costruisci un flusso di lavoro ripetibile
- Collega le fonti. Riunisci il libro mastro, i flussi bancari, le buste paga, la fatturazione, il sistema CRM e i fogli di calcolo rilevanti. Il risultato è un inventario delle fonti con responsabili e frequenze di aggiornamento. Un errore comune è mescolare periodi di rendicontazione o valute senza segnalare la differenza.
- Pulisci e riconcilia. Abbina fatture e pagamenti, elimina i duplicati e associa i codici contabili a categorie coerenti. Il risultato è un dataset riconciliato. Codici contabili non allineati possono far sembrare un aumento dei costi ciò che è solo un cambio di classificazione.
- Modella. Applica trend, regressione o classificazione allo storico pulito. La regressione stima le relazioni tra variabili; la classificazione assegna categorie o probabilità, per esempio se una fattura sarà pagata in ritardo. Il risultato è una previsione o un punteggio, non ancora una decisione approvata.
- Convalida. Testa il modello su periodi storici non usati per l'addestramento e confrontalo con un semplice riferimento di base. Il risultato è un registro di valutazione. Un modello avanzato che non batte nessuna alternativa significativa non ha dimostrato la propria utilità.
- Riporta e agisci. Pubblica una dashboard o un alert, assegna un responsabile e definisci i requisiti di approvazione. Il risultato è un'azione tracciata. Senza un responsabile, anche un avviso accurato può restare non letto.
Misura la prontezza prima della complessità del modello
In un'indagine globale su 1.013 responsabili finanziari senior in 20 paesi, il 36% ha indicato la qualità dei dati, l'integrazione e l'interoperabilità dei sistemi come la maggiore opportunità per ottenere più valore dall'AI nella finanza, secondo il report di KPMG sull'AI nella finanza.
Rendete misurabile la prontezza:
- Identificatori completi: monitorate la quota di transazioni con campi utilizzabili per cliente, fattura, conto e data.
- Discrepanze di riconciliazione: registrate le differenze irrisolte per fonte, invece di nasconderle in un totale complessivo.
- Tempo di preparazione del dataset: misurate quanto tempo serve per produrre informazioni di cui la finanza possa fidarsi.
Assegnate la responsabilità a una persona che conosca sia la logica contabile sia i test analitici. Se state valutando questo ruolo, la risorsa Hire Financial Analysts di HireAccountants offre un punto di partenza per le discussioni sull'organico.
Proteggete i dati personali e finanziari lungo tutto il flusso di lavoro. Limitate gli accessi, riducete al minimo la copia dei record e definite regole di conservazione e cancellazione prima di collegare fonti sensibili.
Meglio un modello trasparente su input affidabili che un modello avanzato i cui input non riuscite a riconciliare.
Confronto tra i quattro tipi di analisi finanziaria
I quattro tipi formano una scala, dalla descrizione dell'attività passata alla raccomandazione di un'azione. Sono collegati, ma non rispondono a domande intercambiabili.
I quattro tipi di analisi finanziaria e le domande a cui rispondono
Tipo | Domanda a cui risponde | Esempio in ambito finanziario | Output tipico |
|---|---|---|---|
Descrittiva | Cosa è successo? | Ricavi mensili rispetto al budget e andamento del saldo di cassa | Dashboard e report standard degli scostamenti |
Diagnostica | Perché è successo? | Calo del margine lordo ricondotto a una linea di prodotto o a una regione | Analisi di drill-down e sintesi delle cause principali |
Predittiva | Cosa è probabile che accada? | Posizione di cassa del prossimo trimestre o probabilità di ritardo nei pagamenti per cliente | Previsione con intervallo di confidenza e punteggio di rischio |
Prescrittiva | Cosa dovremmo fare? | Confronto tra una modifica dei termini di pagamento e una riduzione del fido per mantenere la cassa sopra una soglia minima | Confronto tra scenari con azione raccomandata e relativi compromessi |
Individuate la domanda prima di scegliere il metodo
I team iniziano con il reporting descrittivo. Quando emerge uno scostamento, aggiungono l'indagine diagnostica. Il lavoro predittivo stima cosa potrebbe accadere, mentre quello prescrittivo confronta le possibili risposte.
Ipotizzate che il report sul margine mostri un calo. Questo è descrittivo. Separare scontistica, costi dei fornitori e mix di prodotto è diagnostico. Stimare il margine futuro in quelle condizioni è predittivo. Confrontare un aumento di prezzo con un cambio di fornitore è prescrittivo.
Usate questo rapido test di classificazione:
- Risultato storico: una risposta ricavata dall'attività registrata è descrittiva.
- Spiegazione: un'analisi dei fattori che hanno contribuito a un risultato è diagnostica.
- Stima futura: un valore previsto, con la relativa incertezza, è predittivo.
- Confronto tra azioni: una raccomandazione basata su alternative e vincoli è prescrittiva.
Fate attenzione alla parola causa. Una correlazione tra spesa di marketing e ricavi non dimostra che la spesa abbia causato la variazione dei ricavi. Promozioni, stagionalità o cambiamenti nel mix di clienti possono spiegare entrambi.
Anche le raccomandazioni prescrittive ereditano i punti deboli dei dati predittivi su cui si basano. Un sistema può suggerire una riduzione precisa del limite di credito appoggiandosi a un modello di ritardo nei pagamenti calibrato male. La sicurezza con cui un risultato viene presentato non è una prova di affidabilità.
Applicazioni quotidiane: dal flusso di cassa alla chiusura di fine mese
Le applicazioni utili collegano una decisione operativa a un risultato finanziario misurabile. Scegliete prima la decisione, poi stabilite quale dashboard, previsione o report delle eccezioni vi aiuterà.
Dove il lavoro diventa concreto
- Previsione del flusso di cassa: usate una visione continua di incassi e pagamenti attesi per decidere quando rinviare le spese o procurarsi finanziamenti. In un esempio illustrativo, un orizzonte di 13 settimane può segnalare un saldo previsto inferiore al minimo fissato dalla direzione.
- Scostamenti tra budget e consuntivo: segnalate le voci che superano una percentuale o un importo concordato. I revisori possono approfondire le eccezioni rilevanti invece di leggere ogni conto con la stessa attenzione.
- Crediti e solleciti: raggruppate le fatture per anzianità e date priorità ai clienti che rischiano di ritardare. Fasce illustrative: 0–30, 31–60 e 61–90 giorni, con le fatture contestate identificate a parte.
- Previsione di personale e domanda: allineate assunzioni, copertura dei turni e acquisti di magazzino all'attività prevista. Monitorate l'effetto finanziario attraverso i costi del personale, gli impegni di magazzino e la liquidità disponibile.
- Chiusura di fine mese: automatizzate la riconciliazione dove le regole sono chiare e inviate le differenze irrisolte a una coda di eccezioni. Misurate il completamento rispetto alla scadenza di chiusura, non solo il numero di riconciliazioni automatiche.
- Report per il consiglio di amministrazione: riunite KPI approvati, previsioni e commenti in un pacchetto coerente. La risorsa guida ELECTE al reporting finanziario offre ulteriore contesto sul reporting finanziario supportato dall'AI.
Un esempio illustrativo di decisione sugli incassi
Ipotizziamo una società di servizi di 40 persone che rileva che il 18% delle sue fatture è scaduto da oltre 60 giorni. Sono cifre ipotetiche, non un benchmark né il risultato di un cliente reale.
All'inizio il team valuta di inviare solleciti più decisi a tutti. L'analisi mostra invece che il saldo scaduto è concentrato su due clienti. Uno ha un problema irrisolto con un ordine d'acquisto; l'altro paga abitualmente dopo la scadenza contrattuale.
Le azioni appropriate sono diverse. Risolvete il problema documentale con il primo cliente e affidate una conversazione di recupero crediti al secondo. Monitorate ogni mese i giorni medi di incasso (DSO) insieme al numero di fatture scadute.
Misurate il risultato di business, non il volume di attività automatizzate.
Tra i benefici da verificare ci sono meno scadenze di chiusura mancate, meno fatture scadute, un preavviso più tempestivo di una carenza di cassa e meno tempo speso a preparare i pacchetti per il consiglio. Stabilite una base di partenza prima di introdurre modifiche. I risultati varieranno in base all'azienda, ai suoi processi e alla qualità dei suoi dati.
Metodi di previsione e come sceglierne uno
Una previsione utile comunica l'incertezza, non solo un singolo numero. Per la cassa o i ricavi futuri, un intervallo di previsione descrive un campo di risultati possibili; un intervallo di confidenza attorno alla media stimata risponde a una domanda statistica più circoscritta.
Nessuno dei due intervalli vi protegge da ogni imprevisto. La perdita di un cliente, un pagamento fiscale inatteso o un'interruzione della fornitura possono richiedere uno scenario a parte.
Scegliete il metodo in base allo storico disponibile
Le lunghezze dello storico indicate di seguito sono punti di partenza illustrativi per la pianificazione, non minimi universali. Frequenza dei dati, periodi mancanti, stagionalità e cambiamenti strutturali incidono su ciò che è sufficiente.
Metodi di previsione comuni per la pianificazione finanziaria
Metodo | Ideale per | Dati necessari | Limite principale |
|---|---|---|---|
Media mobile | Vendite o spese stabili nel breve termine | Una finestra iniziale indicativa di sei o più periodi recenti | È in ritardo sui punti di svolta e ignora la stagionalità |
Livellamento esponenziale (Holt-Winters) | Ricavi o domanda stagionali | Uno storico iniziale indicativo di due-tre anni di dati mensili | Poco affidabile quando shock improvvisi cambiano l'andamento |
ARIMA | Serie stabili con chiara autocorrelazione | Uno storico iniziale indicativo di tre o più anni di dati coerenti | Richiede verifiche di stazionarietà e una taratura esperta |
Regressione con variabili esplicative | Collegare le vendite a prezzo, spesa di marketing o organico | Storico delle variabili esplicative più la variabile target | Presuppone che la relazione con le variabili sia ancora valida |
Gradient boosting (machine learning) | Molte variabili e andamenti non lineari | Dataset ampio, pulito e ben etichettato | Più difficile da spiegare; richiede backtesting e monitoraggio |
L'autocorrelazione indica che le osservazioni attuali sono legate a quelle precedenti. La stazionarietà riguarda la stabilità delle proprietà statistiche di una serie, che deve essere sufficiente per l'approccio di modellazione scelto.
Parti verificando quanto storico pulito hai a disposizione. Poi chiediti se l'attività segue un andamento stagionale e se fattori esterni influenzano in modo significativo il risultato.
Per una spiegazione più approfondita delle impostazioni del modello, consulta la guida alla scelta dei parametri ARIMA per le previsioni.
Metti alla prova il modello su ciò che non poteva sapere
Come test mensile indicativo, escludi gli ultimi tre mesi, addestra il modello solo sui dati precedenti e prevedi il periodo escluso. Calcola l'errore assoluto medio facendo la media delle differenze assolute tra valori previsti ed effettivi, espresse in valuta.
Confronta il risultato con una previsione naïve che ripete il valore del periodo precedente. Usa lo stesso orizzonte di previsione e le stesse date di valutazione per entrambi i metodi.
Verifica anche l'eventuale data leakage (fuga di dati). Una previsione fatta prima della fine del mese non può usare in modo legittimo fatture, rettifiche o informazioni sui clienti registrate dopo.
Nella Model Risk Management Survey 2025 EMEA di Deloitte, il 67% delle banche intervistate utilizzava tecniche di AI o machine learning nei propri modelli, rispetto al 56% nel 2023. Questo segnale di adozione rende la scelta accurata dei modelli e la loro governance questioni pratiche, non solo specialistiche.
Monitoraggio del rischio e rilevamento dei crimini finanziari
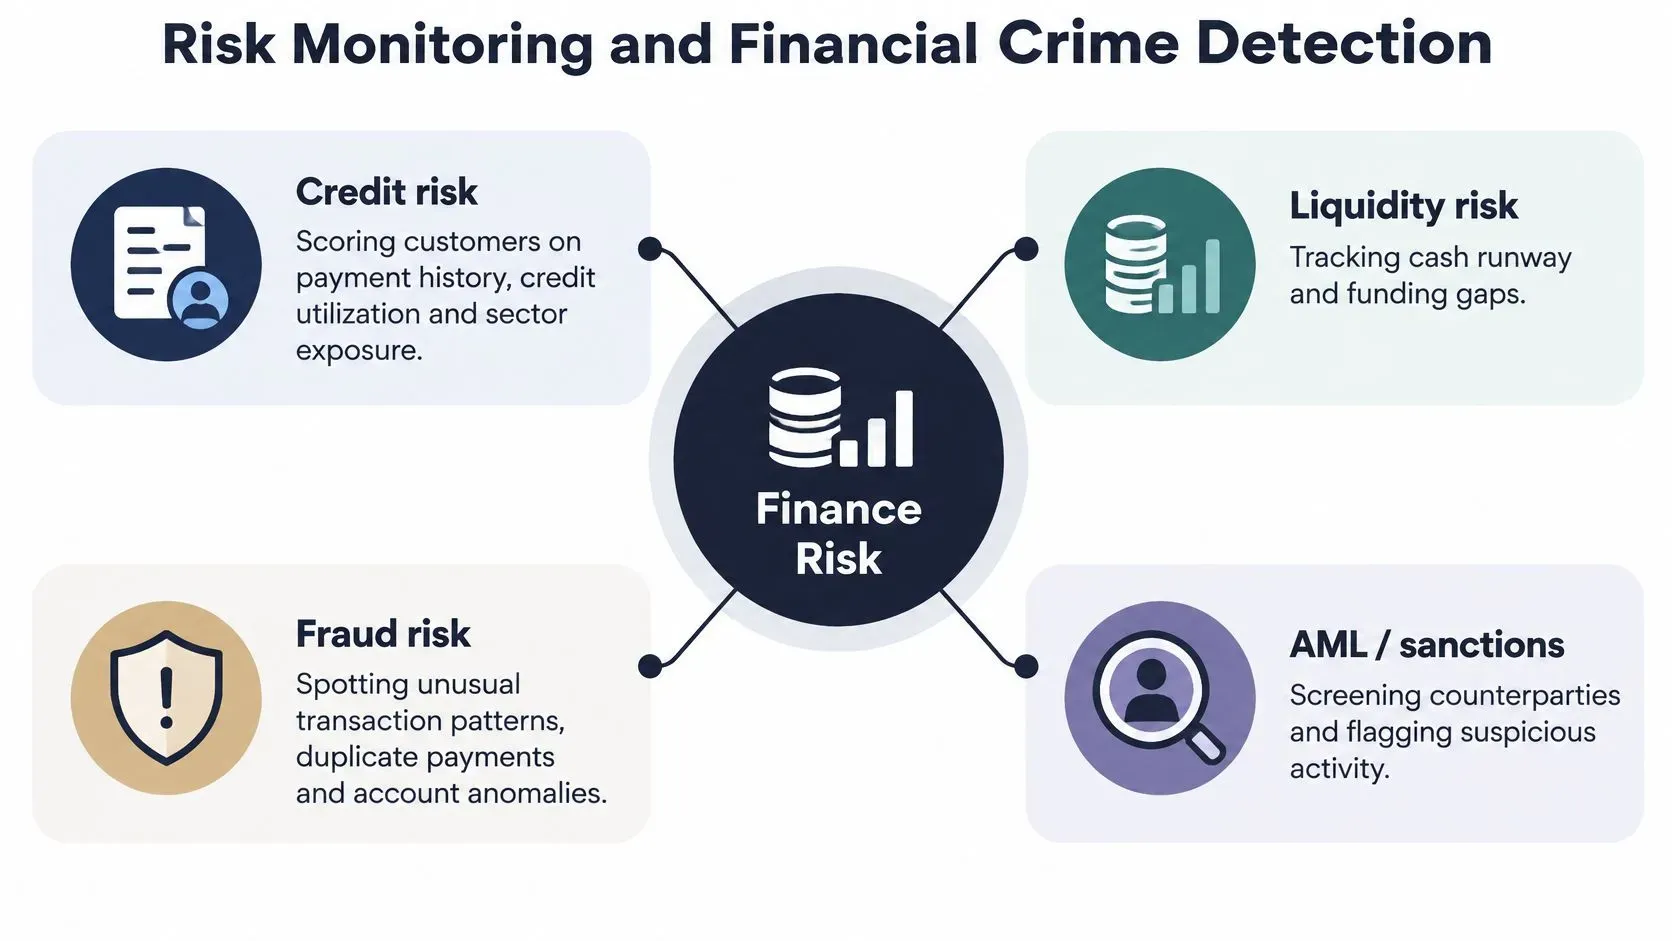
Il monitoraggio del rischio collega un'esposizione finanziaria a un segnale e a una risposta concordata. Un alert deve dire a chi lo esamina cosa è cambiato, quali record lo supportano e perché la variazione è rilevante.
Aree di rischio, segnali e trigger di esempio
Area di rischio | Segnale da monitorare | Trigger di esempio |
|---|---|---|
Rischio di credito | Storico dei pagamenti, utilizzo del credito, esposizione settoriale | Il punteggio del cliente scende sotto una soglia concordata |
Rischio di liquidità | Autonomia di cassa e margine rispetto ai covenant | L'autonomia scende sotto il trigger fissato dal management |
Rischio di mercato e di cambio | Sensibilità alle variazioni di tassi di interesse e di cambio | L'esposizione supera il limite approvato |
Criminalità finanziaria | Transazioni collegate e riscontri nello screening delle sanzioni | I pagamenti collegati raggiungono una soglia applicabile di adeguata verifica, oppure l'attività richiede un'indagine |
Per il rischio di credito, distinguete un andamento dei pagamenti in peggioramento da una contestazione amministrativa. Per la liquidità, monitorate sia la cassa disponibile sia il margine rispetto ai covenant, ovvero lo spazio residuo prima che una condizione di finanziamento venga violata. Per l'esposizione a mercato e cambi, sottoponete a stress i tassi rilevanti invece di assumere che le condizioni attuali persistano.
La guida valutare l'esposizione finanziaria della tua azienda offre ulteriori spunti per valutare l'esposizione finanziaria aziendale.
Aggregare le attività collegate
Le Raccomandazioni FATF fissano a 15.000 USD/EUR la soglia designata per le transazioni occasionali ai sensi della Raccomandazione 10, incluse le transazioni eseguite in una sola operazione o in più operazioni che appaiono collegate; consentono inoltre una soglia de minimis più bassa, con un massimo di 1.000 USD/EUR, per alcuni pagamenti transfrontalieri o trasferimenti di valore diversi dai prelievi di contante.
Si tratta di requisiti di adeguata verifica legati al contesto, non di definizioni universali di attività sospetta. Configurate le regole in base alla giurisdizione e al tipo di transazione e aggregate i pagamenti collegati invece di valutarli singolarmente.
Lo screening dovrebbe considerare paese di origine e di destinazione, importo, natura della transazione e nomi di clienti e beneficiari rispetto alle liste di sanzioni pertinenti. Anche le linee guida FATF su inclusione finanziaria e misure AML/CFT chiariscono che un sospetto fondato resta rilevante a prescindere dalle soglie o dalle esenzioni ordinarie.
Indagare sulle reti, non solo sui pagamenti
La discussione della BIS sul Progetto Aurora descrive reti neurali su grafi e metodi di tutela della privacy per individuare strutture complesse di riciclaggio. Relazioni come beneficiari condivisi e percorsi delle transazioni possono rivelare comportamenti coordinati che le regole sui singoli pagamenti non colgono.
Usate questi modelli per dare priorità alle indagini umane, non per respingere automaticamente le transazioni. Conservate i collegamenti tra conti rilevanti e i motivi dell'escalation.
Quando un'anomalia richiede un esame più approfondito di registri e prove, la guida di Snyp alla contabilità forense offre un contesto utile per distinguere il monitoraggio ordinario dall'attività investigativa.
Governare i modelli per mantenere difendibili i risultati
Accuratezza non significa sicurezza. Un modello può funzionare bene nel complesso e produrre risultati inaffidabili per un particolare gruppo di clienti, una condizione economica o un tipo di decisione.
I materiali della Federal Reserve sul rischio di modello indicano backtesting, benchmarking, verifica della solidità concettuale e test basati sui risultati come tecniche di valutazione fondamentali. Un grafico esplicativo da solo non sostituisce questi controlli.
Conservare le evidenze dall'input alla decisione
Tenga separati i dati di sviluppo, di validazione e di monitoraggio continuo. Documenti la feature lineage, cioè l'origine di ciascun input del modello e come è stato trasformato.
Monitori nel tempo calibrazione, stabilità ed errori. La calibrazione verifica se le probabilità previste corrispondono ai risultati osservati; la stabilità verifica se input o comportamento sono cambiati.
Mantenga un registro di controllo essenziale:
- Scopo del modello: Specifichi la decisione supportata e gli usi vietati.
- Evidenze di validazione: Registri le prestazioni rispetto a un riferimento interpretabile e ai segmenti rilevanti.
- Storico delle soglie: Versioni ogni soglia con motivazione, responsabile e data di revisione.
- Traccia decisionale: Conservi lo snapshot degli input, l'output, il revisore e l'azione risultante.
Il rapporto del Parlamento europeo sull'IA nel settore finanziario individua come rischi rilevanti la scarsa qualità dei dati, i dati di addestramento non rappresentativi, i modelli opachi, i rischi per la privacy, gli esiti discriminatori e le allucinazioni dei modelli linguistici; le evidenze di assurance citate riportano miglioramenti nella riduzione degli errori del 33% contro il 6% dei concorrenti e una fiducia nella scalabilità dell'IA del 42% contro il 14%.
Questi risultati giustificano un investimento nell'assurance, non garantiscono un miglioramento per la Sua azienda.
Definisca dove si ferma l'autonomia
Renda obbligatoria l'approvazione umana, nell'ambito della Sua politica operativa, prima di azioni automatizzate rilevanti su credito, frodi o recupero crediti. Richieda inoltre una revisione quando i dati sono incompleti, il modello incontra condizioni non familiari o una raccomandazione supera un limite di autorità approvato.
Autonomia controllata significa delegare il lavoro di routine mantenendo limiti espliciti ed evidenze.
Corregga tre convinzioni errate persistenti: più dati non sono sempre meglio, soprattutto se aggiungono rumore o distorsioni; una previsione non è un'affermazione di verità; e l'automazione non elimina la responsabilità. Qualcuno deve restare responsabile di stabilire se un output è adatto a fondarvi un'azione.
Parta da un caso d'uso in questo trimestre
Un progetto pilota mirato Le permette di verificarne l'utilità senza riprogettare l'intera funzione finanziaria.
- Scelga una decisione ricorrente. Parta dalle priorità di recupero crediti o da una previsione mensile di cassa. Indichi la persona che utilizzerà il risultato.
- Verifichi la prontezza. Registri la completezza degli identificativi, le discrepanze di riconciliazione per fonte e le ore necessarie per costruire un dataset affidabile.
- Stabilisca un riferimento. Costruisca una previsione semplice e la valuti su uno storico escluso dall'addestramento prima di introdurre maggiore complessità.
- Fissi i limiti operativi. Definisca regole di validazione, soglie di approvazione e un responsabile designato per ogni alert.
- Riveda a fine trimestre. Confronti errore di previsione, alert utili e tempi di preparazione con la situazione di partenza. Mantenga, modifichi o interrompa il pilota in base a questi risultati.
ELECTE, una piattaforma di analisi dati basata su IA per le PMI, supporta questa sequenza con analisi predittive, report automatici e agenti IA. Il nostro Agente IA legge i dati, scrive report e analizza i mercati a intervalli programmati o su richiesta, 24/7.
La maggior parte degli utenti è operativa in meno di 5 minuti, con analisi iniziali e previsioni che partono dopo il collegamento del software di contabilità o il caricamento di un file. Questa rapidità di configurazione non sostituisce la validazione. Offriamo inoltre strumenti gratuiti, tra cui calcolatore del ROI, calcolatore del punto di riordino, calcolatore del capitale investito netto, calcolatore dello sconto percentuale, stato patrimoniale riclassificato e profilo aziendale.
Punti chiave
- Parta in piccolo: Colleghi il pilota a una decisione finanziaria ricorrente.
- Verifichi l'affidabilità: Riconcili gli input e confronti le previsioni con un riferimento.
- Mantenga la responsabilità: Assegni i revisori e conservi le evidenze.
- Misuri i risultati: Valuti l'utilità decisionale e il tempo risparmiato prima di estendere.
Trasformi le intuizioni in una routine affidabile
Il miglior punto di partenza per l'analisi dati in ambito finanziario non è l'algoritmo più avanzato. È una decisione definita con chiarezza, supportata da registri che si possono riconciliare e da output che si possono mettere in discussione. La previsione diventa utile quando se ne comprende l'incertezza. Il monitoraggio del rischio diventa operativo quando i revisori possono esaminare le evidenze dietro un alert.
Parta da un pilota gestibile e gli assegni un responsabile chiaro. Mantenga i metodi abbastanza semplici da poterli valutare, documenti le condizioni che richiedono un intervento e misuri se il risultato migliora il lavoro. Questo approccio offre una base più solida per estendere l'automazione rispetto a una dashboard ben curata da sola. Una demo personalizzata può aiutarLa a valutare come il flusso di lavoro si adatterebbe al Suo team finance.
Questa guida fornisce informazioni generali, non consulenza finanziaria, legale o di compliance. Verifichi le normative locali e consulti consulenti qualificati prima di agire.
ELECTE offre previsioni, reportistica automatica e un Agente IA per aiutarLa a trasformare i dati finanziari in analisi verificabili. Visiti ELECTE per vedere come funziona o richieda una demo personalizzata incentrata sulla Sua previsione di cassa, sul flusso di recupero crediti o su un pilota di reportistica.
Commenti
Ancora nessun commento — inizia tu la conversazione.