Analytics in de financiële sector: zo werken forecasting en risicomanagement
Ontdek hoe analytics in finance ruwe data omzet in prognoses en risicobeheersing. Zie hoe ELECTE dit toepast.

Uw cashspreadsheet zegt dat u de volgende wervingsronde kunt betalen. Uw banksaldo oogt minder geruststellend. Ondertussen heeft een grote klant een betaling gemist, en wil de raad van bestuur de verwachtingen voor volgend kwartaal weten voordat u de rekeningen van deze maand hebt afgestemd.
U hebt niet per se een ingewikkelder model nodig. U moet weten welke cijfers u kunt vertrouwen, wat er kan veranderen en wie een aanbeveling moet controleren voordat iemand ernaar handelt. Dat is het praktische startpunt voor analytics in finance.
Voor het mkb gaat het er niet om méér rapporten te maken. Het gaat erom boekhoudgegevens, betalingshistorie en operationele activiteit om te zetten in vroegere waarschuwingen en beter onderbouwde beslissingen, zonder een eindeloze cyclus van spreadsheetonderhoud.
Het belangrijke onderscheid is dat tussen een interessante voorspelling en een betrouwbaar beslisproces. Een prognose heeft aannames nodig en een toets van de nauwkeurigheid. Een risicosignaal heeft onderbouwend bewijs nodig en iemand die het beoordeelt. Wie deze basis begrijpt, kiest makkelijker nuttige prognosemethoden, interpreteert financiële signalen beter en voert automatisering in zonder de controle uit handen te geven.
Wat analytics in finance inhoudt en waarom het ertoe doet
Analytics in finance is het gebruik van data, statistiek en modellen om eerdere resultaten te verklaren, kasstromen en omzet te voorspellen, risico's te meten en beslissingen te ondersteunen.
Een financieel manager voelt de druk al in één week. Op maandag is de vraag of de inkomende betalingen de salarissen dekken. Woensdag heeft een laat betalende klant die berekening veranderd. Vrijdag wil de raad van bestuur weten of de omzetverwachting voor volgend kwartaal een uitbreiding rechtvaardigt.
Elke vraag klinkt los van de andere, maar ze hangen af van hetzelfde: de cijfers eronder. Als bankkoppelingen, facturen, salarisadministratie en rekeningcodes elkaar tegenspreken, levert zelfs een zorgvuldig model schijnbaar zekere verwarring op. Financiële analytics maakt van die vragen een herhaalbaar proces waarin de invoer wordt gecontroleerd, de aannames zichtbaar zijn en de uitkomst kan worden betwist voordat er een beslissing op volgt.
Van rapportage naar vroegtijdige waarschuwing
Een dashboard werkt als het instrumentenpaneel van een auto. Het repareert de motor niet, maar kan waarschuwen voor te weinig olie voordat de motor vastloopt. Een cashdashboard moet hetzelfde doen: een verslechterend beeld op tijd tonen, zodat iemand de oorzaak kan onderzoeken en kan ingrijpen.
Dat verandert het doel van analyse. De bruikbare uitkomst is een antwoord op een zakelijke vraag, plus het bewijs om te beoordelen of dat antwoord vertrouwen verdient. Een prognose hoort haar aannames mee te dragen. Een risicosignaal moet tonen wat het veroorzaakte. Een aanbeveling moet benoemen wie haar moet beoordelen wanneer de beslissing zwaar weegt.
Deze discipline is ouder dan de huidige software. Het historische overzicht van de Bank voor Internationale Betalingen vermeldt internationale bankgegevens die vanaf 1964 werden gepubliceerd en het Basel Capital Accord van 1988, dat minimale kapitaalvereisten koppelde aan de meting van kredietrisico.
De les blijft gelden: wanneer modeluitkomsten van invloed zijn op kapitaal, krediet, aanwerving of compliance, is governance onderdeel van de analyse.
Stem de analyse af op de organisatie
Dezelfde onderliggende discipline geldt voor alle organisaties, ook al verschillen hun financiële structuren. Een retailer let vooral op vraag en de kascyclus van voorraad. Een kredietverstrekker let meer op achterstanden, concentratie en ruimte binnen convenanten. Een kerkelijk uitbreidingsfonds heeft ook prognoses en onderbouwing nodig, maar de context is zo specifiek dat CEFCore voor kerkelijke uitbreidingsfondsen een relevantere bron is dan een generieke checklist voor kleine bedrijven.
Praktische regel: Begin met de beslissing die iemand moet nemen en bepaal dan welk bewijs nodig is om die te onderbouwen.
De kernvaardigheden omvatten gegevensvoorbereiding, beschrijvende rapportage, diagnose, prognoses, scenariovergelijkingen en risicomonitoring. Hun waarde hangt af van betrouwbare invoer en verdedigbare controles: het algoritme is meestal het makkelijkst te kopen, terwijl het moeilijkst te verdedigen is of de data, de modelkeuze en het goedkeuringstraject deugdelijk waren.
Hoe financiële analytics ruwe data omzet in beslissingen
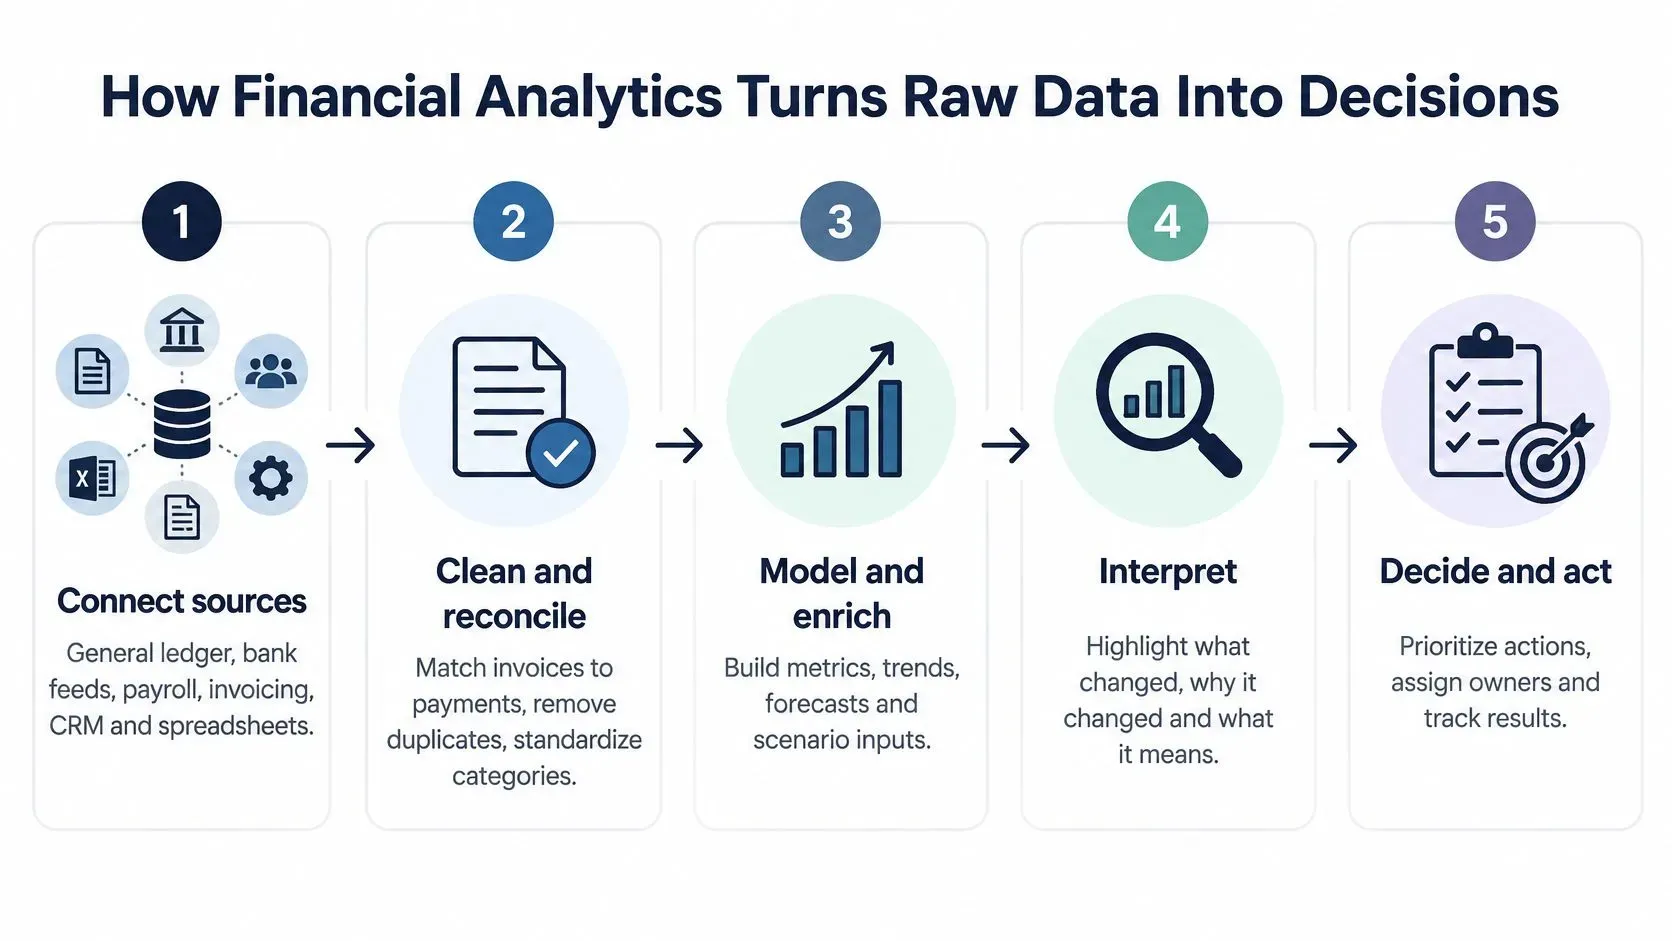
Een betrouwbaar resultaat begint al voordat u een model fit. Stel eerst vast waar elk record vandaan komt en of verschillende systemen dezelfde activiteit consistent beschrijven.
Bouw een herhaalbare workflow
- Koppel bronnen. Breng het grootboek, bankkoppelingen, salarisadministratie, facturatie, het crm-systeem en relevante spreadsheets samen. De output is een bronnenoverzicht met eigenaren en verversingsschema's. Een veelgemaakte fout is het mengen van verslagperioden of valuta's zonder het verschil te benoemen.
- Opschonen en afstemmen. Koppel facturen aan betalingen, verwijder dubbelingen en wijs rekeningcodes toe aan consistente categorieën. De output is een afgestemde dataset. Niet-passende rekeningcodes kunnen van een ogenschijnlijke kostenstijging niets meer dan een wijziging in classificatie maken.
- Modelleren. Pas trends, regressie of classificatie toe op de opgeschoonde historie. Regressie schat verbanden tussen variabelen; classificatie wijst categorieën of kansen toe, bijvoorbeeld of een factuur te laat betaald wordt. De output is een prognose of score, nog geen goedgekeurde beslissing.
- Valideren. Toets het model aan historische perioden die niet zijn gebruikt voor de training en vergelijk het met een eenvoudige basislijn. De output is een evaluatieverslag. Een geavanceerd model dat geen enkel zinvol alternatief verslaat, heeft zijn nut niet aangetoond.
- Rapporteren en handelen. Publiceer een dashboard of signaal, wijs een eigenaar aan en leg vast wat er goedgekeurd moet worden. De output is een gevolgde actie. Zonder eigenaar kan zelfs een juiste waarschuwing ongelezen blijven.
Meet de gereedheid voordat u aan modelcomplexiteit denkt
In een wereldwijd onderzoek onder 1.013 senior financiële leidinggevenden in 20 landen noemde 36% datakwaliteit, integratie en interoperabiliteit van systemen als de grootste kans om meer waarde uit AI in finance te halen, aldus het rapport van KPMG over AI in finance.
Maak gereedheid meetbaar:
- Volledige identificatiegegevens: Houd bij welk aandeel van de transacties bruikbare klant-, factuur-, rekening- en datumvelden heeft.
- Afstemmingsverschillen: Registreer onopgeloste verschillen per bron, in plaats van ze te verbergen in een totaalbedrag.
- Voorbereidingstijd van datasets: Meet hoe lang het duurt om informatie te produceren die finance kan vertrouwen.
Wijs iemand aan die zowel de boekhoudlogica als analytische toetsing begrijpt. Als u die rol overweegt, biedt de bron Hire Financial Analysts van HireAccountants een startpunt voor gesprekken over bemensing.
Bescherm persoonlijke en financiële gegevens in de hele workflow. Beperk de toegang, minimaliseer gekopieerde records en stel bewaar- en verwijderregels vast voordat u gevoelige bronnen koppelt.
Kies liever een transparant model op betrouwbare invoer dan een geavanceerd model waarvan u de invoer niet kunt afstemmen.
Vier soorten financiële analyse vergeleken
De vier soorten vormen een ladder, van het beschrijven van wat er is gebeurd tot het aanbevelen van een actie. Ze hangen samen, maar beantwoorden geen uitwisselbare vragen.
Vier soorten financiële analyse en welke vraag ze beantwoorden
Soort | Vraag die het beantwoordt | Voorbeeld in finance | Typische output |
|---|---|---|---|
Beschrijvend | Wat is er gebeurd? | Maandelijkse omzet ten opzichte van de begroting en de trend van het banksaldo | Dashboard en standaard afwijkingsrapport |
Diagnostisch | Waarom is het gebeurd? | Daling van de brutomarge herleid tot één productlijn of één regio | Drill-downanalyse en samenvatting van de grondoorzaak |
Voorspellend | Wat gaat er waarschijnlijk gebeuren? | Liquiditeitspositie van het volgende kwartaal of kans op te late betaling per klant | Prognose met een betrouwbaarheidsinterval en risicoscore |
Voorschrijvend | Wat moeten we doen? | Een wijziging van betaalvoorwaarden vergelijken met een verlaging van de kredietlimiet om de liquiditeit boven een ondergrens te houden | Scenariovergelijking met een aanbevolen actie en de bijbehorende afwegingen |
Bepaal de vraag voordat u een methode kiest
Teams beginnen met beschrijvende rapportage. Zodra er een afwijking opduikt, voegen ze diagnostisch onderzoek toe. Voorspellend werk schat in wat er kan gebeuren, terwijl voorschrijvend werk mogelijke reacties vergelijkt.
Stel dat uw margerapport een daling laat zien. Dat is beschrijvend. Kortingen, leverancierskosten en productmix van elkaar scheiden is diagnostisch. De toekomstige marge onder die omstandigheden inschatten is voorspellend. Een prijsverhoging vergelijken met een wissel van leverancier is voorschrijvend.
Gebruik deze snelle classificatietest:
- Historisch resultaat: Een antwoord op basis van vastgelegde activiteit is beschrijvend.
- Verklaring: Een onderzoek naar de onderliggende factoren is diagnostisch.
- Toekomstschatting: Een verwachte waarde met onzekerheid is voorspellend.
- Vergelijking van acties: Een aanbeveling op basis van alternatieven en randvoorwaarden is prescriptief.
Wees voorzichtig met het woord oorzaak. Een verband tussen marketinguitgaven en omzet bewijst niet dat die uitgaven de omzetverandering hebben veroorzaakt. Acties, seizoenseffecten of een verschuiving in de klantmix kunnen beide verklaren.
Prescriptieve aanbevelingen erven ook de zwaktes van hun voorspellende input. Een systeem kan een precieze verlaging van het kredietlimiet aanbevelen terwijl het leunt op een slecht gekalibreerd model voor late betalingen. Zelfverzekerdheid in de presentatie is geen bewijs van betrouwbaarheid.
Toepassingen in de praktijk: van cashflow tot maandafsluiting
Bruikbare toepassingen koppelen een operationele beslissing aan een meetbaar financieel resultaat. Kies eerst de beslissing en bepaal daarna welk dashboard, welke prognose of welk uitzonderingsrapport daarbij helpt.
Waar het werk praktisch wordt
- Cashflowprognose: Gebruik een voortschrijdend overzicht van verwachte ontvangsten en betalingen om te bepalen wanneer u uitgaven uitstelt of financiering regelt. In een illustratieve opzet kan een horizon van 13 weken een verwacht saldo onder het minimum van het management signaleren.
- Afwijking van budget ten opzichte van werkelijk: Markeer posten die een afgesproken percentage of bedrag overschrijden. Reviewers kunnen materiële uitzonderingen onderzoeken in plaats van elke rekening met gelijke aandacht te lezen.
- Debiteuren en incasso: Groepeer facturen op ouderdom en geef prioriteit aan klanten die waarschijnlijk te laat betalen. Illustratieve categorieën zijn 0–30, 31–60 en 61–90 dagen, waarbij betwiste facturen apart worden aangemerkt.
- Loonkosten- en vraagprognose: Stem aanwerving, roosterdekking en voorraadinkoop af op de verwachte activiteit. Volg het financiële effect via personeelskosten, voorraadverplichtingen en beschikbare liquiditeit.
- Maandafsluiting: Automatiseer het matchen waar de regels duidelijk zijn en stuur onopgeloste verschillen naar een uitzonderingswachtrij. Meet de voortgang aan de hand van de afsluitdeadline, niet alleen aan het aantal geautomatiseerde matches.
- Bestuursrapportage: Stel goedgekeurde KPI's, prognoses en toelichting samen tot een consistent rapportagepakket. De bron ELECTE-gids voor financiële rapportage geeft meer context over AI-ondersteunde financiële rapportage.
Een illustratieve incassobeslissing
Stel dat een dienstverlener met 40 medewerkers ontdekt dat 18% van zijn facturen meer dan 60 dagen achterstallig is. Dit zijn hypothetische cijfers, geen benchmark en geen gerapporteerd klantresultaat.
Het team overweegt eerst om aan iedereen strengere herinneringen te sturen. Uit de analyse blijkt echter dat het openstaande bedrag geconcentreerd is bij twee klanten. De ene heeft een onopgelost probleem met een inkooporder; de andere betaalt standaard na de contractuele termijn.
De passende acties verschillen. Los het documentatieprobleem met de eerste klant op en plan voor de tweede een incassogesprek. Volg maandelijks de gemiddelde betaaltermijn (DSO) naast het aantal achterstallige facturen.
Meet het bedrijfsresultaat, niet het volume aan geautomatiseerde activiteit.
Voordelen die het testen waard zijn: minder gemiste afsluitdeadlines, minder achterstallige facturen, eerdere waarschuwing voor een liquiditeitstekort en minder tijd kwijt aan het samenstellen van bestuurspakketten. Stel een nulmeting vast voordat u iets wijzigt. De resultaten verschillen per bedrijf, per proces en per kwaliteit van de administratie.
Prognosemethoden en hoe u er een kiest
Een bruikbare prognose communiceert onzekerheid, niet alleen één getal. Voor toekomstige kasstromen of omzet beschrijft een voorspellingsinterval een bereik van mogelijke uitkomsten; een betrouwbaarheidsinterval rond het geschatte gemiddelde beantwoordt een engere statistische vraag.
Geen van beide bereiken beschermt u tegen elke verstoring. Het verlies van een klant, een onverwachte belastingbetaling of een onderbreking in de toelevering kan een apart scenario vereisen.
Kies de methode die past bij de beschikbare historie
De onderstaande lengtes van de historie zijn illustratieve uitgangspunten voor de planning, geen universele minima. Datafrequentie, ontbrekende perioden, seizoenspatronen en structurele veranderingen bepalen wat voldoende is.
Gangbare prognosemethoden voor financiële planning
Methode | Het meest geschikt voor | Benodigde data | Belangrijkste beperking |
|---|---|---|---|
Voortschrijdend gemiddelde | Stabiele verkopen of uitgaven op korte termijn | Een indicatief startvenster van zes of meer recente perioden | Loopt achter op omslagpunten en negeert seizoenspatronen |
Exponentiële afvlakking (Holt-Winters) | Seizoensgebonden omzet of vraag | Een indicatieve startgeschiedenis van twee tot drie jaar aan maandelijkse data | Zwak wanneer plotselinge schokken het patroon veranderen |
ARIMA | Stabiele reeksen met duidelijke autocorrelatie | Een indicatieve startgeschiedenis van drie of meer jaar aan consistente data | Vereist stationariteitscontroles en afstemming door een expert |
Regressie met drivers | Verkopen koppelen aan prijs, marketinguitgaven of personeelsomvang | Historie van de driver-variabelen plus de doelvariabele | Veronderstelt dat het verband met de drivers nog steeds geldt |
Gradient boosting (machine learning) | Veel variabelen en niet-lineaire patronen | Grote, schone, goed gelabelde dataset | Moeilijker uit te leggen; vereist backtesting en monitoring |
Autocorrelatie betekent dat huidige waarnemingen samenhangen met eerdere waarnemingen. Stationariteit gaat over de vraag of de statistische eigenschappen van een reeks voldoende stabiel blijven voor de gekozen modelleringsaanpak.
Begin met het controleren van de hoeveelheid schone historie waarover u beschikt. Vraag zich vervolgens af of de activiteit een seizoenspatroon volgt en of externe drivers het resultaat wezenlijk beïnvloeden.
Voor een diepere uitleg over modelinstellingen raadpleegt u de gids over het kiezen van ARIMA-parameters voor forecasting.
Test wat het model niet had kunnen weten
Houd bij een indicatieve maandelijkse test de laatste drie maanden apart, train alleen op eerdere gegevens en voorspel de achtergehouden periode. Bereken de gemiddelde absolute fout door het gemiddelde te nemen van de absolute verschillen tussen voorspelde en werkelijke waarden, uitgedrukt in valuta.
Vergelijk dat resultaat met een naïeve voorspelling die de waarde van de vorige periode herhaalt. Gebruik voor beide methoden dezelfde voorspellingshorizon en dezelfde evaluatiedata.
Controleer ook op datalekkage. Een voorspelling die vóór het einde van de maand wordt gemaakt, mag niet op legitieme wijze gebruikmaken van facturen, correcties of klantinformatie die daarna zijn vastgelegd.
In Deloitte's 2025 EMEA Model Risk Management Survey gebruikte 67% van de ondervraagde banken AI- of machine-learningtechnieken in hun modellen, tegenover 56% in 2023. Die toename maakt zorgvuldige modelkeuze en governance tot praktische aandachtspunten en niet alleen tot technische specialismen.
Risicomonitoring en detectie van financiële criminaliteit
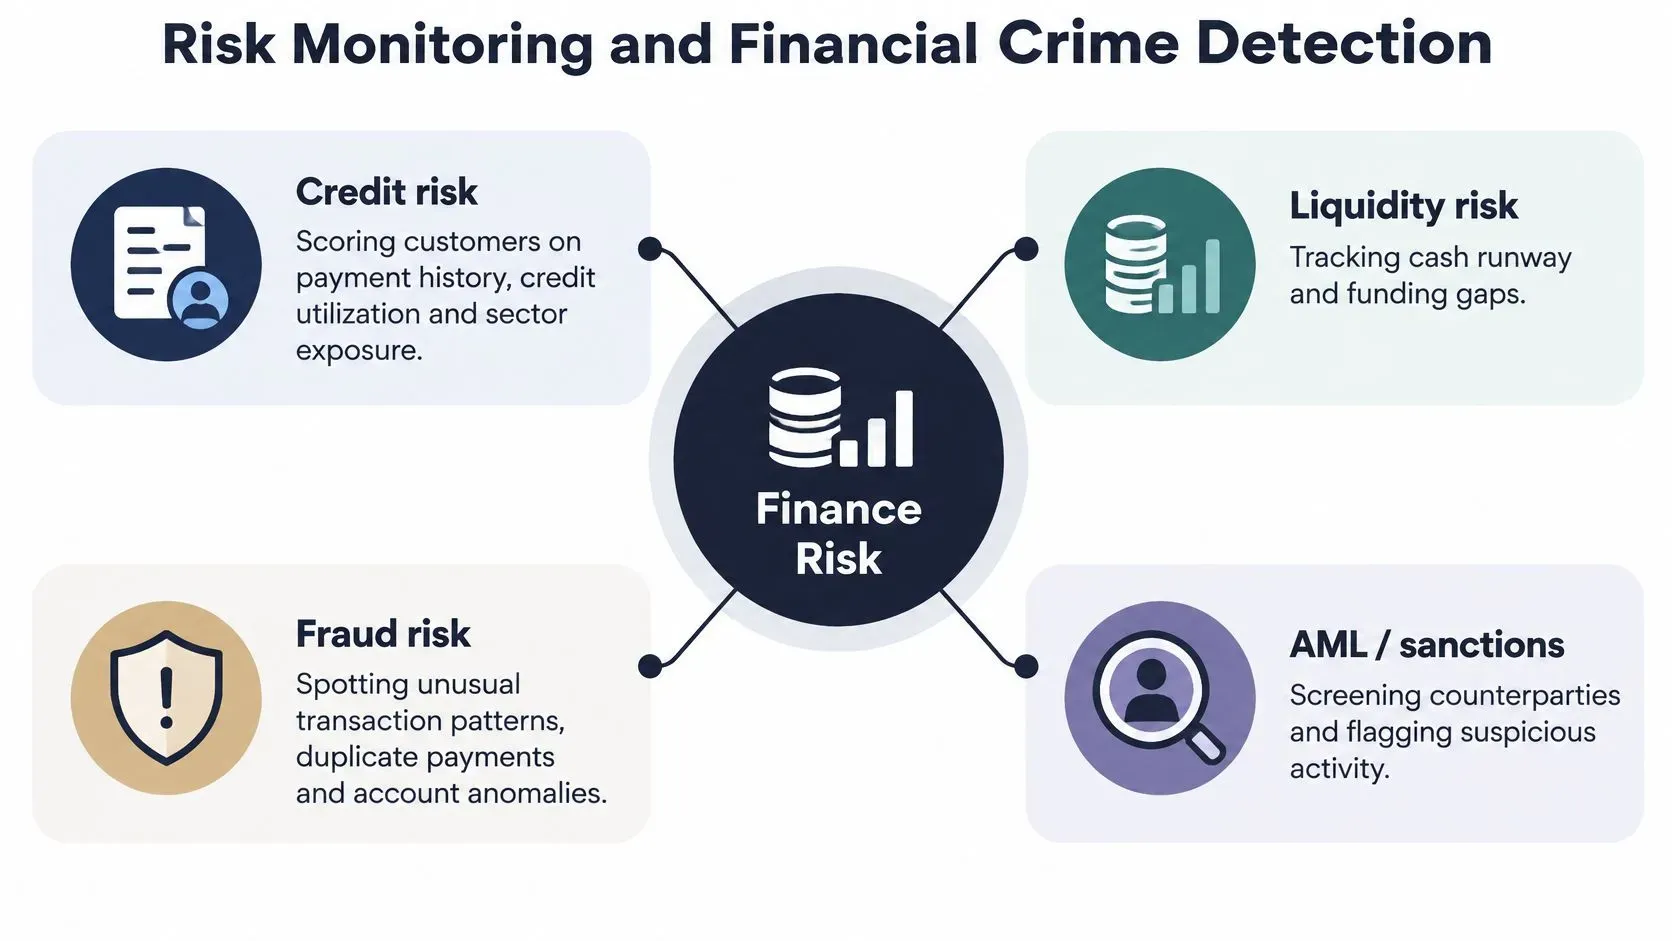
Risicomonitoring koppelt een financiële blootstelling aan een signaal en een afgesproken reactie. Een alert moet de beoordelaar vertellen wat er is veranderd, welke gegevens dat onderbouwen en waarom de verandering ertoe doet.
Risicogebieden, signalen en voorbeeldtriggers
Risicogebied | Te monitoren signaal | Voorbeeldtrigger |
|---|---|---|
Kredietrisico | Betalingshistorie, kredietgebruik, sectorblootstelling | De score van een klant zakt onder een afgesproken grens |
Liquiditeitsrisico | Kasrunway en ruimte binnen convenanten | Het runway zakt onder de door het management vastgestelde trigger |
Markt- en valutarisico | Gevoeligheid voor rente- en wisselkoersbewegingen | De blootstelling overschrijdt de goedgekeurde limiet |
Financiële criminaliteit | Gekoppelde transacties en treffers bij sanctiescreening | Gerelateerde betalingen bereiken een toepasselijke drempel voor cliëntenonderzoek, of activiteit vraagt om onderzoek |
Maak bij kredietrisico onderscheid tussen een verslechterend betaalpatroon en een administratief geschil. Houd bij liquiditeit zowel de beschikbare kas als de ruimte binnen convenanten in de gaten: de marge voordat een financieringsvoorwaarde wordt geschonden. Stresstest bij markt- en valutablootstelling de relevante koersen en rentes, in plaats van aan te nemen dat de huidige omstandigheden blijven bestaan.
De gids beoordeel de financiële blootstelling van uw bedrijf biedt extra context voor het beoordelen van de financiële blootstelling van een bedrijf.
Voeg gerelateerde activiteit samen
De FATF-aanbevelingen hanteren USD/EUR 15.000 als aangewezen drempel voor incidentele transacties onder Aanbeveling 10, inclusief transacties die in één keer worden uitgevoerd of in meerdere handelingen die gekoppeld lijken. Ze staan ook een lagere de-minimisdrempel toe, met een maximum van USD/EUR 1.000, voor bepaalde grensoverschrijdende betalingen of waardeoverdrachten, met uitzondering van contante opnames.
Dit zijn contextuele vereisten voor cliëntenonderzoek, geen algemeen geldige definities van verdachte activiteit. Configureer regels voor de relevante jurisdictie en het type transactie, en voeg gekoppelde betalingen samen in plaats van ze afzonderlijk te beoordelen.
Screening moet rekening houden met het land van herkomst en bestemming, de waarde, de aard van de transactie en de namen van klanten en begunstigden, getoetst aan relevante sanctielijsten. De FATF-richtlijnen over financiële inclusie en AML/CFT-maatregelen maken ook duidelijk dat een gegronde verdenking altijd aanleiding blijft voor actie, ongeacht gebruikelijke drempels of uitzonderingen.
Onderzoek netwerken, niet alleen betalingen
De BIS-bespreking van Project Aurora beschrijft graph neural networks en privacyversterkende methoden om complexe witwasstructuren op te sporen. Relaties zoals gedeelde begunstigden en transactieroutes kunnen gecoördineerd gedrag onthullen dat losstaande betalingsregels missen.
Gebruik die modellen om menselijk onderzoek te prioriteren, niet om transacties automatisch te weigeren. Bewaar de relevante rekeningkoppelingen en de redenen voor escalatie.
Als een afwijking een diepgaander onderzoek van gegevens en bewijs vereist, biedt de gids van Snyp over forensische accountancy nuttige context om routinematige monitoring te onderscheiden van onderzoekswerk.
Modellen beheersen zodat resultaten verdedigbaar blijven
Nauwkeurigheid is niet hetzelfde als veiligheid. Een model kan over het geheel goed presteren en toch onbetrouwbare resultaten opleveren voor een bepaalde klantgroep, economische omstandigheid of beslissingssoort.
De modelrisicodocumentatie van de Federal Reserve noemt backtesting, benchmarking, toetsing van de conceptuele deugdelijkheid en testen op basis van uitkomsten als kerntechnieken voor evaluatie. Een uitlegdiagram alleen vervangt die controles niet.
Bewaar bewijs van invoer tot beslissing
Houd ontwikkelings-, validatie- en monitoringdata gescheiden. Documenteer de feature lineage: waar elke modelinput vandaan komt en hoe die is getransformeerd.
Volg kalibratie, stabiliteit en fouten in de tijd. Kalibratie toetst of voorspelde kansen overeenkomen met waargenomen uitkomsten; stabiliteit controleert of inputs of gedrag zijn veranderd.
Houd een beknopt controledossier bij:
- Doel van het model: Leg vast welke beslissing het ondersteunt en welk gebruik verboden is.
- Validatiebewijs: Registreer de prestaties ten opzichte van een interpreteerbare basislijn en relevante segmenten.
- Drempelhistorie: Beheer elke afkapwaarde als versie, met onderbouwing, eigenaar en herzieningsdatum.
- Beslislogboek: Bewaar de momentopname van de input, de output, de beoordelaar en de resulterende actie.
Het rapport van het Europees Parlement over AI in de financiële sector noemt slechte datakwaliteit, niet-representatieve trainingsdata, ondoorzichtige modellen, privacyrisico's, discriminerende uitkomsten en hallucinaties van taalmodellen als wezenlijke risico's; het aangehaalde assurancebewijs meldt verbeteringen in foutreductie bij 33% tegenover 6% onder peers en vertrouwen in het opschalen van AI bij 42% tegenover 14%.
Die bevindingen pleiten voor investeringen in assurance, niet voor een gegarandeerde verbetering van uw bedrijf.
Bepaal waar autonomie ophoudt
Maak menselijke goedkeuring verplicht in uw operationeel beleid vóór ingrijpende geautomatiseerde acties op het gebied van kredietverlening, fraude of incasso. Vereis ook een beoordeling wanneer data onvolledig is, het model onbekende omstandigheden tegenkomt of een aanbeveling een goedgekeurde bevoegdheidslimiet overschrijdt.
Gecontroleerde autonomie betekent routinewerk delegeren, met behoud van expliciete grenzen en bewijs.
Corrigeer drie hardnekkige misvattingen: meer data is niet altijd beter, vooral als het ruis of bias toevoegt; een voorspelling is geen waarheid; en automatisering neemt verantwoordelijkheid niet weg. Iemand moet verantwoordelijk blijven voor de vraag of een output geschikt is om op te handelen.
Begin dit kwartaal met één toepassing
Met een gerichte pilot test u de bruikbaarheid zonder de hele financiële functie te herontwerpen.
- Kies één terugkerende beslissing. Begin met incassoprioriteiten of een maandelijkse kasstroomprognose. Noem de persoon die het resultaat gaat gebruiken.
- Controleer de gereedheid. Registreer de volledigheid van identificatoren, afstemmingsverschillen per bron en de uren die nodig zijn om een betrouwbare dataset samen te stellen.
- Stel een basislijn vast. Bouw een eenvoudige prognose en evalueer die op achtergehouden historische data voordat u meer complexiteit introduceert.
- Stel operationele grenzen vast. Definieer validatieregels, goedkeuringsdrempels en een benoemde eigenaar voor elke melding.
- Evalueer na het kwartaal. Vergelijk prognosefout, nuttige meldingen en voorbereidingstijd met de uitgangssituatie. Houd de pilot aan, pas hem aan of stop hem op basis van die resultaten.
ELECTE, een AI-gestuurd data-analyseplatform voor het mkb, ondersteunt deze aanpak met voorspellende analyses, geautomatiseerde rapporten en AI-agents. Onze AI Agent leest data, schrijft rapporten en doet marktonderzoek volgens schema of op verzoek, 24/7.
De meeste gebruikers zijn binnen 5 minuten operationeel, waarbij de eerste analyses en prognoses starten na het koppelen van boekhoudsoftware of het uploaden van een bestand. Die snelle setup vervangt validatie niet. We bieden ook gratis tools, waaronder een ROI-calculator, bestelpuntcalculator, calculator voor netto geïnvesteerd vermogen, kortingspercentagecalculator, geherclassificeerde balans en bedrijfsprofiel.
Belangrijkste punten
- Begin smal: Koppel de pilot aan een terugkerende financiële beslissing.
- Toets de betrouwbaarheid: Stem inputs af en vergelijk prognoses met een basislijn.
- Houd verantwoordelijkheid vast: Wijs beoordelaars aan en bewaar het bewijs.
- Meet de uitkomsten: Evalueer de bruikbaarheid voor beslissingen en de bespaarde tijd voordat u uitbreidt.
Maak van inzicht een betrouwbare routine
Het sterkste vertrekpunt voor analyse in finance is niet het meest geavanceerde algoritme. Het is een helder gedefinieerde beslissing, ondersteund door gegevens die u kunt afstemmen en outputs die u kunt betwisten. Prognoses worden bruikbaar wanneer u de onzekerheid ervan begrijpt. Risicomonitoring wordt uitvoerbaar wanneer beoordelaars het bewijs achter een melding kunnen inzien.
Begin met een beheersbare pilot en geef die een duidelijke eigenaar. Houd de methoden eenvoudig genoeg om te evalueren, documenteer de omstandigheden waarin ingrijpen nodig is en meet of het resultaat het werk verbetert. Dat geeft een steviger basis om automatisering uit te breiden dan alleen een gelikt dashboard. Een persoonlijke demo helpt u beoordelen hoe de workflow bij uw financiële team zou passen.
Deze gids biedt algemene informatie en geen financieel, juridisch of compliance-advies. Controleer de lokale regelgeving en raadpleeg gekwalificeerde adviseurs voordat u handelt.
ELECTE biedt prognoses, geautomatiseerde rapportage en een AI Agent om u te helpen financiële gegevens om te zetten in toetsbare inzichten. Bezoek ELECTE om te zien hoe het werkt of vraag een persoonlijke demo aan, gericht op uw kasstroomprognose, incassoproces of rapportagepilot.
Reacties
Nog geen reacties — start het gesprek.