Analys inom finans: så fungerar prognoser och riskhantering
Lär dig hur finansanalys omvandlar rådata till prognoser och riskkontroller. Se hur ELECTE tillämpar den.

Ditt kalkylblad för kassaflödet säger att ni har råd med nästa rekryteringsomgång. Ditt banksaldo ser mindre betryggande ut. Samtidigt har en stor kund missat en betalning, och styrelsen vill ha utsikterna för nästa kvartal innan du ens hunnit stämma av den här månadens bokföring.
Du behöver inte nödvändigtvis en mer komplicerad modell. Du behöver veta vilka siffror du kan lita på, vad som kan förändras och vem som ska granska en rekommendation innan någon agerar på den. Det är den praktiska utgångspunkten för finansanalys.
För små och medelstora företag handlar möjligheten inte om att ta fram fler rapporter. Det handlar om att omvandla bokföring, betalningshistorik och operativ verksamhet till tidigare varningssignaler och bättre underbyggda beslut, utan att lägga till en ändlös cykel av underhåll av kalkylblad.
Den viktiga skillnaden är den mellan en intressant prognos och en pålitlig beslutsprocess. En prognos behöver antaganden och ett test av hur träffsäker den är. En riskvarning behöver underlag och en granskare. Med den förståelsen blir det enklare att välja användbara prognosmetoder, tolka finansiella signaler och införa automatisering utan att tappa kontrollen.
Vad finansanalys innebär och varför det spelar roll
Finansanalys innebär att använda data, statistik och modeller för att förklara tidigare resultat, prognostisera kassaflöde och intäkter, mäta risk och stödja beslut.
En ekonomichef kan känna pressen under en enda vecka. På måndagen är frågan om inkommande betalningar täcker lönerna. På onsdagen har en kund som betalar sent ändrat den beräkningen. På fredagen vill styrelsen veta om intäktsutsikterna för nästa kvartal motiverar en expansion.
Varje fråga låter fristående, men alla delar ett beroende: siffrorna under dem. Om bankflöden, fakturor, löner och kontokoder inte stämmer överens ger även en noggrann modell ett förvirrande resultat som ser tvärsäkert ut. Finansanalys gör dessa frågor till en repeterbar process där indata kontrolleras, antagandena är synliga och resultatet kan ifrågasättas innan det blir ett beslut.
Från rapportering till tidig varning
En dashboard fungerar som en bils instrumentpanel. Den reparerar inte motorn, men kan varna för lågt oljetryck innan motorn skär ihop. En kassaflödesdashboard bör göra detsamma: lyfta fram en försämrad prognos tillräckligt tidigt för att någon ska hinna undersöka orsaken och agera.
Det ändrar analysens syfte. Det användbara resultatet är ett svar på en affärsfråga, tillsammans med det underlag som krävs för att bedöma om svaret förtjänar förtroende. En prognos bör redovisa sina antaganden. En riskvarning bör visa vad som utlöste den. En rekommendation bör ange vem som måste granska den när beslutet är viktigt.
Den här disciplinen är äldre än dagens programvara. Bank for International Settlements historiska översikt beskriver internationella bankdata som publicerats sedan 1964 och Baselöverenskommelsen 1988, som kopplade minimikrav på kapital till mätning av kreditrisk.
Lärdomen gäller fortfarande: när modellresultat påverkar kapital, kredit, rekrytering eller regelefterlevnad är styrning en del av analysen.
Anpassa analysen efter verksamheten
Samma grundläggande disciplin gäller i olika organisationer, även om deras finansiella strukturer skiljer sig åt. En återförsäljare bryr sig kanske mest om efterfrågan och lagrets kassacykler. En långivare bryr sig mer om försenade betalningar, koncentration och marginal mot lånevillkor. En kyrklig utlåningsfond behöver fortfarande prognoser och underlag, men dess sammanhang är så specialiserat att CEFCore för kyrkliga utlåningsfonder är en mer relevant referens än en allmän checklista för småföretag.
Praktisk regel: Börja med beslutet som någon ska fatta och identifiera sedan det underlag som krävs för att stödja det.
De centrala funktionerna omfattar databearbetning, beskrivande rapportering, diagnos, prognoser, scenarojämförelser och riskövervakning. Deras värde beror på tillförlitliga indata och försvarbara kontroller, eftersom algoritmen oftast är det enklaste att köpa in medan det svåraste att försvara är om data, modellval och godkännandeprocess höll måttet.
Så omvandlar finansanalys rådata till beslut
Ett pålitligt resultat börjar innan du anpassar en modell. Fastställ först var varje post kommer ifrån och om olika system beskriver samma aktivitet på ett konsekvent sätt.
Bygg ett repeterbart arbetsflöde
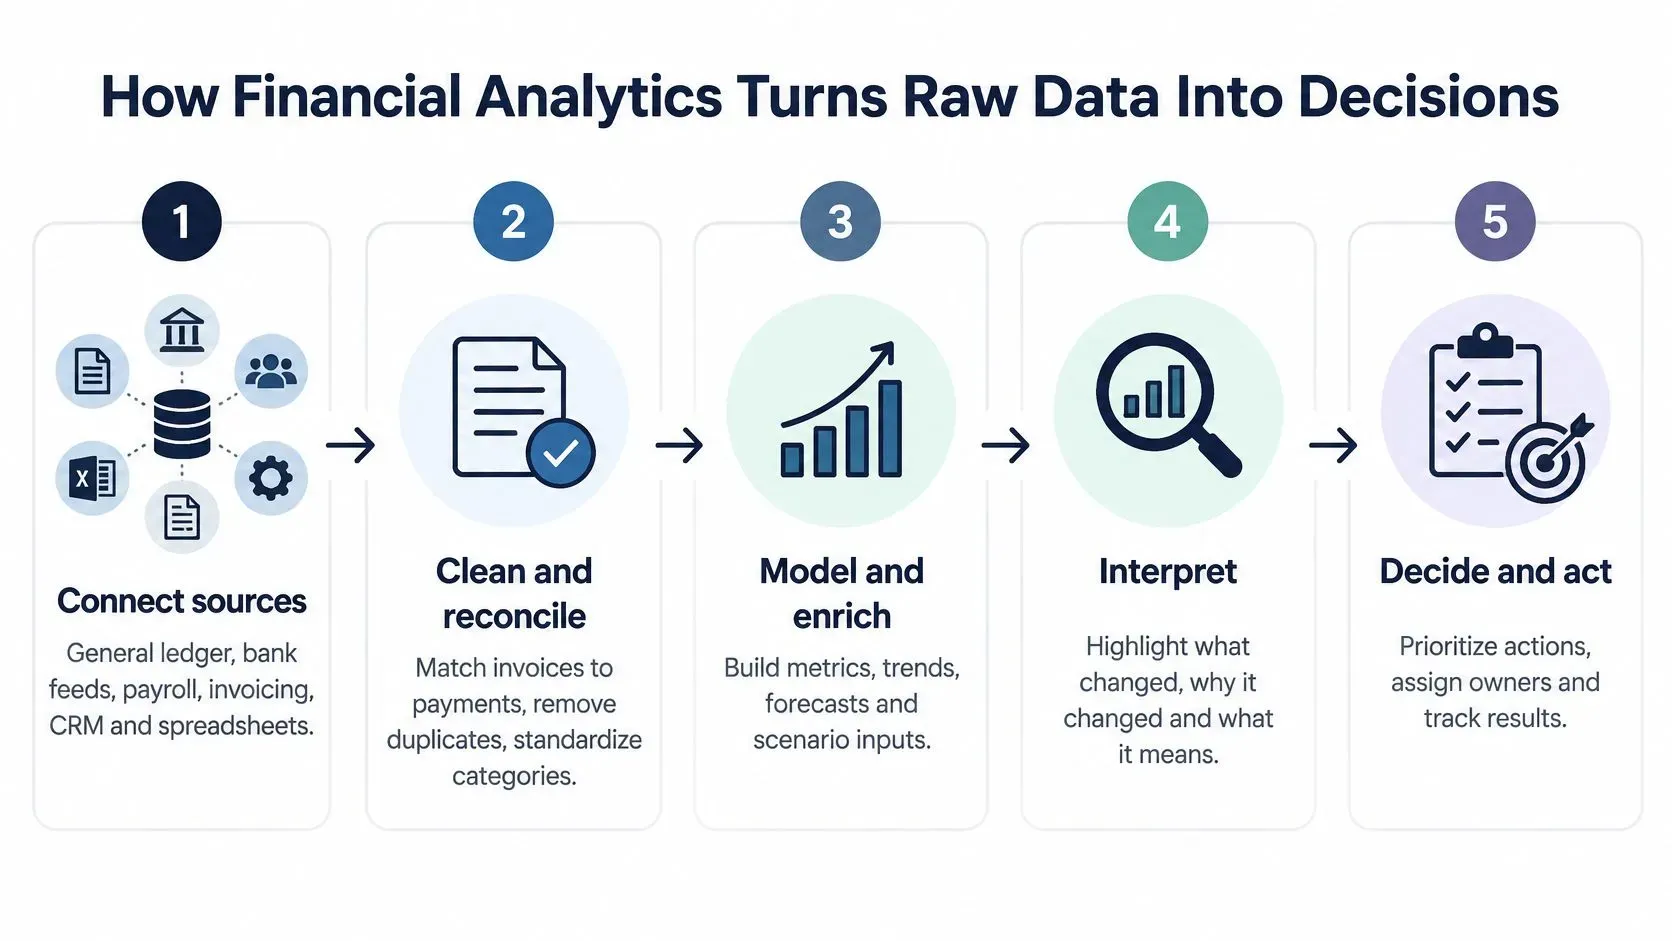
- Anslut källor. Samla huvudbok, bankflöden, löner, fakturering, kundregister (CRM) och relevanta kalkylblad. Resultatet är en källförteckning med ansvariga och uppdateringsscheman. Ett vanligt fel är att blanda rapportperioder eller valutor utan att uppmärksamma skillnaden.
- Rensa och stäm av. Matcha fakturor mot betalningar, ta bort dubbletter och koppla kontokoder till enhetliga kategorier. Resultatet är en avstämd datamängd. Felaktiga kontokoder kan göra att en till synes ökad kostnad bara är en ändrad klassificering.
- Modellera. Tillämpa trender, regression eller klassificering på den rensade historiken. Regression uppskattar samband mellan variabler; klassificering tilldelar kategorier eller sannolikheter, till exempel om en faktura kommer att betalas sent. Resultatet är en prognos eller en poäng, ännu inte ett godkänt beslut.
- Validera. Testa modellen mot historiska perioder som inte använts för träningen och jämför den med en enkel referensmodell. Resultatet är ett utvärderingsunderlag. En avancerad modell som inte slår något relevant alternativ har inte visat att den är användbar.
- Rapportera och agera. Publicera en dashboard eller ett larm, utse en ansvarig och definiera godkännandekrav. Resultatet är en spårad åtgärd. Utan ansvarig kan även en korrekt varning förbli oläst.
Mät beredskap före modellkomplexitet
I en global enkät med 1 013 ekonomichefer i ledande befattning i 20 länder angav 36 % datakvalitet, integration och systemens interoperabilitet som den största möjligheten att få ut mer värde av AI inom ekonomifunktionen, enligt KPMG:s rapport om AI inom finans.
Gör beredskapen mätbar:
- Kompletta identifierare: Följ andelen transaktioner med användbara fält för kund, faktura, konto och datum.
- Avstämningsavvikelser: Registrera olösta differenser per källa i stället för att dölja dem i en totalsumma.
- Tid för att förbereda dataset: Mät hur lång tid det tar att ta fram information som ekonomiavdelningen kan lita på.
Utse någon som förstår både redovisningslogik och analytisk testning. Om du utvärderar den rollen ger HireAccountants resurs Hire Financial Analysts en startpunkt för diskussioner om bemanning.
Skydda personlig och finansiell information genom hela arbetsflödet. Begränsa åtkomsten, minimera kopierade poster och fastställ regler för lagring och radering innan du kopplar på känsliga källor.
Välj hellre en transparent modell med tillförlitliga indata än en avancerad modell vars indata du inte kan stämma av.
Fyra typer av finansiell analys jämförda
De fyra typerna bildar en stege, från att beskriva tidigare aktivitet till att rekommendera en åtgärd. De hänger ihop, men de besvarar inte utbytbara frågor.
Fyra typer av finansiell analys och vilka frågor de besvarar
Typ | Fråga den besvarar | Exempel inom ekonomi | Typiskt resultat |
|---|---|---|---|
Deskriptiv | Vad hände? | Månatliga intäkter mot budget och utvecklingen av kassabehållningen | Dashboard och standardiserad avvikelserapport |
Diagnostisk | Varför hände det? | Fallande bruttomarginal som spåras till en produktlinje eller en region | Detaljanalys (drill-down) och sammanfattning av grundorsaker |
Prediktiv | Vad kommer sannolikt att hända? | Kassaposition nästa kvartal eller sannolikhet för sen betalning per kund | Prognos med konfidensintervall och riskpoäng |
Preskriptiv | Vad bör vi göra? | Jämförelse mellan ändrade betalningsvillkor och sänkt kreditgräns för att hålla kassan över en lägstanivå | Scenariojämförelse med en rekommenderad åtgärd och dess avvägningar |
Identifiera frågan innan du väljer metod
Team börjar med deskriptiv rapportering. När en avvikelse dyker upp lägger de till diagnostisk undersökning. Prediktivt arbete uppskattar vad som kan hända härnäst, medan preskriptivt arbete jämför möjliga åtgärder.
Säg att din marginalrapport visar en nedgång. Det är deskriptivt. Att särskilja rabatter, leverantörskostnader och produktmix är diagnostiskt. Att uppskatta framtida marginal under dessa förutsättningar är prediktivt. Att jämföra en prishöjning med ett leverantörsbyte är preskriptivt.
Använd det här snabba klassificeringstestet:
- Historiskt resultat: Ett svar som bygger på registrerad aktivitet är deskriptivt.
- Förklaring: En undersökning av bidragande faktorer är diagnostisk.
- Framtida uppskattning: Ett prognostiserat värde med osäkerhet är prediktivt.
- Jämförelse av åtgärder: En rekommendation baserad på alternativ och begränsningar är preskriptiv.
Var försiktig med ordet orsak. Ett samband mellan marknadsföringskostnader och intäkter bevisar inte att kostnaderna orsakade intäktsförändringen. Kampanjer, säsongsvariationer eller förändringar i kundmixen kan förklara båda.
Preskriptiva rekommendationer ärver också svagheterna hos sina prediktiva underlag. Ett system kan rekommendera en exakt sänkning av kreditgränsen samtidigt som det bygger på en dåligt kalibrerad modell för sena betalningar. Ett säkert framträdande är inget bevis för tillförlitlighet.
Vardagliga tillämpningar, från kassaflöde till månadsbokslut
Användbara tillämpningar kopplar ett operativt beslut till ett mätbart finansiellt utfall. Välj först beslutet och avgör sedan vilken dashboard, prognos eller avvikelserapport som hjälper.
Där arbetet blir praktiskt
- Kassaflödesprognoser: Använd en rullande vy över förväntade inbetalningar och utbetalningar för att avgöra när utgifter ska skjutas upp eller finansiering ordnas. I ett illustrativt upplägg kan en horisont på 13 veckor flagga ett prognostiserat saldo under ledningens miniminivå.
- Avvikelser mellan budget och utfall: Flagga rader som överskrider en överenskommen procentsats eller summa. Granskare kan utreda väsentliga avvikelser i stället för att läsa varje konto med samma uppmärksamhet.
- Kundfordringar och inkasso: Gruppera fakturor efter ålder och prioritera kunder som sannolikt blir sena. Illustrativa intervall är 0–30, 31–60 och 61–90 dagar, med tvistiga fakturor identifierade separat.
- Lönekostnader och efterfrågeprognoser: Anpassa rekryteringar, bemanning och lagerinköp efter förväntad aktivitet. Följ den finansiella effekten genom personalkostnader, lageråtaganden och tillgänglig likviditet.
- Månadsbokslut: Automatisera avstämning där reglerna är tydliga och skicka olösta differenser till en avvikelsekö. Mät hur väl tidsfristen för bokslutet hålls, inte bara antalet automatiska matchningar.
- Styrelserapportering: Sammanställ godkända nyckeltal, prognoser och kommentarer till ett enhetligt underlag. Resursen ELECTE:s guide till finansiell rapportering ger mer sammanhang kring AI-stödd finansiell rapportering.
Ett illustrativt inkassobeslut
Anta att ett tjänsteföretag med 40 anställda upptäcker att 18 % av fakturorna är mer än 60 dagar försenade. Det är hypotetiska siffror, inte ett riktmärke eller ett redovisat kundresultat.
Teamet överväger först att skicka skarpare påminnelser till alla. Analysen visar i stället att det förfallna beloppet är koncentrerat till två kunder. Den ena har ett olöst problem med en inköpsorder, den andra betalar regelmässigt efter avtalad förfallodag.
Rätt åtgärder skiljer sig åt. Lös dokumentationsproblemet med den första kunden och tilldela ett inkassosamtal för den andra. Följ kreditdagar (DSO) varje månad vid sidan av antalet förfallna fakturor.
Mät affärsresultatet, inte volymen av automatiserad aktivitet.
Fördelar värda att testa är färre missade bokslutsdatum, färre förfallna fakturor, tidigare varning för likviditetsbrist och mindre tid för att ta fram styrelsematerial. Fastställ en utgångsnivå innan du gör förändringar. Resultaten varierar med verksamheten, dess processer och kvaliteten på dess data.
Prognosmetoder och hur du väljer en
En användbar prognos kommunicerar osäkerhet, inte bara ett enskilt tal. För framtida kassaflöde eller intäkter beskriver ett prediktionsintervall en spännvidd av möjliga utfall, medan ett konfidensintervall kring det skattade medelvärdet besvarar en snävare statistisk fråga.
Inget av intervallen skyddar mot alla störningar. En förlorad kund, en oväntad skattebetalning eller ett leveransavbrott kan kräva ett separat scenario.
Anpassa metoden efter tillgänglig historik
Historiklängderna nedan är illustrativa utgångspunkter för planering, inte generella minimikrav. Datafrekvens, saknade perioder, säsongsmönster och strukturella förändringar påverkar vad som räcker.
Vanliga prognosmetoder för finansiell planering
Metod | Bäst lämpad för | Data som krävs | Främsta begränsning |
|---|---|---|---|
Glidande medelvärde | Stabil kortsiktig försäljning eller stabila utgifter | Ett vägledande startfönster på sex eller fler senaste perioder | Släpar efter vid vändpunkter och ignorerar säsongsvariation |
Exponentiell utjämning (Holt-Winters) | Säsongsberoende intäkter eller efterfrågan | En vägledande starthistorik på två till tre års månadsdata | Svag när plötsliga chocker ändrar mönstret |
ARIMA | Stabila tidsserier med tydlig autokorrelation | En vägledande starthistorik på tre eller fler år av konsekventa data | Kräver stationaritetstester och expertjustering |
Regression med drivkrafter | Att koppla försäljning till pris, marknadsföringskostnader eller personalstyrka | Historik för drivvariablerna samt målvariabeln | Förutsätter att sambandet med drivkrafterna fortfarande gäller |
Gradient boosting (maskininlärning) | Många variabler och icke-linjära mönster | Stor, ren och väl märkt datamängd | Svårare att förklara; kräver backtesting och övervakning |
Autokorrelation innebär att aktuella observationer hänger samman med tidigare observationer. Stationaritet handlar om huruvida en tidsseries statistiska egenskaper förblir tillräckligt stabila för den valda modelleringsmetoden.
Börja med att kontrollera hur mycket ren historik du har. Fråga dig sedan om verksamheten följer ett säsongsmönster och om externa drivkrafter påverkar utfallet i väsentlig grad.
För en djupare förklaring av modellinställningar, se guiden om att välja ARIMA-parametrar för prognoser.
Testa vad modellen inte kunde veta
Som ett vägledande månadsvist test kan du hålla inne de senaste tre månaderna, träna enbart på tidigare poster och prognostisera den undanhållna perioden. Beräkna medelabsolutfelet genom att ta genomsnittet av de absoluta skillnaderna mellan prognos och utfall i penningvärde.
Jämför resultatet med en naiv prognos som upprepar föregående periods värde. Använd samma prognoshorisont och samma utvärderingsdatum för båda metoderna.
Kontrollera också om det förekommer dataläckage. En prognos som görs före månadsskiftet kan inte på ett legitimt sätt använda fakturor, justeringar eller kunduppgifter som registrerats efteråt.
I Deloittes EMEA Model Risk Management Survey 2025 använde 67 % av de tillfrågade bankerna AI eller maskininlärningstekniker i sina modeller, jämfört med 56 % 2023. Den utbredda användningen gör noggrant modellval och god styrning till praktiska frågor, inte bara tekniska specialområden.
Riskövervakning och upptäckt av ekonomisk brottslighet
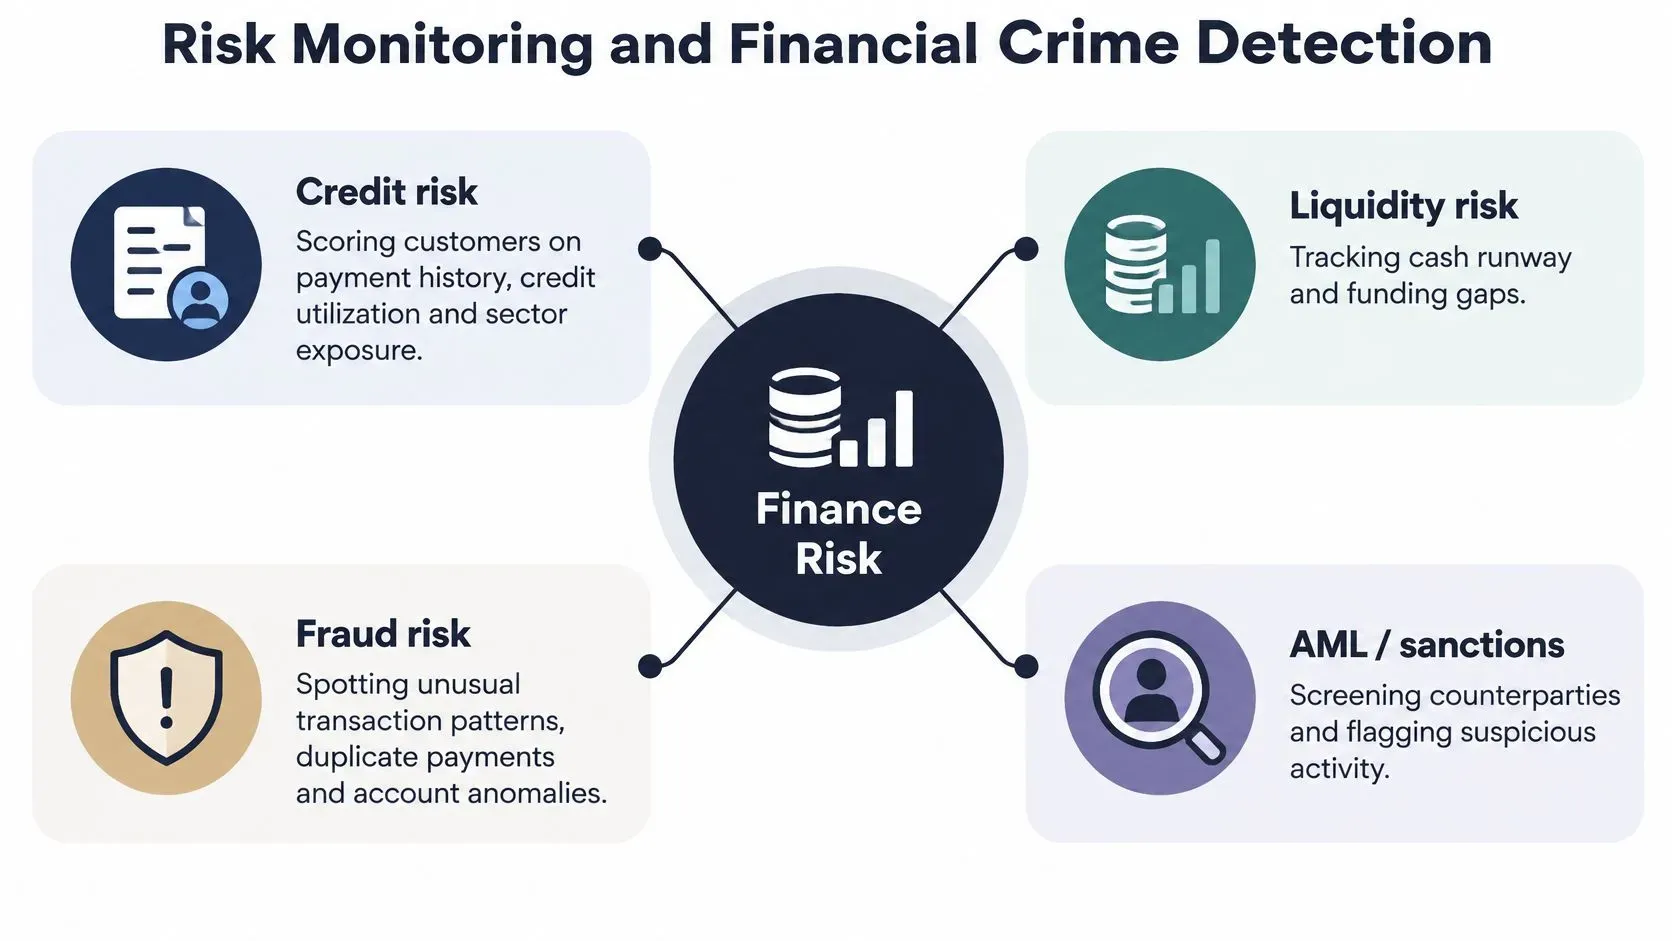
Riskövervakning kopplar en finansiell exponering till en signal och en överenskommen åtgärd. En varning bör tala om för granskaren vad som har förändrats, vilka poster som stöder det och varför förändringen spelar roll.
Riskområden, signaler och exempel på utlösare
Riskområde | Signal att övervaka | Exempel på utlösare |
|---|---|---|
Kreditrisk | Betalningshistorik, kreditutnyttjande, branschexponering | Kundens poäng faller under en överenskommen gräns |
Likviditetsrisk | Kassareserv i månader och marginal mot lånevillkor | Kassareserven understiger den gräns som ledningen fastställt |
Marknads- och valutarisk | Känslighet för ränte- och växelkursrörelser | Exponeringen överskrider den godkända gränsen |
Ekonomisk brottslighet | Sammanlänkade transaktioner och träffar vid sanktionskontroll | Relaterade betalningar når en tillämplig tröskel för kundkännedom, eller aktiviteten motiverar utredning |
Skilj vid kreditrisk på ett försämrat betalningsmönster och en administrativ tvist. Följ vid likviditet både tillgängliga medel och marginalen mot lånevillkor, alltså utrymmet innan ett finansieringsvillkor bryts. Stresstesta vid marknads- och valutaexponering relevanta räntor i stället för att anta att dagens förhållanden består.
Guiden bedöm ditt företags finansiella exponering ger ytterligare underlag för att bedöma ett företags finansiella exponering.
Aggregera relaterad aktivitet
FATF:s rekommendationer anger 15 000 USD/EUR som tröskel för tillfälliga transaktioner enligt rekommendation 10, inklusive transaktioner som genomförs i en omgång eller flera som verkar sammanlänkade. De tillåter också en lägre de minimis-tröskel, högst 1 000 USD/EUR, för vissa gränsöverskridande betalningar eller värdeöverföringar som inte är kontantuttag.
Det här är kontextberoende krav på kundkännedom, inte allmängiltiga definitioner av misstänkt aktivitet. Konfigurera regler för relevant jurisdiktion och transaktionstyp, och aggregera sammanlänkade betalningar i stället för att bedöma varje betalning för sig.
Kontrollen bör beakta ursprungs- och mottagarland, belopp, transaktionens art samt kundens och mottagarens namn mot relevanta sanktionslistor. FATF:s vägledning om finansiell inkludering och åtgärder mot penningtvätt och finansiering av terrorism gör också klart att välgrundade misstankar alltid kräver åtgärd, oavsett vanliga trösklar eller undantag.
Utred nätverk, inte bara betalningar
BIS:s diskussion om Project Aurora beskriver grafbaserade neurala nätverk och integritetsskyddande metoder för att upptäcka komplexa penningtvättsstrukturer. Samband som gemensamma mottagare och transaktionsvägar kan avslöja samordnat beteende som regler för enskilda betalningar missar.
Använd sådana modeller för att prioritera mänsklig utredning, inte för att automatiskt avvisa transaktioner. Spara relevanta kontokopplingar och skälen till eskaleringen.
När en avvikelse kräver en djupare granskning av underlag och bevis ger Snyps guide till forensisk redovisning användbar bakgrund för att skilja löpande övervakning från utredningsarbete.
Styr modeller så att resultaten går att försvara
Träffsäkerhet är inte detsamma som säkerhet. En modell kan prestera bra totalt sett men ge opålitliga resultat för en viss kundgrupp, ekonomisk situation eller beslutstyp.
Federal Reserves material om modellrisk pekar ut backtesting, benchmarking, granskning av konceptuell hållbarhet och resultatbaserad testning som centrala utvärderingsmetoder. Ett diagram som förklarar modellen ersätter inte dessa kontroller.
Bevara underlag från indata till beslut
Separera data för utveckling, validering och löpande övervakning. Dokumentera feature lineage, det vill säga var varje indata till modellen kommer ifrån och hur den har omvandlats.
Följ kalibrering, stabilitet och fel över tid. Kalibrering visar om förutsagda sannolikheter motsvarar faktiska utfall; stabilitetskontroller visar om indata eller beteende har förändrats.
För en kompakt kontrollpost:
- Modellens syfte: Ange vilket beslut modellen stödjer och vilka användningar som är förbjudna.
- Valideringsunderlag: Dokumentera prestanda mot en tolkbar baslinje och relevanta segment.
- Tröskelhistorik: Versionshantera varje gränsvärde med motivering, ansvarig och datum för översyn.
- Beslutsspår: Spara indata i ögonblicksbild, utdata, granskare och vidtagen åtgärd.
Europaparlamentets rapport om AI i finanssektorn pekar ut dålig datakvalitet, icke-representativa träningsdata, ogenomskinliga modeller, integritetsrisker, diskriminerande utfall och hallucinationer i språkmodeller som väsentliga risker. Den kvalitetssäkringsstatistik som anförs visar förbättrad felminskning hos 33 % mot 6 % bland jämförbara aktörer och förtroende för att skala upp AI hos 42 % mot 14 %.
Resultaten talar för att investera i kvalitetssäkring, inte för en garanterad förbättring i ditt företag.
Bestäm var autonomin slutar
Gör mänskligt godkännande obligatoriskt i din driftspolicy innan automatiserade åtgärder med stor betydelse vidtas inom utlåning, bedrägerikontroll eller inkasso. Kräv också granskning när data är ofullständiga, när modellen möter okända förhållanden eller när en rekommendation överstiger en godkänd befogenhetsgräns.
Kontrollerad autonomi innebär att delegera rutinarbete samtidigt som tydliga gränser och underlag finns kvar.
Rätta till tre seglivade missuppfattningar: mer data är inte alltid bättre, särskilt om det tillför brus eller bias; en prognos är inte ett sanningspåstående; och automatisering tar inte bort ansvar. Någon måste fortsatt ansvara för att avgöra om ett resultat är tillräckligt tillförlitligt för att agera på.
Börja med ett användningsfall i detta kvartal
Med en fokuserad pilot kan du testa nyttan utan att bygga om hela ekonomifunktionen.
- Välj ett återkommande beslut. Börja med prioriteringar inom inkasso eller en månatlig kassaflödesprognos. Utse den person som ska använda resultatet.
- Kontrollera beredskapen. Dokumentera hur kompletta identifierarna är, avstämningsavvikelser per källa och hur många timmar det krävs för att ta fram ett tillförlitligt dataset.
- Fastställ en baslinje. Bygg en enkel prognos och utvärdera den på tillbakahållen historik innan du inför mer komplexitet.
- Sätt gränser för driften. Definiera valideringsregler, godkännandetrösklar och en namngiven ansvarig för varje larm.
- Utvärdera efter kvartalet. Jämför prognosfel, användbara larm och förberedelsetid med utgångsläget. Behåll, justera eller avsluta piloten utifrån resultaten.
ELECTE, en AI-driven dataanalysplattform för små och medelstora företag, stödjer det här arbetssättet med prediktiv analys, automatiserade rapporter och AI-agenter. Vår AI-agent läser data, skriver rapporter och undersöker marknader enligt schema eller vid behov, dygnet runt.
De flesta användare är igång på under 5 minuter, och de första analyserna och prognoserna startar när du har anslutit ditt bokföringsprogram eller laddat upp en fil. Den snabba installationen ersätter inte validering. Vi erbjuder också kostnadsfria verktyg, bland annat en ROI-kalkylator, en beställningspunktskalkylator, en kalkylator för nettoinvesterat kapital, en rabattkalkylator, en omklassificerad balansräkning och en företagsprofil.
Viktiga punkter
- Börja smalt: Koppla piloten till ett återkommande finansiellt beslut.
- Testa tillförlitligheten: Stäm av indata och jämför prognoser med en baslinje.
- Behåll ansvaret: Utse granskare och spara underlag.
- Mät resultaten: Utvärdera hur användbara besluten är och hur mycket tid som sparas innan du bygger ut.
Gör insikter till en pålitlig rutin
Det bästa startpunkten för analys inom ekonomi är inte den mest avancerade algoritmen. Det är ett tydligt definierat beslut, stött av uppgifter du kan stämma av och resultat du kan ifrågasätta. Prognoser blir användbara när du förstår osäkerheten i dem. Riskövervakning blir användbar när granskare kan se underlaget bakom ett larm.
Börja med en hanterbar pilot och ge den en tydlig ägare. Håll metoderna så enkla att de går att utvärdera, dokumentera vilka förhållanden som kräver ingripande och mät om resultatet förbättrar arbetet. Det ger en stabilare grund för att bygga ut automatiseringen än en snygg dashboard ensam. En personlig demo kan hjälpa dig bedöma hur arbetsflödet skulle passa ditt ekonomiteam.
Den här guiden ger allmän information, inte finansiell, juridisk eller regelefterlevnadsrelaterad rådgivning. Kontrollera lokala regler och rådfråga kvalificerade rådgivare innan du agerar.
ELECTE erbjuder prognoser, automatiserad rapportering och en AI-agent som hjälper dig att göra om finansiella uppgifter till insikter som går att granska. Besök ELECTE för att se hur det fungerar, eller begär en personlig demo med fokus på din kassaflödesprognos, ditt inkassoflöde eller din rapporteringspilot.
Kommentarer
Inga kommentarer än — starta konversationen.