אנליטיקה בפיננסים: כיצד פועלים תחזיות וניהול סיכונים
גלו איך אנליטיקה פיננסית הופכת נתונים גולמיים לתחזיות ולבקרות סיכון, וכיצד ELECTE מיישמת אותה.

גיליון תזרים המזומנים שלכם אומר שאפשר להרשות לעצמכם את סבב הגיוס הבא. יתרת הבנק נראית פחות מרגיעה. בינתיים, לקוח גדול פיספס תשלום, והדירקטוריון מבקש תחזית לרבעון הבא לפני שסיימתם להתאים את חשבונות החודש הנוכחי.
לא בהכרח נדרש מודל מורכב יותר. צריך לדעת על אילו מספרים אפשר לסמוך, מה עשוי להשתנות, ומי צריך לבדוק המלצה לפני שמישהו פועל לפיה. זו נקודת המוצא המעשית של אנליטיקה פיננסית.
עבור עסקים קטנים ובינוניים, ההזדמנות אינה להפיק עוד דוחות. היא להפוך רישומי הנהלת חשבונות, היסטוריית תשלומים ופעילות תפעולית להתראות מוקדמות יותר ולהחלטות מושכלות יותר, בלי להוסיף מחזור אינסופי של תחזוקת גיליונות.
ההבחנה החשובה היא בין תחזית מעניינת לבין תהליך החלטות אמין. תחזית זקוקה להנחות ולבדיקת דיוק. התראת סיכון זקוקה לראיות תומכות ולגורם שבודק אותה. הבנת היסודות האלה מקלה על בחירת שיטות תחזית שימושיות, על פרשנות אותות פיננסיים ועל הכנסת אוטומציה בלי לוותר על השליטה.
מהי אנליטיקה פיננסית ולמה היא חשובה
אנליטיקה פיננסית היא שימוש בנתונים, בסטטיסטיקה ובמודלים כדי להסביר תוצאות מהעבר, לחזות תזרים מזומנים והכנסות, למדוד סיכונים ולתמוך בהחלטות.
מנהל כספים יכול לחוש את הלחץ בתוך שבוע אחד. ביום שני השאלה היא אם התקבולים הצפויים יכסו את המשכורות. עד יום רביעי, לקוח שמאחר בתשלום שינה את החישוב. ביום שישי הדירקטוריון רוצה לדעת אם תחזית ההכנסות לרבעון הבא מצדיקה התרחבות.
כל שאלה נשמעת נפרדת, אבל לכולן תלות אחת: המספרים שמאחוריהן. אם נתוני הבנק, החשבוניות, השכר וקודי החשבונות אינם תואמים, אפילו מודל קפדני יפיק בלבול שנראה בטוח בעצמו. אנליטיקה פיננסית הופכת את השאלות האלה לתהליך חוזר, שבו הנתונים נבדקים, ההנחות גלויות, ואפשר לערער על התוצאה לפני שהיא הופכת להחלטה.
מדיווח להתראה מוקדמת
לוח מחוונים עובד כמו לוח השעונים ברכב. הוא לא מתקן את המנוע, אבל הוא יכול להתריע על מחסור בשמן לפני שהמנוע נתפס. לוח מחוונים של תזרים מזומנים צריך לעשות אותו דבר: להציף תחזית שמידרדרת מוקדם מספיק כדי שמישהו יבדוק את הסיבה ויפעל.
זה משנה את מטרת הניתוח. התוצר השימושי הוא תשובה לשאלה עסקית, יחד עם הראיות הדרושות כדי לשפוט אם התשובה ראויה לאמון. תחזית צריכה לכלול את ההנחות שלה. התראת סיכון צריכה להראות מה הפעיל אותה. המלצה צריכה לציין מי חייב לבדוק אותה כשההחלטה משמעותית.
הדיסציפלינה הזו ותיקה יותר מהתוכנות של היום. הסקירה ההיסטורית של הבנק להסדרים בינלאומיים (BIS) מתעדת נתוני בנקאות בינלאומיים שפורסמו משנת 1964, ואת הסכם ההון של באזל משנת 1988, שקשר בין דרישות הון מינימליות לבין מדידת סיכוני אשראי.
הלקח עדיין תקף: כשתוצרי מודלים משפיעים על הון, על אשראי, על גיוס או על ציות, הממשל התאגידי הוא חלק מהניתוח.
התאימו את הניתוח לארגון
אותה דיסציפלינה בסיסית חלה על ארגונים שונים, גם אם מבני המימון שלהם שונים. קמעונאי יתמקד בעיקר בביקוש ובמחזורי המזומנים של המלאי. מלווה יתמקד יותר בפיגורים, בריכוזיות ובמרווח מול אמות המידה הפיננסיות בהסכמי האשראי (קובננטים). גם קרן הרחבה של כנסייה זקוקה לתחזיות ולראיות, אבל ההקשר שלה מיוחד עד כדי כך שCEFCore לקרנות הרחבה של כנסיות הוא מקור רלוונטי יותר מרשימת בדיקה כללית לעסק קטן.
כלל מעשי: התחילו מההחלטה שמישהו צריך לקבל, ואז זהו את הראיות הנדרשות כדי לתמוך בה.
היכולות המרכזיות כוללות הכנת נתונים, דיווח תיאורי, אבחון, תחזיות, השוואת תרחישים וניטור סיכונים. הערך שלהן תלוי בקלטים אמינים ובבדיקות שאפשר להגן עליהן, כי האלגוריתם הוא בדרך כלל החלק הקל ביותר לרכישה, ואילו החלק הקשה ביותר להגנה הוא השאלה אם הנתונים, בחירת המודל ותהליך האישור היו תקינים.
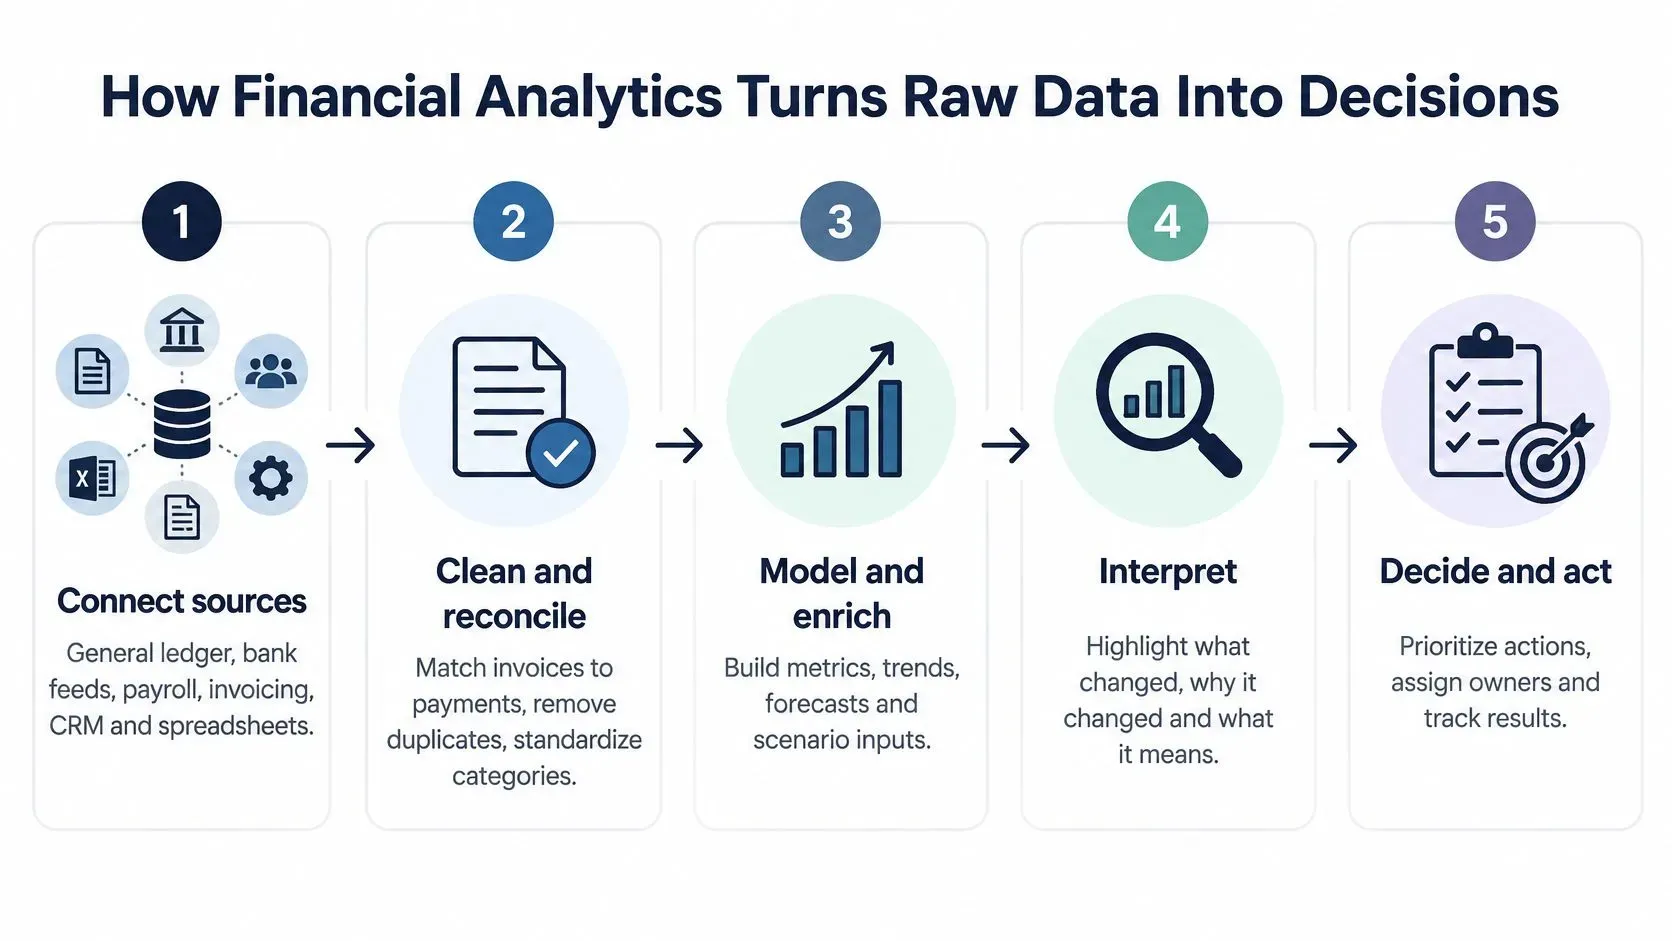
כיצד אנליטיקה פיננסית הופכת נתוני גלם להחלטות
תוצאה אמינה מתחילה עוד לפני שמתאימים מודל. קודם כול, קבעו מהיכן הגיעה כל רשומה והאם מערכות שונות מתארות את אותה פעילות באופן עקבי.
בנו תהליך עבודה שחוזר על עצמו
- חיבור מקורות. מרכזים את ספר החשבונות הראשי, הזנות הבנק, השכר, החשבוניות, מערכת ניהול קשרי הלקוחות וגיליונות האלקטרוניים הרלוונטיים. התוצר הוא מלאי מקורות הכולל בעלים ולוחות זמנים לרענון. כשל נפוץ הוא ערבוב של תקופות דיווח או מטבעות בלי לזהות את ההבדל.
- ניקוי והתאמה. מתאימים חשבוניות לתשלומים, מסירים כפילויות וממפים קודי חשבון לקטגוריות עקביות. התוצר הוא מערך נתונים מותאם. קודי חשבון שאינם תואמים עלולים להפוך עלייה ظاהרית בעלויות לשינוי סיווג בלבד.
- מידול. מיישמים מגמות, רגרסיה או סיווג על ההיסטוריה המנוקה. רגרסיה מעריכה קשרים בין משתנים; סיווג מקצה קטגוריות או הסתברויות, למשל האם חשבונית תשולם באיחור. התוצר הוא תחזית או ציון, ועדיין לא החלטה מאושרת.
- אימות. בודקים את המודל מול תקופות היסטוריות שלא שימשו לאימון, ומשווים אותו לקו בסיס פשוט. התוצר הוא רשומת הערכה. מודל מתקדם שאינו עולה על שום חלופה משמעותית לא הוכיח את התועלת שלו.
- דיווח ופעולה. מפרסמים דשבורד או התראה, ממנים אחראי ומגדירים דרישות אישור. התוצר הוא פעולה במעקב. בלי אחראי, גם אזהרה מדויקת עלולה להישאר לא נקראת.
מודדים מוכנות לפני מורכבות המודל
בסקר גלובלי בקרב 1,013 מנהלים בכירים בתחום הפיננסים ב-20 מדינות, 36% ציינו את איכות הנתונים, האינטגרציה והיכולת של מערכות לעבוד יחד כהזדמנות הגדולה ביותר להפיק ערך רב יותר מבינה מלאכותית בפיננסים, לפי דוח KPMG על בינה מלאכותית בפיננסים.
הופכים מוכנות לדבר מדיד:
- מזהים שלמים: עוקבים אחר שיעור העסקאות עם שדות לקוח, חשבונית, חשבון ותאריך שמיש.
- פערי התאמה: מתעדים הפרשים שלא נפתרו לפי מקור, במקום להסתיר אותם בסך הכול הכללי.
- זמן הכנת מערך הנתונים: מודדים כמה זמן נדרש להפיק מידע שהפיננסים יכולים לסמוך עליו.
מנו אדם שמבין גם את ההיגיון החשבונאי וגם בדיקות אנליטיות. אם אתם בוחנים תפקיד כזה, המשאב Hire Financial Analysts של HireAccountants מהווה נקודת פתיחה לדיוני איוש.
הגנו על מידע אישי ופיננסי לאורך כל תהליך העבודה. הגבילו גישה, צמצמו העתקות של רשומות, וקבעו כללי שמירה ומחיקה לפני חיבור מקורות רגישים.
העדיפו מודל שקוף על קלטים אמינים על פני מודל מתקדם שאת הקלטים שלו אי אפשר להתאים.
השוואה בין ארבעה סוגי אנליטיקה פיננסית
ארבעת הסוגים יוצרים סולם: מתיאור פעילות בעבר ועד המלצה על פעולה. הם קשורים זה לזה, אך אינם עונים על שאלות שאפשר להחליף ביניהן.
ארבעה סוגי אנליטיקה פיננסית ואילו שאלות הם עונים
סוג | השאלה שהוא עונה עליה | דוגמה מתחום הפיננסים | תוצר אופייני |
|---|---|---|---|
תיאורי | מה קרה? | הכנסות חודשיות מול התקציב ומגמת יתרת המזומנים | דשבורד ודוח סטיות סטנדרטי |
אבחוני | למה זה קרה? | ירידה ברווח הגולמי שמאותרת לקו מוצרים אחד או לאזור אחד | ניתוח Drill-down וסיכום של שורש הבעיה |
חיזויי | מה צפוי לקרות? | מצב המזומנים ברבעון הבא או הסתברות לאיחור בתשלום לכל לקוח | תחזית עם טווח ביטחון וציון סיכון |
פרסקריפטיבי (מכוון פעולה) | מה כדאי לנו לעשות? | השוואה בין שינוי בתנאי התשלום לקיצוץ במסגרת האשראי, כדי לשמור על מזומנים מעל רף מינימלי | השוואת תרחישים עם פעולה מומלצת ועם החסרונות והיתרונות שלה |
מגדירים את השאלה לפני שבוחרים שיטה
צוותים מתחילים בדיווח תיאורי. כשמופיעה חריגה, הם מוסיפים חקירה אבחנתית. עבודה חזויה מעריכה מה עשוי לקרות בהמשך, ועבודה תמרורית משווה בין תגובות אפשריות.
נניח שדוח המרווחים שלכם מראה ירידה. זה תיאורי. הפרדה בין הנחות, עלויות ספקים ותמהיל מוצרים היא אבחנתית. הערכת המרווח העתידי בתנאים האלה היא חזויה. השוואה בין העלאת מחיר לבין החלפת ספק היא תמרורית.
השתמשו במבחן סיווג מהיר זה:
- תוצאה היסטורית: תשובה שנשענת על פעילות מתועדת היא תיאורית.
- הסבר: בדיקה של הגורמים התורמים היא אבחנתית.
- הערכה עתידית: ערך מוקרן יחד עם אי־ודאות הוא חזוי.
- השוואת פעולות: המלצה המבוססת על חלופות ומגבלות היא תמרורית.
היזהרו עם המילה סיבה. קשר בין הוצאות שיווק להכנסות אינו מוכיח שההוצאות גרמו לשינוי בהכנסות. מבצעים, עונתיות או שינויים בתמהיל הלקוחות עשויים להסביר את שניהם.
גם המלצות תמרוריות יורשות חולשות מהנתונים החזויים שהן נשענות עליהם. מערכת יכולה להמליץ על הפחתה מדויקת של מסגרת אשראי ובו בזמן להסתמך על מודל איחורי תשלום שכויל בצורה לא טובה. ביטחון בהצגה אינו ראיה לאמינות.
יישומים יומיומיים: מתזרים מזומנים ועד סגירת חודש
יישומים שימושיים מחברים החלטה תפעולית לתוצאה פיננסית מדידה. בחרו קודם את ההחלטה, ואז קבעו איזה דשבורד, תחזית או דוח חריגות יעזרו.
איפה העבודה הופכת מעשית
- תחזית תזרים מזומנים: השתמשו בתצוגה מתגלגלת של תקבולים ותשלומים צפויים כדי להחליט מתי לדחות הוצאות או לארגן מימון. בהגדרה לדוגמה, אופק של 13 שבועות יכול לסמן יתרה חזויה הנמוכה מהמינימום שקבעה ההנהלה.
- סטיית תקציב מול ביצוע בפועל: סמנו סעיפים החורגים מאחוז או מסכום שהוסכמו מראש. הבודקים יכולים לחקור חריגות מהותיות במקום לקרוא כל חשבון בתשומת לב שווה.
- חייבים וגבייה: קבצו חשבוניות לפי גיל ותנו עדיפות ללקוחות שצפויים לאחר בתשלום. טווחים לדוגמה הם 0–30, 31–60 ו-61–90 ימים, כאשר חשבוניות שנויות במחלוקת מזוהות בנפרד.
- תחזית שכר וביקוש: התאימו גיוס, כיסוי משמרות ורכישות מלאי לפעילות הצפויה. עקבו אחר ההשפעה הפיננסית דרך עלויות כוח אדם, התחייבויות מלאי ומזומנים זמינים.
- סגירת סוף חודש: אוטמטו התאמות כשהכללים ברורים, והעבירו הפרשים שלא נפתרו לתור חריגים. מדדו את ההשלמה ביחס למועד הסגירה, ולא רק לפי מספר ההתאמות האוטומטיות.
- דיווח לדירקטוריון: אספו KPIs מאושרים, תחזיות והערות לחבילה עקבית אחת. המשאב המדריך של ELECTE לדיווח פיננסי מספק הקשר נוסף על דיווח פיננסי בסיוע בינה מלאכותית.
החלטת גבייה לדוגמה
נניח שחברת שירותים עם 40 עובדים מגלה ש-18% מהחשבוניות שלה באיחור של יותר מ-60 יום. אלה נתונים היפותטיים, ולא מדד השוואה או תוצאה מדווחת של לקוח.
הצוות שוקל בתחילה לשלוח תזכורות תקיפות יותר לכולם. אך הניתוח מראה שהיתרה בפיגור מרוכזת בשני לקוחות. לאחד יש בעיה לא פתורה בהזמנת רכש; השני נוהג לשלם אחרי המועד החוזי.
הפעולות המתאימות שונות. יש לפתור את בעיית התיעוד מול הלקוח הראשון, ולהקצות שיחת גבייה לשני. עקבו אחר ימי מכירות פתוחים (DSO) מדי חודש לצד מספר החשבוניות בפיגור.
מדדו את התוצאה העסקית, לא את נפח הפעילות האוטומטית.
יתרונות שכדאי לבחון: פחות מועדי סגירה שהוחמצו, פחות חשבוניות בפיגור, התרעה מוקדמת יותר על חוסר במזומנים, ופחות זמן שמושקע בהרכבת חבילות לדירקטוריון. קבעו קו בסיס לפני שמבצעים שינויים. התוצאות ישתנו בהתאם לעסק, לתהליכים שלו ולאיכות הרישומים.
שיטות חיזוי ואיך לבחור ביניהן
תחזית שימושית מעבירה אי-ודאות, ולא רק מספר יחיד. עבור תזרים מזומנים או הכנסות עתידיים, רווח חיזוי מתאר טווח של תוצאות אפשריות; רווח סמך סביב הממוצע המוערך עונה על שאלה סטטיסטית צרה יותר.
אף אחד משני הטווחים אינו מגן עליכם מכל הפרעה. לקוח שאבד, תשלום מס בלתי צפוי או הפסקה באספקה עשויים לדרוש תרחיש נפרד.
התאימו את השיטה להיסטוריה הזמינה
אורכי ההיסטוריה שלהלן הם נקודות מוצא להמחשה לצורכי תכנון, ולא מינימום אוניברסלי. תדירות הנתונים, תקופות חסרות, עונתיות ושינויים מבניים משפיעים על מה שנחשב מספיק.
שיטות חיזוי נפוצות לתכנון פיננסי
שיטה | מתאימה במיוחד ל | נתונים נדרשים | מגבלה עיקרית |
|---|---|---|---|
ממוצע נע | מכירות או הוצאות יציבות לטווח קצר | חלון התחלתי להמחשה של שש תקופות אחרונות או יותר | מפגר אחרי נקודות מפנה ומתעלם מעונתיות |
החלקה מעריכית (Holt-Winters) | הכנסות או ביקוש עונתיים | היסטוריית פתיחה להמחשה של שנתיים עד שלוש שנים של נתונים חודשיים | חלשה כאשר זעזועים פתאומיים משנים את הדפוס |
ARIMA | סדרות יציבות עם אוטוקורלציה ברורה | היסטוריית פתיחה להמחשה של שלוש שנים או יותר של נתונים עקביים | דורשת בדיקות סטציונריות וכוונון על ידי מומחה |
רגרסיה עם גורמי השפעה | קישור בין מכירות למחיר, להוצאות שיווק או למצבת העובדים | היסטוריה של משתני ההשפעה ושל משתנה היעד | מניחה שהקשר בין גורמי ההשפעה עדיין תקף |
Gradient boosting (למידת מכונה) | משתנים רבים ודפוסים לא ליניאריים | מערך נתונים גדול, נקי ומתויג היטב | קשה יותר להסבר; דורשת בדיקות לאחור (backtesting) וניטור |
אוטוקורלציה פירושה שתצפיות עכשוויות קשורות לתצפיות קודמות. סטציונריות עוסקת בשאלה אם התכונות הסטטיסטיות של הסדרה נשארות יציבות מספיק עבור גישת המידול.
התחילו בבדיקת כמות ההיסטוריה הנקייה שיש לכם. לאחר מכן שאלו אם הפעילות עוקבת אחר דפוס עונתי והאם גורמים חיצוניים משפיעים באופן מהותי על התוצאה.
להסבר מעמיק יותר על הגדרות המודל, עיינו במדריך לבחירת פרמטרים של ARIMA לצורך חיזוי.
בדקו את מה שהמודל לא יכול היה לדעת
לצורך בדיקה חודשית להמחשה, הותירו בצד את שלושת החודשים האחרונים, אמנו את המודל רק על רשומות קודמות, וחזו את התקופה שהוסתרה. חשבו את שגיאת הערך המוחלט הממוצעת (MAE) על ידי חישוב ממוצע ההפרשים המוחלטים בין ערכי החיזוי לערכים בפועל, במונחים כספיים.
השוו את התוצאה לחיזוי נאיבי החוזר על הערך של התקופה הקודמת. השתמשו באותו אופק חיזוי ובאותם תאריכי הערכה בשתי השיטות.
בדקו גם דליפת נתונים. חיזוי שנעשה לפני סוף החודש אינו יכול להשתמש, באופן לגיטימי, בחשבוניות, בהתאמות או במידע על לקוחות שנרשמו לאחר מכן.
בסקר ניהול סיכוני מודלים של Deloitte ל-2025 באזור EMEA, 67% מהבנקים שנסקרו השתמשו בטכניקות בינה מלאכותית או למידת מכונה במודלים שלהם, לעומת 56% ב-2023. אות אימוץ זה הופך את בחירת המודל והממשל שלו לעניין מעשי, ולא רק להתמחות טכנית.
ניטור סיכונים וזיהוי פשיעה פיננסית
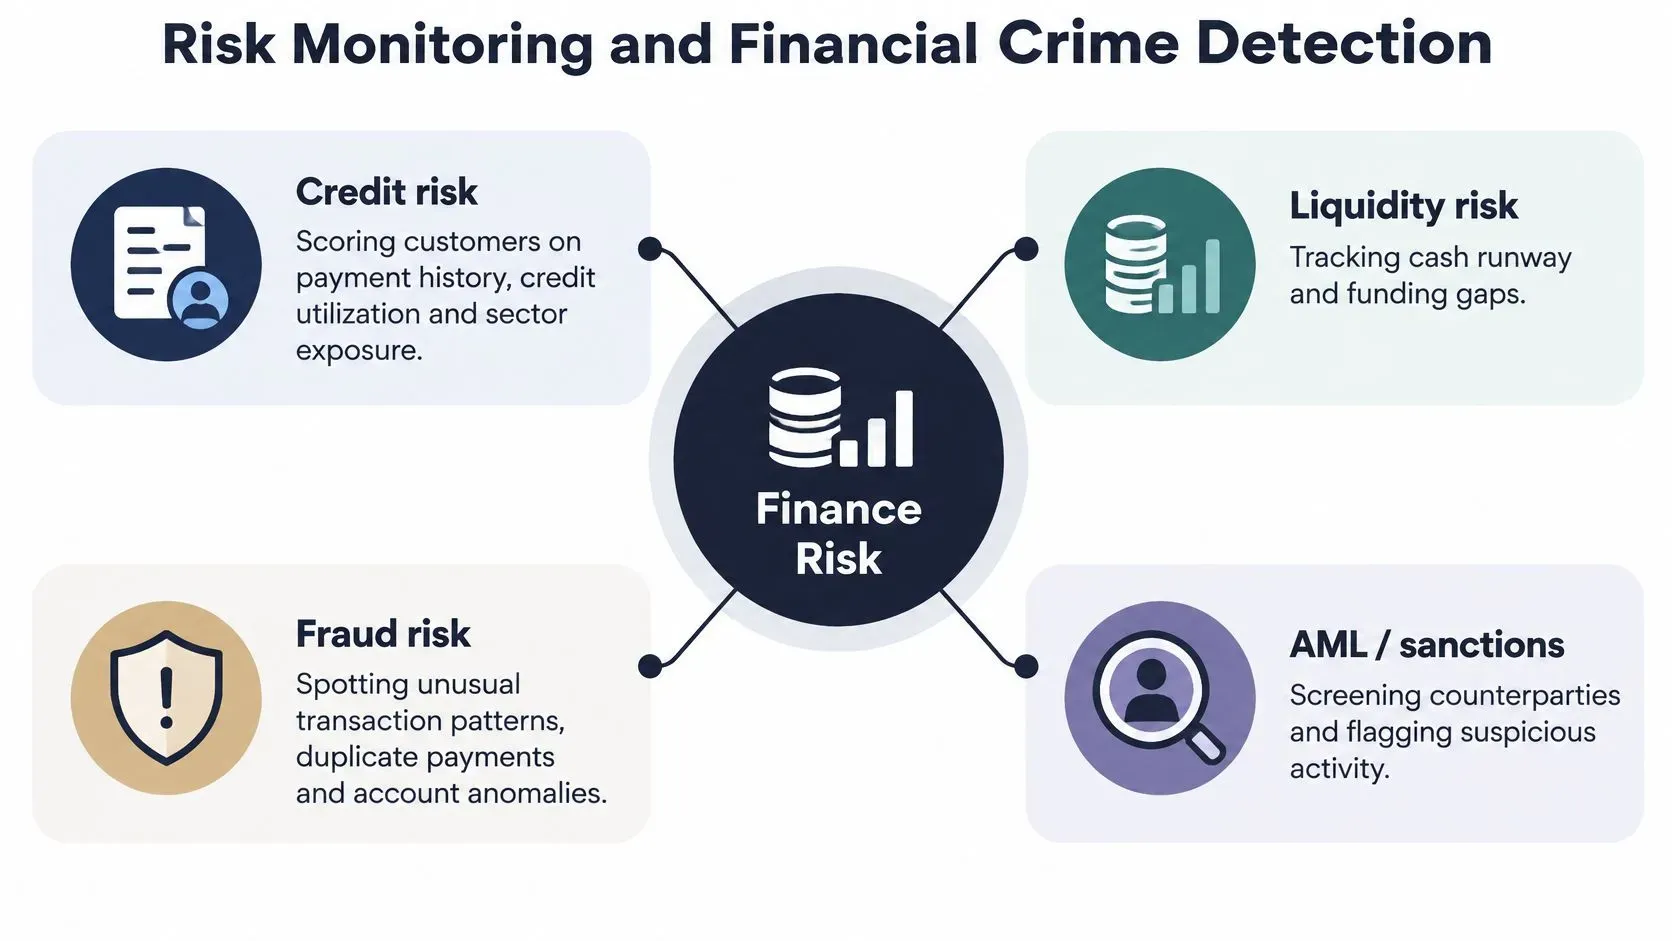
ניטור סיכונים מקשר חשיפה פיננסית לאות ולתגובה מוסכמת. התראה צריכה לומר למבקר מה השתנה, אילו רשומות תומכות בכך, ולמה השינוי חשוב.
תחומי סיכון, אותות וטריגרים לדוגמה
תחום סיכון | אות לניטור | דוגמה לטריגר |
|---|---|---|
סיכון אשראי | היסטוריית תשלומים, ניצול אשראי, חשיפה למגזרים | ציון הלקוח יורד מתחת לסף שהוסכם |
סיכון נזילות | אופק המזומנים ומרווח הביטחון מול אמות מידה פיננסיות (קובננטים) | אופק המזומנים יורד מתחת לטריגר שקבעה ההנהלה |
סיכוני שוק ומטבע | רגישות לשינויים בריבית ובשער החליפין | החשיפה חורגת מהמגבלה המאושרת |
פשיעה פיננסית | עסקאות קשורות והתאמות בסריקת סנקציות | תשלומים קשורים מגיעים לסף רלוונטי של בדיקת נאותות, או שפעילות מסוימת מצדיקה חקירה |
בסיכון אשראי, יש להבחין בין דפוס תשלומים שמידרדר לבין מחלוקת אדמיניסטרטיבית. בנזילות, יש לנטר גם את המזומנים הזמינים וגם את מרווח הביטחון מול הקובננטים, כלומר המרווח שנותר לפני הפרה של תנאי מימון. בחשיפה לשוק ולמטבע, יש לבצע מבחני קיצון לשערים הרלוונטיים ולא להניח שהתנאים הנוכחיים יימשכו.
המדריך להערכת החשיפה הפיננסית של החברה שלכם מספק הקשר נוסף להערכת החשיפה הפיננסית של עסק.
לאגד פעילות קשורה
המלצות ה-FATF קובעות 15,000 דולר/אירו כסף הייעודי לעסקאות אקראיות לפי המלצה 10, כולל עסקאות המבוצעות בפעולה אחת או בכמה פעולות הנראות קשורות זו לזו; הן גם מאפשרות סף מינימלי נמוך יותר, בתקרה של 1,000 דולר/אירו, לתשלומים או להעברות ערך חוצי גבולות מסוימים, למעט משיכות מזומן.
אלו דרישות בדיקת נאותות התלויות בהקשר, ולא הגדרות אוניברסליות של פעילות חשודה. יש להגדיר כללים בהתאם לתחום השיפוט הרלוונטי ולסוג העסקה, ולאגד תשלומים קשורים במקום להעריך כל אחד מהם בנפרד.
הסינון צריך להביא בחשבון את מדינת המקור והיעד, את הסכום, את אופי העסקה ואת שמות הלקוח והמוטב מול רשימות הסנקציות הרלוונטיות. הנחיות ה-FATF בנושא הכלה פיננסית ואמצעי AML/CFT מבהירות גם כי חשד אמיתי מחייב פעולה, ללא קשר לספים רגילים או לחריגים.
לחקור רשתות, לא רק תשלומים
הדיון של BIS בפרויקט Aurora מתאר רשתות נוירונים גרפיות ושיטות לשיפור הפרטיות לזיהוי מבני הלבנת הון מורכבים. קשרים כגון מוטבים משותפים ומסלולי עסקאות יכולים לחשוף התנהגות מתואמת שכללי תשלום מבודדים מחמיצים.
השתמשו במודלים אלה כדי לתעדף חקירה אנושית, ולא כדי לדחות עסקאות באופן אוטומטי. שמרו את קשרי החשבונות הרלוונטיים ואת הסיבות להסלמה.
כאשר חריגה דורשת בחינה מעמיקה יותר של רשומות וראיות, המדריך של Snyp לחשבונאות משפטית מספק הקשר שימושי להבחנה בין ניטור שוטף לעבודה חקירתית.
ממשל מודלים כדי שהתוצאות יישארו ניתנות להגנה
דיוק אינו שווה בטיחות. מודל יכול להציג ביצועים טובים באופן כללי ועדיין להפיק תוצאות לא אמינות עבור קבוצת לקוחות, מצב כלכלי או סוג החלטה מסוימים.
חומרי סיכוני המודל של הפדרל ריזרב מזהים בדיקות לאחור (backtesting), השוואה למודלי ייחוס, סקירת תקינות מושגית ובדיקות מבוססות תוצאות כטכניקות הערכה מרכזיות. תרשים הסברים בלבד אינו תחליף לבדיקות אלה.
לשמור ראיות מהקלט ועד ההחלטה
יש להפריד בין נתוני הפיתוח, נתוני האימות ונתוני הניטור השוטף. יש לתעד את שושלת המאפיינים (feature lineage), כלומר מהיכן הגיע כל קלט של המודל ואיך הוא עבר טרנספורמציה.
יש לעקוב לאורך זמן אחר כיול, יציבות ושגיאות. כיול בודק אם ההסתברויות שהמודל חוזה תואמות לתוצאות שנצפו בפועל; בדיקת יציבות בודקת אם הקלטים או ההתנהגות השתנו.
יש לנהל רשומת בקרה תמציתית:
- מטרת המודל: יש לציין איזו החלטה המודל תומך בה ואילו שימושים אסורים.
- ראיות אימות: יש לתעד את הביצועים ביחס לקו בסיס בר-פרשנות ולפי פלחים רלוונטיים.
- היסטוריית ספים: יש לנהל גרסאות של כל סף, יחד עם הנימוק, האחראי ותאריך הסקירה.
- מסלול ההחלטה: יש לשמור את צילום הקלט, הפלט, המבקר והפעולה שהתבצעה בעקבותיו.
הדוח של הפרלמנט האירופי על בינה מלאכותית במגזר הפיננסי מזהה איכות נתונים ירודה, נתוני אימון שאינם מייצגים, מודלים אטומים, סיכוני פרטיות, תוצאות מפלות והזיות של מודלי שפה כסיכונים מהותיים; ראיות האבטחה (assurance) שצוטטו מדווחות על שיפור בהפחתת שגיאות ב-33% לעומת 6% בקרב מתחרים, ועל ביטחון בהרחבת השימוש בבינה מלאכותית ב-42% לעומת 14%.
ממצאים אלה תומכים בהשקעה באבטחת איכות ואמינות (assurance), ואינם מבטיחים שיפור בעסק שלכם.
הגדירו היכן האוטונומיה נעצרת
קבעו במדיניות התפעול שלכם אישור אנושי כחובה לפני פעולות אוטומטיות משמעותיות בתחומי אשראי, הונאות וגבייה. כמו כן, יש לדרוש סקירה כאשר הנתונים חלקיים, כאשר המודל נתקל בתנאים לא מוכרים, או כאשר המלצה חורגת ממגבלת הסמכות המאושרת.
אוטונומיה מבוקרת פירושה האצלת עבודה שגרתית תוך שמירה על גבולות מפורשים ועל ראיות.
יש לתקן שלוש תפיסות שגויות מתמשכות: יותר נתונים אינם תמיד טובים יותר, בפרט כשהם מוסיפים רעש או הטיה; תחזית אינה הצהרה על אמת; ואוטומציה אינה מסירה אחריותיות. מישהו חייב להישאר אחראי להחליט אם פלט ראוי לפעולה.
התחילו ממקרה שימוש אחד ברבעון הזה
פיילוט ממוקד מאפשר לבדוק את התועלת בלי לעצב מחדש את כל פונקציית הכספים.
- בחרו החלטה אחת שחוזרת על עצמה. התחילו בסדרי עדיפויות בגבייה או בתחזית תזרים מזומנים חודשית. ציינו מי האדם שישתמש בתוצאה.
- בדקו מוכנות. תעדו את שלמות המזהים, את פערי ההתאמה לפי מקור, ואת מספר השעות הנדרש להרכבת מערך נתונים מהימן.
- קבעו קו בסיס. בנו תחזית פשוטה והעריכו אותה על נתוני עבר שהוחזקו בצד, לפני שמוסיפים מורכבות.
- הגדירו גבולות תפעוליים. קבעו כללי אימות, ספי אישור ובעלים בשם לכל התראה.
- סקרו בתום הרבעון. השוו את שגיאת התחזית, את ההתראות המועילות ואת זמן ההכנה לנקודת המוצא. המשיכו, תקנו או עצרו את הפיילוט על סמך התוצאות.
ELECTE, פלטפורמת ניתוח נתונים מבוססת בינה מלאכותית לעסקים קטנים ובינוניים, תומכת ברצף הזה באמצעות אנליטיקה חזויה, דוחות אוטומטיים וסוכני AI. סוכן ה-AI שלנו קורא נתונים, כותב דוחות וחוקר שווקים לפי לוח זמנים או לפי דרישה, 24/7.
רוב המשתמשים פעילים תוך פחות מ-5 דקות, כשהניתוח והתחזיות הראשונים מתחילים לאחר חיבור תוכנת הנהלת החשבונות או העלאת קובץ. מהירות ההגדרה הזו אינה מחליפה אימות. אנו מציעים גם כלים חינמיים, ביניהם מחשבון ROI, מחשבון נקודת הזמנה מחדש, מחשבון הון מושקע נטו, מחשבון הנחה באחוזים, מאזן מסווג מחדש ופרופיל חברה.
נקודות מפתח
- התחילו בקטן: קשרו את הפיילוט להחלטה פיננסית שחוזרת על עצמה.
- בדקו אמינות: התאימו את הנתונים והשוו תחזיות לקו בסיס.
- שמרו על אחריותיות: מנו בודקים ושמרו ראיות.
- מדדו תוצאות: הערכו את התועלת להחלטות ואת הזמן שנחסך לפני הרחבה.
הפכו תובנה לשגרה אמינה
נקודת המוצא החזקה ביותר לאנליטיקה בפיננסים אינה האלגוריתם המתקדם ביותר. זו החלטה מוגדרת היטב, הנתמכת ברשומות שאפשר להתאים ובתוצאות שאפשר לאתגר. תחזית הופכת לשימושית כשמבינים את אי-הוודאות שלה. ניטור סיכונים הופך לברור לביצוע כשהבודקים יכולים לבחון את הראיות שמאחורי ההתראה.
התחילו בפיילוט שניתן לנהל, ומנו לו בעלים ברור. שמרו על שיטות פשוטות מספיק כדי להעריך אותן, תעדו את התנאים שמחייבים התערבות, ומדדו אם התוצאה משפרת את העבודה. גישה זו מספקת בסיס יציב יותר להרחבת האוטומציה מאשר דשבורד מלוטש בלבד. הדגמה מותאמת אישית יכולה לעזור לכם להעריך איך תהליך העבודה ישתלב בצוות הכספים שלכם.
מדריך זה מספק מידע כללי, ואינו מהווה ייעוץ פיננסי, משפטי או רגולטורי. בדקו את התקנות המקומיות והתייעצו עם יועצים מוסמכים לפני שתפעלו.
ELECTE מציעה תחזיות, דוחות אוטומטיים וסוכן AI שעוזרים להפוך נתונים פיננסיים לתובנות הניתנות לבדיקה. בקרו ב-ELECTE כדי לראות איך זה עובד, או בקשו הדגמה מותאמת אישית שמתמקדת בתחזית תזרים המזומנים, בתהליך הגבייה או בפיילוט דוחות שלכם.
תגובות
אין עדיין תגובות — התחל/י את השיחה.