การพยากรณ์กระแสเงินสดด้วย AI สำหรับธุรกิจขนาดกลางและขนาดย่อม: เพิ่มประสิทธิภาพทางการเงินของคุณ
เปลี่ยนการเงินของคุณ ด้วยการทำนายกระแสเงินสดสำหรับธุรกิจขนาดกลางและขนาดเล็กด้วยระบบปัญญาประดิษฐ์ คุณสามารถทำนายกระแสเงินสดได้อย่างแม่นยำ ค้นพบประโยชน์ กระบวนการนำไปใช้ และความรู้ความเชี่ยวชาญของELECTE

มันดึกแล้ว แผนกธุรการปิดไปแล้ว และคุณยังคงจ้องมองไฟล์ Excel ที่มีแท็บเปิดมากเกินไป หนึ่งแท็บมีใบแจ้งหนี้ที่ต้องเก็บ อีกแท็บหนึ่งมีค่าใช้จ่ายที่วางแผนไว้ และอีกแท็บหนึ่งคือกำหนดเวลาชำระภาษี อย่างไรก็ตาม คำถามก็ยังคงเหมือนเดิมเสมอ: จะมีเงินสดเพียงพอในเดือนหน้าเพื่อจ่ายค่าจ้าง ซัพพลายเออร์ และบางทีอาจจะเป็นเงินทุนสำหรับโครงการธุรกิจใหม่หรือไม่?
สำหรับธุรกิจขนาดกลางและขนาดย่อม (SMEs) ของอิตาลีจำนวนมาก การจัดการกระแสเงินสดยังคงทำงานในลักษณะเช่นนี้ พวกเขาดำเนินการโดยอาศัยการอัปเดตแบบเพิ่มเติมทีละน้อย โดยมีข้อมูลมาจากแหล่งต่าง ๆ รอบระยะเวลาการชำระเงินที่ไม่สามารถคาดการณ์ได้เสมอ และมีการมองเห็นน้อยมากเกี่ยวกับสิ่งที่อาจเปลี่ยนแปลงในสองสัปดาห์ข้างหน้า ผลลัพธ์ไม่ใช่เพียงแค่ความเครียดเท่านั้น แต่ยังเป็นการบริหารจัดการแบบตอบสนองต่อเหตุการณ์ที่เกิดขึ้น ซึ่งมักทำให้การตัดสินใจที่สำคัญช้าลง
ในระหว่างนี้ หัวข้อนี้กำลังก้าวออกจากตลาดเฉพาะกลุ่ม ในปี 2025 ตลาด AI ระดับโลกด้านบัญชีมีมูลค่าถึง 6.68 พันล้านดอลลาร์ โดย SME คิดเป็น 68% ของการใช้จ่าย ตามข้อมูลจากการวิเคราะห์ตลาด AI ในงานบัญชีสำหรับ SME นี้ จึงไม่ใช่เทคโนโลยีที่ออกแบบมาเฉพาะสำหรับกลุ่มบริษัทใหญ่ที่มีทีมวิทยาศาสตร์ข้อมูลโดยเฉพาะอีกต่อไป
สำหรับผู้ประกอบการหรือ CFO ของ SME ประเด็นไม่ได้อยู่ที่การไล่ตามกระแส แต่อยู่ที่การทำความเข้าใจว่า AI cash flow forecasting SME จะสามารถสร้างการควบคุมที่มากขึ้น ลดงานที่ต้องทำด้วยมือ และช่วยให้ตัดสินใจได้ดีขึ้นจริงหรือไม่ โดยเฉพาะในบริบทของอิตาลีที่มีการออกใบแจ้งหนี้อิเล็กทรอนิกส์ ระบบ ERP ที่เชื่อมต่อกันไม่ดีนัก และงบประมาณที่มักถูกจับตาอย่างเข้มงวด
ดัชนี
- บทนำ: ก้าวข้ามความไม่แน่นอนของสเปรดชีต
- จากสเปรดชีตแบบคงที่สู่ระบบที่เรียนรู้ได้
- โมเดลพยากรณ์ทำงานอย่างไรจริง ๆ
- แม่นยำขึ้น แต่ที่สำคัญคือเซอร์ไพรส์น้อยลง
- เสียเวลากับการย้อนสร้างข้อมูลอดีตน้อยลง
- ตัดสินใจได้เร็วขึ้น ด้วยสถานการณ์จำลองที่สมจริงกว่า
- ตัวเลขที่ควรค่าแก่การมีแดชบอร์ดจริง
- จากข้อมูลบัญชีสู่สัญญาณเชิงปฏิบัติการ
- ขั้นตอนที่ 1 และ 2
- ขั้นตอนที่ 3 และ 4
- ขั้นตอนที่ 5
- ค้าปลีกและอีคอมเมิร์ซ
- บริการวิชาชีพและเอเจนซี
- การผลิต
- สตาร์ทอัพและธุรกิจที่กำลังเติบโต
- ประเด็นที่ SME ในอิตาลีมักมองข้าม
- ข้อมูลที่ไม่สะอาด ความคาดหวังที่ผิดพลาด ต้นทุนที่ไม่ชัดเจน
- วิธีลดความเสี่ยงก่อนเริ่มใช้งานจริง
- แนวทางปฏิบัติหลักที่ควรดำเนินการ
- AI สามารถใช้งานได้แม้กับ SME ขนาดเล็กมากหรือฟรีแลนซ์
- ต้องมีข้อมูลย้อนหลังจำนวนมากเพื่อเริ่มต้น
- การเชื่อมข้อมูลทางการเงินเข้ากับแพลตฟอร์ม AI ปลอดภัยหรือไม่
- AI จะเข้ามาแทนที่ผู้จัดการฝ่ายบริหารหรือ CFO หรือไม่
- ควรเริ่มต้นจากจุดไหนในอิตาลี
บทนำ: การเอาชนะความไม่แน่นอนของสเปรดชีต
สำหรับธุรกิจขนาดกลางและขนาดย่อม (SMEs) ของอิตาลีจำนวนมาก ความไม่แน่นอนไม่ได้เกิดจากวิกฤตที่เกิดขึ้นอย่างฉับพลัน แต่ค่อยๆ แทรกซึมเข้ามาในชีวิตประจำวัน การชำระเงินที่ล่าช้าไปสิบวัน การต้องจ่ายเงินให้ซัพพลายเออร์เร็วกว่าที่คาดไว้ การยื่นภาษีที่กลายเป็นภาระมากกว่าเดือนที่แล้ว หรือการคาดการณ์ที่ต้องรีบแก้ไขเพราะมีตัวแปรสามอย่างเปลี่ยนแปลงไปในระหว่างนั้น
นี่คือจุดที่สเปรดชีตเผยให้เห็นข้อจำกัดของมัน สเปรดชีตทำงานได้ดีตราบใดที่ข้อมูลมีจำนวนจำกัด สม่ำเสมอ และถูกเก็บไว้ในที่เดียว อย่างไรก็ตาม ในทางปฏิบัติแล้ว สิ่งนี้มักไม่เป็นเช่นนั้นในอิตาลี ข้อมูลบางส่วนถูกเก็บไว้ในระบบบริหารจัดการธุรกิจ บางส่วนอยู่ในธนาคาร บางส่วนอยู่ในระบบออกใบแจ้งหนี้อิเล็กทรอนิกส์ และบางส่วนอยู่ในไฟล์ส่งออกของนักบัญชี การรวบรวมข้อมูลทั้งหมดเข้าด้วยกันต้องใช้เวลา และเวลานั้นทำให้มูลค่าของการคาดการณ์ลดลง
สำหรับธุรกิจขนาดกลางและขนาดย่อม (SMEs) ประเด็นนี้มีความสำคัญอย่างยิ่ง เนื่องจากพวกเขามีส่วนร่วมเป็นส่วนใหญ่ของภาคธุรกิจของประเทศ และมีสัดส่วนที่สำคัญต่อเศรษฐกิจของประเทศ เมื่อการมองเห็นกระแสเงินสดไม่ดี ความเสี่ยงไม่ได้จำกัดอยู่เพียงแค่การจัดการเงินสดเท่านั้น แต่ยังนำไปสู่การเลื่อนคำสั่งซื้อ การหยุดจ้างงาน ความสัมพันธ์ที่ตึงเครียดกับผู้จัดหา และความสามารถที่ลดลงในการใช้ประโยชน์จากสิทธิประโยชน์หรือการเชิญชวนให้เสนอโครงการ รวมถึงโครงการที่เกี่ยวข้องกับแผนฟื้นฟูเศรษฐกิจและสังคมแห่งชาติ (PNRR)
ในอิตาลี ประเด็นไม่ได้อยู่ที่การนำ AI มาใช้เพียงเพราะมันกำลังเป็นที่นิยม ประเด็นคือการทำความเข้าใจว่าเครื่องมือใหม่นี้สามารถแก้ไขปัญหาที่แท้จริงภายในบริษัทได้หรือไม่ ซึ่งมักเริ่มต้นด้วยระดับการดิจิทัลที่ต่ำกว่าตลาดยุโรปอื่น ๆ และมีกระบวนการบริหารจัดการที่ยังคงกระจัดกระจายอยู่มาก
หากไม่มีมุมมองที่น่าเชื่อถือเกี่ยวกับกระแสเงินสดในเดือนต่อ ๆ ไป แม้แต่ธุรกิจที่มีสุขภาพทางการเงินดีก็อาจเลื่อนการตัดสินใจที่เป็นประโยชน์ออกไป หรือเลือกความระมัดระวังในจังหวะที่ผิด
นี่คือเหตุผลที่ AI ถูกนำมาใช้ในการพยากรณ์กระแสเงินสดจึงน่าสนใจอย่างยิ่ง มันสามารถช่วยเชื่อมโยงแหล่งข้อมูลที่แตกต่างกัน อัปเดตการพยากรณ์ได้บ่อยขึ้น และแจ้งเตือนความไม่สอดคล้องกันก่อนที่จะกลายเป็นปัญหาฉุกเฉินได้ มันไม่ได้กำจัดความไม่แน่นอนออกไป และไม่ได้มาแทนที่การตัดสินใจของผู้ที่รู้จักลูกค้า รูปแบบฤดูกาล และพฤติกรรมการชำระเงิน อย่างไรก็ตาม มันมอบพื้นฐานที่เชื่อถือได้มากกว่าไฟล์ที่มีการแก้ไขด้วยมือให้กับเจ้าของธุรกิจและผู้จัดการการเงิน
สำหรับธุรกิจขนาดกลางและขนาดย่อมของอิตาลี คำถามที่ถูกต้องไม่ใช่ว่าอัลกอริทึมสามารถ 'ทำนายอนาคต' ได้หรือไม่ แต่มันเป็นเรื่องที่ปฏิบัติได้จริงมากกว่านั้น มันสามารถเข้าใจข้อมูลที่ฉันมีอยู่แล้วได้ดีหรือไม่ รวมถึงข้อมูลการออกใบแจ้งหนี้อิเล็กทรอนิกส์ของฉันด้วยหรือไม่ มันสามารถผสานรวมกับระบบที่ฉันใช้งานจริงได้หรือไม่ มันช่วยให้ฉันตัดสินใจล่วงหน้าได้หลายสัปดาห์หรือไม่ แทนที่จะแค่ติดตามยอดคงเหลือในบัญชีปัจจุบันของฉัน มูลค่าที่แท้จริงของเทคโนโลยีขึ้นอยู่กับคำถามเหล่านี้
การคาดการณ์กระแสเงินสดด้วยปัญญาประดิษฐ์คืออะไรและทำไมจึงมีความสำคัญ?
เวลา 8.30 น. ในธุรกิจขนาดกลางและขนาดย่อม (SMEs) ของอิตาลีหลายแห่ง การคาดการณ์กระแสเงินสดยังคงเริ่มต้นด้วยการเปิดหน้าจอสามจอพร้อมกัน: อินเทอร์เน็ตแบงก์กิ้ง ซอฟต์แวร์บัญชี และสเปรดชีต Excel จากนั้นก็เริ่มมีข้อยกเว้นปรากฏขึ้น ใบแจ้งหนี้อิเล็กทรอนิกส์ที่ออกแล้วแต่ยังไม่ได้เก็บเงิน ลูกค้าที่ชำระเงินนอกเหนือจากปกติ ค่าใช้จ่ายที่ฝ่ายจัดซื้อไม่ได้รายงาน ในขณะนั้น ข้อจำกัดของการคาดการณ์ด้วยมือก็ปรากฏชัดเจน มันให้ภาพรวมที่เป็นประโยชน์ แต่เป็นภาพนิ่ง ในขณะที่สถานการณ์เปลี่ยนแปลงทุกวัน
การคาดการณ์กระแสเงินสดโดยใช้ AI มีเป้าหมายเพื่อเชื่อมช่องว่างระหว่างความเร็วในการดำเนินงานกับความล่าช้าของเครื่องมือแบบดั้งเดิม ในทางปฏิบัติ จะใช้แบบจำลองทางสถิติและการเรียนรู้ของเครื่องเพื่อประมาณการรายได้และค่าใช้จ่ายในอนาคตโดยอิงจากข้อมูลในอดีตและข้อมูลล่าสุด พร้อมทั้งปรับปรุงการคาดการณ์เมื่อมีการเปลี่ยนแปลงของข้อมูลนำเข้า สำหรับธุรกิจขนาดกลางและขนาดย่อมในอิตาลี ประเด็นสำคัญไม่ใช่ความซับซ้อนทางเทคนิคของเทคโนโลยีเอง ประเด็นคือว่าระบบสามารถตีความข้อมูลที่บริษัทผลิตอยู่แล้วได้อย่างถูกต้องหรือไม่ รวมถึงข้อมูลการออกใบแจ้งหนี้ทางอิเล็กทรอนิกส์ และว่าระบบสามารถแปลงข้อมูลนี้เป็นการคาดการณ์ที่น่าเชื่อถือเพียงพอที่จะสนับสนุนการตัดสินใจที่เป็นรูปธรรมได้หรือไม่
จากสเปรดชีตแบบคงที่สู่ระบบเพื่อการเรียนรู้
ในวิธีการแบบดั้งเดิม ทีมการเงินจะรวบรวมข้อมูล ป้อนสมมติฐาน และสร้างการคาดการณ์ซึ่งยังคงใช้ได้จนกว่าตัวเลขจริงจะเปลี่ยนแปลง หากมีการเปลี่ยนแปลงในรายรับที่คาดว่าจะได้รับหรือเกิดความล่าช้าในการชำระเงินสะสมขึ้น จำเป็นต้องดำเนินการขั้นตอนใหม่ด้วยตนเอง วิธีการนี้อาจเพียงพอสำหรับบริษัทที่มีธุรกรรมไม่มากและมีรอบการทำงานสม่ำเสมอ อย่างไรก็ตาม วิธีนี้จะมีประสิทธิภาพน้อยลงมากเมื่อกระแสเงินสดขึ้นอยู่กับความผันแปรตามฤดูกาล ลูกค้าที่มีพฤติกรรมการชำระเงินแตกต่างกัน กำหนดเวลาชำระภาษีที่ใกล้กันมาก และข้อมูลกระจายอยู่ในหลายระบบ
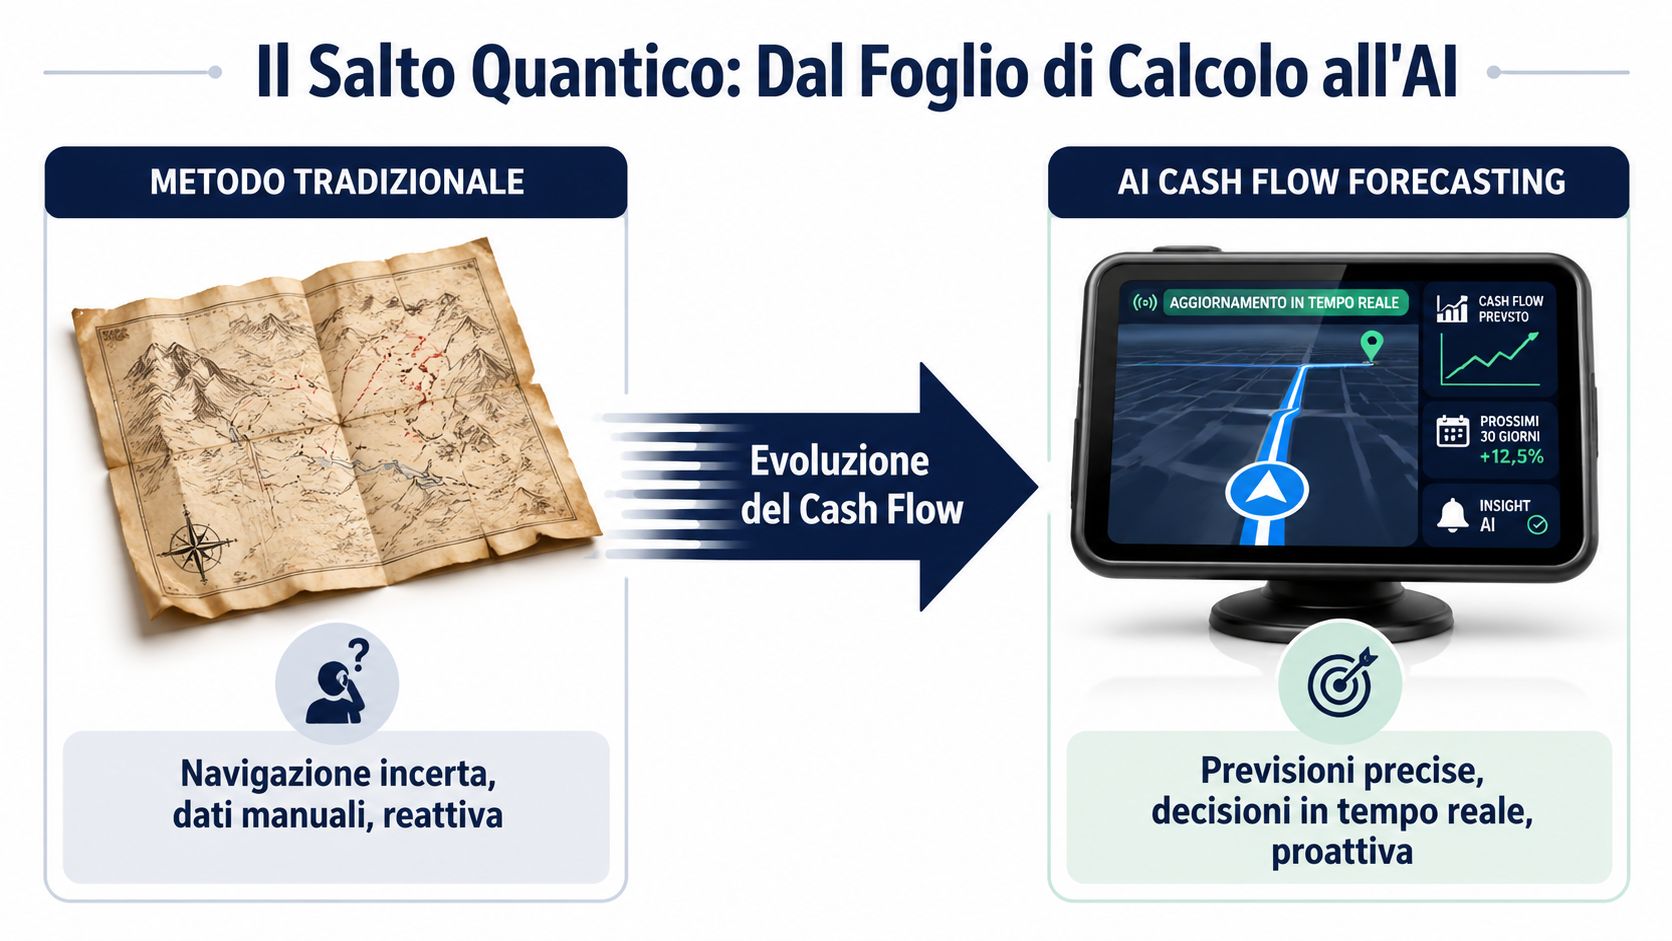
ระบบ AI ทำงานแตกต่างออกไป มันสามารถเชื่อมโยงบันทึกบัญชี, ธุรกรรมธนาคาร, ตารางเวลา, ข้อมูลการขาย และใบแจ้งหนี้อิเล็กทรอนิกส์ จากนั้นคำนวณการคาดการณ์ใหม่ตามสัญญาณใหม่ ๆ นี่คือเหตุผลว่าทำไมประเด็นนี้จึงเป็นที่สนใจเป็นพิเศษสำหรับธุรกิจขนาดกลางและขนาดย่อมในอิตาลี ที่ซึ่งข้อมูลการบริหารจัดการมักไม่ได้ถูกเก็บไว้ในระบบเดียว และบางส่วนของงานยังคงเกี่ยวข้องกับการส่งออกข้อมูล, การตรวจสอบด้วยตนเอง หรือไฟล์ที่แชร์กับที่ปรึกษาภายนอก
ยังมีแง่มุมหนึ่งที่พูดถึงน้อยกว่านี้ด้วย การยอมรับไม่ได้ขึ้นอยู่กับคุณภาพของอัลกอริทึมเพียงอย่างเดียว แต่ยังขึ้นอยู่กับคุณภาพของโครงสร้างพื้นฐานภายในด้วย หากข้อมูลลูกค้า เหตุผลในการชำระเงิน และรายการบัญชีไม่สอดคล้องกัน แม้แต่โมเดลที่ดีที่สุดก็จะให้การทำนายที่ไม่น่าเชื่อถือ ในทางกลับกัน หากบริษัทได้ปรับปรุงกระบวนการทำงานให้มีประสิทธิภาพแล้ว ไม่ว่าจะเป็นการใช้แรงจูงใจในการเปลี่ยนผ่านสู่ดิจิทัลหรือการประเมินข้อเสนอที่เชื่อมโยงกับ PNRR การเพิ่มประโยชน์ใช้สอยก็สามารถเกิดขึ้นได้อย่างรวดเร็วมากขึ้น
การทำงานของแบบจำลองการคาดการณ์
เบื้องหลังคำว่า AI ไม่ได้มีเครื่องจักรที่ “เดา” อนาคตได้ แต่มีโมเดลที่ประเมินความน่าจะเป็นจากรูปแบบที่สังเกตได้ในข้อมูล ตามคำอธิบายจากแหล่งข้อมูลนี้เกี่ยวกับโมเดล ARIMA และ gradient boosting ในการพยากรณ์กระแสเงินสด ระบบพยากรณ์กระแสเงินสดใช้แนวทางอย่าง ARIMA และ gradient boosting เพื่อวิเคราะห์ข้อมูลอนุกรมเวลาทางการเงิน หาความสัมพันธ์ระหว่างรายได้ ต้นทุน และระยะเวลาการชำระเงิน รวมถึงระบุแนวโน้ม ความเป็นฤดูกาล และความผิดปกติ
ในทางปฏิบัติ:
- ARIMA ช่วยอ่านแนวโน้มของตัวแปรตามช่วงเวลา และช่วยระบุรูปแบบที่เกิดซ้ำ
- Gradient boosting เหมาะเมื่อผลลัพธ์ขึ้นอยู่กับตัวแปรจำนวนมากที่มีปฏิสัมพันธ์กัน
- การอัปเดตต่อเนื่อง ช่วยปรับเทียบการพยากรณ์ใหม่เมื่อมีข้อมูลใหม่เข้ามา โดยไม่ต้องสร้างโมเดลทั้งหมดใหม่ทุกครั้ง
ระบบคาดการณ์ที่ดีไม่ได้มาแทนที่การตัดสินใจของผู้บริหาร แต่ให้ข้อมูลที่ดีขึ้นและรวดเร็วขึ้นเพื่อช่วยในการตัดสินใจ
ทำไมสิ่งนี้จึงสำคัญ? เพราะมันเปลี่ยนเวลาของการตัดสินใจ หากธุรกิจสามารถคาดการณ์การชะลอตัวของกระแสเงินสด การเพิ่มขึ้นของยอดชำระ หรือช่วงเวลาที่สภาพคล่องตึงตัวได้ ธุรกิจจะมีทางเลือกมากขึ้น สามารถปรับตารางการจัดซื้อ เจรจากับลูกค้าและซัพพลายเออร์ เลื่อนค่าใช้จ่ายที่ไม่เร่งด่วนออกไป หรือยืนยันการลงทุนด้วยความชัดเจนมากขึ้น ในบริษัทที่กำลังเติบโตแต่ยังคงไม่มีโครงสร้างทางการเงินที่ชัดเจน การมองการณ์ไกลเช่นนี้มักมีคุณค่ามากกว่าการคาดการณ์ที่สมบูรณ์แบบในทางทฤษฎี
สำหรับธุรกิจขนาดกลางและขนาดย่อมของอิตาลีหลายแห่ง คุณค่าของการคาดการณ์ด้วยปัญญาประดิษฐ์ไม่ได้อยู่ที่คำสัญญาอันนามธรรมของความแม่นยำ แต่อยู่ที่การเปลี่ยนแปลงจากเอกสารที่อัปเดตเป็นระยะๆ ไปสู่ระบบที่ก้าวทันการดำเนินงานจริงของบริษัท
ประโยชน์ที่จับต้องได้ของ AI สำหรับการจัดการเงินสด
เวลา 8.30 น. ในธุรกิจขนาดกลางและขนาดย่อม (SMEs) ของอิตาลีหลายแห่ง คำถามมักจะเป็นเรื่องเดิมเสมอ: เราจะมีเงินสดเหลืออยู่เท่าไรในอีกสองสัปดาห์ข้างหน้า? คำตอบมักมาจากสเปรดชีต Excel ที่อัปเดตอย่างเร่งรีบ รายการเดินบัญชีธนาคารที่ดาวน์โหลดด้วยตนเอง และใบแจ้งหนี้ที่กระจัดกระจายอยู่ในระบบต่างๆ ในบริบทเช่นนี้ ประโยชน์ของ AI ไม่ใช่เรื่องทฤษฎี แต่สามารถวัดได้จากความสามารถในการตรวจพบปัญหาตั้งแต่เนิ่นๆ และดำเนินการแก้ไขด้วยทางเลือกที่หลากหลาย
สำหรับธุรกิจอิตาลี นี่เป็นเรื่องที่สำคัญยิ่งขึ้นไปอีก ผู้ที่ดำเนินการด้วยกำไรที่น้อยนิด พร้อมกับการชำระเงินที่กระจายออกไป และข้อกำหนดการปฏิบัติตาม เช่น การออกใบแจ้งหนี้ทางอิเล็กทรอนิกส์ รู้ว่ากระแสเงินสดไม่ค่อยจะล้มเหลวเพราะเหตุการณ์ใหญ่เพียงครั้งเดียว แต่บ่อยครั้งกว่านั้น มันเสื่อมลงเพราะความขัดแย้งในชีวิตประจำวัน: ความล่าช้าในการรับชำระเงิน, กำหนดเวลาที่ทับซ้อนกัน, และข้อมูลที่กระจัดกระจายอยู่ในระบบบริหารจัดการ, ธนาคารออนไลน์ และซอฟต์แวร์บัญชี
ความแม่นยำที่มากขึ้น แต่เหนือสิ่งอื่นใดคือความประหลาดใจที่น้อยลง
ประโยชน์ที่ชัดเจนที่สุดยังคงเป็นคุณภาพของการพยากรณ์ ในบทสรุปที่เผยแพร่โดยGlean เกี่ยวกับการบริหารกระแสเงินสดด้วย AI ระบบพยากรณ์ที่ใช้ AI มีความแม่นยำในระดับสูงมาก สูงสุดถึง 95% ในกรณีที่ดีที่สุด และมีการปรับปรุงด้านเศรษฐกิจที่วัดผลได้เมื่อการพยากรณ์มีความน่าเชื่อถือมากขึ้น แหล่งข้อมูลเดียวกันยังชี้ให้เห็นข้อมูลเชิงโครงสร้างที่สำคัญ นั่นคือธุรกิจจำนวนมากดำเนินงานด้วยสำรองสภาพคล่องที่เปราะบาง
สำหรับผู้จัดการ SME ความแม่นยำหมายถึงสิ่งนี้: การลดจำนวนการตัดสินใจในนาทีสุดท้าย หมายถึงการสังเกตเห็นตั้งแต่เนิ่นๆ เมื่อลูกค้าหลักกำลังล่าช้าในการชำระเงิน หมายถึงการหลีกเลี่ยงสถานการณ์ที่เมื่อสิ้นเดือน คุณเพิ่งตระหนักว่าภาษีมูลค่าเพิ่ม เงินเดือน และการชำระเงินให้กับซัพพลายเออร์ทั้งหมดครบกำหนดพร้อมกัน
ความแตกต่างคือในทางปฏิบัติ การคาดการณ์ที่ดีกว่าไม่ได้การันตีความผิดพลาดเป็นศูนย์ แต่มันช่วยลดข้อผิดพลาดที่สามารถหลีกเลี่ยงได้
ในธุรกิจอิตาลี ประโยชน์จะเพิ่มขึ้นเมื่อระบบยังคำนึงถึงปัจจัยที่มักถูกมองข้ามด้วย ปัจจัยเหล่านี้รวมถึงกำหนดเวลาการออกใบแจ้งหนี้ทางอิเล็กทรอนิกส์ ความผันผวนตามฤดูกาลที่เป็นลักษณะเฉพาะของบางภาคส่วน นิสัยการชำระเงินของลูกค้าประจำ และค่าใช้จ่ายที่สามารถคาดการณ์ได้ เช่น โบนัสเดือนที่ 13 เงินล่วงหน้าภาษี หรือการต่ออายุประจำปี หากปัจจัยเหล่านี้ถูกนำมาใช้ในแบบจำลองอย่างมีโครงสร้าง พื้นที่สำหรับการดำเนินการก็จะขยายตัวมากขึ้น
เวลาที่เสียไปกับการประกอบอดีตน้อยลง
ประโยชน์ข้อที่สองจะเห็นได้ชัดในกระบวนการทำงานประจำวัน ธุรกิจขนาดกลางและขนาดย่อมจำนวนมากไม่ได้ประสบปัญหาเพียงเพราะขาดความสามารถในการคาดการณ์เท่านั้น แต่ประสบปัญหาเพราะทีมบริหารใช้เวลาส่วนใหญ่ไปกับการรวบรวมข้อมูลที่มีอยู่แล้ว
ใครก็ตามที่บริหารจัดการกระแสเงินสดย่อมรู้เรื่องนี้ดีเกินไป คุณต้องตรวจสอบว่าใบแจ้งหนี้ที่ออกแล้วได้ถูกบันทึกเข้าสู่ระบบที่ถูกต้องหรือไม่ เปรียบเทียบกับใบเสร็จรับเงินจากธนาคาร ตรวจสอบวันที่ครบกำหนด ชำระข้อผิดพลาด และส่งไฟล์เวอร์ชันใหม่ หากบริษัทใช้เครื่องมือหลายอย่าง หรือหากบางส่วนของกระบวนการยังคงทำด้วยมือ การคาดการณ์จะมาถึงล่าช้าและกลายเป็นล้าสมัยอย่างรวดเร็ว
ด้วยระบบ AI ที่เชื่อมโยงกับแหล่งข้อมูลการดำเนินงาน ประโยชน์เบื้องต้นมักจะสัมผัสได้ที่นี่ การคัดลอกและวางข้อมูลน้อยลง การกระทบยอดซ้ำๆ ลดลง มีเวลามากขึ้นในการทำความเข้าใจว่าทำไมการคาดการณ์จึงเปลี่ยนแปลง
การพยากรณ์ที่ไม่ได้หยุดอยู่แค่ตัวเลขสุดท้ายเท่านั้น ทีมงานสามารถมุ่งเน้นไปที่ประเด็นที่มีผลกระทบต่อผลกำไรที่แท้จริง:
- ลูกค้ารายใดที่พฤติกรรมการชำระเงินกำลังแย่ลง?
- สัปดาห์ใดที่มีรายจ่ายกระจุกตัวมากกว่ารายรับที่คาดไว้?
- คำสั่งซื้อ การจ้างงาน หรือการลงทุนใดที่กำลังสร้างแรงกดดันต่อเงินทุนหมุนเวียน?
- ควรเข้าไปจัดการก่อนที่จุดไหน การทวงหนี้ การจัดซื้อ หรือเงื่อนไขกับซัพพลายเออร์?
สำหรับธุรกิจขนาดกลางและขนาดย่อมของอิตาลี การเปลี่ยนแปลงทางการดำเนินงานนี้มีความสำคัญเป็นพิเศษ เนื่องจากพวกเขามักไม่มีแผนกการเงินโดยเฉพาะ อาจมีบุคคลเพียงคนเดียวที่รับผิดชอบการบัญชี การติดต่อประสานงานกับธนาคาร กำหนดเวลาภาษี และการควบคุมการจัดการ หากระบบช่วยลดงานที่ต้องทำด้วยตนเอง ประโยชน์ก็จะรู้สึกได้ทันที แม้ในองค์กรขนาดเล็ก
การตัดสินใจที่รวดเร็วขึ้น พร้อมสถานการณ์ที่สมจริงยิ่งขึ้น
ประโยชน์ข้อที่สามเกี่ยวข้องกับกระบวนการตัดสินใจ การคาดการณ์ที่สร้างขึ้นเพียงเพื่อ 'ตรวจสอบยอดคงเหลือ' จะมีประโยชน์เพียงในระดับหนึ่งเท่านั้น ระบบ AI จะมีประโยชน์มากขึ้นเมื่อช่วยจำลองผลกระทบที่เกิดขึ้นจริงในโลกจริง: จะเกิดอะไรขึ้นกับกระแสเงินสดหากลูกค้าชำระเงินล่าช้า 20 วัน? หากบริษัทเร่งการซื้อเพื่อป้องกันตัวเองจากการขึ้นราคา? หากเปิดสาขาใหม่หรือจ้างพนักงานขายเพิ่มสองคน?
ที่นี่ ความแตกต่างจากวิธีดั้งเดิมชัดเจน
เกณฑ์ | การพยากรณ์แบบดั้งเดิม (Excel) | การพยากรณ์ด้วย AI (ELECTE) |
|---|---|---|
การอัปเดตข้อมูล | ดำเนินการด้วยตนเองและเป็นระยะ | ต่อเนื่องมากขึ้น โดยอาศัยการเชื่อมต่อข้อมูลและการคำนวณใหม่ |
การตรวจจับความผิดปกติ | ขึ้นอยู่กับการตรวจสอบด้วยตนเอง | การแจ้งเตือนอัตโนมัติและสัญญาณเตือนล่วงหน้า |
การวิเคราะห์ตามฤดูกาล | มักเป็นการวิเคราะห์แบบง่าย | เหมาะกับรูปแบบที่เกิดซ้ำและความผันผวนมากกว่า |
การวางแผนสถานการณ์ | ใช้เวลานานและจัดทำด้วยตนเอง | จำลองสถานการณ์ได้รวดเร็วกว่า |
บทบาทของทีมการเงิน | การรวบรวมและทำความสะอาดข้อมูล | การวิเคราะห์และเพิ่มประสิทธิภาพเงินทุนหมุนเวียน |
การพยากรณ์ที่มีประโยชน์ไม่ได้บอกแค่ “คุณจะมีเงินสดเท่าไหร่” แต่ช่วยให้เข้าใจว่าการตัดสินใจใดกำลังทำให้แนวโน้มนั้นดีขึ้นหรือแย่ลง
สำหรับผู้อ่านชาวอิตาลี ยังมีอีกแง่มุมหนึ่งที่ควรพิจารณา การนำเทคโนโลยีดิจิทัลมาใช้ในธุรกิจขนาดกลางและขนาดย่อมยังคงไม่สม่ำเสมอ และด้วยเหตุนี้เอง มูลค่าที่แท้จริงจึงไม่ปรากฏชัดจากคุณสมบัติอันล้ำสมัยที่ระบุไว้ในโบรชัวร์ จะเห็นได้ชัดเจนว่าซอฟต์แวร์นั้นผสานการทำงานกับกระบวนการทำงานจริงของบริษัทได้ดีเพียงใด เช่น การออกใบแจ้งหนี้อิเล็กทรอนิกส์ การทำธุรกรรมทางธนาคาร ระบบ ERP การจัดตารางงาน และการบัญชี และจะยิ่งมีคุณค่ามากขึ้นหากบริษัทสามารถนำโครงการนี้ไปผนวกรวมเข้ากับกลยุทธ์การลงทุนในวงกว้างได้ เช่น การใช้สิทธิประโยชน์จาก PNRR หรือมาตรการ Transition 4.0 อื่นๆ เพื่อช่วยครอบคลุมค่าใช้จ่ายบางส่วนในการเปลี่ยนผ่านสู่ดิจิทัล
นอกจากนี้ยังมีมุมมองที่ระมัดระวังมากขึ้น ซึ่งควรค่าแก่การพิจารณา ไม่ใช่ทุกบริษัทที่มีข้อมูลที่สะอาด ไม่ใช่ทุกบริษัทที่มีกระบวนการที่เป็นมาตรฐาน ไม่ใช่ทุกบริษัทที่พร้อมจะพึ่งพารูปแบบการคาดการณ์ได้ทันที บางที่ปรึกษาทางการเงินชี้ให้เห็นว่า หากไม่มีพื้นฐานทางบัญชีที่มั่นคง AI อาจเสี่ยงที่จะทำให้ความสับสนกลายเป็นอัตโนมัติแทนที่จะแก้ไขมัน
ข้อโต้แย้งนี้มีความถูกต้อง แต่ไม่ได้ทำให้ประเด็นหลักเสียไป ในธุรกิจขนาดกลางและขนาดเล็กที่เริ่มต้นด้วยวัตถุประสงค์ที่ชัดเจนและมีการเลือกการผสานระบบอย่างรอบคอบ AI สามารถเปลี่ยนการจัดการเงินสดจากภารกิจที่ต้องตอบสนองเป็นเครื่องมือในการดำเนินงานได้ มันไม่ได้มาแทนที่การตัดสินใจของเจ้าของกิจการหรือผู้อำนวยการการเงิน แต่เพียงช่วยให้พวกเขาสามารถตัดสินใจได้รวดเร็วยิ่งขึ้น
ตัวชี้วัดหลักและ KPI ที่ควรติดตามเมื่อใช้ระบบ AI
เมื่อระบบคาดการณ์ทำงานได้ดี ตัวเลขที่ผู้บริหารดูในแต่ละสัปดาห์ก็จะเปลี่ยนไปด้วย ไม่ใช่แค่ยอดเงินสดคงเหลือที่ถูกติดตามอีกต่อไป แต่พวกเขาจะพิจารณาปัจจัยที่ส่งผลต่อยอดเงินสดเหล่านั้นด้วย
ตัวเลขที่ควรมีอยู่ในแดชบอร์ดที่เหมาะสม
กลุ่ม KPI แรกเกี่ยวข้องกับเงินทุนหมุนเวียน ในกลุ่มนี้รวมถึงตัวชี้วัดอย่าง DSO (จำนวนวันเฉลี่ยในการเก็บหนี้) DPO (จำนวนวันเฉลี่ยในการชำระหนี้) และ CCC (วงจรการแปลงเป็นเงินสด) เมื่ออ่านร่วมกัน ตัวเลขเหล่านี้บอกได้ว่าบริษัทแปลงกิจกรรมดำเนินงานให้เป็นสภาพคล่องได้เร็วแค่ไหน
สำหรับผู้ที่ต้องการฐานความรู้ทางการเงินที่กว้างขึ้น อาจเป็นประโยชน์ที่จะเชื่อมโยงตัวชี้วัดเหล่านี้เข้ากับ คู่มือเกี่ยวกับดัชนีงบการเงินและการวิเคราะห์ เพื่อไม่มองกระแสเงินสดเป็นตัวเลขเดี่ยวๆ แต่เป็นส่วนหนึ่งของระบบ
กลุ่มที่สองเกี่ยวข้องกับกรอบเวลาการคาดการณ์:
- การพยากรณ์ล่วงหน้า 30 วัน มีประโยชน์สำหรับการควบคุมการดำเนินงานแบบทันที
- การพยากรณ์ล่วงหน้า 60 วัน ช่วยในการวางแผนกำหนดชำระ การจัดซื้อ และรายจ่ายที่เกิดซ้ำ
- การพยากรณ์ล่วงหน้า 90 วัน เหมาะกับการลงทุน การจ้างงาน หรือวงเงินสินเชื่อมากกว่า
จากข้อมูลบัญชีสู่สัญญาณการดำเนินงาน
ตามข้อมูลจาก การวิเคราะห์เรื่องระบบพยากรณ์อัตโนมัติและการแจ้งเตือนความผิดปกตินี้ การเชื่อมต่อเครื่องมือ AI โดยตรงกับฟีดข้อมูลธนาคารและระบบออกใบแจ้งหนี้ ช่วยขจัดการป้อนข้อมูลด้วยมือ และสร้างการแจ้งเตือนอัตโนมัติเมื่อพบความผิดปกติที่สำคัญ ทำให้ทีมการเงินสามารถจัดสรรทรัพยากรใหม่จากงานที่ทำซ้ำๆ ไปสู่การวิเคราะห์เชิงกลยุทธ์และการเพิ่มประสิทธิภาพเงินทุนหมุนเวียน
นี่ก็เปลี่ยนวิธีที่เราตีความ KPI ด้วยเช่นกัน. พวกมันไม่ใช่เพียงแค่ตัวเลขที่รวบรวมไว้ตอนสิ้นเดือนอีกต่อไป. พวกมันกลายเป็นตัวชี้วัดการดำเนินงาน.
ตัวอย่าง:
- การพยากรณ์เทียบกับข้อมูลจริง: เปรียบเทียบการพยากรณ์กับข้อมูลจริง และวัดว่าโมเดลกำลังเรียนรู้จากกระแสเงินสดของคุณได้ดีแค่ไหน
- ส่วนต่างแยกตามลูกค้าหรือประเภทค่าใช้จ่าย: ช่วยให้เข้าใจว่าความคลาดเคลื่อนเกิดขึ้นที่ไหน หรือความตึงเครียดกำลังสะสมอยู่ที่จุดใด
- การแจ้งเตือนความล่าช้าหรือจุดพีคที่ไม่คาดคิด: เปลี่ยนปัญหาทางบัญชีให้กลายเป็นการตัดสินใจล่วงหน้า
ข้อสังเกตที่เป็นประโยชน์: แดชบอร์ดที่ดีที่สุดไม่ใช่แดชบอร์ดที่มีกราฟมากที่สุด แต่เป็นแดชบอร์ดที่ทำให้ตัวชี้วัดสามหรือสี่ตัวที่เชื่อมโยงกับการตัดสินใจของบริษัทคุณจริงๆ มองเห็นได้ชัดเจน
สำหรับธุรกิจสตาร์ทอัพ ตัวชี้วัดที่สำคัญที่สุดอาจคืออัตราการเผาผลาญเงินทุน สำหรับธุรกิจค้าปลีก ประเด็นสำคัญอาจเป็นการบาลานซ์ระหว่างระดับสต็อก ยอดขาย และเงินที่ต้องชำระให้กับผู้จัดจำหน่าย สำหรับผู้ให้บริการ ความตรงต่อเวลาของการชำระเงินที่ได้รับจากลูกค้าแต่ละรายและแต่ละโครงการมีความสำคัญอย่างยิ่ง ระบบ AI ที่แข็งแกร่งไม่ได้บังคับใช้แนวทางเดียวที่เหมาะกับทุกธุรกิจ แต่ต้องสามารถปรับตัวให้เข้ากับรูปแบบการดำเนินงานของบริษัทได้
เมื่อเกิดเหตุการณ์เช่นนั้น การพยากรณ์จะไม่ใช่เพียงงานที่ต้องทำเมื่อสิ้นเดือนอีกต่อไป แต่จะกลายเป็นแดชบอร์ดที่ใช้ในการประชุม ควบคู่ไปกับฝ่ายขาย ฝ่ายปฏิบัติการ และฝ่ายบริหาร
ขั้นตอนการทำงาน 5 ขั้นตอนสำหรับการนำไปใช้ในธุรกิจขนาดกลางและขนาดเล็กของคุณ
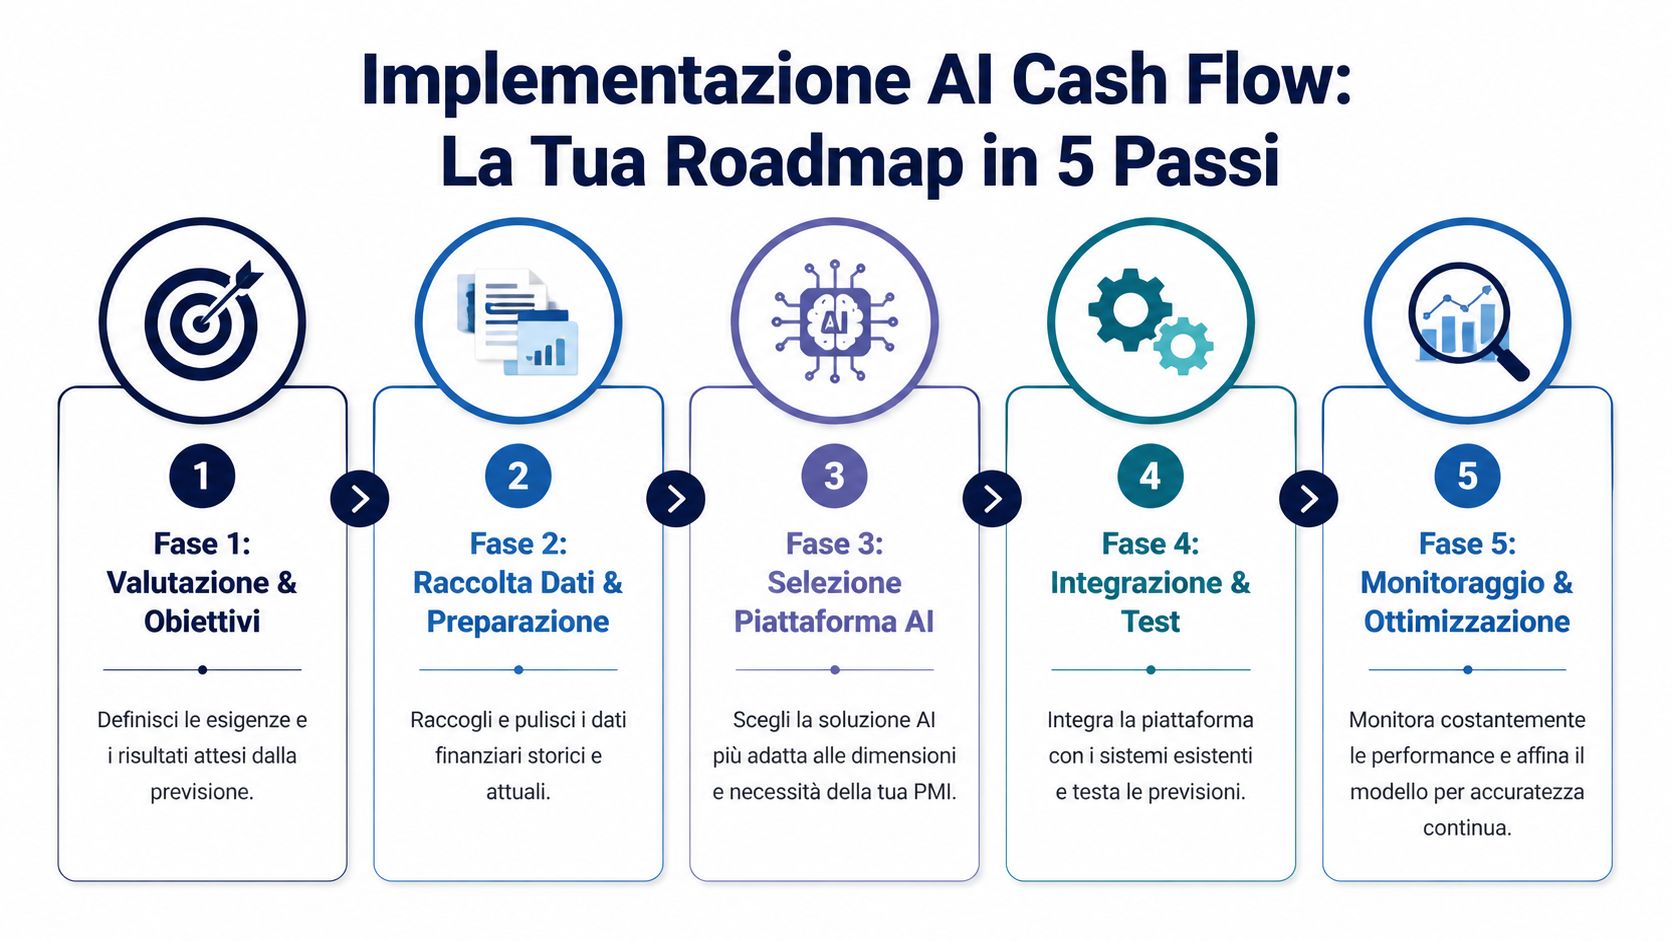
อุปสรรคที่พบบ่อยที่สุดไม่ใช่ด้านเทคนิค แต่เป็นด้านจิตใจ ผู้จัดการหลายคนเชื่อว่าการนำ AI มาใช้หมายถึงการดำเนินโครงการที่ยาวนาน มีค่าใช้จ่ายสูง และยากต่อการจัดการสำหรับองค์กรที่มีทรัพยากรจำกัด ในความเป็นจริง ในธุรกิจขนาดกลางและขนาดย่อม กระบวนการนี้จะได้ผลดีที่สุดเมื่อถูกมองว่าเป็นโครงการที่แบ่งเป็นระยะ ๆ พร้อมลำดับความสำคัญที่ชัดเจนมาก
ขั้นตอนที่ 1 และ 2
1. เริ่มจากปัญหา ไม่ใช่จากแพลตฟอร์ม
คำถามแรกไม่ใช่ “เราจะเลือกซอฟต์แวร์ตัวไหน” แต่คือ “ตอนนี้เรากำลังสูญเสียการมองเห็นข้อมูลที่จุดไหน” SME บางแห่งเผชิญปัญหาการเก็บหนี้ล่าช้าเรื้อรัง บางแห่งมีความผันผวนตามฤดูกาลอย่างชัดเจน บางแห่งมีระบบที่ไม่เชื่อมโยงกันมากเกินไป
2. สำรวจข้อมูลที่มีอยู่จริงอย่างตรงไปตรงมา
ตรงนี้มักเป็นจุดที่เห็นความติดขัดแบบอิตาลี ใบแจ้งหนี้อิเล็กทรอนิกส์ ระบบธนาคารออนไลน์ ระบบบริหารจัดการ ไฟล์นอกบัญชี F24 CRM ข้อมูลเหล่านี้มีอยู่ แต่ไม่เสมอไปที่จะสอดคล้องกันหรือเชื่อมต่อกันได้ง่าย ก่อนพูดถึงโมเดลพยากรณ์ ควรตรวจสอบก่อนว่าแหล่งข้อมูลใดเข้าถึงได้อยู่แล้ว และแหล่งใดต้องการการเตรียมความพร้อมเพียงเล็กน้อย
หากข้อมูลทางการเงินกระจัดกระจาย ผลลัพธ์แรกที่ควรคาดหวังไม่ใช่การพยากรณ์ที่สมบูรณ์แบบ แต่คือฐานข้อมูลที่น่าเชื่อถือมากขึ้น
ขั้นตอนที่ 3 และ 4
3. ประเมินแพลตฟอร์มด้วยเกณฑ์ของ SME อิตาลี
ตามข้อมูลจาก การวิเคราะห์เรื่องอุปสรรคในการนำ AI ทางการเงินมาใช้ในอิตาลีนี้ อุปสรรคหลักสำหรับ SME อิตาลีได้แก่ ค่าใช้จ่ายระหว่าง 5,000 ถึง 20,000 ยูโรต่อปี SME เพียง 25% ที่มีระบบ ERP ที่เชื่อมโยงกัน และความจำเป็นในการรวมข้อมูลจาก ใบแจ้งหนี้อิเล็กทรอนิกส์และ F24 เนื้อหาเดียวกันนี้ยังเน้นย้ำถึงบทบาทของแพลตฟอร์มที่มีราคาแบบยืดหยุ่นตามขนาดและการเชื่อมต่อในตัว แม้ในบริบทของแรงจูงใจ PNRR
ตรงนี้ควรมีความเป็นจริงในทางปฏิบัติมาก แพลตฟอร์มหนึ่งอาจดูโดดเด่นในการสาธิต แต่ใช้งานไม่ได้ดีหากไม่สามารถเชื่อมต่อกับแหล่งข้อมูลที่คุณใช้งานจริงได้ ด้วยเหตุนี้จึงควรตรวจสอบล่วงหน้าว่า ระบบสามารถเชื่อมต่อกับแหล่งข้อมูลใดได้บ้าง โดยเฉพาะหากคุณทำงานกับเครื่องมือที่แตกต่างกันระหว่างฝ่ายบริหาร ฝ่ายขาย และฝ่ายการเงิน
4. ทดสอบในขอบเขตที่จำกัด
ไม่จำเป็นต้องทำให้งานการเงินทั้งหมดเป็นดิจิทัลในคราวเดียว ควรเริ่มจากกรณีใช้งานที่ชัดเจน เช่น การพยากรณ์ล่วงหน้า 30 หรือ 60 วัน กับกระแสข้อมูลชุดจำกัด วิธีนี้ช่วยตรวจสอบความถูกต้องของข้อมูล ปรับแต่งกฎเกณฑ์ และเข้าใจว่าการแจ้งเตือนแบบใดที่มีประโยชน์จริงๆ
ขั้นตอนที่ 5
5. เปลี่ยนการติดตั้งระบบให้กลายเป็นนิสัยด้านการบริหารจัดการ
โครงการไม่ได้จบลงเมื่อระบบเริ่มใช้งาน ส่วนที่มีประโยชน์จริงจะเกิดขึ้นหลังจากนั้น เมื่อการพยากรณ์เข้าไปอยู่ในกิจวัตรของฝ่ายบริหาร จำเป็นต้องเปรียบเทียบการพยากรณ์กับข้อมูลจริง แก้ไขข้อยกเว้น ปรับตัวแปรขับเคลื่อน และตัดสินใจว่าใครจะใช้ข้อมูลเชิงลึกใดบ้าง
กระบวนการทำงานที่มีประสิทธิภาพในธุรกิจขนาดกลางและขนาดย่อม (SMEs) มักประกอบด้วยองค์ประกอบดังต่อไปนี้:
- ผู้รับผิดชอบที่ชัดเจน: ต้องมีบุคคลหนึ่งคอยดูแลคุณภาพข้อมูลและความสอดคล้องของการพยากรณ์
- การประชุมสั้นแต่สม่ำเสมอ: การตรวจสอบตามรอบเวลาดีกว่าการทบทวนแบบเร่งด่วนภายใต้ความกดดัน
- จำนวนการแจ้งเตือนที่จำกัด: สัญญาณมากเกินไปสร้างความสับสนและทำให้สูญเสียความเชื่อมั่น
- เกณฑ์ความสำเร็จที่ชัดเจน: เช่น เวลาที่ใช้ในการเตรียมการพยากรณ์ลดลง หรือมองเห็นสัปดาห์ที่มีความเสี่ยงได้ชัดเจนขึ้น
การนำการคาดการณ์กระแสเงินสดด้วยระบบปัญญาประดิษฐ์มาใช้ในธุรกิจขนาดกลางและขนาดเล็ก (SMEs) จะมีโอกาสประสบความสำเร็จมากขึ้นหากบริษัทมองว่ามันเป็นวินัยการดำเนินงานมากกว่าการซื้อซอฟต์แวร์เพียงอย่างเดียว นี่คือความแตกต่างที่ละเอียดอ่อนแต่มีความสำคัญอย่างยิ่ง ธุรกิจ SMEs ที่สามารถสร้างคุณค่าได้จากมันไม่ใช่เพียงการติดตั้งระบบ AI ไปอย่างเดียว แต่เป็นธุรกิจที่สามารถผสานข้อมูล กระบวนการทำงาน และความรับผิดชอบต่าง ๆ เข้าด้วยกันในลักษณะที่ง่ายต่อการนำไปใช้และสามารถดำรงอยู่ได้ในระยะยาว
กรณีการใช้งานจริงสำหรับธุรกิจขนาดกลางและขนาดย่อมในอิตาลี
สำหรับธุรกิจขนาดกลางและขนาดย่อมของอิตาลี กรณีที่สำคัญจริงๆ ไม่ใช่กรณีที่ทำให้การขายดูดี แต่เป็นกรณีที่ทำให้การคาดการณ์ช่วยตัดสินใจว่าจะนำคำสั่งซื้อมาล่วงหน้า ติดตามลูกค้า โอนค่าใช้จ่ายออกไป หรือใช้เครดิตไลน์เพียงเมื่อจำเป็นเท่านั้น
สำหรับธุรกิจอิตาลี จุดเริ่มต้นมักจะไม่เป็นเชิงทฤษฎีเท่าที่คิดกันทั่วไป ข้อมูลมีอยู่แล้ว แต่กระจายอยู่ในระบบบริหารจัดการต่างๆ อินเทอร์เน็ตแบงก์กิ้ง ไฟล์ของนักบัญชี ตารางการชำระเงินของลูกค้าและซัพพลายเออร์ และเอกสารใบแจ้งหนี้อิเล็กทรอนิกส์ คุณค่าของระบบคาดการณ์จะชัดเจนเมื่อสามารถรวบรวมข้อมูลเหล่านี้เข้าด้วยกันและแปลออกมาเป็นคำถามง่ายๆ ว่า: เราจะมีเงินสดเหลืออยู่เท่าไรในอีก 15, 30 หรือ 90 วัน?
ค้าปลีกและพาณิชย์อิเล็กทรอนิกส์
ในธุรกิจค้าปลีกและอีคอมเมิร์ซ ความตึงเครียดนี้เป็นที่รู้จักกันดี มีสินค้าคงคลังมากเกินไปจะทำให้เงินทุนถูกผูกไว้มากเกินไป มีสินค้าคงคลังน้อยเกินไปจะนำไปสู่การขาดสต็อกและสูญเสียยอดขาย การคาดการณ์ที่สร้างขึ้นอย่างดีจะเชื่อมโยงข้อมูลการขายในอดีต การส่งเสริมการขาย ระยะเวลาการสั่งซื้อใหม่ การคืนสินค้า และการรับสินค้าที่คาดว่าจะได้รับ เพื่อแสดงให้เห็นถึงผลกระทบทางการเงินของการตัดสินใจทางธุรกิจ ไม่ใช่เพียงแค่ผลกระทบต่อรายได้เท่านั้น
สำหรับร้านค้าขนาดเล็กหรือผู้ค้าปลีกออนไลน์ชาวอิตาลี ปัจจัยหนึ่งที่มีประโยชน์อย่างมากก็คือฤดูกาลในท้องถิ่น การขาย, แคมเปญในเดือนพฤศจิกายน, ช่วงเวลาที่มียอดขายสูงก่อนเทศกาล, และเวลาการจัดส่งของผู้จัดจำหน่าย มีผลกระทบที่ไม่สม่ำเสมอต่อเงินสดหมุนเวียน แบบจำลองที่ได้รับการปรับปรุงอย่างสม่ำเสมอช่วยในการตัดสินใจว่าแคมเปญที่ดุดันจะช่วยเพิ่มกำไรที่สามารถใช้ได้หรือจะทำให้เงินสดถูกผูกไว้ในช่วงเวลาที่ไม่เหมาะสมที่สุดของปี
บริการและหน่วยงานมืออาชีพ
ในบริษัทที่ให้บริการ ปัญหามีรูปแบบที่แตกต่างออกไป สินค้าคงคลังมีสัดส่วนน้อยหรือแทบไม่มีเลย สิ่งที่สำคัญคือการชำระเงินล่าช้า การชำระเงินล่วงหน้าสำหรับต้นทุนโครงการ พฤติกรรมที่แตกต่างกันระหว่างลูกค้าภาครัฐและเอกชน และสัญญาที่ดูเหมือนจะทำกำไรได้แต่สร้างกระแสเงินสดได้ช้า
ที่นี่ การพยากรณ์ถูกใช้เพื่อระบุรูปแบบของลูกค้า ไม่ใช่เพียงแค่ตัวเลขยอดขาย
เอเจนซี่สร้างสรรค์, บริษัทซอฟต์แวร์ หรือบริษัทวิศวกรรมสามารถใช้ AI เพื่อประมาณการได้อย่างแม่นยำมากขึ้นว่าใบแจ้งหนี้จะได้รับการชำระเมื่อใด โดยอ้างอิงจากข้อมูลในอดีตเกี่ยวกับลูกค้า, วันครบกำหนด, จำนวนเงิน และช่วงเวลาของปี สำหรับธุรกิจ SME ชาวอิตาลีจำนวนมาก สิ่งนี้มีผลกระทบโดยตรงต่อการวางแผนเงินเดือน, ภาษีมูลค่าเพิ่ม และการจ่ายเงินสมทบประกันสังคม นอกจากนี้ยังช่วยในการติดต่อกับธนาคาร เนื่องจากสามารถให้ข้อมูลคาดการณ์ที่เชื่อถือได้มากกว่าการคาดเดา
การผลิต
ในภาคการผลิตของอิตาลี โดยเฉพาะอย่างยิ่งในบรรดาบริษัทที่ดำเนินงานภายในห่วงโซ่อุปทานที่ยาวนาน ประเด็นสำคัญคือการบริหารเงินทุนหมุนเวียน วัตถุดิบ สินค้าระหว่างการผลิต เวลาการผลิต ข้อจำกัดด้านโลจิสติกส์ การชำระเงินล่วงหน้าให้กับซัพพลายเออร์ และรายได้ที่ยังไม่ได้รับ ล้วนเชื่อมโยงกันทั้งหมด ตารางคำนวณในสเปรดชีตมักให้ภาพรวมของเดือนนั้น ๆ แต่ไม่สามารถติดตามความล่าช้าที่สะสมเพิ่มขึ้นในแต่ละสัปดาห์ได้
การใช้ประโยชน์ที่เป็นประโยชน์มากที่สุดของ AI ในสถานการณ์เหล่านี้คือการตรวจจับปัญหาที่อาจเกิดขึ้นได้ในระยะแรก หากคำสั่งซื้อใหญ่ล่าช้า หากผู้จัดหาเปลี่ยนเงื่อนไข หรือหากลูกค้าประจำขยายระยะเวลาการชำระเงิน ระบบสามารถประมาณผลกระทบต่อเงินสดได้ก่อนสิ้นเดือน สำหรับเจ้าของกิจการ ความแตกต่างนี้เป็นเรื่องที่เป็นประโยชน์: การต่อรองใหม่ในเวลาที่เหมาะสม การปรับการซื้อ หรือการจัดการเงินกู้ระยะสั้นในทางที่ประหยัดค่าใช้จ่ายมากขึ้น
การประเมินประเภทนี้มีความสำคัญมากยิ่งขึ้นเมื่อบริษัทกำลังลงทุนในดิจิทัลหรือเครื่องจักร อาจรวมถึงการได้รับแรงจูงใจจาก PNRR หรือ Transizione 5.0 ในกรณีเช่นนี้ การรู้ว่าเป็นการลงทุนที่ยั่งยืนในทางทฤษฎีเพียงอย่างเดียวไม่เพียงพอ จำเป็นต้องเข้าใจว่าโปรไฟล์การไหลออกของเงินสดมีความยั่งยืนเมื่อเทียบกับเวลาการเก็บเงินจริงและการชำระคืนที่คาดหวังหรือไม่
สตาร์ทอัพและธุรกิจที่กำลังเติบโต
สำหรับสตาร์ทอัพ หรือธุรกิจ SME ที่กำลังขยายตัว คำถามจะเปลี่ยนไปอีกครั้ง ประเด็นสำคัญคือระยะเวลาในการดำเนินงาน (runway) แต่คุณภาพของ runway นั้นก็สำคัญเช่นกัน การจ้างพนักงานใหม่จะส่งผลกระทบต่อกระแสเงินสดมากเพียงใด? จะเกิดอะไรขึ้นหากกลยุทธ์การเข้าสู่ตลาดมีค่าใช้จ่ายสูงกว่าที่คาดไว้? จะเหลืออัตรากำไรเท่าไรหากการระดมทุนล่าช้า หรือหากลูกค้าองค์กรชำระเงินล่าช้า 60 วัน?
ที่นี่ การคาดการณ์ไม่ได้มีไว้ใช้ภายในเท่านั้น แต่ยังใช้ประโยชน์ได้ภายนอกด้วย นักลงทุน ที่ปรึกษา และผู้ให้กู้มักจะมีความมั่นใจมากขึ้นเมื่อแผนการเงินระบุสมมติฐานที่ชัดเจน มีการอัปเดตอย่างสม่ำเสมอ และอธิบายความเบี่ยงเบนใดๆ อย่างชัดเจน
ในอิตาลี สิ่งนี้ยังใช้กับบริษัทดั้งเดิมหลายแห่งที่กำลังเปิดตัวธุรกิจดิจิทัลใหม่หรือช่องทางการส่งออก การเติบโตสร้างความต้องการก่อนที่จะสร้างกระแสเงินสด การคาดการณ์ความต้องการเหล่านี้ช่วยหลีกเลี่ยงการตัดสินใจที่เร่งรีบ
จุดที่มักถูกมองข้ามในธุรกิจขนาดกลางและขนาดย่อมของอิตาลี
ในทางปฏิบัติ ความแตกต่างที่สำคัญอยู่ที่การผสานรวมกับกระบวนการที่มีอยู่เดิม หากระบบไม่สามารถเชื่อมต่อกับระบบงานใบแจ้งหนี้อิเล็กทรอนิกส์ ระบบบัญชี และข้อมูลธนาคารได้ การคาดการณ์ก็จะยังไม่สมบูรณ์ ในทางกลับกัน หากระบบสามารถผนวกรวมองค์ประกอบเหล่านี้เข้าด้วยกันอย่างเป็นระบบ ก็จะกลายเป็นเครื่องมือสำหรับการบริหารจัดการประจำวัน แทนที่จะเป็นเพียงงานที่ต้องดำเนินการเมื่อสิ้นเดือน
หากต้องการดูว่าปัญหาลักษณะเดียวกันนี้ได้รับการจัดการอย่างไรในบริบทการดำเนินงานที่แตกต่างกัน สามารถศึกษาเพิ่มเติมได้จาก ชุดกรณีศึกษาเกี่ยวกับการวิเคราะห์ข้อมูลและการพยากรณ์สำหรับองค์กรนี้
ความเสี่ยงทั่วไปและวิธีลดความเสี่ยงอย่างมีประสิทธิภาพ
ความผิดพลาดที่ใหญ่ที่สุดคือการนำเสนอการคาดการณ์ด้วย AI ว่าเป็นทางลัดที่ไร้ความขัดแย้ง มันไม่ใช่เช่นนั้น มันทำงานได้ดีเมื่อข้อจำกัดของมันได้รับการยอมรับตั้งแต่แรกเริ่ม แทนที่จะถูกเพิกเฉย
ข้อมูลไม่ถูกต้อง, ความคาดหวังไม่สมจริง, ค่าใช้จ่ายไม่ชัดเจน
ความเสี่ยงแรกนั้นชัดเจน: หากข้อมูลนำเข้าไม่ครบถ้วนหรือไม่สอดคล้องกัน การคาดการณ์จะมีความแม่นยำน้อยลง หลักการคลาสสิกที่ว่า 'ขยะเข้า ขยะออก' ยังคงใช้ได้ ใบแจ้งหนี้ที่ยังไม่ได้รับการกระทบยอด รายละเอียดธุรกรรมธนาคารที่ไม่ได้รับการจัดประเภท ลูกค้าซ้ำ หรือกระบวนการบัญชีที่จัดการไม่ดี ล้วนลดคุณค่าของโมเดลลงทั้งสิ้น
ความเสี่ยงประการที่สองคือความเสี่ยงทางวัฒนธรรม ผู้จัดการบางคนคาดหวังว่าระบบจะ 'รู้ทุกอย่าง' ตั้งแต่เริ่มต้น ในขณะที่บางคนกลับระมัดระวังเพราะมองว่าระบบเป็นกล่องดำ ทั้งสองทัศนคติสร้างปัญหาได้ โมเดลที่ดีจำเป็นต้องได้รับการสังเกต เปรียบเทียบกับความเป็นจริง และปรับปรุงให้ดีขึ้นตามเวลา
ประเด็นที่สามเกี่ยวข้องกับต้นทุนรวม ไม่ใช่แค่ค่าธรรมเนียมการสมัครสมาชิกเท่านั้นที่สำคัญ การบูรณาการ เวลาภายในองค์กร การสนับสนุนจากภายนอก และการกำกับดูแลข้อมูล ล้วนมีส่วนเกี่ยวข้องทั้งสิ้น
วิธีลดความเสี่ยงก่อนการเปิดตัว
อย่างไรก็ตาม มีมาตรการตอบโต้ที่เป็นประโยชน์อย่างมาก:
- เริ่มทำความสะอาดกระแสข้อมูลที่สำคัญที่สุดก่อน: ไม่จำเป็นต้องทำให้ทุกอย่างสมบูรณ์แบบ เริ่มจากรายรับ รายจ่ายประจำ และบัญชีหลัก
- กำหนดขอบเขตขั้นต่ำ: กรณีการใช้งานที่จำกัดช่วยลดความเสี่ยงจากโครงการที่กว้างเกินไป
- เรียกร้องความโปร่งใสในตัวแปรขับเคลื่อน: ฝ่ายบริหารต้องเข้าใจว่าการพยากรณ์เกิดจากตัวแปรใดบ้าง
- ให้ฝ่ายการเงินและฝ่ายปฏิบัติการทำงานร่วมกัน: ความผิดปกติของกระแสเงินสดจำนวนมากเกิดจากพฤติกรรมด้านการขายหรือโลจิสติกส์ ไม่ใช่แค่ด้านการบริหารเท่านั้น
ความเชื่อมั่นในระบบพยากรณ์เชิงคาดการณ์จะเพิ่มขึ้นเมื่อผู้คนได้เห็นว่าการพยากรณ์เชื่อมโยงกับการตัดสินใจจริงขององค์กรอย่างไร
คำเตือน: บทความนี้มีวัตถุประสงค์เพื่อให้ข้อมูลเท่านั้น และไม่ถือเป็นคำแนะนำทางการเงิน, ภาษี หรือกฎหมาย. ทุกธุรกิจขนาดกลางและขนาดเล็กมีโครงสร้างต้นทุน, โปรไฟล์ความเสี่ยง และชุดภาระผูกพันที่แตกต่างกัน. ก่อนที่จะนำมาใช้ระบบใหม่, ควรประเมินวัตถุประสงค์การดำเนินงาน, กระบวนการภายใน และข้อกำหนดการปฏิบัติตามกฎระเบียบของคุณ.
แผนปฏิบัติการของคุณเพื่ออนาคตทางการเงินที่สดใส
ประเด็นสำคัญคือ AI ไม่ได้ทำให้ธุรกิจของคุณปลอดภัยจากความไม่แน่นอน อย่างไรก็ตาม มันทำให้ความไม่แน่นอนเข้าใจได้ง่ายขึ้น และสำหรับธุรกิจขนาดกลางและขนาดเล็ก ความแตกต่างนี้มีความสำคัญอย่างมาก
เมื่อการคาดการณ์ทำด้วยมือ ผู้บริหารต้องใช้เวลาในการไล่ตามตัวเลข เมื่อกระบวนการกลายเป็นระบบอัตโนมัติและสามารถทำนายได้มากขึ้น เวลาดังกล่าวสามารถนำไปใช้กับสิ่งที่สำคัญกว่าได้: การรักษาสภาพคล่อง การประเมินการลงทุน การคาดการณ์ความเสี่ยงของลูกค้า และการวางแผนการเติบโตด้วยความแม่นยำที่สูงขึ้น
AI cash flow forecasting SME มีความหมายเป็นพิเศษในบริบทนี้ ไม่ใช่ในฐานะกระแสเทคโนโลยี แต่ในฐานะโครงสร้างพื้นฐานด้านการตัดสินใจที่เหมาะสมกว่าสำหรับองค์กรที่ต้องเคลื่อนไหวอย่างรวดเร็วด้วยทรัพยากรที่จำกัด
การดำเนินการสำคัญที่ต้องดำเนินการ
- วัดผลกระบวนการปัจจุบัน: ประเมินว่าทีมงานใช้เวลากี่ชั่วโมงในปัจจุบันเพื่อรวบรวมข้อมูล อัปเดตไฟล์ และจัดทำการพยากรณ์ใหม่
- ตรวจสอบฐานข้อมูลที่มีอยู่: ตรวจดูว่าคุณสามารถเข้าถึงประวัติใบแจ้งหนี้ ความเคลื่อนไหวทางธนาคาร และรายจ่ายประจำได้อย่างง่ายดายหรือไม่
- เลือกกรณีการใช้งานแรก: การพยากรณ์ระยะสั้น การแจ้งเตือนความผิดปกติ หรือการควบคุมรายรับ เป้าหมายที่ชัดเจนจะช่วยเร่งการนำไปใช้
- ให้ผู้มีอำนาจตัดสินใจจริงเข้ามามีส่วนร่วม: เจ้าของกิจการ ฝ่ายการเงิน ฝ่ายปฏิบัติการ และฝ่ายขาย ต้องอ่านสัญญาณเดียวกัน ไม่ใช่รายงานที่แตกต่างกัน
- เริ่มต้นเล็กๆ แต่ทำอย่างสม่ำเสมอ: คุณค่าจะเพิ่มขึ้นเมื่อการพยากรณ์กลายเป็นส่วนหนึ่งของกิจวัตรการบริหารจัดการ
หากบริษัทของคุณยังคงดำเนินธุรกิจไปตามสถานการณ์ การแก้ปัญหาไม่ใช่การซื้อเทคโนโลยีเพิ่มเติม แต่คือการสร้างภาพที่ชัดเจนและน่าเชื่อถือมากขึ้นสำหรับเดือนที่จะมาถึง และจากนั้นก็ไตรมาสต่อไป
คำถามที่พบบ่อย (FAQ)
ปัญญาประดิษฐ์ยังสามารถทำงานให้กับธุรกิจขนาดกลางและขนาดย่อมขนาดเล็กมากหรือฟรีแลนซ์ได้
ใช่, หากมีข้อมูลพื้นฐานที่จัดระเบียบไว้อย่างสมเหตุสมผล. ในธุรกิจขนาดเล็ก, ระบบอัตโนมัติมักมีคุณค่ามากขึ้นเพราะบุคคลเดียวกันอาจรับผิดชอบการบริหาร, การชำระเงิน, ผู้จัดหา, และการวางแผน. หากกระแสเงินสดไม่สม่ำเสมอ, แม้แต่การคาดการณ์ที่ง่ายแต่ทันสมัยก็สามารถช่วยให้การตัดสินใจง่ายขึ้นได้มาก.
เราต้องการข้อมูลทางประวัติศาสตร์จำนวนมากเพื่อเริ่มต้น
ยิ่งคุณมีข้อมูลที่สม่ำเสมอมากเท่าไร ระบบก็จะยิ่งสามารถระบุรูปแบบและแนวโน้มตามฤดูกาลได้ดีขึ้นเท่านั้น อย่างไรก็ตาม ในทางปฏิบัติ จุดสำคัญไม่ได้อยู่ที่การมีชุดข้อมูลที่สมบูรณ์แบบ แต่คือการมีข้อมูลที่สะอาดเพียงพอเพื่อให้สามารถสร้างแบบจำลองเบื้องต้นที่มีประโยชน์ได้ จากนั้นคุณภาพของการพยากรณ์จะดีขึ้นเมื่อระบบสะสมสัญญาณใหม่และเปรียบเทียบการพยากรณ์กับข้อมูลจริง
การเชื่อมโยงข้อมูลทางการเงินกับแพลตฟอร์ม AI ปลอดภัยหรือไม่?
ความปลอดภัยต้องได้รับการประเมินอย่างรอบคอบ เช่นเดียวกับแพลตฟอร์มใด ๆ ที่จัดการข้อมูลที่มีความอ่อนไหว ขอแนะนำให้ทบทวนนโยบาย GDPR ขั้นตอนการเข้าถึง การจัดการสิทธิ์ การเข้ารหัส และโครงสร้างของการผสานรวม โดยทั่วไปแล้ว คำถามที่ถูกต้องไม่ใช่ "AI ปลอดภัยหรือไม่?" แต่เป็น "ผู้ให้บริการรายนี้จัดการข้อมูลตามมาตรฐานที่เหมาะสมกับระดับความเสี่ยงและภาระผูกพันของเราหรือไม่?"
ปัญญาประดิษฐ์กำลังเข้ามาแทนที่ผู้จัดการฝ่ายบริหารหรือประธานเจ้าหน้าที่ฝ่ายการเงิน
ไม่ ระบบการพยากรณ์จะสร้างการแจ้งเตือน สถานการณ์จำลอง และการทำงานอัตโนมัติ การตัดสินใจยังคงเป็นความรับผิดชอบของมนุษย์ ในธุรกิจขนาดกลางและขนาดเล็กที่ดีที่สุด AI ช่วยประหยัดเวลาจากงานที่ทำซ้ำๆ และช่วยให้ผู้จัดการการเงินสามารถมุ่งเน้นไปที่สิ่งที่สำคัญ ข้อยกเว้น และการดำเนินการแก้ไขได้มากขึ้น
ที่ไหนคือสถานที่ที่ดีที่สุดในการเริ่มต้นในอิตาลี?
โดยปกติแล้วจะเริ่มต้นด้วยสถานการณ์ที่เรียบง่ายแต่ใช้งานได้จริง เช่น การรวมแหล่งข้อมูลสำคัญ การจัดการการไหลของข้อมูลในลักษณะที่รวมศูนย์มากขึ้น และการสร้างการคาดการณ์ในระยะสั้น ในบริบทของอิตาลี การให้ความสำคัญกับความเข้ากันได้กับการออกใบแจ้งหนี้อิเล็กทรอนิกส์ ความง่ายในการใช้งาน และความคุ้มค่าของโครงการถือเป็นเรื่องที่สมเหตุสมผล
หากคุณต้องการเปลี่ยนจากสเปรดชีตไปสู่การบริหารจัดการทางการเงินที่ชัดเจนและคาดการณ์ได้มากขึ้น คุณสามารถดูได้ว่า Electe ซึ่งเป็นแพลตฟอร์มวิเคราะห์ข้อมูลด้วย AI สำหรับ SME ทำงานอย่างไร นี่เป็นวิธีที่ใช้งานได้จริงในการสำรวจการพยากรณ์ ข้อมูลเชิงลึกอัตโนมัติ และการวิเคราะห์ข้อมูล โดยไม่เพิ่มความซับซ้อนที่ไม่จำเป็นให้กับทีมของคุณ
ความคิดเห็น
ยังไม่มีความคิดเห็น — เริ่มการสนทนาได้เลย