Analytics em finanças: como funcionam a previsão e o risco
Saiba como a análise financeira transforma dados brutos em previsões e controlos de risco. Veja como a ELECTE a aplica.

A sua folha de cálculo de tesouraria diz que pode pagar a próxima ronda de contratações. O saldo bancário é menos tranquilizador. Entretanto, um cliente importante falhou um pagamento e o conselho de administração quer as perspetivas do próximo trimestre antes de terminar a reconciliação das contas deste mês.
Não precisa necessariamente de um modelo mais complicado. Precisa de saber em que números pode confiar, o que pode mudar e quem deve verificar uma recomendação antes de alguém agir. Este é o ponto de partida prático da análise financeira.
Para as PME, a oportunidade não é produzir mais relatórios. É transformar registos contabilísticos, históricos de pagamentos e atividade operacional em alertas mais precoces e decisões mais bem fundamentadas, sem acrescentar um ciclo interminável de manutenção de folhas de cálculo.
A distinção importante é entre uma previsão interessante e um processo de decisão fiável. Uma previsão precisa de pressupostos e de um teste de precisão. Um alerta de risco precisa de provas que o sustentem e de um revisor. Compreender estes fundamentos facilita a escolha de métodos de previsão úteis, a interpretação de sinais financeiros e a introdução de automação sem perder o controlo.
O que significa a análise financeira e por que é importante
A análise financeira é o uso de dados, estatística e modelos para explicar resultados passados, prever tesouraria e receitas, medir o risco e apoiar decisões.
Um gestor financeiro sente a pressão numa única semana. À segunda-feira, a questão é se os recebimentos vão cobrir os salários. À quarta-feira, um cliente que paga com atraso alterou esse cálculo. À sexta-feira, o conselho quer saber se as perspetivas de receita do próximo trimestre justificam uma expansão.
Cada pergunta parece independente, mas todas partilham uma dependência: os números que lhes servem de base. Se os feeds bancários, as faturas, os salários e os códigos de conta não coincidirem, até um modelo cuidadoso produzirá confusão com ar de confiança. A análise financeira transforma essas perguntas num processo repetível, em que os dados de entrada são verificados, os pressupostos são visíveis e o resultado pode ser questionado antes de se tornar uma decisão.
Do relatório ao alerta precoce
Um painel funciona como o painel de instrumentos de um automóvel. Não repara o motor, mas pode avisar que o óleo está baixo antes de o motor gripar. Um painel de tesouraria deve fazer o mesmo: revelar uma deterioração das perspetivas com antecedência suficiente para que alguém investigue a causa e atue.
Isto muda o propósito da análise. O resultado útil é uma resposta a uma pergunta de negócio, mais as provas necessárias para avaliar se essa resposta merece confiança. Uma previsão deve incluir os seus pressupostos. Um alerta de risco deve mostrar o que o desencadeou. Uma recomendação deve indicar quem tem de a rever quando a decisão é importante.
Esta disciplina é anterior ao software atual. A visão histórica do Banco de Pagamentos Internacionais regista dados bancários internacionais publicados desde 1964 e o Acordo de Capital de Basileia de 1988, que associou os requisitos mínimos de capital à medição do risco de crédito.
A lição continua válida: quando os resultados de modelos influenciam capital, crédito, contratações ou conformidade, a governação faz parte da análise.
Adapte a análise à instituição
A mesma disciplina de base aplica-se a todas as organizações, embora as suas estruturas financeiras difiram. Um retalhista pode preocupar-se sobretudo com a procura e os ciclos de tesouraria dos stocks. Um credor pode dar mais atenção a atrasos, concentração e margem face aos covenants. Um fundo de extensão de igreja também precisa de previsão e de provas, mas o seu contexto é tão específico que o CEFCore para fundos de extensão de igrejas é uma referência mais pertinente do que uma lista de verificação genérica para pequenas empresas.
Regra prática: comece pela decisão que alguém precisa de tomar e depois identifique as provas necessárias para a sustentar.
As capacidades essenciais abrangem a preparação de dados, o reporte descritivo, o diagnóstico, a previsão, a comparação de cenários e a monitorização de risco. O seu valor depende de dados fiáveis e de verificações defensáveis, porque o algoritmo é normalmente a parte mais fácil de comprar, e o mais difícil de defender é se os dados, a escolha do modelo e o circuito de aprovação foram sólidos.
Como a análise financeira transforma dados brutos em decisões
Um resultado fiável começa antes de ajustar um modelo. Primeiro, estabeleça a origem de cada registo e se os diferentes sistemas descrevem a mesma atividade de forma consistente.
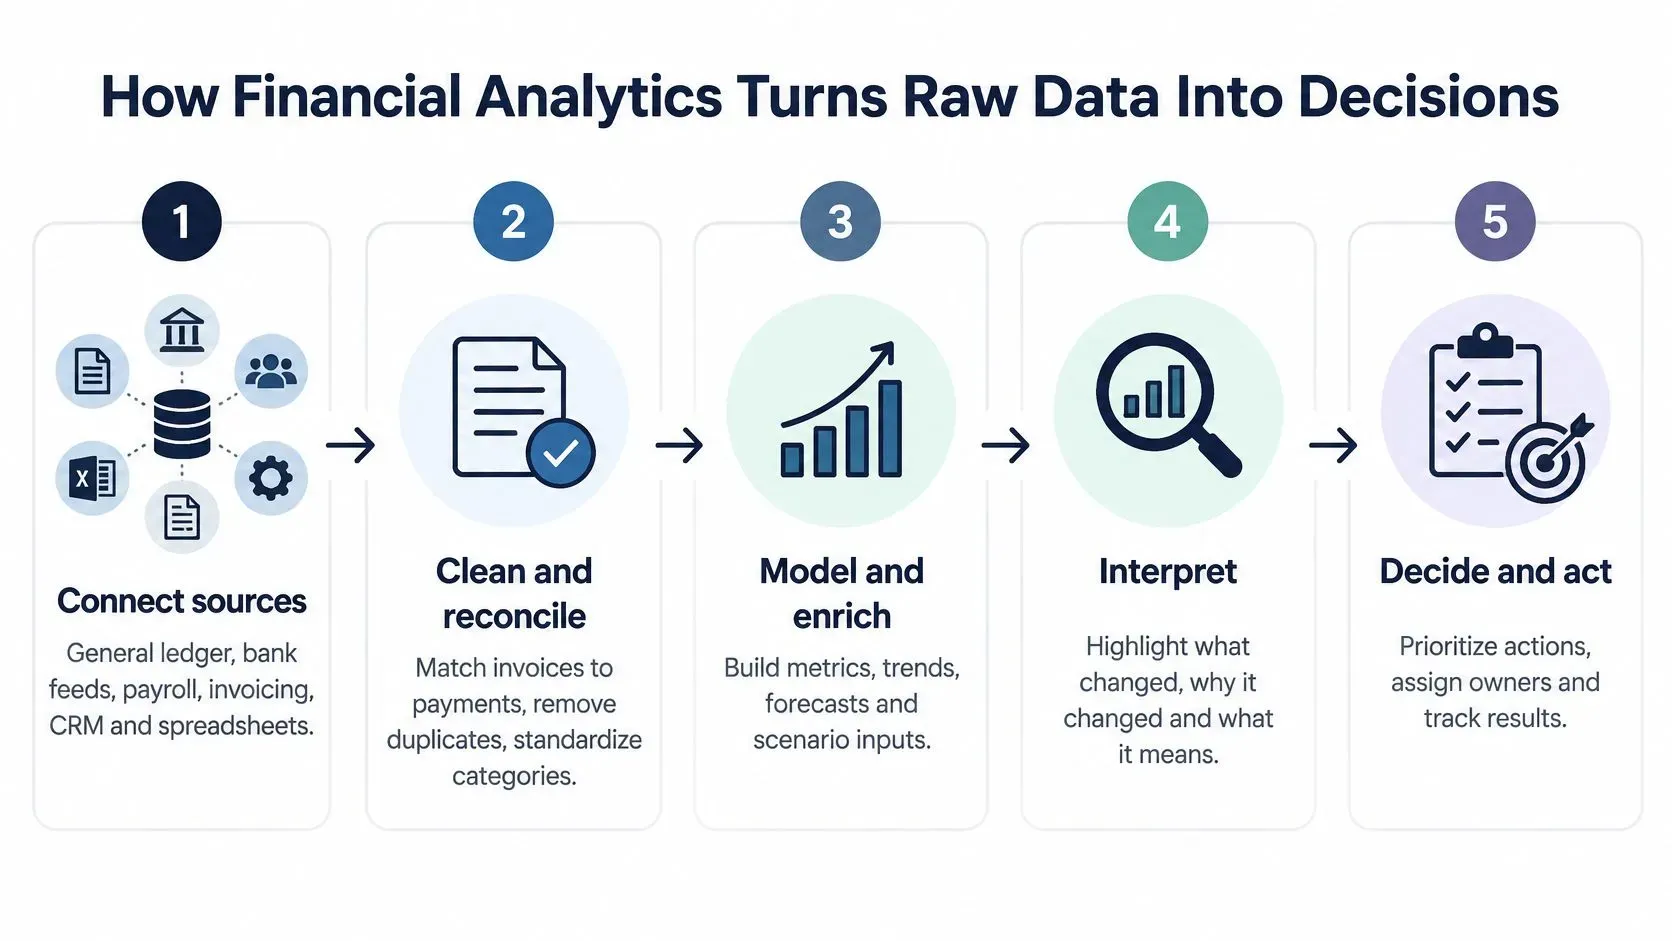
Crie um fluxo de trabalho repetível
- Ligue as fontes. Reúna o razão geral, os feeds bancários, os salários, a faturação, o sistema de gestão de relacionamento com clientes e as folhas de cálculo relevantes. O resultado é um inventário de fontes com responsáveis e calendários de atualização. Uma falha comum é misturar períodos de reporte ou moedas sem identificar a diferença.
- Limpe e reconcilie. Associe faturas a pagamentos, elimine duplicados e mapeie os códigos de conta para categorias consistentes. O resultado é um conjunto de dados reconciliado. Códigos de conta desalinhados podem fazer com que um aparente aumento de custos seja apenas uma alteração de classificação.
- Modele. Aplique tendências, regressão ou classificação ao histórico limpo. A regressão estima relações entre variáveis; a classificação atribui categorias ou probabilidades, por exemplo, se uma fatura será paga com atraso. O resultado é uma previsão ou uma pontuação, ainda não uma decisão aprovada.
- Valide. Teste o modelo em períodos históricos que não foram usados no treino e compare-o com uma referência simples. O resultado é um registo de avaliação. Um modelo avançado que não supera nenhuma alternativa relevante não demonstrou a sua utilidade.
- Reporte e atue. Publique um painel ou alerta, atribua um responsável e defina os requisitos de aprovação. O resultado é uma ação acompanhada. Sem responsável, até um aviso rigoroso pode ficar por ler.
Meça a prontidão antes da complexidade do modelo
Numa pesquisa global com 1.013 líderes financeiros seniores em 20 países, 36% apontaram a qualidade dos dados, a integração e a interoperabilidade dos sistemas como a maior oportunidade para extrair mais valor da IA em finanças, segundo o relatório da KPMG sobre IA em finanças.
Torne a prontidão mensurável:
- Identificadores completos: acompanhe a proporção de transações com campos utilizáveis de cliente, fatura, conta e data.
- Divergências de conciliação: registe as diferenças por resolver por fonte, em vez de as esconder num total geral.
- Tempo de preparação dos conjuntos de dados: meça quanto tempo leva a produzir informação em que as finanças possam confiar.
Designe alguém que compreenda tanto a lógica contabilística como os testes analíticos. Se está a avaliar esse perfil, o recurso Hire Financial Analysts, da HireAccountants, oferece um ponto de partida para as conversas sobre contratação.
Proteja as informações pessoais e financeiras em todo o fluxo de trabalho. Restrinja o acesso, minimize a cópia de registos e defina regras de retenção e eliminação antes de ligar fontes sensíveis.
Prefira um modelo transparente com dados fiáveis a um modelo avançado cujos dados não consegue conciliar.
Comparação dos Quatro Tipos de Análise Financeira
Os quatro tipos formam uma escada, desde a descrição da atividade passada até à recomendação de uma ação. Estão relacionados, mas não respondem a perguntas intercambiáveis.
Os quatro tipos de análise financeira e as perguntas a que respondem
Tipo | Pergunta a que responde | Exemplo em finanças | Resultado típico |
|---|---|---|---|
Descritiva | O que aconteceu? | Receita mensal face ao orçamento e evolução do saldo de caixa | Painel de controlo e relatório padrão de desvios |
Diagnóstica | Por que aconteceu? | Queda da margem bruta atribuída a uma linha de produto ou a uma região | Análise detalhada (drill-down) e resumo das causas-raiz |
Preditiva | O que é provável que aconteça? | Posição de caixa do próximo trimestre ou probabilidade de atraso no pagamento por cliente | Previsão com intervalo de confiança e pontuação de risco |
Prescritiva | O que devemos fazer? | Comparação entre uma alteração dos prazos de pagamento e um corte do limite de crédito para manter o caixa acima de um mínimo | Comparação de cenários com uma ação recomendada e as respetivas contrapartidas |
Identifique a pergunta antes de escolher um método
As equipas começam pelos relatórios descritivos. Quando surge um desvio, acrescentam a investigação diagnóstica. O trabalho preditivo estima o que pode acontecer a seguir, enquanto o prescritivo compara possíveis respostas.
Imagine que o seu relatório de margens mostra uma queda. Isso é descritivo. Separar descontos, custos de fornecedores e mix de produtos é diagnóstico. Estimar a margem futura nessas condições é preditivo. Comparar um aumento de preços com uma mudança de fornecedor é prescritivo.
Use este teste rápido de classificação:
- Resultado histórico: Uma resposta extraída da atividade registrada é descritiva.
- Explicação: Uma investigação dos fatores que contribuíram para um resultado é diagnóstica.
- Estimativa futura: Um valor projetado, com incerteza, é preditivo.
- Comparação de ações: Uma recomendação baseada em alternativas e restrições é prescritiva.
Cuidado com a palavra causa. Uma relação entre gastos de marketing e receita não prova que os gastos causaram a variação da receita. Promoções, sazonalidade ou mudanças no perfil de clientes podem explicar ambos.
As recomendações prescritivas também herdam as fragilidades de seus insumos preditivos. Um sistema pode recomendar uma redução precisa de limite de crédito apoiando-se em um modelo de atraso de pagamento mal calibrado. A confiança na apresentação não é evidência de confiabilidade.
Aplicações do dia a dia, do fluxo de caixa ao fechamento mensal
Aplicações úteis conectam uma decisão operacional a um resultado financeiro mensurável. Escolha primeiro a decisão e só então defina qual painel, previsão ou relatório de exceções vai ajudar.
Onde o trabalho se torna prático
- Previsão de fluxo de caixa: Use uma visão contínua de recebimentos e pagamentos esperados para decidir quando adiar gastos ou buscar financiamento. Em um exemplo ilustrativo, um horizonte de 13 semanas pode sinalizar um saldo projetado abaixo do mínimo definido pela gestão.
- Variação entre orçado e realizado: Sinalize as linhas que excedem um percentual ou valor acordado. Os revisores podem investigar as exceções relevantes em vez de ler todas as contas com a mesma atenção.
- Contas a receber e cobrança: Agrupe as faturas por idade e priorize os clientes com maior probabilidade de atraso. Faixas ilustrativas são 0–30, 31–60 e 61–90 dias, com as faturas contestadas identificadas separadamente.
- Folha de pagamento e previsão de demanda: Alinhe contratações, cobertura de turnos e compras de estoque à atividade esperada. Acompanhe o efeito financeiro por meio dos custos de pessoal, dos compromissos de estoque e do caixa disponível.
- Fechamento mensal: Automatize a conciliação onde as regras são claras e envie as diferenças não resolvidas para uma fila de exceções. Meça a conclusão em relação ao prazo de fechamento, não apenas o número de conciliações automáticas.
- Relatórios para o conselho: Reúna KPIs aprovados, previsões e comentários em um pacote consistente. O recurso guia da ELECTE sobre relatórios financeiros traz mais contexto sobre relatórios financeiros com apoio de IA.
Uma decisão de cobrança ilustrativa
Suponha que uma empresa de serviços com 40 pessoas descubra que 18% de suas faturas estão vencidas há mais de 60 dias. Esses números são hipotéticos, não um benchmark nem um resultado reportado por clientes.
A equipe considera inicialmente enviar lembretes mais firmes a todos. A análise mostra, porém, que o saldo vencido está concentrado em dois clientes. Um tem um problema não resolvido com uma ordem de compra; o outro costuma pagar depois do prazo contratual.
As ações adequadas são diferentes. Resolva o problema de documentação com o primeiro cliente e designe uma conversa de cobrança para o segundo. Acompanhe mensalmente o prazo médio de recebimento (DSO) junto com a quantidade de faturas vencidas.
Meça o resultado do negócio, não o volume de atividade automatizada.
Entre os benefícios que vale testar estão menos prazos de fechamento perdidos, menos faturas vencidas, alerta antecipado de falta de caixa e menos tempo montando pacotes para o conselho. Estabeleça uma linha de base antes de fazer mudanças. Os resultados variam conforme o negócio, seus processos e a qualidade de seus registros.
Métodos de previsão e como escolher um
Uma previsão útil comunica a incerteza, não apenas um número único. Para caixa ou receita futuros, um intervalo de predição descreve uma faixa de resultados possíveis; um intervalo de confiança em torno da média estimada responde a uma pergunta estatística mais restrita.
Nenhuma das faixas protege contra toda e qualquer ruptura. A perda de um cliente, um pagamento de impostos inesperado ou uma interrupção no fornecimento podem exigir um cenário à parte.
Adeque o método ao histórico disponível
As extensões de histórico abaixo são pontos de partida ilustrativos de planejamento, não mínimos universais. A frequência dos dados, períodos ausentes, sazonalidade e mudanças estruturais afetam o que é suficiente.
Métodos de previsão comuns para planejamento financeiro
Método | Indicado para | Dados necessários | Principal limitação |
|---|---|---|---|
Média móvel | Vendas ou despesas estáveis no curto prazo | Uma janela inicial ilustrativa de seis ou mais períodos recentes | Atrasa em relação aos pontos de inflexão e ignora a sazonalidade |
Suavização exponencial (Holt-Winters) | Receita ou demanda sazonal | Um histórico inicial ilustrativo de dois a três anos de dados mensais | Fraco quando choques repentinos alteram o padrão |
ARIMA | Séries estáveis com autocorrelação clara | Um histórico inicial ilustrativo de três ou mais anos de dados consistentes | Exige testes de estacionariedade e ajuste por especialistas |
Regressão com variáveis explicativas | Relacionar vendas a preço, investimento em marketing ou número de colaboradores | Histórico das variáveis explicativas e da variável-alvo | Pressupõe que a relação entre as variáveis continua válida |
Gradient boosting (machine learning) | Muitas variáveis e padrões não lineares | Conjunto de dados grande, limpo e bem rotulado | Mais difícil de explicar; exige backtesting e monitorização |
Autocorrelação significa que as observações atuais se relacionam com observações anteriores. Estacionariedade diz respeito a saber se as propriedades estatísticas de uma série permanecem suficientemente estáveis para a abordagem de modelagem.
Comece por verificar a quantidade de histórico limpo de que dispõe. Depois, pergunte se a atividade segue um padrão sazonal e se fatores externos afetam o resultado de forma relevante.
Para uma explicação mais detalhada sobre as configurações do modelo, consulte o guia sobre como escolher os parâmetros do ARIMA para previsões.
Teste o que o modelo não poderia saber
Num teste mensal ilustrativo, reserve os últimos três meses, treine o modelo apenas com os registos anteriores e preveja o período retido. Calcule o erro absoluto médio fazendo a média das diferenças absolutas entre os valores previstos e os reais, em termos monetários.
Compare esse resultado com uma previsão ingénua que repete o valor do período anterior. Use o mesmo horizonte de previsão e as mesmas datas de avaliação para ambos os métodos.
Verifique também a existência de vazamento de dados (data leakage). Uma previsão feita antes do fecho do mês não pode usar legitimamente faturas, ajustes ou informações de clientes registados depois.
No Model Risk Management Survey 2025 EMEA da Deloitte, 67% dos bancos inquiridos utilizavam técnicas de IA ou de machine learning nos seus modelos, contra 56% em 2023. Esse sinal de adoção torna a escolha criteriosa de modelos e a governança preocupações práticas, e não apenas especialidades técnicas.
Monitorização de riscos e deteção de crimes financeiros
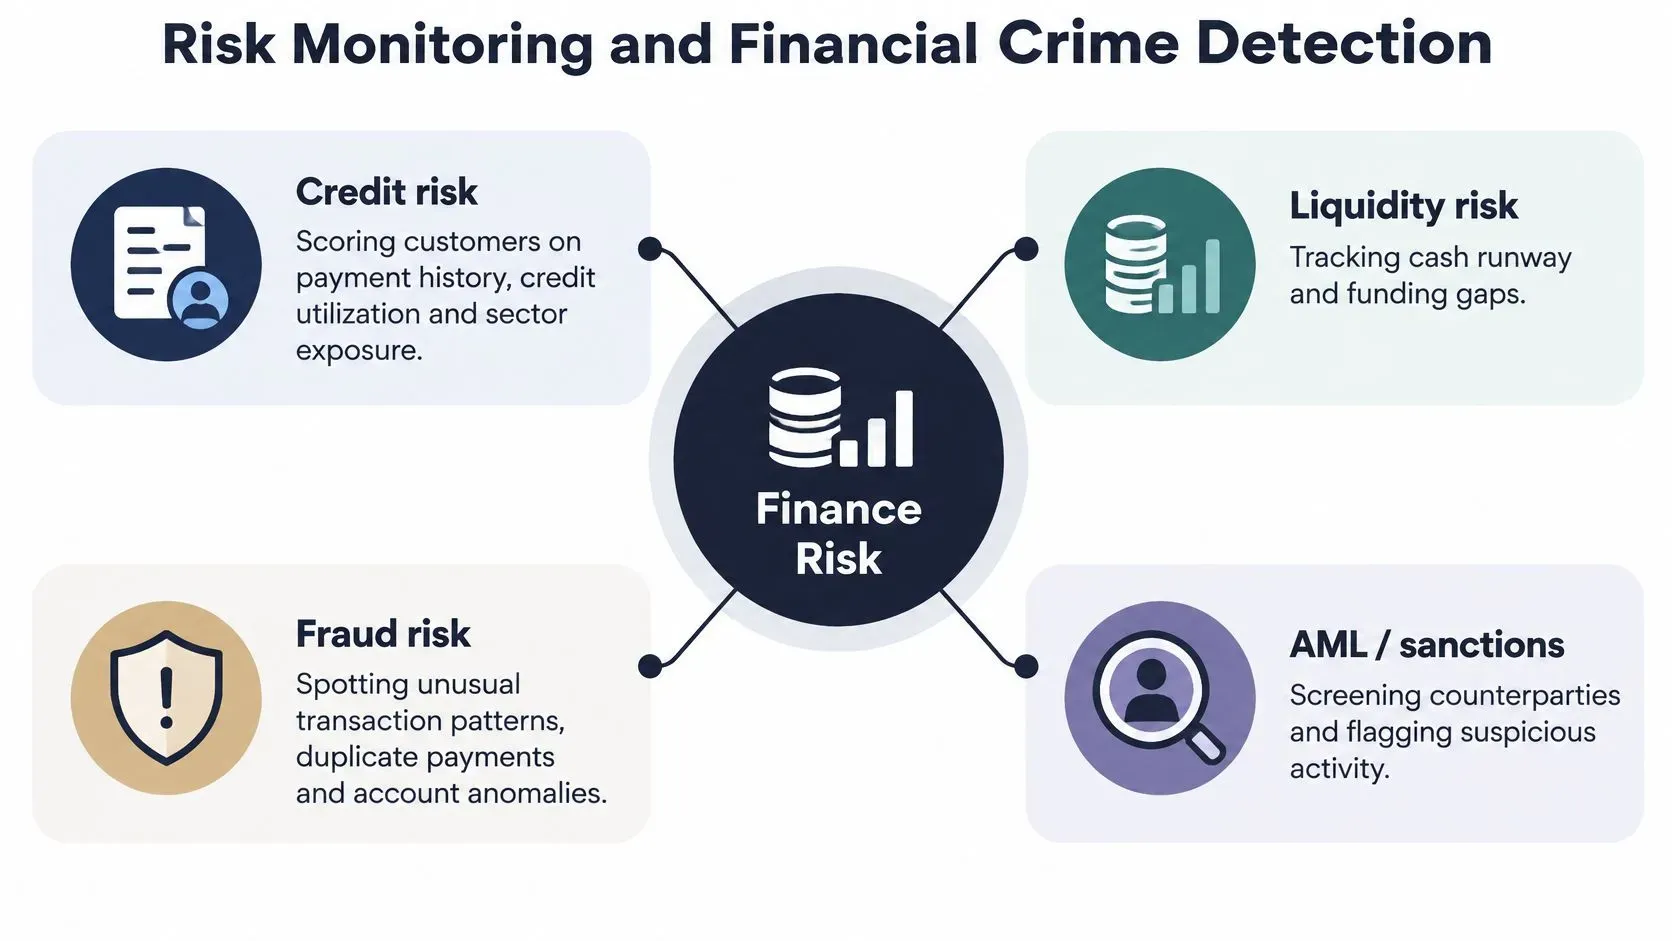
A monitorização de riscos liga uma exposição financeira a um sinal e a uma resposta previamente acordada. Um alerta deve dizer ao revisor o que mudou, que registos sustentam essa conclusão e por que a mudança importa.
Áreas de risco, sinais e exemplos de gatilhos
Área de risco | Sinal a monitorar | Exemplo de gatilho |
|---|---|---|
Risco de crédito | Histórico de pagamentos, utilização de crédito, exposição setorial | A pontuação do cliente cai abaixo de um limite acordado |
Risco de liquidez | Autonomia de caixa e margem em relação aos covenants | A autonomia cai abaixo do gatilho definido pela gestão |
Risco de mercado e cambial | Sensibilidade a variações de juros e câmbio | A exposição excede o limite aprovado |
Crime financeiro | Transações vinculadas e alertas de verificação de sanções | Pagamentos relacionados atingem um limite aplicável de diligência devida, ou a atividade justifica investigação |
No risco de crédito, distinga um padrão de pagamento em deterioração de uma disputa administrativa. Na liquidez, monitore tanto o caixa disponível quanto a margem em relação aos covenants, ou seja, a folga antes de uma condição de financiamento ser descumprida. Na exposição de mercado e cambial, faça testes de estresse nas taxas relevantes em vez de presumir que as condições atuais vão persistir.
O guia avalie a exposição financeira da sua empresa oferece mais contexto para avaliar a exposição financeira de um negócio.
Agregue atividades relacionadas
As Recomendações do GAFI estabelecem USD/EUR 15.000 como o limite designado para transações ocasionais na Recomendação 10, incluindo transações realizadas em uma única operação ou em várias que pareçam vinculadas; também permitem um limite mínimo mais baixo, de no máximo USD/EUR 1.000, para certos pagamentos transfronteiriços ou transferências de valor que não sejam saques em dinheiro.
Esses são requisitos contextuais de diligência devida, não definições universais de atividade suspeita. Configure regras para a jurisdição e o tipo de transação relevantes e agregue pagamentos vinculados em vez de avaliar cada um isoladamente.
A verificação deve considerar país de origem e de destino, valor, natureza da transação e nomes de clientes e beneficiários em relação às listas de sanções relevantes. As orientações do GAFI sobre inclusão financeira e medidas de PLD/CFT também deixam claro que uma suspeita genuína continua passível de ação, independentemente de limites ou exceções normais.
Investigue redes, não apenas pagamentos
A discussão do BIS sobre o Projeto Aurora descreve redes neurais em grafos e métodos de preservação de privacidade para detectar estruturas complexas de lavagem de dinheiro. Relações como beneficiários compartilhados e trajetos de transações podem revelar comportamentos coordenados que regras de pagamento isoladas não captam.
Use esses modelos para priorizar a investigação humana, não para rejeitar transações automaticamente. Preserve os vínculos de conta relevantes e os motivos da escalada.
Quando uma anomalia exige um exame mais profundo de registros e evidências, o guia da Snyp sobre contabilidade forense oferece contexto útil para distinguir o monitoramento de rotina do trabalho investigativo.
Governança de modelos para manter os resultados defensáveis
Precisão não é sinônimo de segurança. Um modelo pode ter bom desempenho geral e, ainda assim, produzir resultados pouco confiáveis para um determinado grupo de clientes, condição econômica ou tipo de decisão.
Os materiais de risco de modelo do Federal Reserve identificam backtesting, benchmarking, revisão de solidez conceitual e testes baseados em resultados como técnicas centrais de avaliação. Um gráfico de explicação, por si só, não substitui essas verificações.
Preserve as evidências da entrada à decisão
Separe os dados de desenvolvimento, validação e monitorização contínua. Documente a linhagem das variáveis, ou seja, a origem de cada entrada do modelo e a forma como foi transformada.
Acompanhe ao longo do tempo a calibração, a estabilidade e os erros. A calibração avalia se as probabilidades previstas correspondem aos resultados observados; a estabilidade verifica se as entradas ou o comportamento mudaram.
Mantenha um registo de controlo conciso:
- Finalidade do modelo: Especifique a decisão que ele apoia e as utilizações proibidas.
- Evidência de validação: Registe o desempenho face a uma referência interpretável e a segmentos relevantes.
- Histórico de limiares: Versione cada limite com a respetiva justificação, responsável e data de revisão.
- Rasto de decisão: Preserve o instantâneo das entradas, o resultado, o revisor e a ação tomada.
O relatório do Parlamento Europeu sobre IA no setor financeiro identifica como riscos materiais a fraca qualidade dos dados, dados de treino não representativos, modelos opacos, riscos para a privacidade, resultados discriminatórios e alucinações dos modelos de linguagem; a evidência de garantia citada indica melhorias na redução de erros de 33% contra 6% entre os pares e confiança na expansão da IA de 42% contra 14%.
Estas conclusões justificam o investimento em garantia, não uma melhoria assegurada para o seu negócio.
Defina onde termina a autonomia
Torne obrigatória, na sua política operacional, a aprovação humana antes de ações automatizadas relevantes de crédito, fraude ou cobrança. Exija também revisão quando os dados estiverem incompletos, o modelo encontrar condições desconhecidas ou uma recomendação ultrapassar um limite de autoridade aprovado.
Autonomia controlada significa delegar o trabalho de rotina mantendo limites explícitos e evidência.
Corrija três equívocos persistentes: mais dados nem sempre é melhor, sobretudo quando acrescentam ruído ou enviesamento; uma previsão não é uma afirmação de verdade; e a automatização não elimina a responsabilidade. Alguém deve continuar a ser responsável por decidir se um resultado é adequado para agir.
Comece com um caso de uso neste trimestre
Um piloto focado permite testar a utilidade sem redesenhar toda a função financeira.
- Escolha uma decisão recorrente. Comece pelas prioridades de cobrança ou por uma previsão mensal de tesouraria. Indique quem vai usar o resultado.
- Verifique a prontidão. Registe a completude dos identificadores, as falhas de reconciliação por fonte e as horas necessárias para reunir um conjunto de dados fiável.
- Estabeleça uma referência. Construa uma previsão simples e avalie-a com histórico reservado antes de introduzir mais complexidade.
- Defina limites operacionais. Estabeleça regras de validação, limiares de aprovação e um responsável nomeado para cada alerta.
- Reveja no fim do trimestre. Compare o erro de previsão, os alertas úteis e o tempo de preparação com a situação inicial. Mantenha, reveja ou termine o piloto com base nesses resultados.
ELECTE, uma plataforma de análise de dados com IA para PME, apoia esta sequência com análise preditiva, relatórios automatizados e agentes de IA. O nosso Agente de IA lê dados, redige relatórios e pesquisa mercados de forma programada ou a pedido, 24 horas por dia, 7 dias por semana.
A maioria dos utilizadores fica operacional em menos de 5 minutos, com a análise inicial e as previsões a começarem após a ligação do software de contabilidade ou o carregamento de um ficheiro. Esta rapidez de configuração não substitui a validação. Também disponibilizamos ferramentas gratuitas, incluindo uma calculadora de ROI, uma calculadora de ponto de encomenda, uma calculadora de capital investido líquido, uma calculadora de desconto percentual, um balanço reclassificado e um perfil de empresa.
Pontos principais
- Comece pequeno: Associe o piloto a uma decisão financeira recorrente.
- Teste a fiabilidade: Reconcilie as entradas e compare as previsões com uma referência.
- Mantenha a responsabilidade: Atribua revisores e preserve a evidência.
- Meça os resultados: Avalie a utilidade das decisões e o tempo poupado antes de expandir.
Transforme a perceção numa rotina fiável
O melhor ponto de partida para a análise em finanças não é o algoritmo mais avançado. É uma decisão claramente definida, apoiada por registos que consegue reconciliar e resultados que pode questionar. A previsão torna-se útil quando se compreende a sua incerteza. A monitorização de risco torna-se acionável quando os revisores conseguem inspecionar a evidência por trás de um alerta.
Comece com um piloto gerível e atribua-lhe um responsável claro. Mantenha os métodos suficientemente simples para serem avaliados, documente as condições que exigem intervenção e meça se o resultado melhora o trabalho. Esta abordagem dá uma base mais sólida para expandir a automatização do que um painel apelativo por si só. Uma demonstração personalizada pode ajudá-lo a avaliar como o fluxo de trabalho se adaptaria à sua equipa financeira.
Este guia fornece informação geral, não aconselhamento financeiro, jurídico ou de conformidade. Verifique a regulamentação local e consulte consultores qualificados antes de agir.
A ELECTE oferece previsão, relatórios automatizados e um Agente de IA para ajudar a transformar registos financeiros em perceções revisáveis. Visite a ELECTE para ver como funciona ou peça uma demonstração personalizada focada na sua previsão de tesouraria, no seu fluxo de cobrança ou no seu piloto de relatórios.
Comentários
Ainda não há comentários — comece a conversa.