วิธีวัดความเสี่ยงด้านการปฏิบัติตามกฎระเบียบ: คู่มือการให้คะแนนเชิงปฏิบัติ
เรียนรู้วิธีวัดความเสี่ยงด้านการปฏิบัติตามกฎระเบียบใน 5 ขั้นตอน ตั้งแต่การจัดทำแผนผังภาระหน้าที่ ไปจนถึงการให้คะแนนความเสี่ยงคงเหลือและการติดตามมาตรการควบคุม เริ่มทบทวนวันนี้

ทีมการเงินบอกว่ายื่นเอกสารครบถ้วนแล้ว ฝ่ายปฏิบัติการบอกว่าตรวจสอบเสร็จแล้ว แดชบอร์ดเป็นสีเขียว แต่ไม่มีใครอธิบายได้ว่าการละเมิดข้อกำหนดใดจะสร้างความเสียหายให้ธุรกิจมากที่สุด หรือมาตรการควบคุมจะตรวจพบได้ก่อนที่ลูกค้าหรือหน่วยงานกำกับดูแลจะพบหรือไม่
นี่คือปัญหาเชิงปฏิบัติเบื้องหลัง วิธีวัดความเสี่ยงด้านการปฏิบัติตามกฎระเบียบ คุณต้องการมากกว่ารายการภาระหน้าที่และงานที่ทำเสร็จแล้ว คุณต้องมีวิธีที่ป้องกันข้อโต้แย้งได้ เพื่อเชื่อมโยงความล้มเหลวที่อาจเกิดขึ้น ผลกระทบต่อธุรกิจ หลักฐานการควบคุม และการดำเนินการของผู้บริหารเข้าด้วยกัน
สำหรับ SME ไม่จำเป็นต้องใช้แบบจำลองระดับธนาคาร แต่ต้องมีการให้คะแนนที่สม่ำเสมอ ผู้รับผิดชอบที่ระบุชื่อชัดเจน บันทึกที่เชื่อถือได้ และความกล้าที่จะตั้งคำถามกับตัวเลขที่ดูน่าสบายใจ แดชบอร์ดที่เงียบสงบควรทำให้เกิดคำถามว่า มาตรการควบคุมทำงานได้จริง หรือเรายังตรวจไม่พบปัญหากันแน่
วิธีการด้านล่างนี้เปลี่ยนภาระหน้าที่ให้เป็นทะเบียนความเสี่ยงที่มีคะแนน ทดสอบว่ามาตรการควบคุมลดความเสี่ยงได้จริงหรือไม่ และวางกิจวัตรการติดตามที่ทีมของคุณดูแลต่อได้ มาตราส่วนและเกณฑ์ต่าง ๆ เป็นเพียงค่ากำหนดเพื่อการบริหารจัดการตามตัวอย่าง ไม่ใช่ข้อกำหนดทางกฎหมายหรือเกณฑ์มาตรฐานสากล ใช้เพื่อจัดโครงสร้างการตัดสินใจ จากนั้นให้ผู้เชี่ยวชาญที่มีคุณสมบัติเหมาะสมยืนยันภาระหน้าที่ที่ใช้กับธุรกิจของคุณ
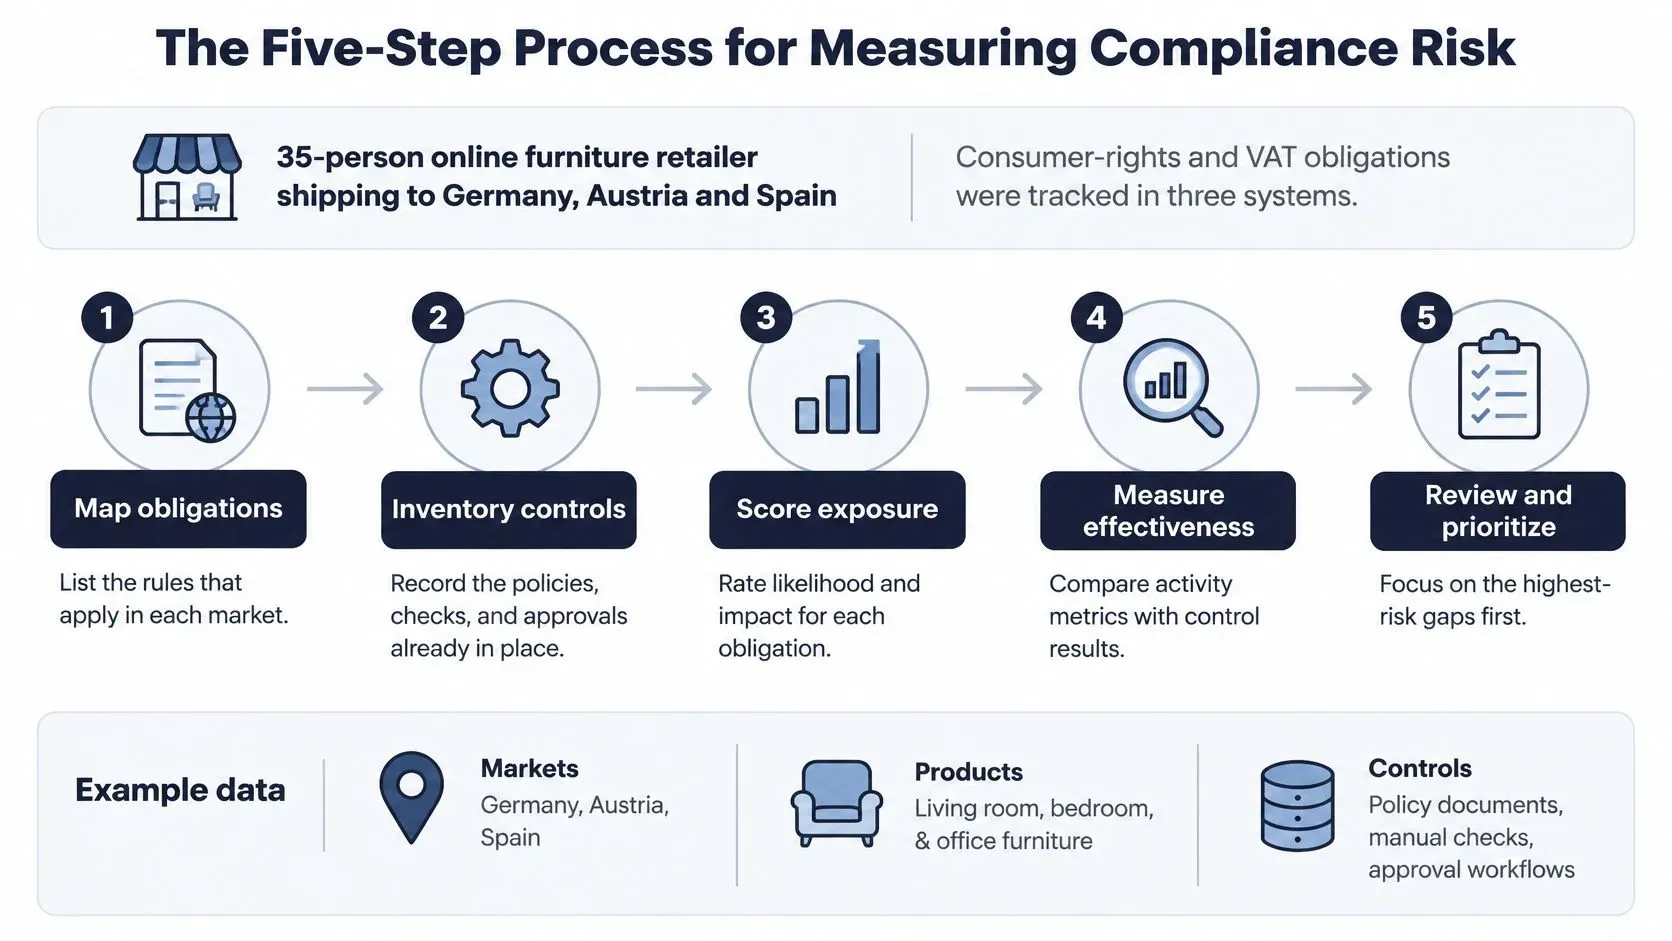
กระบวนการ 5 ขั้นตอนในการวัดความเสี่ยงด้านการปฏิบัติตามกฎระเบียบ
สมมติว่าร้านค้าปลีกเฟอร์นิเจอร์ออนไลน์ที่มีพนักงาน 35 คน จัดส่งไปยังเยอรมนี ออสเตรีย และสเปน พบว่าภาระหน้าที่ด้านสิทธิผู้บริโภคและ VAT กระจายอยู่ในสเปรดชีตสามไฟล์ ฝ่ายการเงินติดตามงานยื่นแบบ ฝ่ายบริการลูกค้าติดตามการคืนเงิน และฝ่ายปฏิบัติการดูแลข้อยกเว้นด้านการจัดส่ง ไม่มีใครรับผิดชอบภาพรวมทั้งหมด
ทางแก้ที่ทำได้ทันทีไม่ใช่แดชบอร์ดเพิ่มอีกตัว แต่คือทะเบียนกลางที่เชื่อมแต่ละภาระหน้าที่เข้ากับสถานการณ์ความล้มเหลว ผู้รับผิดชอบ และหลักฐานการทำงานของมาตรการควบคุม
เปลี่ยนภาระหน้าที่ที่กระจัดกระจายให้เป็นกระบวนการที่ทำซ้ำได้
- จัดทำแผนผังภาระผูกพันและมิติความเสี่ยง ระบุกฎหมาย มาตรฐาน และสัญญาที่เกี่ยวข้องกับธุรกิจ โดยขอความช่วยเหลือจากผู้เชี่ยวชาญในจุดที่ต้องตีความ แยกความเสี่ยงตามลูกค้า ภูมิภาค ผลิตภัณฑ์ ช่องทาง และตัวกลาง ผลลัพธ์ที่ได้คือทะเบียนภาระผูกพัน ไม่ใช่แฟ้มรวมตัวบทกฎหมาย
- ระบุจุดที่กฎอาจถูกละเมิด ไล่ดูกระบวนการจริงร่วมกับพนักงานที่ปฏิบัติงานนั้น สำหรับร้านค้าปลีก อาจหมายถึงการติดตามการคืนสินค้าตั้งแต่ลูกค้าส่งคำขอ ผ่านการอนุมัติ จนถึงการคืนเงิน ผลลัพธ์คือรายการความเสี่ยงที่มีเจ้าของผู้รับผิดชอบหนึ่งคนต่อหนึ่งรายการ
- ให้คะแนนความเสี่ยงโดยธรรมชาติ ประเมินโอกาสเกิดและผลกระทบก่อนนำมาตรการควบคุมมาพิจารณา ใช้เกณฑ์โอกาสเกิดและผลกระทบที่เสนอไว้ด้านล่างเพื่อจัดทำทะเบียนที่มีคะแนน วิธีนี้ป้องกันไม่ให้นโยบายที่เขียนไว้ดีบดบังความเสี่ยงพื้นฐานที่สำคัญ
- วัดความเสี่ยงคงเหลือ ประเมินว่าการตรวจสอบที่มีอยู่ป้องกัน ตรวจพบ หรือแก้ไขอะไรได้บ้าง ใช้ผลการทดสอบ ข้อยกเว้น และบันทึกประกอบ แทนการอ้างตามข้อความในนโยบาย ผลลัพธ์คือระดับความเสี่ยงคงเหลือพร้อมคำอธิบายเหตุผลที่ให้เครดิตแก่มาตรการควบคุม
- ติดตามและทดสอบซ้ำ กำหนดตัวชี้วัด กฎการส่งต่อระดับผู้บริหาร และวันทบทวน ประเมินใหม่เมื่อมีการเปลี่ยนแปลงที่มีนัยสำคัญ แทนที่จะรอการประชุมตามกำหนดครั้งถัดไป ผลลัพธ์คือแดชบอร์ดคู่กับปฏิทินการทบทวน
ข้อเสนอแนะของ FATF ให้กรอบแนวคิดตามความเสี่ยงที่เป็นประโยชน์ คือ ประเมินปัจจัยที่เกี่ยวข้อง บันทึกข้อสรุป ปรับการประเมินให้เป็นปัจจุบัน และใช้มาตรการที่เหมาะสมกับระดับความเสี่ยง บริบทเฉพาะของข้อเสนอแนะเหล่านี้คือการฟอกเงินและการสนับสนุนทางการเงินแก่การก่อการร้าย ไม่ได้ครอบคลุมทุกภาระผูกพันที่ร้านค้าปลีกต้องเผชิญ
ทำให้ทะเบียนฉบับแรกใช้งานได้จริง
เริ่มจากมุมมองหนึ่งหน้าที่ประกอบด้วย ภาระผูกพัน สถานการณ์ความล้มเหลว ความเสี่ยง เจ้าของ ระดับความเสี่ยงโดยธรรมชาติ มาตรการควบคุม หลักฐานการทดสอบ ระดับความเสี่ยงคงเหลือ และการดำเนินการขั้นต่อไป เก็บหลักฐานรายละเอียดไว้เบื้องหลังสรุปนี้ แทนที่จะยัดเอกสารทุกฉบับลงไป
กระบวนการประเมินความเสี่ยงทีละขั้นตอน ของเรามีโครงสร้างเพิ่มเติมสำหรับจัดระเบียบการประเมิน เกณฑ์ทดสอบเชิงปฏิบัตินั้นตรงไปตรงมา: เจ้าของความเสี่ยงสามารถอธิบายระดับที่ให้และเรียกหลักฐานมาแสดงได้หรือไม่ โดยไม่ต้องไล่ปะติดปะต่อกระบวนการจากอีเมล
วิธีระบุและให้คะแนนความเสี่ยงด้านการปฏิบัติตามกฎระเบียบแต่ละรายการ
อธิบายแต่ละความเสี่ยงให้เป็นความล้มเหลว ไม่ใช่หัวข้อกว้างๆ คำว่า “ความเป็นส่วนตัว” กว้างเกินกว่าจะทดสอบได้ ส่วน “ทีมการตลาดไม่สามารถเรียกดูบันทึกความยินยอมของลูกค้าที่สมัครรับข่าวสารได้” ระบุกระบวนการ เหตุการณ์ และหลักฐานที่ตรวจสอบได้
ใช้รูปแบบประโยคนี้: ระหว่าง [กระบวนการ] อาจเกิด [ความล้มเหลว] เนื่องจาก [สาเหตุ] ส่งผลให้ [ผลที่ตามมา] ตัวอย่างเรื่อง VAT อาจระบุว่าการยื่นแบบล่าช้าเกิดจากการกระทบยอดธุรกรรมไม่ครบถ้วน โดยผลที่ตามมาให้ยืนยันกับที่ปรึกษาด้านภาษีของคุณ
เอกสารประกอบทำให้การให้คะแนนความเสี่ยงตรวจสอบย้อนหลังได้ ในปี 2023 ผู้ตอบแบบสำรวจ 79% ในการสำรวจเปรียบเทียบความเสี่ยงด้านการกำกับดูแลและการปฏิบัติตามกฎระเบียบระดับโลกของ White & Case รายงานว่าได้ประเมินความเสี่ยงด้านการต่อต้านการทุจริตพร้อมจัดทำเอกสาร ผลสำรวจนี้เกี่ยวกับการประเมินความเสี่ยงด้านการต่อต้านการทุจริตเท่านั้น ไม่ใช่มาตรฐานการให้คะแนนที่ใช้ได้ทั่วไป แต่ก็สนับสนุนให้คุณอธิบายเหตุผลของตนให้ชัดเจน
สร้างเกณฑ์ที่ผู้รับผิดชอบหลายคนใช้ได้ตรงกัน
ต่อไปนี้คือตัวอย่างนโยบายการให้คะแนนสำหรับ SME จำนวนเงินยูโรเป็นเกณฑ์ภายในที่เสนอขึ้น ไม่ใช่ค่าปรับตามกฎหมายหรือการประมาณผลการบังคับใช้กฎหมาย
- กำหนดโอกาสเกิดก่อนพิจารณามาตรการควบคุม ใช้ 1 สำหรับเกิดได้ยาก คือน้อยกว่าหนึ่งครั้งในห้าปี 2 สำหรับไม่น่าเกิด แต่เป็นไปได้ในช่วงหลายปี 3 สำหรับเป็นไปได้ภายใต้สภาพการดำเนินงานที่คาดการณ์ได้ 4 สำหรับน่าจะเกิดในการดำเนินงานตามปกติ และ 5 สำหรับเกือบแน่นอน คือคาดว่าจะเกิดภายในหนึ่งปี ระบุช่วงเวลาของการประเมินให้ชัดเจน เพื่อไม่ให้ผู้รับผิดชอบปะปนการคาดการณ์รายปีกับความเป็นไปได้ตลอดช่วงอายุกิจการ
- กำหนดระดับผลกระทบให้เหมาะกับธุรกิจของคุณ ตัวอย่างเกณฑ์: 1 สำหรับต่ำกว่า €1,000 หรือต้องแก้ไขงานซ้ำเท่านั้น 2 สำหรับความสูญเสียระดับแผนกที่จัดการได้ 3 สำหรับผลกระทบต่องบประมาณอย่างมีนัยสำคัญหรือต้องเยียวยาลูกค้าจำนวนมาก 4 สำหรับการหยุดชะงักรุนแรงหรือได้รับความสนใจจากหน่วยงานกำกับดูแล และ 5 สำหรับการดำเนินการของหน่วยงานกำกับดูแล ความเสี่ยงต่อใบอนุญาต หรือความสูญเสียเกิน €100,000 กำหนดขอบเขตจำนวนเงินของระดับกลางให้ชัดเจนตามสถานะการเงินของคุณ และใช้ผลกระทบสูงสุดที่เข้าเงื่อนไข แทนการเฉลี่ยจนผลลัพธ์ทางกฎหมายที่ร้ายแรงถูกลดทอนไป
- คูณโอกาสเกิดด้วยผลกระทบ ในเกณฑ์ 1–5 ที่เสนอนี้ L × I ให้คะแนนความเสี่ยงเริ่มต้นตั้งแต่ 1 ถึง 25 ให้ถือว่าเป็นดัชนีจัดลำดับความสำคัญ ไม่ใช่ความน่าจะเป็นหรือการคาดการณ์ความสูญเสียเป็นยูโร ผลรวมที่เท่ากันอาจสะท้อนปัญหาที่ต่างกัน จึงควรเก็บคะแนนทั้งสององค์ประกอบไว้
- ประเมินมิติความเสี่ยงแยกกัน บันทึกความเสี่ยงด้านลูกค้า ตลาด ผลิตภัณฑ์หรือธุรกรรม ช่องทาง และตัวกลาง ก่อนรวมเป็นระดับความเสี่ยง ให้ตลาดที่มีความเสี่ยงสูงแสดงเป็นแถวแยกหรือมีธงแทนที่ (override) อย่าให้ยอดขายความเสี่ยงต่ำในที่อื่นมาลดน้ำหนักการตัดสินใจ
- บันทึกเหตุผลและวันที่ แนบบันทึกกระบวนการที่เกี่ยวข้อง ประวัติเหตุการณ์ ข้อร้องเรียน การเปลี่ยนแปลงด้านการดำเนินงาน และคำอธิบายของผู้ให้คะแนน ผู้ตรวจทานคนที่สองควรเข้าใจได้ว่าเหตุใดคะแนนจึงเปลี่ยนไป
สำหรับกระบวนการที่พึ่งพาเทคโนโลยี แหล่งข้อมูลของ IT Cloud Global, LLC เรื่องสัญญาณเตือนก่อนระบบล้มเหลวเป็นประเด็นเริ่มต้นที่มีประโยชน์สำหรับหารือกับฝ่าย IT ให้แปลงข้อกังวลที่เกี่ยวข้องเป็นความล้มเหลวทางธุรกิจที่เฉพาะเจาะจง แทนการเพิ่มป้ายความเสี่ยงด้านเทคโนโลยีแบบกว้างๆ
แปลงคะแนนเป็นการตัดสินใจ
อนุมัติระดับการตอบสนองก่อนตรวจสอบผลรายรายการ มิฉะนั้นผู้จัดการอาจต่อรองคะแนนเพื่อเลี่ยงการดำเนินการที่ไม่สะดวก
ระดับคะแนนความเสี่ยงและการตอบสนองที่ต้องดำเนินการ
ระดับความเสี่ยง | คะแนน (L × I) | ตัวกระตุ้นโดยทั่วไป | การตอบสนองที่ต้องดำเนินการ |
|---|---|---|---|
ต่ำ | 1–4 | เกิดขึ้นได้ยาก ควบคุมขอบเขตได้ และแก้ไขได้ภายในหนึ่งสัปดาห์ | มาตรการควบคุมมาตรฐานและการทบทวนประจำปี |
ปานกลาง | 5–9 | อาจเกิดขึ้นได้ เสียค่าปรับหรือต้องแก้ไขงานโดยไม่เป็นที่สนใจของหน่วยงานภายนอก | มาตรการควบคุมที่มีเอกสารรองรับและการทดสอบทุกไตรมาส |
สูง | 10–15 | มีแนวโน้มเกิดขึ้น ดึงดูดความสนใจของหน่วยงานกำกับดูแล หรือสร้างความสูญเสียอย่างมีนัยสำคัญ | มาตรการควบคุมที่เข้มงวดขึ้น การติดตามรายเดือน และการลงนามอนุมัติจากเจ้าของความเสี่ยง |
วิกฤต | 16–25 | เกือบแน่นอนว่าจะเกิดขึ้น นำไปสู่การบังคับใช้กฎหมายหรือความสูญเสียครั้งใหญ่ | ดำเนินการทันที รายงานต่อผู้บริหารระดับสูง และทบทวนทุกสัปดาห์ |
นี่คือระดับภายในที่เสนอขึ้น ไม่ใช่หมวดหมู่ตามกฎระเบียบ จำนวนเต็มบางค่าภายในช่วงเหล่านี้ไม่สามารถได้จากการคูณค่าสเกลที่เลือก ช่วงคะแนนเหล่านี้ทำให้นโยบายการตอบสนองต่อเนื่องกัน
หลักเกณฑ์การตัดสินใจ: ต้องยกระดับเรื่องที่อาจมีผลทางกฎหมายร้ายแรง แม้ผลคูณจะอยู่ในระดับที่ต่ำกว่าก็ตาม
เจ้าของความเสี่ยงสามารถยอมรับความเสี่ยงด้านการดำเนินงานที่มีเอกสารรองรับได้ภายในอำนาจที่ได้รับมอบหมาย แต่ไม่สามารถใช้คะแนนต่ำเพื่อยกเว้นภาระผูกพันตามกฎหมายได้
ตัวชี้วัดที่แสดงว่ามาตรการควบคุมได้ผลจริงหรือไม่
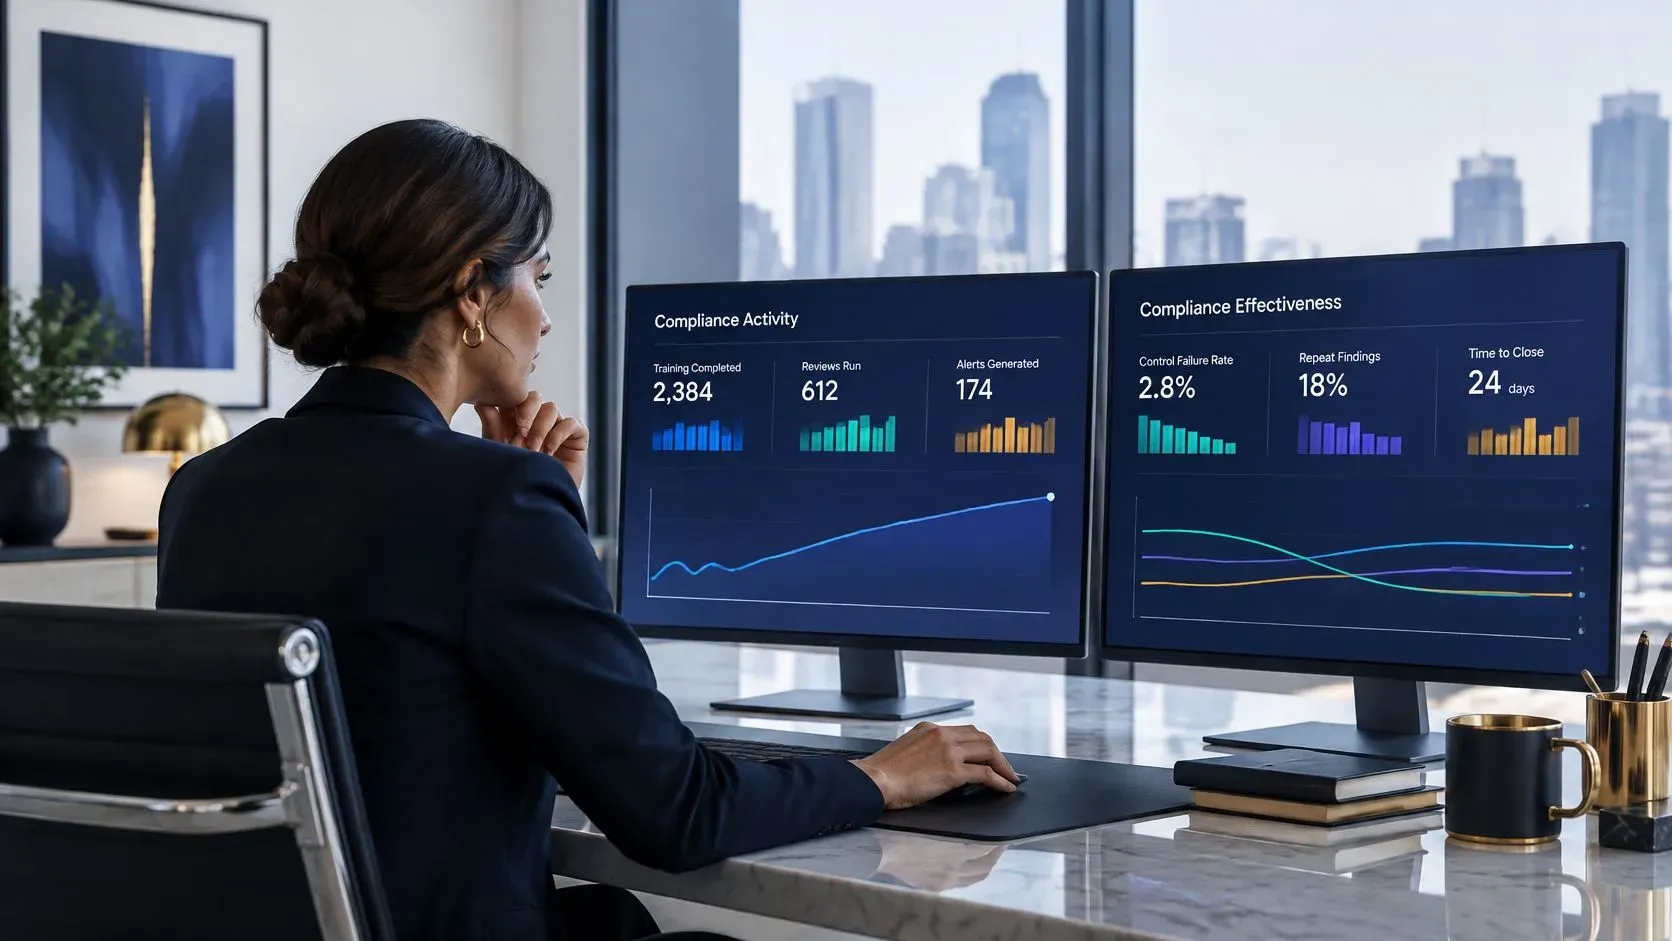
การอบรมที่เสร็จสิ้น การตรวจสอบที่ดำเนินการ และการแจ้งเตือนที่เกิดขึ้น วัดกิจกรรม ส่วนความล้มเหลวของมาตรการควบคุม ข้อค้นพบที่เกิดซ้ำ และหลักฐานการปิดเรื่องที่ยืนยันได้ ช่วยประเมินประสิทธิผล คุณต้องใช้ทั้งสองอย่าง แต่ตอบคำถามคนละแบบ
จำนวนการแจ้งเตือนที่เพิ่มขึ้นอาจสะท้อนพฤติกรรมที่แย่ลง ขอบเขตการเฝ้าติดตามที่กว้างขึ้น หรือกฎที่ไวเกินไป ควรดูร่วมกับอัตราการแปลงการแจ้งเตือนเป็นเคส และการสุ่มตรวจการสอบสวน ก่อนตัดสินว่าความเสี่ยงเพิ่มขึ้นหรือไม่
แนวปฏิบัติของ FATF เกี่ยวกับการกำกับดูแลตามความเสี่ยงสนับสนุนการเฝ้าติดตามอย่างต่อเนื่อง การแทรกแซงอย่างทันท่วงที และการทดสอบผลลัพธ์ แทนที่จะสันนิษฐานว่ากรอบการทำงานได้ผลเพียงเพราะมีผลผลิตออกมา สำหรับแดชบอร์ดของคุณ ให้แบ่งตัวชี้วัดทุกตัวตามผลิตภัณฑ์ ภูมิภาค ประเภทลูกค้า และช่องทาง พร้อมแสดงขนาดประชากรที่เกี่ยวข้องควบคู่กัน
สร้างสกอร์การ์ดที่ระบุตัวหารอย่างชัดเจน
เกณฑ์ด้านล่างเป็นเป้าหมายเริ่มต้นเพื่อใช้เป็นตัวอย่าง ไม่ใช่เกณฑ์มาตรฐานอุตสาหกรรมที่มีแหล่งอ้างอิง ควรปรับเทียบกับข้อมูลฐานของคุณเอง การทดสอบโดยอิสระ ระดับความเสี่ยงที่ยอมรับได้ และข้อกำหนดที่เกี่ยวข้อง
ตัวชี้วัดความเสี่ยงหลัก สูตรคำนวณ และรอบการทบทวน
ตัวชี้วัด | สูตร | เป้าหมายเริ่มต้น | รอบการทบทวน |
|---|---|---|---|
การทบทวนความเสี่ยงสูงที่เลยกำหนด | จำนวนการทบทวนความเสี่ยงสูงที่เลยกำหนด ÷ จำนวนการทบทวนความเสี่ยงสูงที่ครบกำหนดในรอบการรายงาน × 100 | ต่ำกว่า 5% | รายเดือน |
อัตราความล้มเหลวของการควบคุมหลัก | จำนวนการทดสอบการควบคุมหลักที่ไม่ผ่าน ÷ จำนวนการทดสอบการควบคุมหลักที่เสร็จสิ้น × 100 | ต่ำกว่า 10% | รายไตรมาส |
ข้อตรวจพบซ้ำ | ข้อตรวจพบที่ซ้ำจากการตรวจสอบครั้งก่อน ÷ ข้อตรวจพบทั้งหมด | ลดลงในแต่ละรอบ | ทุกครั้งที่ตรวจสอบ |
อัตราการแปลงการแจ้งเตือนเป็นกรณี | จำนวนการแจ้งเตือนที่ยกระดับเป็นกรณีที่มีหลักฐานยืนยัน ÷ จำนวนการแจ้งเตือนที่ประเมินแล้ว × 100 | คงที่หรือเพิ่มขึ้นเมื่อจำนวนการแจ้งเตือนลดลง | รายเดือน |
เวลามัธยฐานในการปิดประเด็น | จำนวนวันมัธยฐานตั้งแต่ตรวจพบจนถึงปิดประเด็นพร้อมเอกสารยืนยัน | ลดลงทุกไตรมาส | รายเดือน |
อายุของงานแก้ไขที่ค้างอยู่ | รายการแก้ไขที่ยังเปิดอยู่และเลยกำหนดเวลาที่อนุมัติ ÷ รายการแก้ไขที่ยังเปิดอยู่ทั้งหมด × 100 | ต่ำกว่า 10% | รายเดือน |
กำหนดข้อยกเว้นและเกณฑ์ตัดรอบการรายงานไว้ในพจนานุกรมตัวชี้วัด แสดงคำว่า "ไม่สามารถคำนวณได้" เมื่อตัวหารเป็นศูนย์ และแสดงจำนวนรายการที่เกินกำหนดไว้ข้างตัวเลขเปอร์เซ็นต์ เพื่อไม่ให้ปริมาณงานที่ลดลงบดบังงานที่ยังค้างอยู่
สำหรับด้านการฝึกอบรม บทความของ VideoLearningAI เรื่อง การติดตามการปฏิบัติตามข้อกำหนดให้ลึกกว่าอัตราการเรียนจบ เป็นแหล่งอ้างอิงเสริมที่เป็นประโยชน์สำหรับสกอร์การ์ด ควรใช้บันทึกการเข้าร่วมควบคู่กับการประเมินด้วยสถานการณ์จำลอง และการตรวจสอบว่าพนักงานปฏิบัติตามขั้นตอนที่เกี่ยวข้องจริงหรือไม่
คำนวณความเสี่ยงคงเหลือโดยไม่แสร้งว่าแม่นยำสมบูรณ์
สูตรคำนวณอย่างง่ายสำหรับการบริหารคือ:
ดัชนีความเสี่ยงคงเหลือ = คะแนนความเสี่ยงโดยธรรมชาติ × (1 − สัดส่วนประสิทธิผลของมาตรการควบคุมที่พิสูจน์ได้)
กำหนดสัดส่วนดังกล่าวจากผลการทดสอบล่าสุดของมาตรการควบคุมที่เกี่ยวข้อง หากมาตรการควบคุมมีความสำคัญต่างกัน ให้ถ่วงน้ำหนักก่อนทดสอบ อย่าให้การตรวจสอบเชิงธุรการเล็กน้อยมีอิทธิพลเท่ากับการอนุมัติที่สำคัญ มาตรการควบคุมที่ยังไม่ได้ทดสอบจะไม่ได้รับคะแนนเครดิต
นี่คือดัชนีที่บอกทิศทาง ไม่ใช่แบบจำลองความสูญเสียที่ผ่านการสอบเทียบ การผ่านการทดสอบไม่ได้พิสูจน์ว่ามีการป้องกันครบถ้วน จึงควรกำหนดค่าขั้นต่ำของความไม่แน่นอนไว้เป็นเอกสาร และกำหนดให้ทบทวนคะแนนความเสี่ยงคงเหลือที่ดูเหมือนต่ำมากทุกกรณี
มาตรการควบคุมควรได้รับเครดิตจากหลักฐานที่แสดงว่าความเสี่ยงลดลง ไม่ใช่จากการมีเลขที่นโยบาย
ทดสอบย้อนหลังการจัดระดับความเสี่ยงที่ผ่านมากับเหตุการณ์และเหตุการณ์เฉียดพลาดที่เกิดขึ้นในช่วงหนึ่งปีที่ผ่านมา ให้ตรวจสอบทั้งความเสี่ยงระดับสูงที่ไม่มีเหตุการณ์เลย และความเสี่ยงระดับต่ำที่เกิดเหตุการณ์ร้ายแรง เพราะทั้งสองรูปแบบอาจสะท้อนว่าการป้องกันได้ผล มีข้อมูลสังเกตการณ์จำกัด หรือการสอบเทียบไม่ดี
อ่านอัตราความล้มเหลวควบคู่กับข้อค้นพบที่เกิดซ้ำ หากอัตราความล้มเหลวคงที่แต่การเกิดซ้ำเพิ่มขึ้น แสดงว่าทีมปิดแต่ละกรณีโดยไม่ได้แก้ที่สาเหตุ
เมื่อทำรายงานการปฏิบัติตามข้อกำหนดให้เป็นอัตโนมัติสำหรับ SME ควรเก็บรักษาบันทึกต้นทาง คำนิยามการคำนวณ วันที่ทดสอบ และคำอธิบายจากฝ่ายบริหาร นี่คือวิธีวัดความเสี่ยงด้านการปฏิบัติตามข้อกำหนด โดยไม่ปล่อยให้แดชบอร์ดที่ดูสะดวกกลายเป็นการให้ความเชื่อมั่นที่ไม่มีหลักฐานรองรับ
วิธีตั้งค่าการติดตามอย่างต่อเนื่องและการประเมินซ้ำ
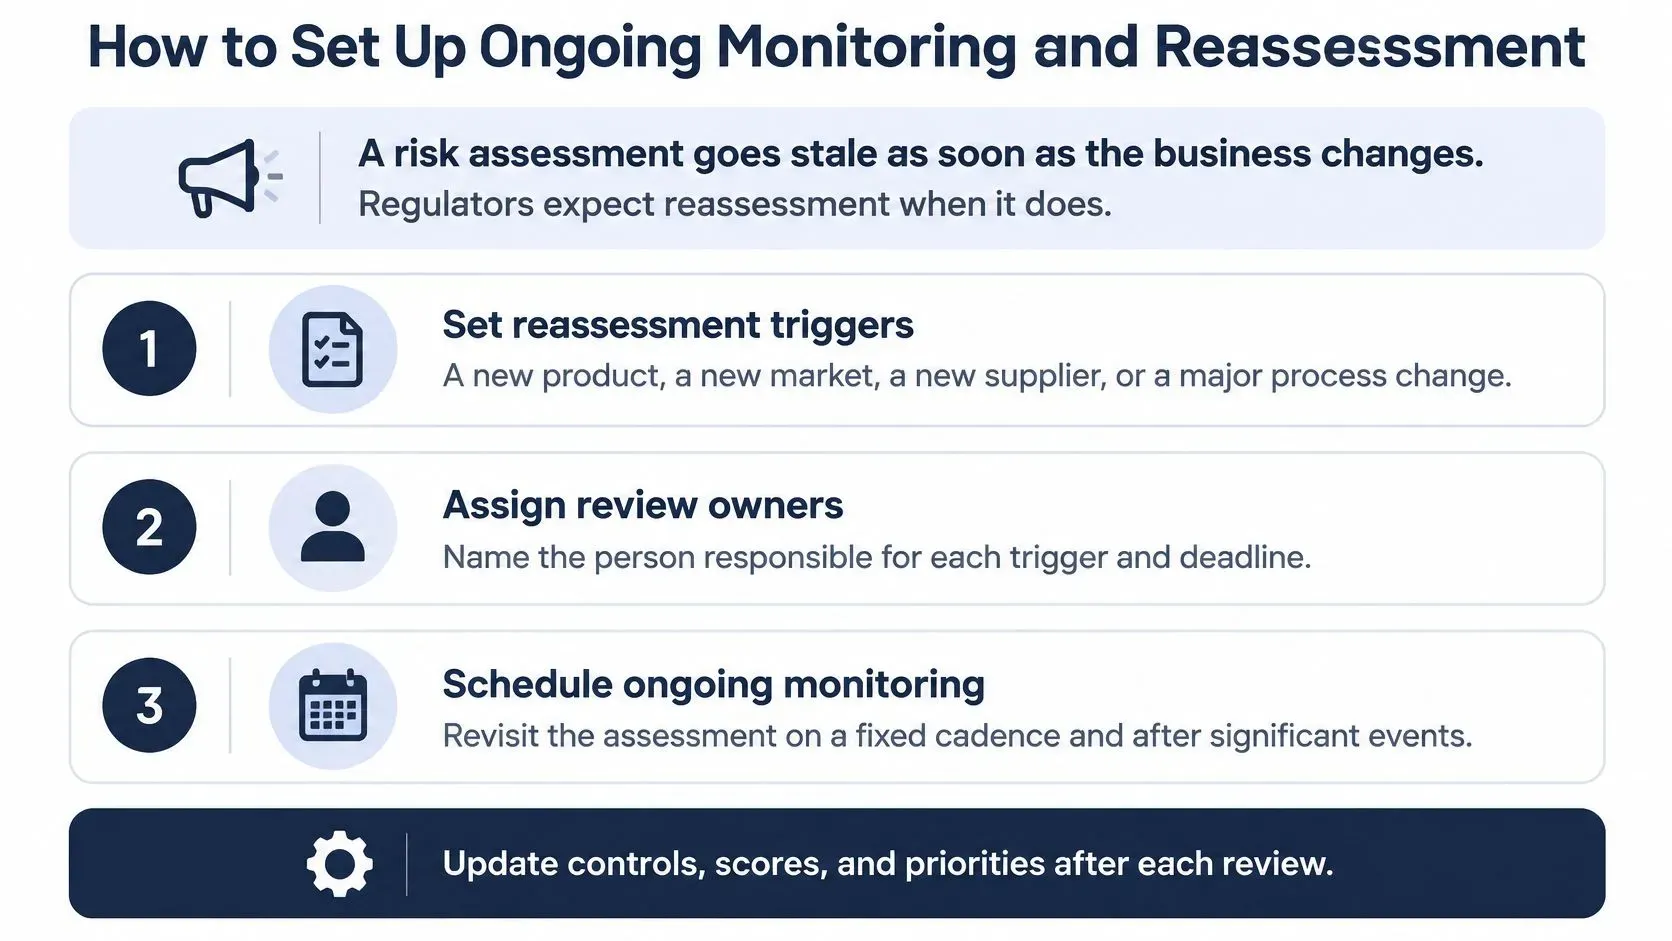
การประเมินความเสี่ยงจะล้าสมัยเมื่อธุรกิจเปลี่ยนไป ช่องทางการขายใหม่อาจเปลี่ยนกระแสธุรกรรม การเปลี่ยนซัพพลายเออร์อาจทำให้การเข้าถึงหลักฐานอ่อนลง และผลิตภัณฑ์ที่ปรับปรุงอาจสร้างภาระผูกพันที่ทะเบียนความเสี่ยงฉบับเดิมไม่ครอบคลุม
เอกสาร Evaluation of Corporate Compliance Programs ของกระทรวงยุติธรรมสหรัฐฯ ตั้งคำถามว่าเกณฑ์การประเมินได้รับการปรับปรุงเป็นระยะหรือไม่ การทบทวนใช้การเข้าถึงข้อมูลการปฏิบัติงานอย่างต่อเนื่องหรือไม่ และข้อค้นพบนำไปสู่การเปลี่ยนแปลงนโยบาย ขั้นตอน และมาตรการควบคุมหรือไม่ คำถามเหล่านี้เป็นแนวทางการออกแบบที่เป็นประโยชน์ ไม่ได้หมายความว่า SME ทุกแห่งต้องเผชิญข้อกำหนดเหมือนกัน
กำหนดหน้าที่ของการทบทวนตามเหตุการณ์และตามปฏิทินให้แตกต่างกัน
การทบทวนตามปฏิทินถามว่ามีอะไรเปลี่ยนแปลงหรือไม่ ส่วนตัวกระตุ้น (trigger)ระบุเหตุการณ์เฉพาะที่ต้องตัดสินใจนอกรอบ ควรดูแลทั้งสองอย่าง โดยใช้แนวปฏิบัติที่เสนอต่อไปนี้
- กำหนดตัวกระตุ้นการประเมินซ้ำ ครอบคลุมผลิตภัณฑ์ใหม่ ตลาด ช่องทาง ซัพพลายเออร์ การเปลี่ยนแปลงด้านกฎระเบียบ หรือเหตุการณ์ที่ยืนยันแล้ว มอบหมายผู้รับผิดชอบรายงานแต่ละเหตุการณ์ และระบุว่าใครเป็นผู้ตัดสินใจขอบเขตของการประเมินซ้ำ
- ใช้กฎการติดตามตรวจสอบในจุดที่ข้อมูลบันทึกรองรับ ตั้งค่าให้ระบบแจ้งเตือนอัตโนมัติเมื่อมีการทบทวนที่เกินกำหนด ธุรกรรมผิดปกติ การอนุมัติที่ขาดหายไป และหลักฐานที่หมดอายุ ส่งข้อยกเว้นไปยังคิวที่มีเจ้าของระบุชื่อ แทนที่จะส่งไปยังกล่องอีเมลส่วนกลางที่ไม่มีคนดูแล
- ทบทวนแดชบอร์ดทุกเดือนร่วมกับเจ้าของความเสี่ยง หารือเรื่องการเกินเกณฑ์ ความเสี่ยงที่เปลี่ยนไป และการดำเนินการที่เกินกำหนด บันทึกการตัดสินใจ ผู้รับผิดชอบ และกำหนดเวลา รวมถึงเหตุผลเมื่อฝ่ายบริหารยอมรับข้อยกเว้น
- ทดสอบการควบคุมสำคัญซ้ำทุกไตรมาส สุ่มตรวจบันทึกจริงในตลาด ช่องทาง พนักงาน และเส้นทางข้อยกเว้นที่เกี่ยวข้อง ตรวจสอบทั้งการออกแบบ คือการตรวจสอบนั้นรับมือกับความล้มเหลวได้หรือไม่ และการปฏิบัติ คือพนักงานทำถูกต้องหรือไม่
- ประเมินซ้ำทุกปีและหลังเกิดตัวกระตุ้น เปรียบเทียบคะแนนปัจจุบันกับคะแนนก่อนหน้า อธิบายการเปลี่ยนแปลง และอนุมัติลำดับความสำคัญที่เปลี่ยนไป หลีกเลี่ยงการเขียนประวัติศาสตร์ใหม่ด้วยการเขียนทับผลการประเมินก่อนหน้า
สำหรับภาคบริการทางการเงิน การปฏิบัติตามกฎระเบียบแบบอิงความเสี่ยงสำหรับทีมการเงินเป็นตัวอย่างที่ชัดเจนของการปรับความเข้มข้นของการติดตามให้สอดคล้องกับระดับความเสี่ยง ควรใช้วินัยเดียวกันกับซัพพลายเออร์และระบบ AI ที่พึ่งพา: ระบุเจ้าของระบบ การไหลของข้อมูลที่เกี่ยวข้อง การเปลี่ยนแปลงของผู้รับเหมาช่วง และเส้นทางการยกระดับเหตุการณ์
ติดตามความครอบคลุมควบคู่ไปกับความเร็ว
ผลการรับรองการปฏิบัติตามกฎระเบียบประจำปีงบประมาณ 2025 ของสำนักงานปกป้องสิ่งแวดล้อมสหรัฐฯ (EPA) รายงานกิจกรรมติดตามการปฏิบัติตามกฎระเบียบมากกว่า 14,000 รายการและรายงานการตรวจสอบที่ออกตรงเวลา 85% ตัวเลขเหล่านี้เป็นตัวชี้วัดการดำเนินงานของหน่วยงานภาครัฐ ไม่ใช่เป้าหมายผลการดำเนินงานของ SME ประเด็นที่เกี่ยวข้องคือการวัดความครอบคลุมควบคู่กับความตรงเวลา
สำหรับธุรกิจของคุณ คิวการสอบสวนที่เร็วก็มีความหมายน้อย หากธุรกรรมสำคัญไม่เคยเข้าสู่คิวนั้น ควรกระทบยอดประชากรที่ถูกติดตามกับระบบต้นทาง และตรวจสอบรายการที่ขาดหายก่อนจะยินดีกับการปิดเรื่องที่เร็วขึ้น
กรณีศึกษาปี 2025 ของเราอธิบายบริษัทฟินเทคที่ใช้ ELECTE แพลตฟอร์มวิเคราะห์ข้อมูลด้วย AI สำหรับ SME เพื่อทำรายงานทางการเงินโดยอัตโนมัติและรับประกันการปฏิบัติตามกฎระเบียบแบบเรียลไทม์ บทเรียนด้านการบริหารคือการเชื่อมโยงการรายงานเข้ากับการตัดสินใจเชิงปฏิบัติการ โดยยังคงมีการทบทวนโดยมนุษย์ที่รับผิดชอบได้
จำกัดข้อมูลส่วนบุคคลในแดชบอร์ดให้เหลือเฉพาะที่ผู้ตรวจสอบจำเป็นต้องใช้ ใช้การควบคุมการเข้าถึงตามบทบาท กำหนดระยะเวลาการเก็บรักษาที่เหมาะสม และจัดเก็บหลักฐานในพื้นที่ที่มีการจำกัดสิทธิ์ แทนที่จะเผยแพร่บันทึกข้อมูลลูกค้าหรือพนักงานในงานนำเสนอที่ส่งออกไป
ข้อผิดพลาดที่พบบ่อยในการวัดผลและวิธีแก้ไข
ข้อสรุปว่า “ไม่มีเหตุการณ์ที่รายงาน” นั้นน่าจะนำมาเสนอว่า “ความเสี่ยงต่ำ” แต่อาจหมายความได้อีกอย่างว่า พนักงานไม่รายงานข้อกังวล ระบบตรวจสอบมองไม่เห็นกิจกรรมที่เกี่ยวข้อง หรือไม่มีใครกระทบยอดบันทึกเหตุการณ์กับข้อมูลการปฏิบัติงานจริง
ความแตกต่างนี้สำคัญที่สุดเมื่อตัวเลขที่ดูน่าอุ่นใจส่งผลต่ออัตรากำลังหรืองบประมาณด้านการควบคุม ควรตั้งคำถามกับกระบวนการวัดผลก่อนที่จะลดการกำกับดูแล
วินิจฉัยอาการก่อนปรับคะแนน
- บันทึกเหตุการณ์เงียบผิดปกติ อาการคือมีการรายงานการประพฤติมิชอบน้อยมาก ทั้งที่มีความเสี่ยงอย่างมีนัยสำคัญ สาเหตุอาจเป็นการตรวจจับที่อ่อนแอหรือช่องทางรายงานที่ใช้ยาก ให้ทดสอบการตรวจจับด้วยกรณีสังเคราะห์หรือกรณีที่จัดวางไว้ซึ่งได้รับอนุมัติในสภาพแวดล้อมที่ควบคุมได้ และตรวจสอบว่าพนักงานสามารถรับรู้ ส่งต่อ และบันทึกกรณีเหล่านั้นได้ โดยไม่ก่อให้เกิดความเสียหายต่อลูกค้าจริง
- แดชบอร์ดการดำเนินการครบถ้วนเป็นสีเขียว แต่ปัญหายังไม่ได้รับการแก้ไข งานฝึกอบรมและการตรวจทานเสร็จตามกำหนด แต่จุดอ่อนเดิมๆ ยังเกิดซ้ำ สาเหตุคือการวัดการปิดงานแทนการวัดการดำเนินการแก้ไข ให้รายงานข้อค้นพบที่เกิดซ้ำแยกต่างหาก และกำหนดให้มีหลักฐานว่ากระบวนการพื้นฐานเปลี่ยนไปจริง
- ค่าเฉลี่ยของบริษัทดูดี แต่บางตลาดมีปัญหา ผลโดยรวมดูยอมรับได้ ขณะที่ข้อร้องเรียนหรือข้อยกเว้นกระจุกตัวอยู่ในพื้นที่ใดพื้นที่หนึ่ง การรวมข้อมูลบดบังสิ่งที่ต้องตัดสินใจ ควรให้เจ้าของงานที่เกี่ยวข้องมีมุมมองเฉพาะตลาด และกำหนดให้มีแผนปฏิบัติการในระดับพื้นที่ แทนการออกคำยืนยันความมั่นใจระดับทั้งบริษัท
- ช่องว่างถูกตีความว่าปลอดภัย หลักฐานจากซัพพลายเออร์ที่ขาดหายไปหรือบันทึกธุรกรรมที่เข้าถึงไม่ได้ ถูกแสดงเป็นความเสี่ยงเป็นศูนย์ สาเหตุคือค่าเริ่มต้นของการรายงานที่สับสนระหว่างการไม่มีข้อมูลกับการไม่มีความเสี่ยง ให้สร้างรายการช่องว่างของข้อมูลแยกต่างหาก มอบหมายเจ้าของ และไม่ให้เครดิตการควบคุมที่ไม่มีหลักฐานรองรับ
- เกณฑ์ที่ไม่เปลี่ยนหลังการเติบโต แดชบอร์ดยังคงเป็นสีเขียว แม้ปริมาณ ผลิตภัณฑ์ และความเชื่อมโยงพึ่งพาจะเปลี่ยนไปแล้ว สาเหตุคือการปรับเทียบที่ล้าสมัย ให้ทบทวนตรรกะของเกณฑ์ในการประเมินประจำปี และทุกครั้งที่การเติบโตเปลี่ยนความเสี่ยงที่กำลังวัดอยู่
หลักฐานที่ขาดหายคือความไม่แน่นอนที่ต้องบริหารจัดการ ไม่ใช่ผลลัพธ์ที่เป็นคุณ
จัดการข้อมูลในอดีตที่มีน้อยอย่างตรงไปตรงมา
SME ที่มีเหตุการณ์บันทึกไว้เพียงไม่กี่ครั้งไม่ควรแสร้งว่าคะแนนของตนแม่นยำทางสถิติ ควรระบุว่าเป็นค่าประมาณที่อาศัยดุลยพินิจ ชี้แจงว่าขาดหลักฐานอะไร และใช้สถานการณ์จำลองเพื่อพิจารณาความล้มเหลวที่เป็นไปได้และผลที่ตามมา
แนวปฏิบัติด้านความเสี่ยงเชิงปฏิบัติการของ คณะกรรมการบาเซล เน้นประวัติเฉพาะของแต่ละสถาบัน โปรไฟล์ธุรกิจ และการให้ความสำคัญกับความสูญเสียที่รุนแรง บริบทของภาคธนาคารไม่ได้หมายความว่า SME ควรนำโมเดลที่ซับซ้อนมาใช้ แต่สนับสนุนให้ไม่ยึดติดกับค่าเฉลี่ยที่ซ่อนเหตุการณ์สำคัญไว้
ใช้เวิร์กช็อปสถานการณ์จำลองเชิงปฏิบัติ โดยถามว่าจะเกิดอะไรขึ้นหากพนักงานผู้รับผิดชอบไม่อยู่ ผู้จัดหาหยุดส่งบันทึกข้อมูล หรือการตรวจสอบอัตโนมัติหยุดทำงานโดยไม่มีการแจ้งเตือน บันทึกระยะเวลาที่ตรวจพบ มาตรการควบคุมสำรองที่มี ความหยุดชะงักที่น่าจะเกิดขึ้น และการตัดสินใจที่ฝ่ายบริหารต้องทำ
มาตรวัดเหล่านี้ช่วยสนับสนุนการตัดสินใจด้านการปฏิบัติตามกฎระเบียบ แต่ไม่สามารถแทนคำแนะนำจากผู้เชี่ยวชาญด้านกฎหมายหรือการปฏิบัติตามกฎระเบียบที่มีคุณสมบัติเหมาะสมได้ โดยเฉพาะเมื่อต้องกำหนดภาระผูกพัน ตีความเหตุการณ์ หรือตัดสินใจว่าต้องรายงานต่อหน่วยงานภายนอกหรือไม่
เริ่มรอบการให้คะแนนนำร่องในไตรมาสนี้
เริ่มจากโครงการนำร่องที่มีขอบเขตชัดเจน แทนการเปิดใช้ทั้งบริษัท เลือกสายผลิตภัณฑ์หรือตลาดที่มีภาระผูกพันสำคัญ มีบันทึกที่เข้าถึงได้ และมีเจ้าของงานที่อนุมัติการแก้ไขได้ พื้นที่ที่ซับซ้อนที่สุดอาจไม่ใช่จุดเริ่มต้นที่ดีที่สุดเสมอไป หากไม่มีใครดึงหลักฐานของพื้นที่นั้นมาได้
โครงการนำร่องช่วยให้คุณทดสอบทั้งต้นทุนและประโยชน์ของวิธีการนี้ หากการดูแลรักษาตัวชี้วัดหนึ่งใช้ความพยายามมากกว่าการตัดสินใจที่ตัวชี้วัดนั้นสนับสนุน ให้ทำวิธีเก็บข้อมูลให้เรียบง่ายขึ้นก่อนขยายผล
ใช้แผน 30 วันที่เสนอ
สัปดาห์ที่ 1 จัดทำทะเบียนภาระผูกพัน ระบุกฎหมาย มาตรฐาน และสัญญาที่เกี่ยวข้องกับขอบเขตนำร่องทั้งหมด พร้อมเจ้าของและที่เก็บหลักฐาน แก้ไขข้อสงสัยด้านการตีความโดยปรึกษาที่ปรึกษาที่เหมาะสม แทนการใส่ข้อสมมติลงในทะเบียน
สัปดาห์ที่ 2 ไล่ดูกระบวนการและให้คะแนนความล้มเหลว พูดคุยกับพนักงานที่ทำงานจริงและตรวจสอบการส่งต่องานตามที่เกิดขึ้นจริง ใช้มาตราส่วนโอกาสเกิดและผลกระทบ 1–5 ที่เสนอ บันทึกเหตุผล และให้ผู้ตรวจสอบอีกคนท้วงติงคะแนนที่ไม่สอดคล้องกัน
สัปดาห์ที่ 3 ทดสอบมาตรการควบคุมสำคัญสามอันดับแรก เลือกบันทึกที่รวมทั้งธุรกรรมปกติและกรณีผิดปกติ บันทึกข้อบกพร่อง คำนวณคะแนนความเสี่ยงคงเหลือเบื้องต้น และแยกหลักฐานที่ยืนยันแล้วออกจากค่าประมาณของฝ่ายบริหาร
สัปดาห์ที่ 4 ตกลงเกณฑ์และวันทบทวน กำหนดเจ้าของ ตัวหาร ช่องทางการส่งเรื่องขึ้นระดับสูง และวันทบทวนครั้งแรกให้แต่ละตัวชี้วัด นำข้อขัดแย้งที่ยังไม่ได้ข้อสรุปไปยังเจ้าของงานด้านการปฏิบัติตามกฎระเบียบ แทนการปล่อยให้ซ่อนอยู่ในความเห็นของสเปรดชีต
ประเด็นสำคัญ
- จัดทำทะเบียนความเสี่ยงที่มีคะแนน ความเสี่ยงทุกข้อในการนำร่องต้องมีผู้รับผิดชอบ หลักฐาน และมาตรการตอบสนองที่บันทึกไว้
- รักษาแดชบอร์ดที่พร้อมใช้ตัดสินใจ ระบุเกณฑ์และการดำเนินการยกระดับ ไม่ใช่แค่ตัวบ่งชี้สถานะเป็นสี
- จัดลำดับความสำคัญของจุดอ่อนที่ยืนยันแล้ว จัดทำรายการสั้น ๆ ของมาตรการควบคุมที่ต้องแก้ไขก่อน พร้อมกำหนดเวลาและเกณฑ์การทดสอบซ้ำ
- ทบทวนก่อนขยายผล นัดประชุมสรุปผลการนำร่องกับผู้รับผิดชอบด้านการปฏิบัติตามกฎระเบียบ แล้วจึงตัดสินใจว่าจะขยายไปยังตลาดถัดไปหรือไม่
สำหรับการวางแผนการนำไปใช้ในวงกว้าง Fabio Lauria ได้เผยแพร่ไวต์เปเปอร์ฟรีชื่อ AI for European SMEs: The 2026 Playbook ในเดือนกุมภาพันธ์ 2026 ซึ่งครอบคลุมกรอบการตัดสินใจ การคำนวณ ROI และคู่มือการนำไปใช้
การรู้วิธีวัดความเสี่ยงด้านการปฏิบัติตามกฎระเบียบ หมายถึงการอธิบายได้ว่าอะไรอาจล้มเหลว เหตุใดมาตรการควบคุมจึงควรได้รับการยอมรับ และฝ่ายบริหารจะดำเนินการอะไรต่อไป ก่อนเริ่มการนำร่อง ให้ยืนยันขอบเขตกับผู้รับผิดชอบด้านการปฏิบัติตามกฎระเบียบ และกำหนดการประชุมทบทวนผล นี่เป็นคำแนะนำทั่วไป ไม่ใช่คำปรึกษาทางกฎหมาย ควรให้ผู้เชี่ยวชาญด้านกฎหมายหรือการปฏิบัติตามกฎระเบียบที่มีคุณสมบัติเหมาะสมยืนยันภาระหน้าที่ของคุณ
ELECTE นำเสนอการวิเคราะห์ด้วย AI รายงานอัตโนมัติ และแดชบอร์ด เพื่อช่วยให้ SME เปลี่ยนบันทึกการดำเนินงานเป็นข้อมูลเชิงลึกด้านการปฏิบัติตามกฎระเบียบ เยี่ยมชม ELECTE เพื่อดูว่าคุณจะสนับสนุนการอัปเดตทะเบียนการนำร่อง การคำนวณ KRI และการทบทวนรายเดือนได้อย่างไร โดยทีมของคุณยังคงรับผิดชอบการตัดสินใจด้านการปฏิบัติตามกฎระเบียบ
ความคิดเห็น
ยังไม่มีความคิดเห็น — เริ่มการสนทนาได้เลย