Métodos de previsão de estoque: 5 formas de prever a demanda
Conheça 5 métodos comprovados de previsão de estoque, como cada um funciona e quando usá-lo. Compare as abordagens e escolha a mais adequada ao seu negócio.

Se você compra demais, perde caixa. Se compra de menos, perde a venda para quem tem produto na prateleira. Todo negócio que mantém estoque vive entre essas duas falhas, e a diferença entre elas se resume a uma decisão: qual método de previsão de estoque está por trás dos seus pedidos de compra.
Pergunte a uma sala cheia de gestores qual método eles usam e as respostas virão em nomes de produtos. Uma planilha. Um módulo de ERP. Um complemento que alguém do financeiro comprou. Ninguém cita a matemática. É essa lacuna que vale a pena fechar. Uma ferramenta de previsão é apenas o meio de entrega de um método, e é o método que decide se o seu estoque de segurança é dimensionado para a realidade ou para o otimismo.
Aqui estão cinco métodos de previsão de estoque, apresentados como uma escada de decisão e não como campos rivais. Cada um é uma referência que o seguinte precisa superar. Para cada um, você verá do que ele precisa, onde falha e em que condições exatas ele compensa.
1. Previsão por média móvel
A média móvel é um ponto de partida comum, e merece esse lugar. Você escolhe uma janela (3, 6 ou 12 períodos), calcula a média da demanda real nesse intervalo e usa o resultado como previsão do próximo período. Quando um novo período fecha, a janela avança e o número se atualiza sozinho.
Um estudo de cadeia de suprimentos da Universidade do Arkansas descreve a previsão de séries temporais como a base da maioria dos sistemas de reposição, com o objetivo de identificar tendência e sazonalidade por trás do ruído das vendas. A média móvel faz a versão mais simples desse trabalho: elimina picos isolados sem exigir um modelo.
Janelas simples versus ponderadas
As médias móveis simples dão o mesmo peso a todos os períodos. As médias móveis ponderadas dão mais influência aos períodos recentes, o que importa quando a demanda está subindo ou caindo em vez de se manter estável. Use a ponderada quando o último mês diz mais sobre o próximo do que o trimestre passado.
Imagine uma loja online de papelaria que calcula a média dos últimos três meses de vendas de cadernos para definir pontos de reposição de uma linha estável, enquanto uma padaria calcula toda segunda-feira a média de quatro semanas de vendas de pão para dimensionar o pedido de farinha. Mesmo método, janelas diferentes, ambos fáceis de explicar a um comprador.
Teste três tamanhos de janela com os últimos doze meses de dados antes de se comprometer com um. A janela vencedora costuma ser mais curta do que o instinto sugere.
- Compare com o método ingênuo: se prever as vendas do período anterior funciona tão bem quanto a sua média, a média não justifica a complexidade.
- Combine com estoque de segurança: a suavização remove o pico da previsão, não da demanda.
- Separe as famílias de produtos: um caderno e uma agenda sazonal não devem compartilhar a mesma janela.
Use este método quando seus itens vendem de forma estável, você tem pelo menos seis períodos de histórico limpo e precisa de uma referência que qualquer interessado consiga acompanhar. É também o número que todo método posterior precisa superar. Um piloto de 30 dias de estoque para varejistas mostra a rapidez com que uma referência como essa revela quais SKUs precisam de mais do que uma média.
2. Suavização exponencial (método Holt-Winters)
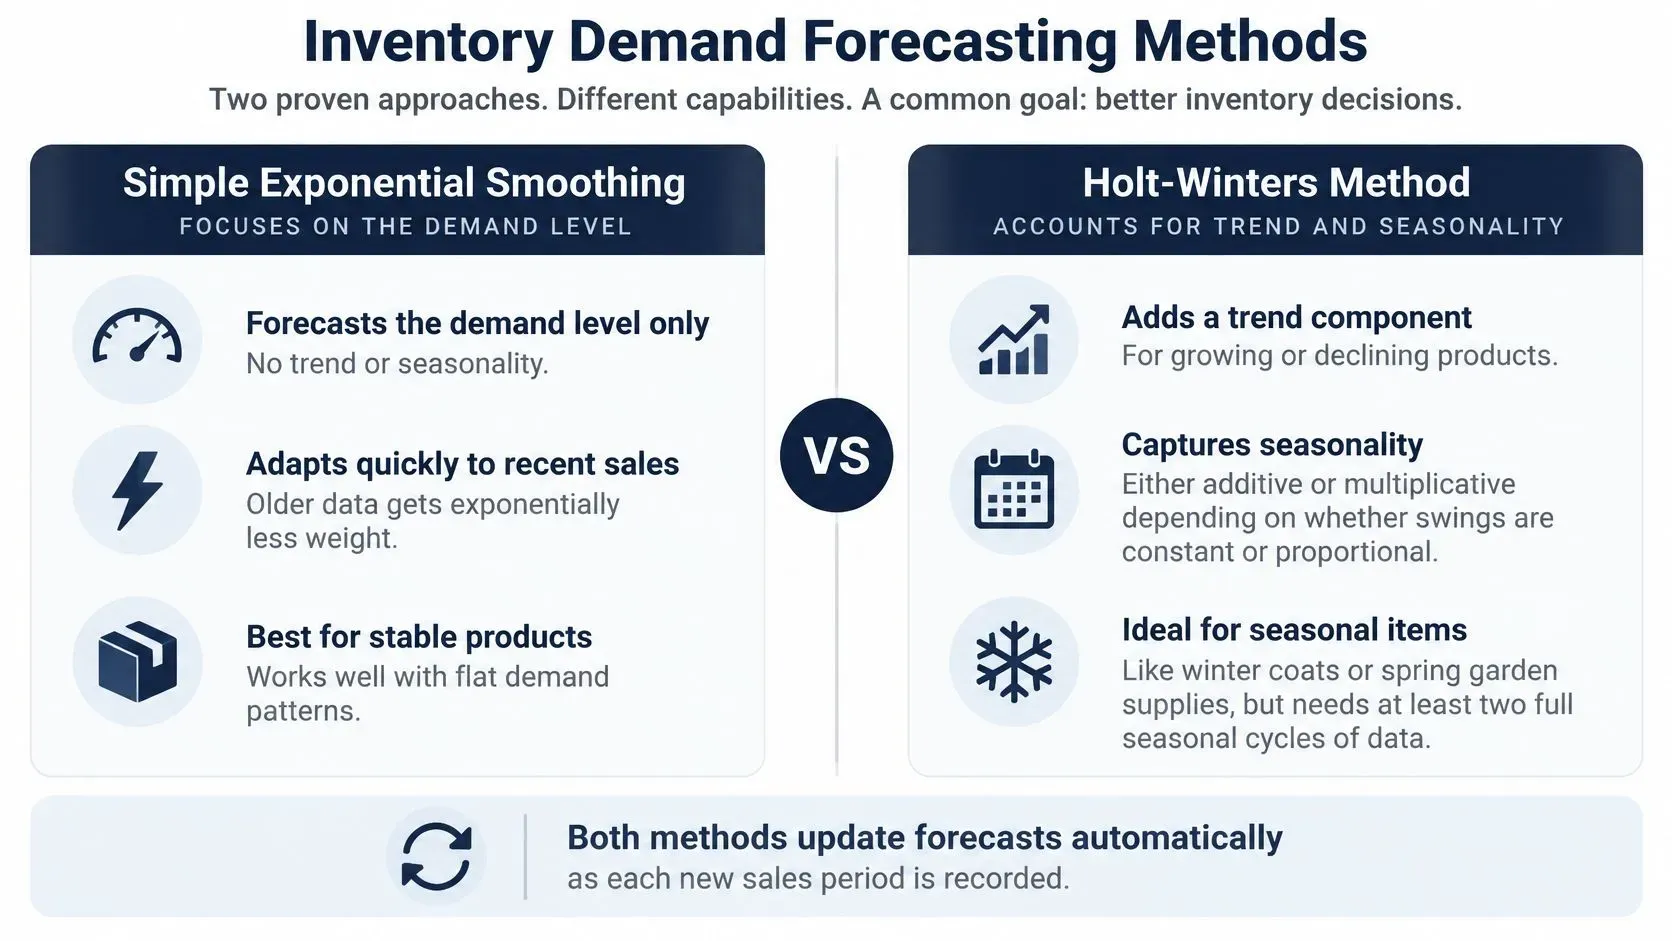
A suavização exponencial mantém o hábito de calcular médias, mas deixa de tratar dados antigos e recentes da mesma forma. Cada observação recebe um peso exponencialmente menor à medida que envelhece, de modo que a previsão se ajusta ao que está acontecendo agora sem reagir demais a uma semana atípica.
O Holt-Winters acrescenta dois componentes: um termo de tendência e um termo sazonal, aplicados de forma aditiva ou multiplicativa, conforme as oscilações sazonais cresçam ou não com o volume. É por isso que catálogos sazonais de varejo passam a maior parte do tempo aqui.
Por que o risco de precisão é maior
Dar peso aos dados recentes traz capacidade de resposta, e essa capacidade tem um preço. Um estudo sobre pesquisa em atacado e controle de estoque relata uma conclusão de Syntetos e colegas segundo a qual uma redução de 1% na precisão da previsão pode corresponder a um aumento de 10 a 15% nos custos de estoque quando níveis de serviço comparáveis são mantidos. Parâmetros definidos de forma lenta demais deixam você com excesso de estoque durante uma mudança de demanda; definidos de forma rápida demais, você persegue o ruído e cai no efeito chicote.
Três hábitos mantêm o modelo honesto:
- Mínimo de dois anos: alimente o modelo com pelo menos dois ciclos sazonais completos, ou o componente sazonal será pura adivinhação.
- Valide o otimizador: deixe o software calcular as constantes de suavização e depois confirme que o padrão sazonal corresponde ao ano que você teve.
- Marque promoções como eventos: uma campanha de três semanas distorce a linha de base por meses se for deixada no histórico.
Use este método quando a demanda tem um padrão sazonal recorrente e você consegue fornecer dois ciclos limpos. Para ver como os modelos de suavização são executados e comparados na prática, leia previsão de taxas de inadimplência com modelos de suavização.
3. Modelos de séries temporais ARIMA e SARIMA
A suavização trata o histórico como uma média ponderada. O ARIMA faz uma pergunta mais difícil aos mesmos dados: a demanda de hoje depende da de ontem, da mesma semana do ano passado e dos erros que o modelo cometeu antes? A etapa de integração aplica diferenças à série até que a tendência se estabilize, e o SARIMA acrescenta termos sazonais para ciclos semanais e anuais. Onde o Holt-Winters entrega uma linha mais suave, o ARIMA entrega um modelo do próprio processo de demanda.
O intervalo em torno da previsão é o resultado que traz retorno.
Intervalos valem mais do que números isolados
Um estudo sobre otimização de reposição modela a procura por SKU, os prazos de devolução e os prazos de reposição como variáveis aleatórias, trabalha com previsões por quantis em vez de uma única estimativa e propõe um Ratio of Forecast Uncertainty (rácio de incerteza da previsão) para acompanhar como a incerteza se propaga entre as etapas da cadeia de abastecimento. Essa distinção pesa na hora da ordem de compra. Uma previsão de 1.000 unidades significa uma coisa quando o intervalo plausível vai de 850 a 1.150 e outra bem diferente quando vai de 500 a 1.700.
Dois compradores podem ler a mesma previsão e tomar decisões opostas. Uma rede regional de supermercados modela a procura semanal de laticínios com sazonalidade semanal e anual, para que o pico de feriados apareça na encomenda e não depois dela. Um distribuidor de eletrónica define o stock de segurança de componentes no percentil 90 do intervalo, dimensionado por uma meta de nível de serviço e não por duas semanas fixas de cobertura. A mesma técnica, uma pergunta de política diferente.
Para executar bem, é preciso disciplina:
- Teste a estacionariedade com um gráfico e um teste formal, e só então diferencie o necessário. A diferenciação excessiva injeta ruído que o modelo depois tem de explicar.
- Reserve os três meses mais recentes e avalie o modelo neles antes de confiar nele.
- Traduza os intervalos em política: escolha o percentil que a sua margem, a sua posição de caixa e o seu compromisso de serviço justificam.
- Automatize a seleção de modelos em catálogos grandes. O ajuste manual de ordens não resiste a 400 SKUs.
A contrapartida é o esforço. O ARIMA exige dados estacionários, uma seleção cuidadosa de ordens e histórico suficiente para estimar os termos sazonais, e ainda assim lê apenas o passado da própria série. Isso faz dele a referência que os métodos causais têm de superar: um fator como preço ou promoção só merece lugar no modelo se prever melhor do que o próprio histórico da procura.
Use-o quando a sua série tiver autocorrelação que a suavização não capta e precisar de um intervalo realista para dimensionar o stock de segurança face a uma meta de nível de serviço.
4. Previsão por regressão causal
Todos os métodos até aqui leem a procura a partir do seu próprio histórico. A regressão causal faz outra pergunta: o que move a procura, e em quanto? Alimenta-se com os fatores que a sua equipa já acompanha, como preço, profundidade do desconto, promoções, feriados, meteorologia e atividade da concorrência, e ela estima o aumento que cada um produz.
O resultado é um coeficiente que pode ser questionado, e é esse o ponto. Um desconto não se limita a subir a previsão: sobe-a numa quantidade definida, e essa quantidade é o que a sua ordem de compra precisa.
Incorpore o calendário promocional no modelo
Imagine que um retalhista de artigos para o lar quer saber como um desconto de 20% mais uma campanha de e-mail ao fim de semana vão afetar as vendas de eletrodomésticos de cozinha. A regressão estima o efeito combinado, e o comprador encomenda com base num evento planeado e não na média mensal do ano anterior. Um distribuidor de bebidas que inclua a temperatura prevista pode reforçar o stock antes de uma onda de calor, em vez de reagir a ela.
Regra prática: teste um fator de cada vez num período de reserva. Um fator que não melhora a precisão em dados que o modelo não viu é uma história, não um sinal.
- Comece pelo que já regista: indicadores de promoção, alterações de preço e calendários de feriados. Muitas equipas têm mais fatores utilizáveis do que supõem.
- Atualize os coeficientes: a resposta dos clientes muda após uma alteração de preços ou a entrada de um novo concorrente, e coeficientes desatualizados podem levar a excesso de stock.
- Separe o planeado do não planeado: as campanhas entram como variáveis de entrada; uma publicação viral ou a recuperação após rutura entram como indicador de evento.
Use-a quando promoções e preços determinam grande parte do seu volume e quando precisa de dimensionar o stock para uma campanha antes de ela acontecer, e não depois.
5. Previsão de procura com machine learning
O machine learning muda a unidade de modelação. Em vez de ajustar um modelo por produto, treina-se um único modelo sobre milhares de combinações SKU-loja, deixando-o aprender padrões partilhados: que artigos reagem ao clima, quais aos ciclos de pagamento de salários, quais a uma promoção duas semanas antes.
O gradient boosting funciona bem com dados tabulares de vendas. As redes neuronais justificam-se quando o catálogo é enorme e os sinais interagem de formas que não é possível especificar à mão.
Onde o argumento da precisão se complica
Um estudo que avaliou 7.500 séries de procura e 13 métodos de previsão concluiu que o valor da precisão da previsão depende das características do produto, da política de stock, dos custos de armazenagem, dos custos de vendas perdidas, dos intervalos de revisão e dos prazos de entrega. O mesmo trabalho observa que as PME farmacêuticas recorrem muitas vezes à previsão por julgamento, mesmo com encomendas intermitentes significativas, apontando como barreiras dados históricos imprecisos, poucos especialistas e baixa adoção de tecnologia.
A implicação é incómoda para quem persegue um ranking. Um modelo que vence nas métricas de erro pode perder em custo quando os custos de armazenagem são baixos e as rupturas são caras. E um método que parece forte em artigos intermitentes pode estar a pontuar bem apenas porque a maioria dos períodos tem procura zero.
- Supere a referência: uma média móvel ou o Holt-Winters é o seu controlo. Se o machine learning não o superar nos dados de reserva, não o coloque em produção.
- Valide por tempo, não ao acaso: treine em períodos mais antigos e teste nos mais recentes.
- Avalie por segmento: o erro nos seus 50 principais SKUs importa mais do que o erro na cauda longa.
- Trate a intermitência à parte: artigos com muitos zeros precisam de regras de avaliação próprias.
O ELECTE, uma plataforma de análise de dados com IA para PME, executa seis métodos de previsão sobre os seus dados, compara-os entre si e seleciona o mais preciso, substituindo a comparação manual. Para catálogos com muitas promoções, veja como considerar os picos de procura em vendas relâmpago.
Use-o quando tiver histórico denso e detalhado de muitos produtos e provas de que supera a sua referência em custo e serviço, e não apenas no papel.
5 métodos de previsão de stock num relance
Método | Ideal para | Dados necessários | Lida com sazonalidade | Dificuldade |
|---|---|---|---|---|
Previsão por média móvel | Demanda estável e referências simples | Pequeno volume de histórico recente de vendas | Não | Fácil |
Suavização exponencial (método Holt-Winters) | Demanda com tendências e padrões sazonais | Dados de vendas de pelo menos dois ciclos sazonais | Sim | Moderada |
Modelos de séries temporais ARIMA e SARIMA | Demanda autocorrelacionada com padrões temporais | Séries históricas longas e limpas | Sim, com SARIMA | Avançada |
Previsão por regressão causal | Prever os efeitos de promoções, preços e outros fatores | Histórico de vendas e dados confiáveis dos fatores | Pode, com variáveis sazonais | Moderada |
Previsão de demanda com machine learning | Grandes catálogos com fatores de demanda complexos | Histórico de vendas grande e limpo, e dados de entrada relevantes | Sim, com variáveis de calendário ou sazonais | Avançada |
Principais conclusões: escolha o método que seus dados sustentam
Trate cada degrau como a referência que o próximo precisa superar. A média móvel é barata e transparente, então define o número que todo modelo posterior deve melhorar. Adicione Holt-Winters quando o mesmo padrão sazonal se repete; use ARIMA ou SARIMA quando precisar de um intervalo defensável para níveis de serviço; mude para a regressão causal quando promoções e variações de preço movem o volume; só recorra a machine learning depois que ele vencer em um conjunto de validação.
Execute essa escada da mesma forma a cada ciclo:
- Audite o histórico de vendas: conte os períodos limpos e os SKUs com longas sequências de zeros.
- Escolha o método mais simples que se ajuste ao padrão de demanda.
- Valide nos três meses mais recentes, sem divisão aleatória.
- Automatize a comparação para que a referência vencedora mude conforme as condições mudam.
ELECTE conecta fontes contábeis, bancárias e planilhas, mantém tudo atualizado, executa seis métodos de previsão sobre os números em tempo real, compara o desempenho entre eles e seleciona o mais preciso. Você recebe previsões de demanda, caixa e folha de pagamento com dashboards que podem ser exportados ou compartilhados com um clique. Acesse o ELECTE para ver o seu próprio histórico de vendas projetado em minutos.
Comentários
Ainda não há comentários — comece a conversa.